Trong bối cảnh nền kinh tế Việt Nam đang chuyển mình mạnh mẽ theo hướng số hóa, việc xây dựng một hệ thống quản lý thuế hiện đại, công bằng và hiệu quả là yêu cầu cấp thiết. Để hiện thực hoá mục tiêu đó, ngày 27/3, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) phối hợp với Cục Thuế (Bộ Tài chính) tổ chức Hội thảo lấy kiến cộng đồng doanh nghiệp nhằm hoàn thiện dự thảo Nghị định quy định chi tiết Luật Quản lý thuế và Nghị định quy định về hóa đơn điện tử và chứng từ điện tử. Đây là những văn bản quy phạm pháp luật có tác động sâu rộng đến hàng triệu người nộp thuế.
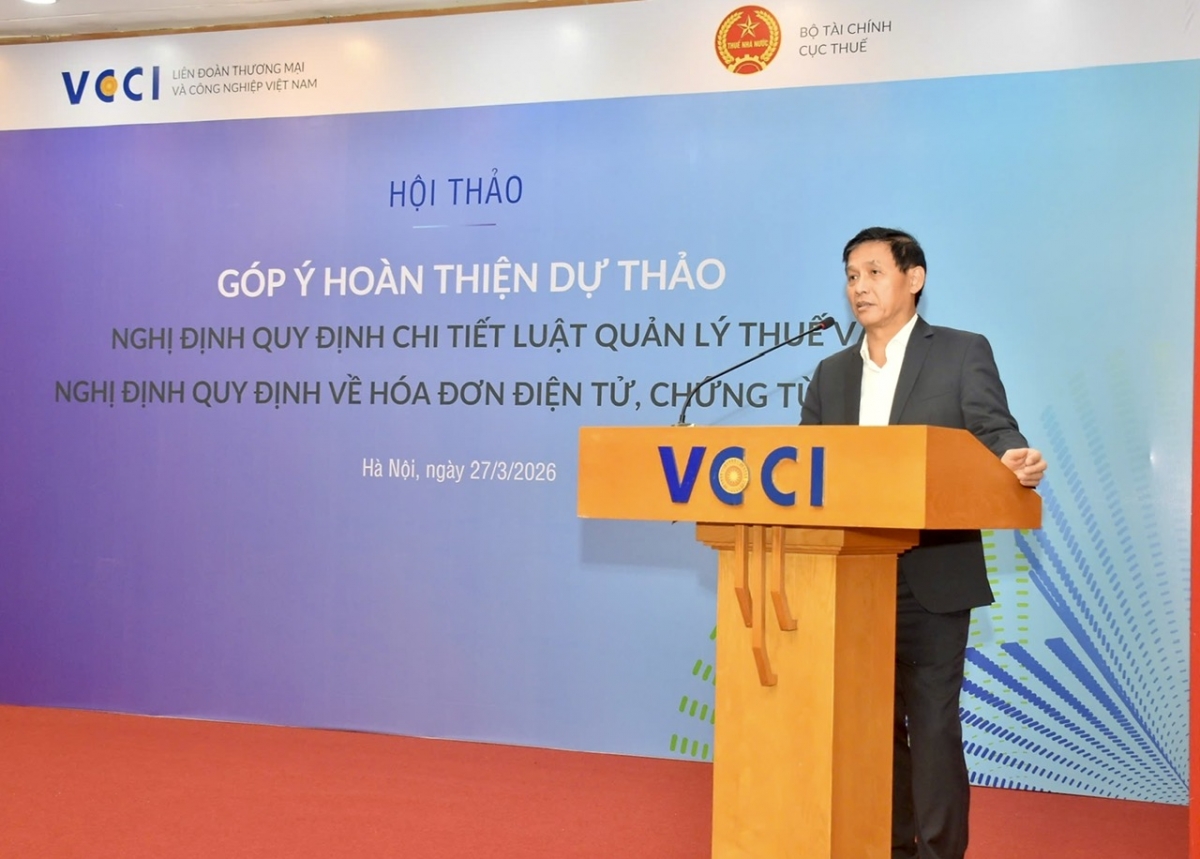 |
| Phó Cục trưởng Cục Thuế Đặng Ngọc Minh phát biểu tại hội thảo |
Lấy người dân làm trung tâm phục vụ
Phát biểu tại hội thảo, Phó Cục trưởng Cục Thuế Đặng Ngọc Minh nhấn mạnh, Luật Quản lý thuế số 108/2025/QH15 đã được Quốc hội thông qua vào ngày 10/12/2025 và chính thức có hiệu lực từ ngày 1/7/2026. Đây là cơ sở pháp lý quan trọng, có phạm vi tác động trên cả nước đối với toàn bộ hoạt động sản xuất, kinh doanh của các tổ chức, cá nhân trong và ngoài nước. Để triển khai Luật này, Bộ Tài chính đã được giao chủ trì xây dựng 7 nghị định và 10 thông tư hướng dẫn. Trong đó có Nghị định quy định chi tiết chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế và Nghị định quy định chi tiết về hóa đơn điện tử, chứng từ điện tử.
Có thể khẳng định, việc cơ quan soạn thảo chủ động lấy ý kiến doanh nghiệp ngay từ giai đoạn hoàn thiện dự thảo thể hiện tinh thần cầu thị và trách nhiệm cao trong công tác xây dựng pháp luật.
Lãnh đạo Cục Thuế nhấn mạnh mong muốn nhận được những phản biện sâu sắc, thẳng thắn để đảm bảo các quy định khi ban hành sẽ phù hợp với thực tiễn sản xuất kinh doanh của tổ chức, cá nhân trong và ngoài nước.
Về phía VCCI, Phó Tổng thư ký Đậu Anh Tuấn đánh giá, điểm nổi bật trong các dự thảo nghị định lần này chính là tinh thần đổi mới và đẩy mạnh ứng dụng công nghệ. Cơ quan soạn thảo đã đưa vào các quy định về chuyển đổi số một cách rõ nét, từ việc xây dựng cơ sở dữ liệu tập trung đến việc ứng dụng trí tuệ nhân tạo (AI) trong phân tích rủi ro.
Nguyên tắc "lấy người nộp thuế là trung tâm" được quán triệt xuyên suốt thông qua nhiều chính sách mang tính đột phá như:
Bãi bỏ thuế khoán: Chuyển dịch hướng tới sự minh bạch hơn trong quản lý thuế đối với hộ kinh doanh.
Cải cách thủ tục: Mở rộng các trường hợp không phải nộp hồ sơ khai thuế khi cơ quan thuế đã có kết nối dữ liệu.
Áp dụng chế độ ưu tiên: Quy định rõ các ưu đãi cho doanh nghiệp có lịch sử tuân thủ pháp luật tốt.
Những bước đi này không chỉ đơn giản hóa thủ tục hành chính mà còn giúp giảm chi phí tuân thủ cho doanh nghiệp, phù hợp với mục tiêu tại Nghị quyết 68/TW của Bộ Chính trị về việc cắt giảm ít nhất 30% thời gian và chi phí thủ tục hành chính.
 |
| Các đại biểu tham dự hội thảo |
Kỳ vọng về một hệ thống thuế minh bạch
Dù ghi nhận nhiều điểm tích cực, tuy nhiên cộng đồng doanh nghiệp vẫn bày tỏ sự quan tâm đặc biệt đến bốn nhóm vấn đề lớn để đảm bảo tính khả thi của văn bản.
Thứ nhất là tính chi tiết và cụ thể của các quy định: Nhiều chuyên gia và doanh nghiệp lo ngại một số điều khoản trong dự thảo còn mang tính khái quát, dễ dẫn đến tình trạng phải chờ đợi thêm các thông tư hướng dẫn mới có thể thực hiện được. Mong muốn chung là các quy định ở cấp nghị định cần đủ cụ thể để triển khai ngay, tránh tình trạng "văn bản chồng tầng văn bản".
Thứ hai là quản lý thuế đối với thương mại điện tử xuyên biên giới. Đây là lĩnh vực phát triển nhanh nhưng khá phức tạp. Doanh nghiệp kỳ vọng cơ chế khấu trừ và nộp thay của các chủ quản nền tảng thương mại điện tử sẽ được thiết kế hiệu quả, vừa chống thất thu thuế, vừa không tạo gánh nặng quá mức cho các nền tảng và đảm bảo sự công bằng giữa doanh nghiệp trong nước với doanh nghiệp nước ngoài trên không gian số.
Thứ ba là hoàn thiện hệ thống hóa đơn điện tử. Với thành tựu hơn 20 tỷ hóa đơn điện tử đã phát hành, Việt Nam đã có nền tảng tốt, nhưng thực tế vẫn phát sinh nhiều vướng mắc kỹ thuật. Các vấn đề như thời điểm lập hóa đơn, xử lý sự cố máy tính tiền hay các trường hợp miễn sử dụng hóa đơn điện tử cần được xử lý triệt để trong nghị định mới.
Thứ tư là biện pháp cưỡng chế và bảo vệ quyền lợi doanh nghiệp. Dự thảo hiện cho phép thực hiện đồng thời nhiều biện pháp cưỡng chế và quy định ngưỡng nợ thuế nhỏ không áp dụng cưỡng chế. Tuy nhiên, các đại biểu cho rằng cần cân nhắc kỹ để các biện pháp này không gây ảnh hưởng tiêu cực quá mức đến hoạt động kinh doanh bình thường, đặc biệt là đối với các doanh nghiệp vừa và nhỏ.
Ông Đậu Anh Tuấn cũng cho rằng, mục tiêu chung của cả cơ quan quản lý và cộng đồng doanh nghiệp là hướng tới một hệ thống quản lý thuế hiện đại, minh bạch và công bằng. Một nghị định chất lượng phải được xây dựng trên cơ sở thực tiễn và có khả năng triển khai thuận lợi. VCCI cam kết sẽ tổng hợp đầy đủ mọi ý kiến đóng góp từ hội thảo để gửi đến cơ quan soạn thảo.
Trong khi đó, đại diện Cục Thuế cho biết, sẽ nghiên cứu tiếp thu nghiêm túc các phản biện để hoàn thiện hồ sơ trình Chính phủ ban hành đúng tiến độ.
Sự đồng lòng và phối hợp chặt chẽ giữa cơ quan nhà nước và cộng đồng doanh nghiệp trong quá trình xây dựng pháp luật chính là chìa khóa để tạo ra những chính sách bền vững, thúc đẩy môi trường kinh doanh lành mạnh và đóng góp vào sự phát triển chung của đất nước.


















