Tại Hội thảo lấy ý kiến doanh nghiệp hoàn thiện dự thảo Nghị định quy định chi tiết Luật Quản lý thuế mới do Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) phối hợp Cục Thuế (Bộ Tài chính) tổ chức đã ghi nhận nhiều ý kiến từ hiệp hội, doanh nghiệp, tổ chức tư vấn thuế, nhằm hoàn thiện chính sách thuế theo hướng minh bạch, khả thi, giảm chi phí tuân thủ và hạn chế rủi ro pháp lý.
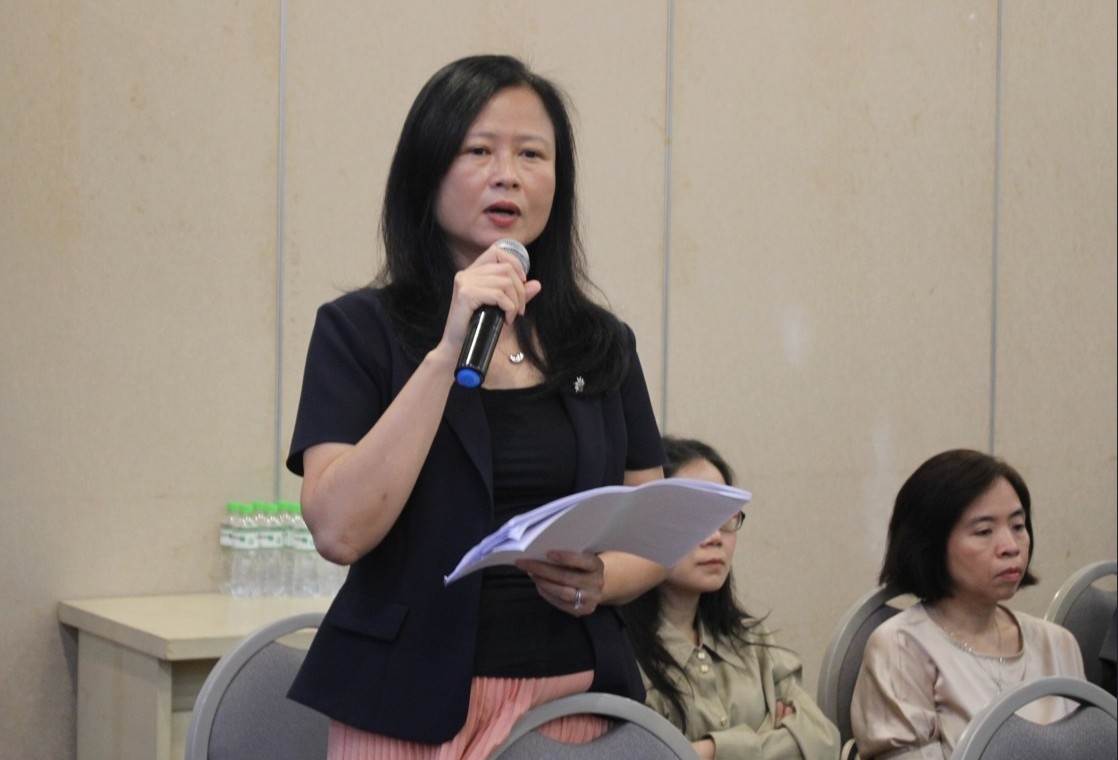 |
| Bà Nguyễn Việt Hà, Phó Chủ tịch Hiệp hội Thương mại Hoa Kỳ tại Việt Nam phát biểu, đóng góp ý kiến tại hội thảo. |
Làm rõ quy định, bảo đảm tính khả thi trong thực tiễn
Đóng góp ý kiến tại hội thảo, đại diện các hiệp hội, doanh nghiệp và tổ chức tư vấn thuế thống nhất rằng, dự thảo Nghị định hướng dẫn Luật Quản lý thuế mới đã có nhiều điểm tiến bộ, song vẫn cần tiếp tục hoàn thiện để bảo đảm tính khả thi khi triển khai trong thực tế.
Trọng tâm góp ý tập trung vào việc làm rõ quy định, tránh chồng chéo và giảm thiểu rủi ro phát sinh cho người nộp thuế.
Bà Nguyễn Việt Hà, Phó Chủ tịch Hiệp hội Thương mại Hoa Kỳ tại Việt Nam (AmCham) cho rằng, sự cần thiết phải hoàn thiện các quy định liên quan đến hóa đơn điện tử và chứng từ điện tử theo hướng vừa chặt chẽ, vừa thuận lợi cho thực thi. Theo bà Hà, một số quy định về thông tin người mua trên hóa đơn, đặc biệt đối với khách nước ngoài, còn thiếu tính khả thi. Việc yêu cầu cung cấp thông tin như số hộ chiếu hoặc quốc tịch trong các giao dịch bán lẻ là khó thực hiện, nhất là trong bối cảnh Việt Nam đang thúc đẩy phát triển du lịch.
Theo đó, bà Hà khuyến nghị, cần cân nhắc sửa đổi hoặc loại bỏ những quy định này để tránh gây phiền hà cho cả người bán và người mua, đồng thời không làm giảm trải nghiệm của khách du lịch quốc tế. Đây là điểm cần được tiếp thu để bảo đảm tính thực tiễn của chính sách.
Một nội dung đáng chú ý khác được bà Hà nhấn mạnh là yêu cầu bổ sung quy định về bảo đảm an toàn thông tin và bảo mật dữ liệu trong Nghị định. Trong bối cảnh các doanh nghiệp ngày càng phải chia sẻ và kết nối dữ liệu điện tử, lo ngại về an toàn thông tin là hoàn toàn có cơ sở. Nếu có quy định rõ ràng, minh bạch về vấn đề này, doanh nghiệp sẽ yên tâm hơn khi triển khai các nghĩa vụ liên quan đến hóa đơn điện tử.
Liên quan đến quản lý thuế đối với thương mại điện tử, bà Nguyễn Việt Hà cho rằng, cần rà soát lại quy định về trách nhiệm cung cấp thông tin của các bên liên quan. Đối với các tổ chức cung cấp thẻ quốc tế, việc yêu cầu cung cấp thông tin giao dịch là chưa phù hợp do họ không trực tiếp quản lý dữ liệu người dùng. Thay vào đó, nên xác định rõ vai trò của ngân hàng và tổ chức tín dụng - những đơn vị có quan hệ trực tiếp với khách hàng và nắm giữ thông tin giao dịch.
Đồng quan điểm, ông Bùi Ngọc Tuấn, Phó Tổng giám đốc Deloitte Việt Nam cho biết, một số quy định về công khai thông tin người nộp thuế cần được thiết kế theo hướng thận trọng hơn, đặc biệt là đối với các trường hợp chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế hoặc phát sinh yếu tố khách quan. Theo đó, cơ quan Thuế cần có cơ chế thông báo trước, tạo điều kiện để doanh nghiệp giải trình trong thời hạn hợp lý, tránh ảnh hưởng đến uy tín và quyền lợi hợp pháp của doanh nghiệp.
Cũng theo ông Bùi Ngọc Tuấn, quy định về thời hạn đăng ký thuế và thay đổi thông tin đăng ký thuế hiện nay còn khá ngắn, chưa phù hợp với thực tiễn, nhất là đối với người lao động nước ngoài.
“Việc duy trì thời hạn 10 ngày làm việc có thể gây khó khăn cho doanh nghiệp trong quá trình tuân thủ, làm gia tăng rủi ro vi phạm hành chính không đáng có”, ông Bùi Ngọc Tuấn nhận định và đề xuất cơ chế linh hoạt hơn.
Từ góc độ doanh nghiệp tư vấn, Công ty TNHH Dịch vụ Tư vấn Thuế Hinh Lam cho biết, quy định về khai bổ sung hồ sơ khai thuế còn tiềm ẩn nhiều vướng mắc, đặc biệt trong trường hợp phát sinh sau thanh tra, kiểm tra hoặc khi bên bán vi phạm về hóa đơn. Nếu không làm rõ tiêu chí áp dụng, rủi ro có thể bị chuyển sang bên mua, kể cả khi không có lỗi cố ý.
Bên cạnh đó, vấn đề quản lý thuế đối với thương mại điện tử và nền tảng số tiếp tục được đặt ra với yêu cầu hoàn thiện theo hướng cụ thể, dễ áp dụng.
Đại diện Hinh Lam nhấn mạnh rằng, nhiều giao dịch trên nền tảng số có tính chất phức hợp, khó phân định rõ bản chất, do đó cần có tiêu chí phân loại rõ ràng để tránh áp dụng sai nghĩa vụ thuế.
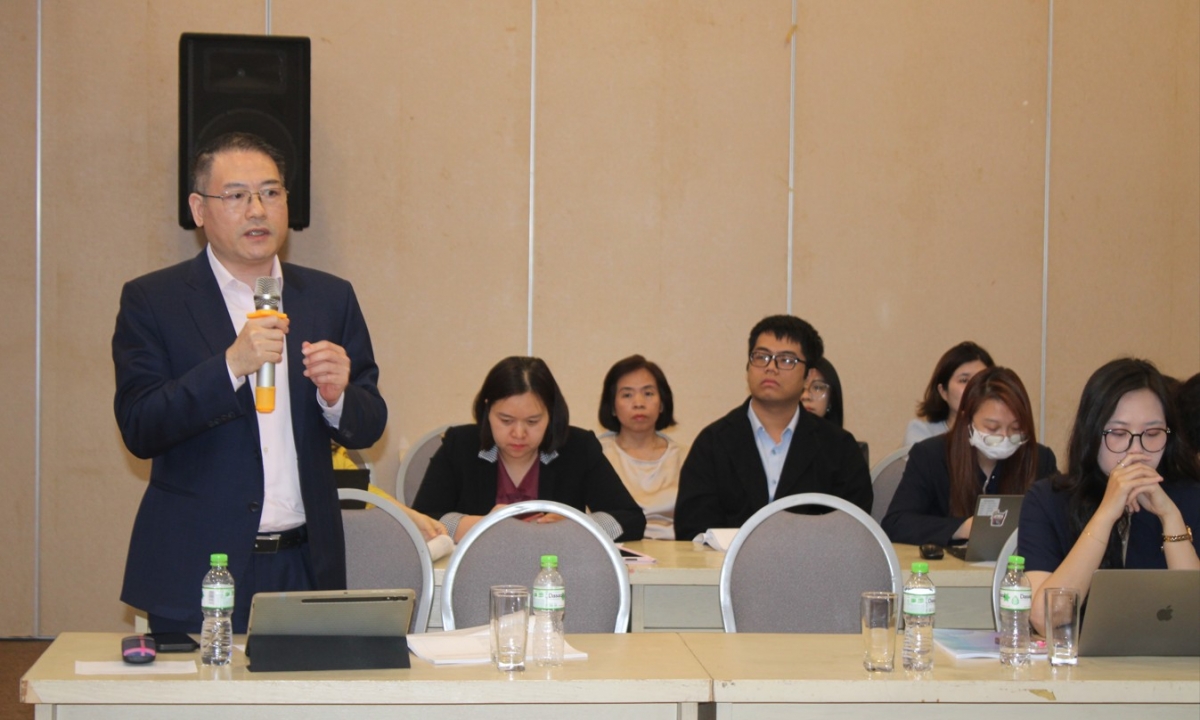 |
| Các đại biểu tích cực phát biểu, đóng góp nhiều ý kiến thiết thực tại hội thảo. |
Ngoài ra, các ý kiến cũng đề cập đến việc cần quy định rõ hơn về trách nhiệm trong trường hợp hệ thống điện tử gặp sự cố. Thực tế cho thấy, nhiều doanh nghiệp đã thực hiện đúng nghĩa vụ nhưng vẫn có nguy cơ bị xử phạt do lỗi kỹ thuật. Vì vậy, cần xác định rõ nguyên tắc không xử phạt trong các trường hợp này, đồng thời làm rõ giá trị pháp lý của các bằng chứng điện tử.
Kiến nghị giảm chi phí tuân thủ cho cho doanh nghiệp
Song song với yêu cầu hoàn thiện quy định, vấn đề giảm chi phí tuân thủ được các doanh nghiệp đặc biệt quan tâm, nhất là trong bối cảnh chuyển đổi số và gia tăng nghĩa vụ liên quan đến hóa đơn điện tử, thương mại điện tử.
Đại diện Công ty Luật TNHH Quốc tế BMVN cho biết, đề xuất quy định sàn thương mại điện tử phải lập hóa đơn thay cho người bán là hộ, cá nhân kinh doanh nếu người mua yêu cầu có thể tạo ra gánh nặng đáng kể cho doanh nghiệp. Theo phân tích của đơn vị này, nghĩa vụ xuất hóa đơn vốn thuộc về người bán theo Luật Quản lý thuế, việc chuyển sang cho bên thứ ba thực hiện là chưa có cơ sở pháp lý rõ ràng.
“Quy định này không chỉ phát sinh thêm thủ tục hành chính mà còn kéo theo chi phí vận hành hệ thống, nhân sự và rủi ro sai sót trong quá trình thực hiện”, đại diện BMVN nhấn mạnh.
Đơn vị này cũng dẫn số liệu cho thấy, với khoảng 166 triệu đơn hàng mỗi tháng trên các sàn thương mại điện tử, nếu chỉ 10-15% người mua yêu cầu hóa đơn, số lượng hóa đơn phát sinh thêm có thể lên tới hơn 800.000 hóa đơn mỗi ngày.
Từ đó, BMVN kiến nghị cơ quan soạn thảo cần cân nhắc kỹ lưỡng tác động của chính sách, đồng thời lấy ý kiến đầy đủ từ các đối tượng chịu ảnh hưởng trực tiếp trước khi ban hành quy định. Thay vì áp đặt nghĩa vụ, có thể thiết kế cơ chế phối hợp cung cấp thông tin để người bán chủ động thực hiện việc xuất hóa đơn.
Ở góc độ khác, các chuyên gia cũng cho rằng việc mở rộng nghĩa vụ khấu trừ và nộp thuế thay trên nền tảng số cần được thiết kế hợp lý để tránh chồng chéo. Nếu không phân loại rõ các loại thu nhập như bán hàng, quảng cáo, nội dung số hay tiếp thị liên kết, sẽ dễ dẫn đến việc áp dụng sai nghĩa vụ thuế, làm tăng chi phí tuân thủ cho cả doanh nghiệp và cơ quan quản lý.
Ngoài ra, quy định về hóa đơn điện tử khởi tạo từ máy tính tiền cũng được đánh giá là phù hợp với xu thế quản lý hiện đại, song cần có lộ trình và hỗ trợ kỹ thuật cụ thể. Nhiều doanh nghiệp phản ánh chi phí đầu tư thiết bị, yêu cầu tích hợp hệ thống và xử lý giao dịch sau bán hàng vẫn là thách thức lớn nếu không có hướng dẫn chi tiết.
Một vấn đề khác được nhấn mạnh là việc tra cứu và chia sẻ dữ liệu hóa đơn điện tử giữa các cơ quan. Doanh nghiệp cho rằng cần nâng cao tính liên thông dữ liệu, tránh tình trạng đã có thông tin trên hệ thống nhưng vẫn phải cung cấp lại hồ sơ, gây tốn kém thời gian và chi phí.
Tổng hợp các ý kiến tại hội thảo cho thấy, cộng đồng doanh nghiệp kỳ vọng các dự thảo Nghị định sẽ tiếp tục được hoàn thiện theo hướng minh bạch, đồng bộ và lấy người nộp thuế làm trung tâm. Việc giảm gánh nặng tuân thủ không chỉ giúp doanh nghiệp tiết kiệm chi phí mà còn góp phần nâng cao hiệu quả quản lý thuế, thúc đẩy môi trường kinh doanh lành mạnh, bền vững.