Đây là quan điểm của nhiều đại diện hiệp hội, doanh nghiệp đưa ra tại Hội thảo góp ý hoàn thiện dự thảo Nghị định về Luật Quản lý thuế và hóa đơn điện tử do Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) phối hợp với Cục Thuế (Bộ Tài chính) tổ chức.
 |
| Đại diện Cục Thuế trả lời, giải đáp thắc mắc của đại diện các hiệp hội, doanh nghiệp. |
Nhiều vướng mắc từ thực tiễn hoạt động doanh nghiệp
Trong bối cảnh kinh tế số phát triển nhanh, việc hoàn thiện các quy định về hóa đơn, chứng từ điện tử và quản lý thuế được xác định là yêu cầu cấp thiết, nhằm nâng cao hiệu quả quản lý nhà nước, đồng thời tạo thuận lợi cho doanh nghiệp trong tuân thủ pháp luật.
Trên cơ sở đó, cơ quan soạn thảo đang xây dựng hai dự thảo Nghị định quan trọng liên quan trực tiếp đến hoạt động sản xuất, kinh doanh của doanh nghiệp.Một trong những nội dung được các hiệp hội, doanh nghiệp quan tâm là quy định về thời điểm lập hóa đơn đối với các dịch vụ đặc thù phát sinh thường xuyên, liên tục và cần thời gian đối soát dữ liệu.
Ông Nguyễn Đức Thành, Chủ tịch Hiệp hội Hoa tiêu Hàng hải Việt Nam cho biết, hoạt động hoa tiêu là dịch vụ hỗ trợ trực tiếp cho vận tải đường thủy, phát sinh gắn với lịch trình tàu thuyền và cần quá trình tổng hợp, xác nhận số liệu giữa nhiều bên.
Theo phân tích của Hiệp hội, quy định hiện hành yêu cầu thời điểm lập hóa đơn là thời điểm hoàn thành đối soát dữ liệu giữa các bên, nhưng giới hạn không quá 7 ngày của tháng sau, hoặc 7 ngày kể từ khi kết thúc kỳ quy ước. Quy định này trong thực tế còn chưa phù hợp với đặc thù ngành nghề, khi việc đối soát dữ liệu có thể kéo dài hơn do phụ thuộc nhiều chủ thể liên quan.
Từ đó, Hiệp hội kiến nghị cơ quan soạn thảo nghiên cứu bổ sung hướng dẫn cụ thể hơn, tạo cơ chế linh hoạt nhằm bảo đảm tính khả thi, tránh phát sinh rủi ro vi phạm cho doanh nghiệp dù không cố ý.
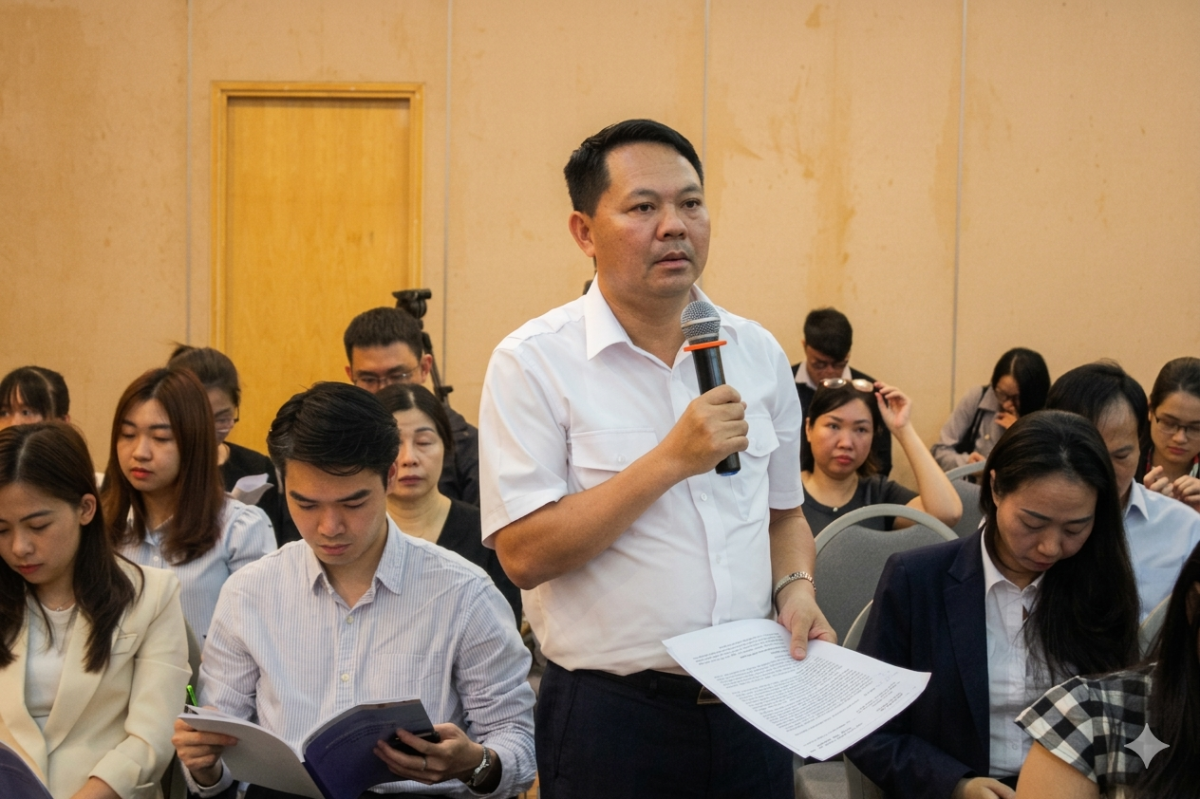 |
| Ông Nguyễn Đức Thành, Chủ tịch Hiệp hội Hoa tiêu Hàng hải Việt Nam phát biểu tại hội thảo. |
Ở góc độ rộng hơn, nhiều ý kiến cho rằng các quy định về hóa đơn điện tử hiện nay đang có xu hướng “đồng nhất” giữa các loại hình giao dịch, trong khi thực tiễn lại rất đa dạng. Điều này dẫn đến việc doanh nghiệp phải thực hiện các thủ tục không cần thiết, làm tăng chi phí tuân thủ. Đáng chú ý, vấn đề xuất hóa đơn đối với hàng hóa tiêu dùng nội bộ, cho vay, cho mượn cũng được nhiều doanh nghiệp phản ánh.
Theo ông Nguyễn Đức Thuận, Chủ tịch Hội các Nhà quản trị doanh nghiệp Việt Nam, quy định yêu cầu xuất hóa đơn trong các trường hợp này không phản ánh đúng bản chất giao dịch, bởi không phát sinh giá trị gia tăng. Việc này không chỉ làm tăng thủ tục hành chính mà còn gây vướng mắc trong kê khai, hoàn thuế giá trị gia tăng.
Đồng quan điểm, bà Diệp Thị Hảo, Trưởng bộ phận Thuế - Công ty Panasonic Việt Nam cho rằng, việc yêu cầu lập hóa đơn và kê khai thuế đối với hàng hóa cho mượn có thể tạo ra gánh nặng không cần thiết, trong khi mục tiêu quản lý hoàn toàn có thể đạt được bằng các công cụ khác.
Theo doanh nghiệp, cần điều chỉnh quy định theo hướng phù hợp với bản chất kinh tế của giao dịch, giảm chi phí tuân thủ nhưng vẫn đảm bảo hiệu quả quản lý thuế. Ngoài ra, một số vướng mắc liên quan đến khoảng trống pháp lý trong xác định nghĩa vụ thuế đối với doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam cũng được nêu ra.
Các ý kiến nêu rõ, việc thiếu hướng dẫn rõ ràng có thể dẫn đến rủi ro trong xác định nghĩa vụ thuế, đồng thời gây khó khăn cho cả doanh nghiệp và cơ quan quản lý.
Hoàn thiện chính sách theo hướng minh bạch, khả thi
Bên cạnh việc chỉ ra những vướng mắc, các hiệp hội, doanh nghiệp cũng đưa ra nhiều kiến nghị cụ thể nhằm hoàn thiện dự thảo Nghị định. Một trong những đề xuất quan trọng là cần làm rõ phạm vi đối tượng chịu thuế đối với các tổ chức, cá nhân nước ngoài hoạt động trên nền tảng số.
Theo ông Nguyễn Đức Thuận, Chủ tịch Hội các Nhà quản trị doanh nghiệp Việt Nam, quy định hiện nay có thể được hiểu theo nghĩa rất rộng, dẫn đến nguy cơ áp dụng không thống nhất. Do đó, cần giới hạn rõ đối tượng là các dịch vụ số được cung cấp hoàn toàn tự động trên nền tảng, như quảng cáo trực tuyến, dịch vụ trung gian số hoặc dịch vụ dữ liệu.
Đối với quy định về thời hạn đăng ký thuế và cập nhật thông tin, đại diện doanh nghiệp và tổ chức tư vấn cho rằng, thời hạn 10 ngày làm việc là tương đối ngắn, đặc biệt trong các trường hợp liên quan đến người lao động nước ngoài hoặc hồ sơ phức tạp. Việc kéo dài hoặc bổ sung cơ chế linh hoạt sẽ giúp doanh nghiệp tuân thủ tốt hơn, hạn chế rủi ro vi phạm hành chính.
Một nội dung khác được các đại biểu quan tâm là việc công khai thông tin người nộp thuế. Theo ý kiến từ cộng đồng doanh nghiệp, cần bổ sung quy trình thông báo trước khi công khai để người nộp thuế có cơ hội giải trình hoặc khắc phục, tránh ảnh hưởng đến uy tín và quyền lợi hợp pháp.
Liên quan đến cơ chế thu thuế đối với doanh nghiệp nước ngoài, nhiều ý kiến đề nghị tiếp tục duy trì hoặc bổ sung hướng dẫn về thuế nhà thầu nhằm bảo đảm tính liên tục và tránh thất thu ngân sách. Bên cạnh đó, cần có quy định rõ ràng để doanh nghiệp Việt Nam thực hiện nghĩa vụ khấu trừ, nộp thay một cách thống nhất.
Tổng hợp các ý kiến tại hội thảo cho thấy, cộng đồng doanh nghiệp không chỉ quan tâm đến việc tuân thủ quy định pháp luật mà còn mong muốn chính sách thuế được xây dựng dựa trên cơ sở thực tiễn, dễ áp dụng và minh bạch.
Việc hoàn thiện các dự thảo Nghị định lần này được kỳ vọng sẽ góp phần tạo lập môi trường pháp lý ổn định, hỗ trợ doanh nghiệp phát triển trong bối cảnh chuyển đổi số mạnh mẽ, đồng thời nâng cao hiệu quả quản lý thuế của nhà nước.