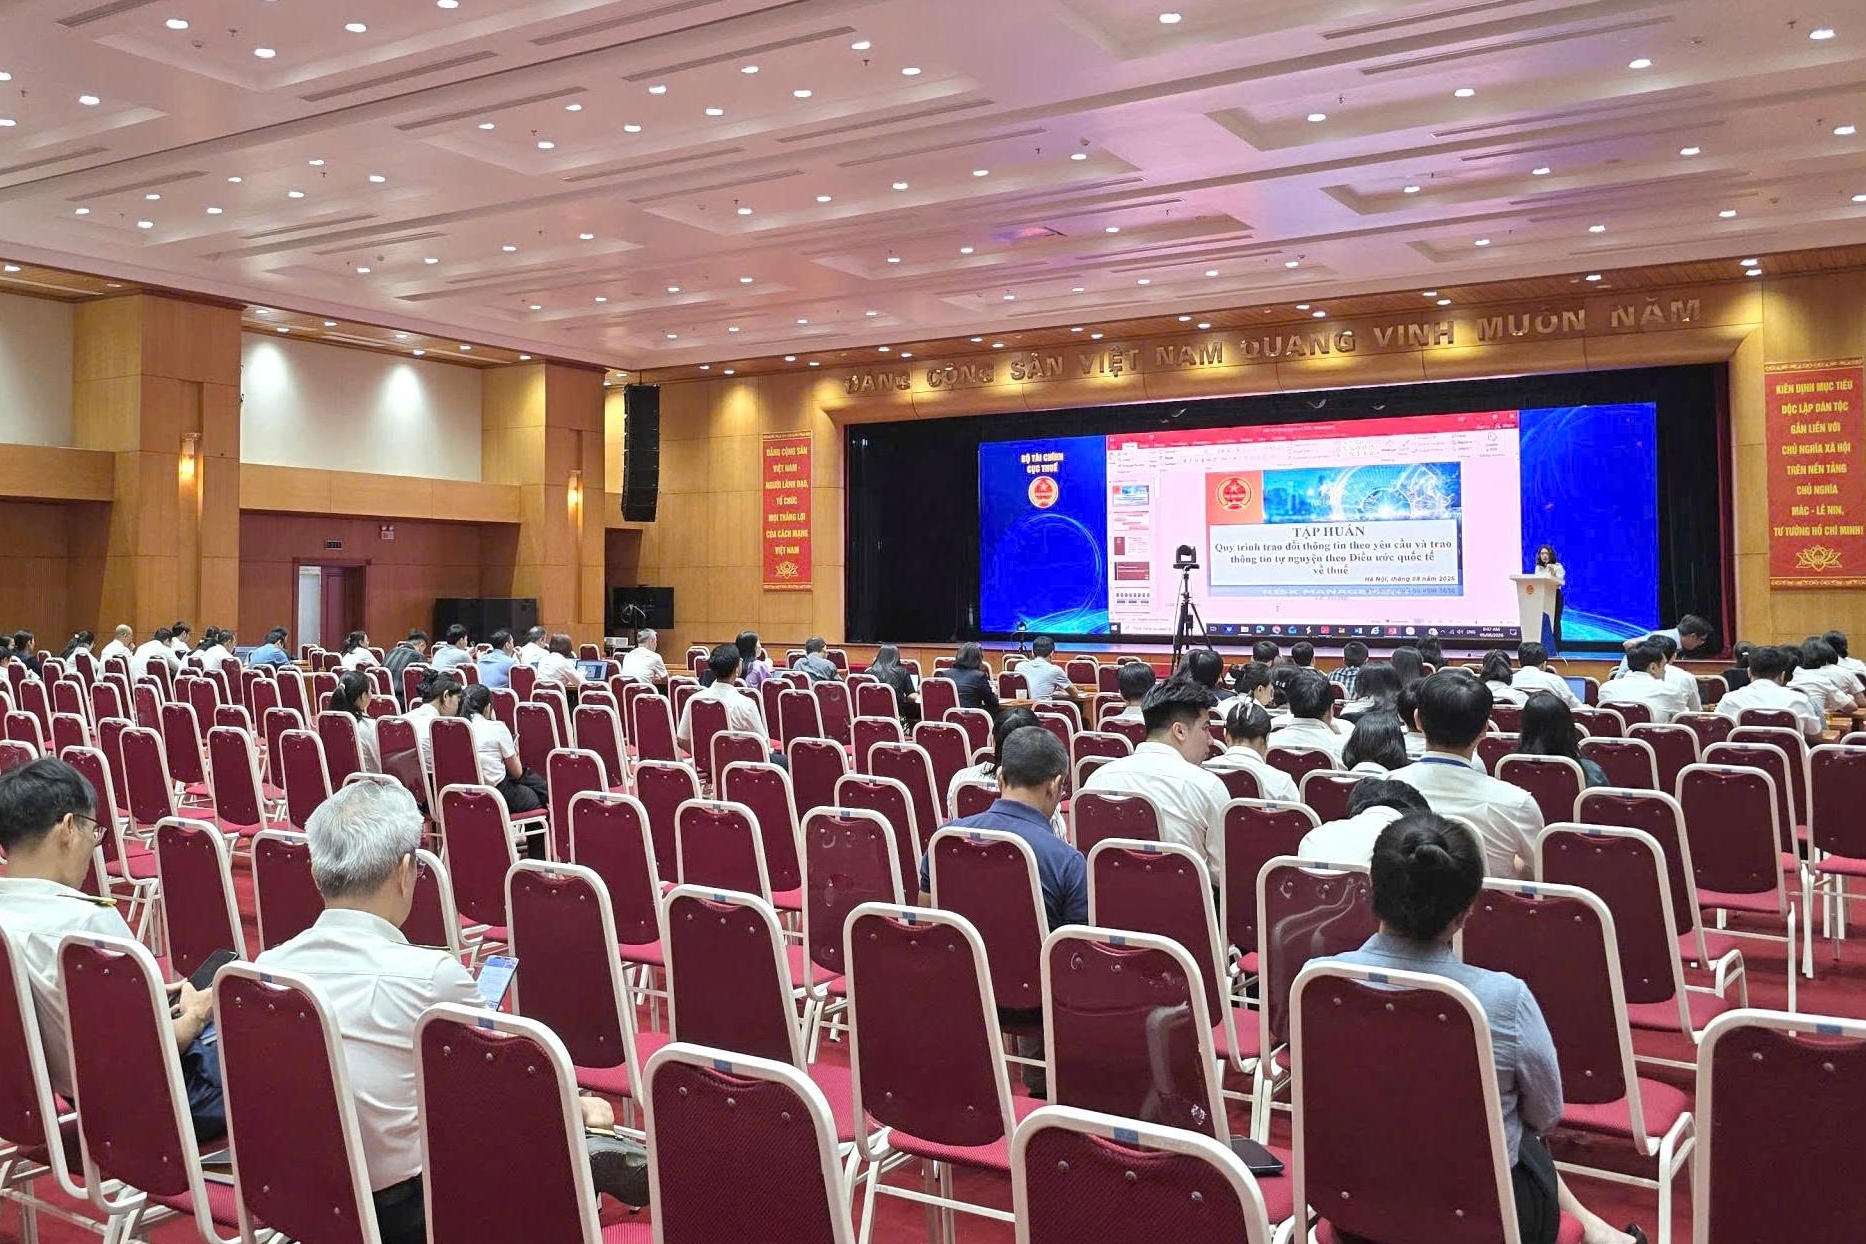
Việc trao đổi thông tin, chứng từ điện tử giữa Việt Nam với các nước, vùng lãnh thổ được Nghị định số 336/2026/NĐ-CP đặt trong khuôn khổ các thỏa thuận, điều ước quốc tế mà Việt Nam ký kết, tham gia với Cổng thông tin một cửa quốc gia là đầu mối kết nối, tiếp nhận và trao đổi dữ liệu.
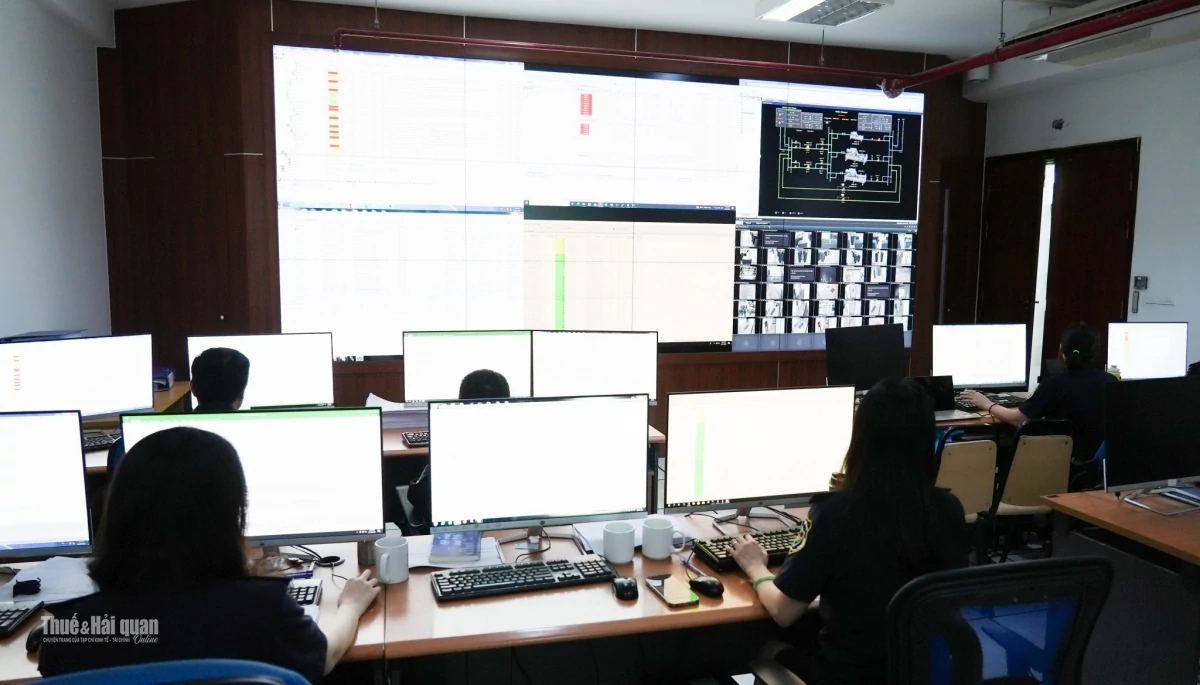 |
| Việc trao đổi chứng từ điện tử trong khuôn khổ ASEAN được đặt trên cơ sở các cam kết quốc tế. Ảnh: Cục Hải quan |
Gắn với cam kết quốc tế
Nghị định số 336/2026/NĐ-CP dành Chương V quy định việc thực hiện các thỏa thuận, điều ước quốc tế về trao đổi thông tin, chứng từ điện tử để thực hiện thủ tục hành chính theo Cơ chế một cửa quốc gia. Các quy định này tập trung vào cơ sở thực hiện trao đổi, giá trị pháp lý của thông tin, chứng từ điện tử và trách nhiệm của các cơ quan quản lý.
Theo Điều 44 Nghị định số 336/2026/NĐ-CP, Cổng thông tin một cửa quốc gia là đầu mối tiếp nhận, trao đổi thông tin, chứng từ điện tử giữa Việt Nam với các nước, vùng lãnh thổ có ký kết thỏa thuận, điều ước quốc tế về trao đổi thông tin, chứng từ điện tử với Việt Nam.
Như vậy, việc trao đổi dữ liệu xuyên biên giới được đặt trên cơ sở các cam kết quốc tế, thay vì hình thành một cơ chế trao đổi độc lập. Cổng thông tin một cửa quốc gia thực hiện vai trò đầu mối kết nối, còn nội dung, phạm vi trao đổi và việc sử dụng dữ liệu phải phù hợp với thỏa thuận, điều ước quốc tế tương ứng.
Đại diện Ban Pháp chế (Cục Hải quan) cho rằng, việc trao đổi dữ liệu với nước ngoài phải được đặt trong phạm vi của thỏa thuận hoặc điều ước quốc tế tương ứng. Cổng thông tin là đầu mối trao đổi, còn nội dung, phạm vi sử dụng và giá trị của dữ liệu phải tuân thủ cam kết pháp lý giữa các bên.
Đây là điểm có ý nghĩa đối với quá trình số hóa thủ tục hành chính xuyên biên giới. Bởi khả năng truyền nhận một chứng từ điện tử mới chỉ giải quyết yêu cầu về mặt kỹ thuật; để chứng từ được sử dụng trong quá trình giải quyết thủ tục còn phải đáp ứng các điều kiện pháp lý.
Điều 45 của Nghị định số 336/2026/NĐ-CP quy định cụ thể về giá trị pháp lý của thông tin và chứng từ điện tử được trao đổi theo thỏa thuận, điều ước quốc tế. Theo đó, thông tin, chứng từ điện tử được trao đổi giữa cơ quan nhà nước Việt Nam với cơ quan, tổ chức có thẩm quyền của nước ngoài được công nhận giá trị pháp lý khi đáp ứng các điều kiện theo quy định.
Trong đó, thông tin, chứng từ điện tử phải đáp ứng điều kiện được quy định tại thỏa thuận quốc tế, điều ước quốc tế mà Việt Nam ký kết, tham gia; được công nhận giá trị pháp lý như chứng từ giấy tại thỏa thuận, điều ước quốc tế và đáp ứng điều kiện quy định tại khoản 3 Điều 14 Nghị định số 336/2026/NĐ-CP.
Điều này cho thấy Nghị định số 336/2026/NĐ-CP phân định rõ trao đổi dữ liệu và công nhận giá trị pháp lý của dữ liệu. Một chứng từ được truyền nhận qua hệ thống không đồng nghĩa với việc chứng từ đó đương nhiên có giá trị pháp lý trong mọi trường hợp. Giá trị pháp lý phải được xác lập trên cơ sở các điều kiện đã được quy định.
Cách tiếp cận này cũng đặt ra yêu cầu đồng bộ giữa kết nối kỹ thuật và khuôn khổ pháp lý. Dữ liệu chỉ thực sự phát huy giá trị trong cải cách thủ tục khi cơ quan tiếp nhận có căn cứ pháp lý để sử dụng dữ liệu đó trong quy trình xử lý.
Liên thông trong ASEAN
Đối với Cơ chế một cửa ASEAN, Điều 46 Nghị định số 336/2026/NĐ-CP quy định việc trao đổi thông tin, chứng từ điện tử thông qua Cổng thông tin một cửa quốc gia phải phù hợp với các thỏa thuận quốc tế mà Việt Nam là thành viên.
Theo quy định này, thông tin, dữ liệu được trao đổi và chia sẻ thông qua môi trường Cơ chế một cửa ASEAN được sử dụng để thực hiện thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh theo các thỏa thuận quốc tế mà Việt Nam là thành viên. Dữ liệu cũng được chia sẻ với các bộ quản lý ngành, lĩnh vực theo thẩm quyền.
| Chương V Nghị định số 336/2026/NĐ-CP không chỉ đặt vấn đề kết nối hệ thống, mà đồng thời xác lập cơ sở cho công nhận và sử dụng thông tin, chứng từ điện tử. Đây là nền tảng để Cơ chế một cửa ASEAN tiếp tục được triển khai theo hướng liên thông dữ liệu, hỗ trợ thực hiện thủ tục hải quan và từng bước đơn giản hóa hồ sơ, thủ tục trong hoạt động xuất nhập khẩu, quá cảnh. |
Điểm đáng chú ý là dữ liệu sau khi được trao đổi không chỉ dừng ở khâu truyền nhận giữa các hệ thống. Nghị định đã quy định việc sử dụng và chia sẻ dữ liệu trong quá trình thực hiện thủ tục, qua đó gắn trao đổi điện tử với hoạt động xử lý hồ sơ.
Theo Luật sư Phan Hoài Nam, Giám đốc Công ty TNHH tư vấn W&A, giá trị của trao đổi dữ liệu xuyên biên giới không chỉ nằm ở khả năng kết nối. Điều quan trọng là dữ liệu được trao đổi phải có cơ sở để được cơ quan có thẩm quyền sử dụng trong thủ tục tương ứng, và cơ sở đó nằm trong các cam kết quốc tế.
Khoản 3 Điều 46 Nghị định số 336/2026/NĐ-CP quy định thông tin và chứng từ được truyền, trao đổi theo Cơ chế một cửa ASEAN được cơ quan Hải quan sử dụng để thực hiện thủ tục hải quan đối với hàng hóa xuất nhập khẩu, quá cảnh; đồng thời được chia sẻ với các cơ quan quản lý nhà nước thuộc các bộ, ngành theo thẩm quyền.
Như vậy, cơ chế được thiết kế theo chuỗi trao đổi - chia sẻ - sử dụng dữ liệu. Đối với Hải quan, thông tin, chứng từ điện tử từ phía đối tác có thể được đưa vào quá trình thực hiện thủ tục hải quan theo khuôn khổ cam kết quốc tế và quy định pháp luật.
Để bảo đảm cơ chế vận hành thống nhất, Điều 47 Nghị định số 336/2026/NĐ-CP phân định trách nhiệm giữa Bộ Tài chính và các bộ quản lý ngành, lĩnh vực.
Bộ Tài chính có trách nhiệm chủ trì, phối hợp với các bộ quản lý ngành, lĩnh vực xây dựng và triển khai Cổng thông tin một cửa quốc gia để thực hiện Cơ chế một cửa ASEAN và trao đổi thông tin, chứng từ điện tử với nước ngoài có ký kết thỏa thuận, điều ước quốc tế về trao đổi thông tin, chứng từ điện tử với Việt Nam.
Đồng thời, Bộ Tài chính có trách nhiệm đề xuất việc công nhận lẫn nhau đối với thông tin và chứng từ điện tử được trao đổi với các quốc gia, vùng lãnh thổ có ký kết thỏa thuận, điều ước quốc tế với Việt Nam. Mục tiêu là đơn giản hóa hồ sơ, chứng từ và thủ tục hành chính đối với hàng hóa xuất nhập khẩu, quá cảnh và người, phương tiện vận tải xuất nhập cảnh, quá cảnh.
Các bộ quản lý ngành, lĩnh vực có trách nhiệm phối hợp với Bộ Tài chính trong trao đổi thông tin, chứng từ điện tử thuộc lĩnh vực quản lý trên Cổng thông tin một cửa quốc gia.
Sự phân định này cho thấy Cơ chế một cửa ASEAN được tổ chức theo hướng một đầu mối kết nối, các cơ quan phối hợp xử lý theo chức năng, thẩm quyền. Đây cũng là cơ sở để việc trao đổi dữ liệu điện tử không tách rời quá trình giải quyết thủ tục hành chính.
Với doanh nghiệp, ý nghĩa của cơ chế nằm ở khả năng giảm yêu cầu về hồ sơ, chứng từ khi dữ liệu đã được trao đổi và được công nhận theo các cam kết tương ứng. Với cơ quan quản lý, việc hình thành dòng dữ liệu điện tử xuyên biên giới tạo điều kiện khai thác thông tin phục vụ xử lý thủ tục theo phạm vi được pháp luật quy định.