

Doanh nghiệp cần xác định đúng diện kiểm tra hiệu suất năng lượng
Cục Hải quan đề nghị doanh nghiệp liên hệ cơ quan quản lý chuyên ngành để xác định hàng hóa nhập khẩu có thuộc diện kiểm tra hiệu suất năng lượng, dán nhãn năng lượng hay không.


 |
| Phạm vi áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan Thuế được mở rộng thêm với một số trường hợp. |
Hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm phải áp dụng hóa đơn điện tử
Một trong những điểm mới nổi bật của Nghị định 254/2026/NĐ-CP quy định chi tiết thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử vừa được Chính phủ ban hành đã mở rộng đáng kể phạm vi áp dụng hóa đơn điện tử.
Theo quy định, đối tượng áp dụng Nghị định bao gồm doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, chi nhánh, văn phòng đại diện của doanh nghiệp nước ngoài tại Việt Nam; hộ kinh doanh, cá nhân kinh doanh; đơn vị sự nghiệp công lập có bán hàng hóa, cung cấp dịch vụ; tổ chức không phải doanh nghiệp nhưng có hoạt động kinh doanh; tổ chức nước ngoài, bao gồm cả chủ quản nền tảng thương mại điện tử và nền tảng số ở nước ngoài có phát sinh doanh thu chịu thuế tại Việt Nam khi đăng ký tự nguyện sử dụng hóa đơn điện tử.
Nghị định cũng phân định rõ các trường hợp sử dụng hóa đơn điện tử có mã của cơ quan Thuế và hóa đơn điện tử không có mã của cơ quan Thuế.
Trong đó, các doanh nghiệp hoạt động trong các lĩnh vực như điện lực, xăng dầu, bưu chính, viễn thông, nước sạch, tài chính, ngân hàng, chứng khoán, tài sản mã hóa, bảo hiểm, y tế, thương mại điện tử, siêu thị, vận tải hàng không, đường bộ, đường sắt, đường biển, đường thủy… nếu đáp ứng đầy đủ điều kiện về hạ tầng công nghệ thông tin, phần mềm kế toán, phần mềm lập hóa đơn và kết nối dữ liệu với cơ quan Thuế thì được sử dụng hóa đơn điện tử không có mã của cơ quan Thuế, trừ trường hợp thuộc diện rủi ro cao về thuế hoặc đăng ký sử dụng hóa đơn có mã.
Đáng chú ý, Nghị định tiếp tục mở rộng phạm vi áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan Thuế.
Theo đó, các tổ chức, hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng như trung tâm thương mại, siêu thị, bán lẻ, ăn uống, nhà hàng, khách sạn, vận tải hành khách, dịch vụ nghệ thuật, vui chơi giải trí, chiếu phim và nhiều dịch vụ phục vụ cá nhân khác thuộc diện sử dụng loại hóa đơn này.
Một điểm đáng chú ý khác là hộ kinh doanh, cá nhân kinh doanh có doanh thu hàng năm trên 1 tỷ đồng hoặc kinh doanh tài sản phải đăng ký quyền sở hữu, quyền sử dụng khi bán bắt buộc phải áp dụng hóa đơn điện tử có mã của cơ quan Thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan Thuế.
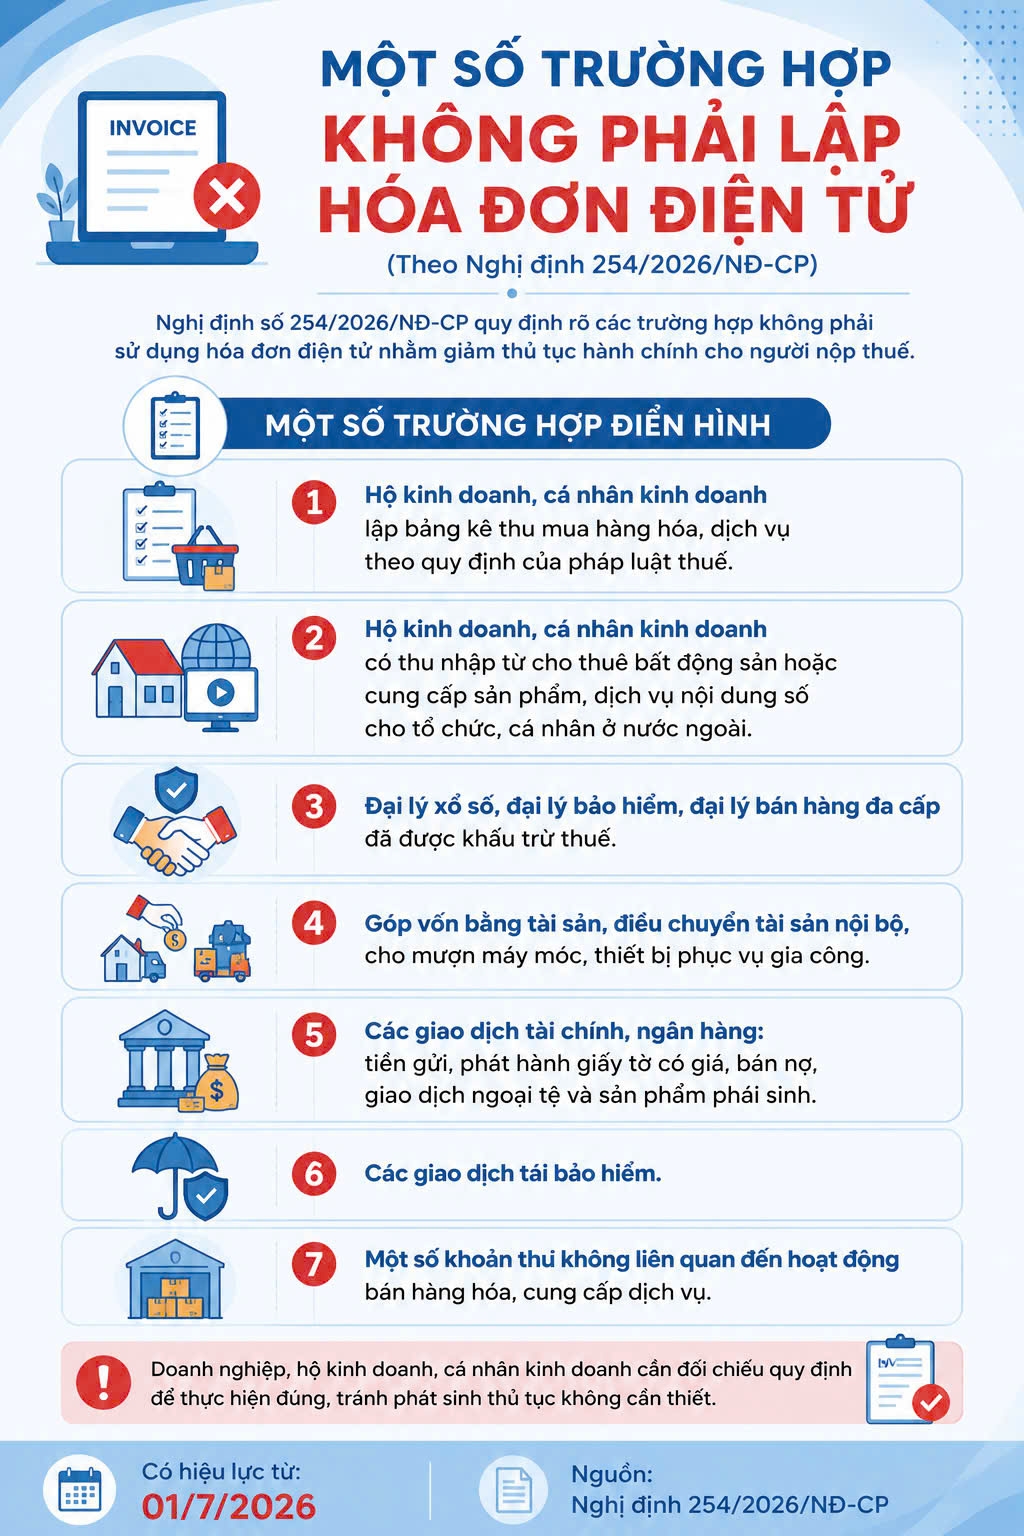 |
| Nghị định quy định cụ thể trường hợp không phải lập hóa đơn điện tử. Thiết kế: TN. |
Đối với hộ kinh doanh, cá nhân kinh doanh không thuộc diện bắt buộc nhưng có nhu cầu thì vẫn được đăng ký sử dụng hóa đơn điện tử theo quy định.
Việc mở rộng diện áp dụng hóa đơn điện tử được đánh giá là bước đi quan trọng nhằm đồng bộ với chủ trương chuyển đổi số trong quản lý thuế, giúp dữ liệu doanh thu được truyền trực tiếp về cơ quan Thuế, tăng tính minh bạch trong giao dịch, đồng thời tạo môi trường kinh doanh bình đẳng giữa doanh nghiệp và hộ kinh doanh.
Làm rõ các trường hợp không phải áp dụng
Không chỉ mở rộng đối tượng sử dụng, Nghị định 254/2026/NĐ-CP còn hoàn thiện toàn diện hệ thống hóa đơn điện tử với nhiều quy định mới về loại hóa đơn, thời điểm lập hóa đơn và các trường hợp không phải sử dụng hóa đơn điện tử.
Theo đó, ngoài hóa đơn giá trị gia tăng và hóa đơn bán hàng, Nghị định bổ sung quy định về hóa đơn thương mại điện tử áp dụng đối với hoạt động xuất khẩu khi đáp ứng điều kiện truyền dữ liệu điện tử đến cơ quan Thuế.
Trường hợp không đáp ứng điều kiện truyền dữ liệu, người xuất khẩu vẫn được lựa chọn sử dụng hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử theo quy định.
| Điều khoản thi hành Nghị định số 254/2026/NĐ-CP có hiệu lực thi hành từ ngày 1/7/2026. Kể từ thời điểm này, Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 quy định về hóa đơn, chứng từ và Nghị định số 70/2025/NĐ-CP ngày 20/3/2025 sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP hết hiệu lực thi hành. Các quy định chuyển tiếp được thực hiện theo Điều khoản thi hành của Nghị định nhằm bảo đảm việc sử dụng hóa đơn điện tử không bị gián đoạn khi chuyển sang áp dụng quy định mới. |
Bên cạnh đó, Nghị định còn quy định cụ thể các loại hóa đơn điện tử bán tài sản công; hóa đơn điện tử bán hàng dự trữ quốc gia; tem, vé, thẻ điện tử theo định dạng chuẩn dữ liệu; đồng thời xác định các chứng từ như phiếu xuất kho kiêm vận chuyển nội bộ, phiếu xuất kho hàng gửi bán đại lý được đăng ký, sử dụng và quản lý tương tự hóa đơn.
Những quy định này góp phần hoàn thiện hệ thống chứng từ điện tử theo hướng thống nhất, hiện đại và đáp ứng yêu cầu quản lý trên môi trường số.
Đối với hóa đơn điện tử khởi tạo từ máy tính tiền, Nghị định tiếp tục quy định theo hướng tạo thuận lợi cho người bán.
Hóa đơn được nhận diện là hóa đơn khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, không bắt buộc phải có chữ ký số và được xác định là chứng từ hợp pháp để tính chi phí khi xác định nghĩa vụ thuế nếu đáp ứng đầy đủ quy định.
Đáng chú ý, Nghị định cũng quy định rõ những trường hợp không phải sử dụng hóa đơn điện tử nhằm tránh phát sinh thủ tục hành chính không cần thiết.
Trong đó có hộ kinh doanh, cá nhân kinh doanh lập bảng kê thu mua hàng hóa, dịch vụ theo quy định của pháp luật thuế; hộ kinh doanh, cá nhân kinh doanh có thu nhập từ cho thuê bất động sản hoặc cung cấp sản phẩm, dịch vụ nội dung số cho tổ chức, cá nhân ở nước ngoài; đại lý xổ số, đại lý bảo hiểm, đại lý bán hàng đa cấp đã được khấu trừ thuế.
Ngoài ra còn có các giao dịch tái bảo hiểm, tiền gửi, phát hành giấy tờ có giá, bán nợ, giao dịch ngoại tệ và sản phẩm phái sinh.
Việc góp vốn bằng tài sản, điều chuyển tài sản nội bộ, cho mượn máy móc, thiết bị phục vụ gia công và một số khoản thu không liên quan đến hoạt động bán hàng hóa, cung cấp dịch vụ cũng thuộc diện không phải lập hóa đơn điện tử.
Như vậy, sau hơn 5 năm triển khai, các quy định về hóa đơn điện tử tại Nghị định số 123/2020/NĐ-CP đã góp phần nâng cao hiệu quả quản lý thuế, tăng cường tính minh bạch, hỗ trợ doanh nghiệp giảm chi phí liên quan đến in ấn, lưu trữ và sử dụng hóa đơn, đồng thời hạn chế rủi ro so với hóa đơn giấy. Bên cạnh đó, dữ liệu hóa đơn điện tử cũng được xác định là một trong những nền tảng quan trọng trong xây dựng cơ sở dữ liệu quốc gia về tài chính.
So với Nghị định 123/2020/NĐ-CP, Nghị định số 254/2026/NĐ-CP đã rút gọn một số điều, qua đó loại bỏ các nội dung trùng lặp. Các quy định mới bảo đảm rõ ràng, minh bạch, dễ hiểu, dễ thực hiện, phù hợp với thực tiễn hoạt động của người nộp thuế, đồng thời vẫn đáp ứng yêu cầu quản lý chặt chẽ, chống thất thu và gian lận thuế.