Đây là quan điểm, khuyến nghị của nhiều đại diện hiệp hội, doanh nghiệp đưa ra tại Hội thảo góp ý hoàn thiện dự thảo Nghị định quy định chi tiết Luật Quản lý thuế và hóa đơn điện tử, do Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) phối hợp với Cục Thuế (Bộ Tài chính) tổ chức mới đây.
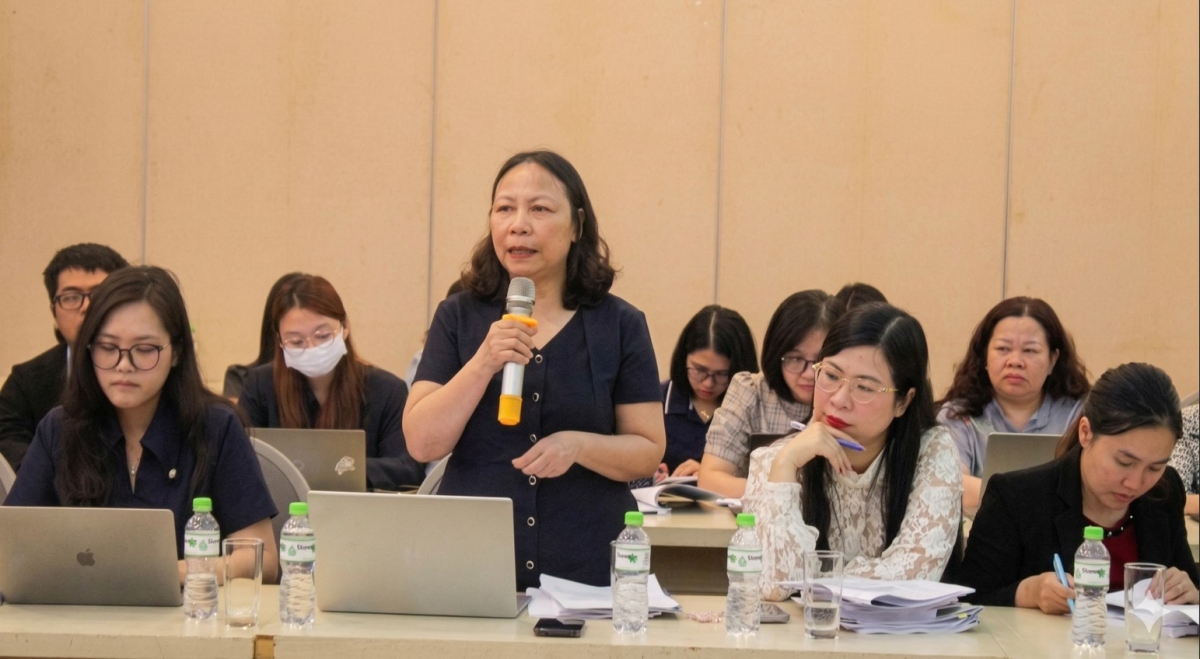 |
| Bà Lê Thị Duyên Hải, Phó Chủ tịch kiêm Tổng thư ký Hội Tư vấn Thuế Việt Nam phát biểu, đóng góp ý kiến tại hội thảo. |
Nhận diện vướng mắc từ thực tiễn phát sinh
Đi sâu vào phân tích dự thảo Nghị định, bà Lê Thị Duyên Hải, Phó Chủ tịch kiêm Tổng thư ký Hội Tư vấn Thuế Việt Nam đánh giá cao những nỗ lực của cơ quan soạn thảo trong việc cải cách thủ tục, thúc đẩy chuyển đổi số và bổ sung nhiều quy định hỗ trợ người nộp thuế. Đặc biệt, việc mở rộng các trường hợp không phải khai thuế, tăng cường chia sẻ dữ liệu giữa các cơ quan nhà nước đã góp phần giảm đáng kể gánh nặng hành chính.
Tuy nhiên, từ thực tiễn triển khai, bà Hải cho rằng, một số nội dung cần tiếp tục làm rõ để tránh phát sinh rủi ro. Trước hết là cơ chế công khai thông tin người nộp thuế. Theo đó, việc công khai cần phân định rõ giữa thông tin phục vụ cảnh báo trong giao dịch kinh tế và thông tin vi phạm pháp luật. Đặc biệt, các trạng thái như ngừng sử dụng hóa đơn phải được cập nhật kịp thời để bên mua nhận diện rủi ro, tránh ảnh hưởng đến quyền lợi khấu trừ thuế.
Một vấn đề đáng chú ý khác là chế tài xử lý vi phạm. Dự thảo Nghị định đã bổ sung nhiều quy định theo hướng tăng cường kỷ cương, song cần phân loại rõ mức độ vi phạm. Với những sai sót mang tính hành chính, không ảnh hưởng đến nghĩa vụ thuế, nên ưu tiên nhắc nhở thay vì xử phạt nặng. Ngược lại, các trường hợp cố tình vi phạm, đã được cảnh báo nhiều lần, cần áp dụng chế tài nghiêm khắc.
Liên quan đến nghĩa vụ thuế và cưỡng chế, bà Hải bày tỏ băn khoăn về quy định hoãn xuất cảnh. Đây là biện pháp có tác động lớn đến quyền cá nhân, do đó cần quy định rõ tiêu chí áp dụng, mức độ ảnh hưởng đến ngân sách nhà nước, đồng thời bảo đảm công bằng giữa người nộp thuế trong và ngoài nước. Đặc biệt, khi người nộp thuế đã hoàn thành nghĩa vụ, hệ thống cần cập nhật ngay để tránh phát sinh vướng mắc khi họ làm thủ tục xuất cảnh tại sân bay, cửa khẩu.
Ở góc độ hoàn thuế, miễn giảm thuế, bà Hải chỉ ra khoảng trống về thời gian xử lý hồ sơ. Nếu như trước đây tổng thời gian được xác định rõ là 40 ngày, thì dự thảo Nghị định lại chưa quy định cụ thể giai đoạn từ khi tiếp nhận hồ sơ đến khi tiến hành kiểm tra. Điều này có thể dẫn tới thiếu minh bạch trong thực thi và ảnh hưởng quyền lợi người nộp thuế.
Đối với dự thảo Nghị định về hóa đơn điện tử, nhiều điểm mới được đánh giá tích cực như bổ sung trường hợp không phải lập hóa đơn, cho phép lập hóa đơn tổng cuối ngày. Tuy nhiên, bà Hải cho rằng cần rà soát lại các tiêu chí khống chế bằng giá trị tiền, bởi có thể gây bất cập giữa các ngành nghề. Đồng thời, nên tận dụng dữ liệu thanh toán không dùng tiền mặt để thay thế một phần yêu cầu lập hóa đơn, qua đó vừa giảm thủ tục, vừa thúc đẩy tính minh bạch.
Cần đảm bảo tính đồng bộ, thống nhất giữa các quy định
Từ góc nhìn kế toán, bà Hà Thị Ngọc Hà, Phó Chủ tịch Hội Kiểm toán viên hành nghề Việt Nam (VACPA) nhấn mạnh, yêu cầu cấp thiết phải đảm bảo tính đồng bộ giữa quy định thuế và chuẩn mực kế toán. Một trong những vấn đề nổi bật là thời điểm lập hóa đơn chưa phù hợp với nguyên tắc ghi nhận doanh thu. Theo chuẩn mực kế toán, doanh thu chỉ được ghi nhận khi đã chuyển giao phần lớn rủi ro và lợi ích, đồng thời xác định được giá trị một cách tin cậy.
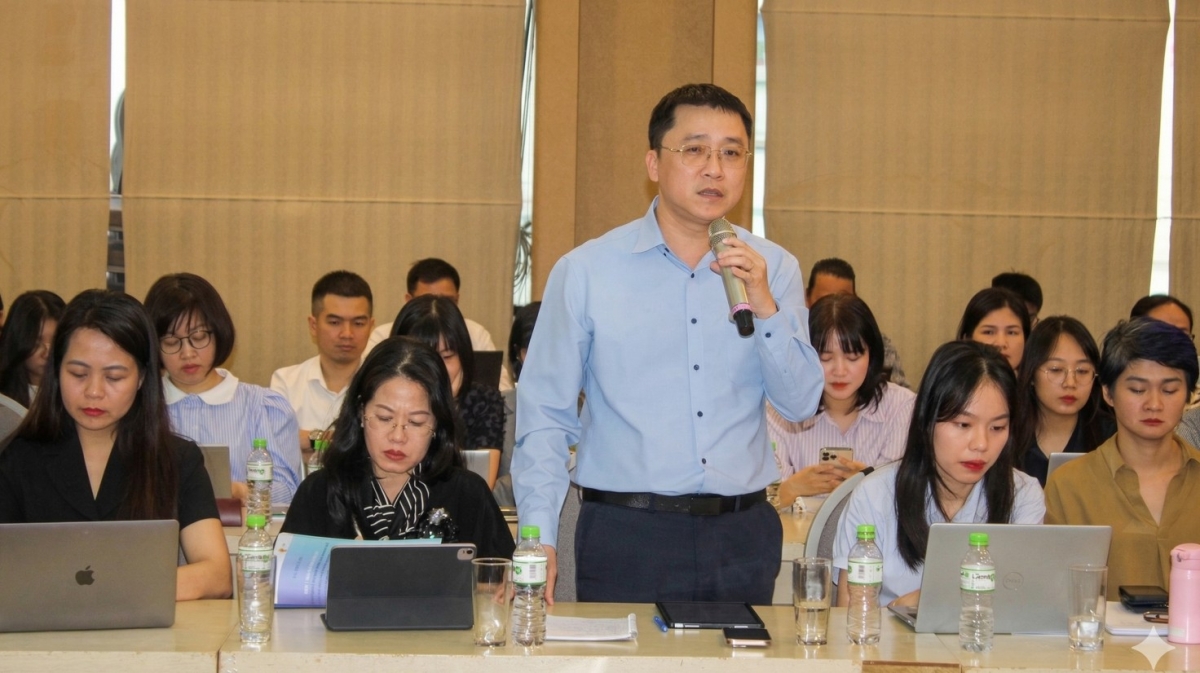 |
| Đại diện Cục Thuế trả lời, giải đáp thắc mắc của các hiệp hội, doanh nghiệp. |
Trong khi đó, dự thảo Nghị định lại quy định thời điểm lập hóa đơn gắn với chuyển giao quyền sở hữu hoặc thông quan, dẫn đến nguy cơ lệch pha giữa thuế và kế toán. Điều này đặc biệt rõ trong hoạt động xuất khẩu, khi tỷ giá tính thuế và tỷ giá kế toán có thể khác nhau, gây khó khăn cho doanh nghiệp trong hạch toán và kê khai.
Đối với các dịch vụ kéo dài nhiều kỳ, như kiểm toán, tư vấn hay xây dựng, bà Hà đề xuất cần cho phép lập hóa đơn theo tiến độ hoàn thành. Nếu chỉ yêu cầu xuất hóa đơn khi hoàn thành toàn bộ dịch vụ, sẽ không phản ánh đúng bản chất hoạt động kinh doanh và có thể làm sai lệch nghĩa vụ thuế theo từng kỳ.
Cùng quan điểm về tính rõ ràng của nghĩa vụ thuế, bà Vương Thị Thúy Nga, Giám đốc Công ty cổ phần Tư vấn EY Việt Nam cho rằng, dự thảo Nghị định cần làm rõ khái niệm “hoàn thành nghĩa vụ thuế”, đặc biệt trong bối cảnh áp dụng thuế tối thiểu toàn cầu. Theo bà Nga, cần xác định rõ nghĩa vụ thuế được coi là hoàn thành khi đã nộp đủ các khoản đến hạn, thay vì bao gồm cả những nghĩa vụ chưa đến thời điểm kê khai, nộp thuế.
Việc thiếu rõ ràng trong khái niệm này có thể ảnh hưởng trực tiếp đến hoạt động chuyển lợi nhuận của doanh nghiệp có vốn đầu tư nước ngoài. Nếu không được hướng dẫn cụ thể, sẽ phát sinh nhiều cách hiểu khác nhau, làm gia tăng rủi ro pháp lý và ảnh hưởng đến môi trường đầu tư.
Bà Nga cũng đề cập đến vướng mắc trong hoạt động chuyển nhượng vốn. Quy định hiện hành yêu cầu kê khai thuế trong vòng 10 ngày kể từ ngày hợp đồng có hiệu lực, trong khi trên thực tế, giao dịch chỉ hoàn tất sau khi đáp ứng đầy đủ điều kiện. Sự chênh lệch giữa thời điểm pháp lý và thời điểm thực tế khiến doanh nghiệp gặp khó khăn trong việc xác định nghĩa vụ thuế.
Ở lĩnh vực bảo hiểm, ông Ngô Trung Dũng, Phó Tổng thư ký Hiệp hội Bảo hiểm Việt Nam, kiến nghị bỏ quy định “trừ trường hợp người mua yêu cầu lập hóa đơn” nhằm đơn giản hóa thủ tục cho đại lý bảo hiểm. Theo ông, trong nhiều trường hợp doanh nghiệp đã thực hiện khấu trừ thuế tại nguồn, việc yêu cầu lập hóa đơn không còn cần thiết, thậm chí gây phát sinh chi phí và thủ tục không đáng có.
Bên cạnh đó, ông Dũng cũng đề xuất làm rõ quy định về đăng ký thuế đối với đại lý cá nhân, cũng như ngưỡng doanh thu phải khấu trừ thuế, nhằm bảo đảm tính thống nhất với các quy định hiện hành và tạo thuận lợi cho doanh nghiệp.
Tổng thể các ý kiến tại hội thảo cho thấy, yêu cầu lớn nhất đặt ra đối với dự thảo Nghị định là phải bảo đảm tính đồng bộ thống nhất giữa các hệ thống pháp luật, đặc biệt là giữa quy định thuế và kế toán; đồng thời, quy định phải rõ ràng, dễ hiểu và dễ thực hiện. Chỉ khi giải quyết triệt để các vướng mắc từ thực tiễn, Nghị định mới thực sự phát huy hiệu quả, góp phần xây dựng môi trường đầu tư kinh doanh minh bạch, ổn định và thúc đẩy phát triển bền vững.