Thứ hai 12/10/2026 19:03
Thời tiết: Hà Nội 29°C
Đà Nẵng 27°C
Cà Mau 26°C
Hải Phòng 28°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Dự thảo Nghị định quản lý thuế mới ưu tiên các doanh nghiệp tuân thủ pháp luật

Trung Kiên
Không còn tận thu những khoản nhỏ lẻ, dự thảo Nghị định quy định chi tiết Luật Quản lý thuế mới tập trung "cởi trói" thủ tục cho người dân và doanh nghiệp uy tín. Từ việc miễn thuế TNCN dưới 50.000 đồng đến chế độ ưu tiên thủ tục thuế cho các doanh nghiệp chấp hành tốt pháp luật. Một tư duy quản lý hiện đại, lấy người nộp thuế làm trung tâm chính thức lộ diện.
Hoàn thiện khung pháp lý thuế theo hướng hiện đại và lấy người nộp thuế làm trung tâm Chính sách thuế cần xây dựng trên cơ sở thực tiễn, dễ áp dụng và minh bạch
Dự thảo Nghị định quản lý thuế mới ưu tiên các doanh nghiệp tuân thủ pháp luật
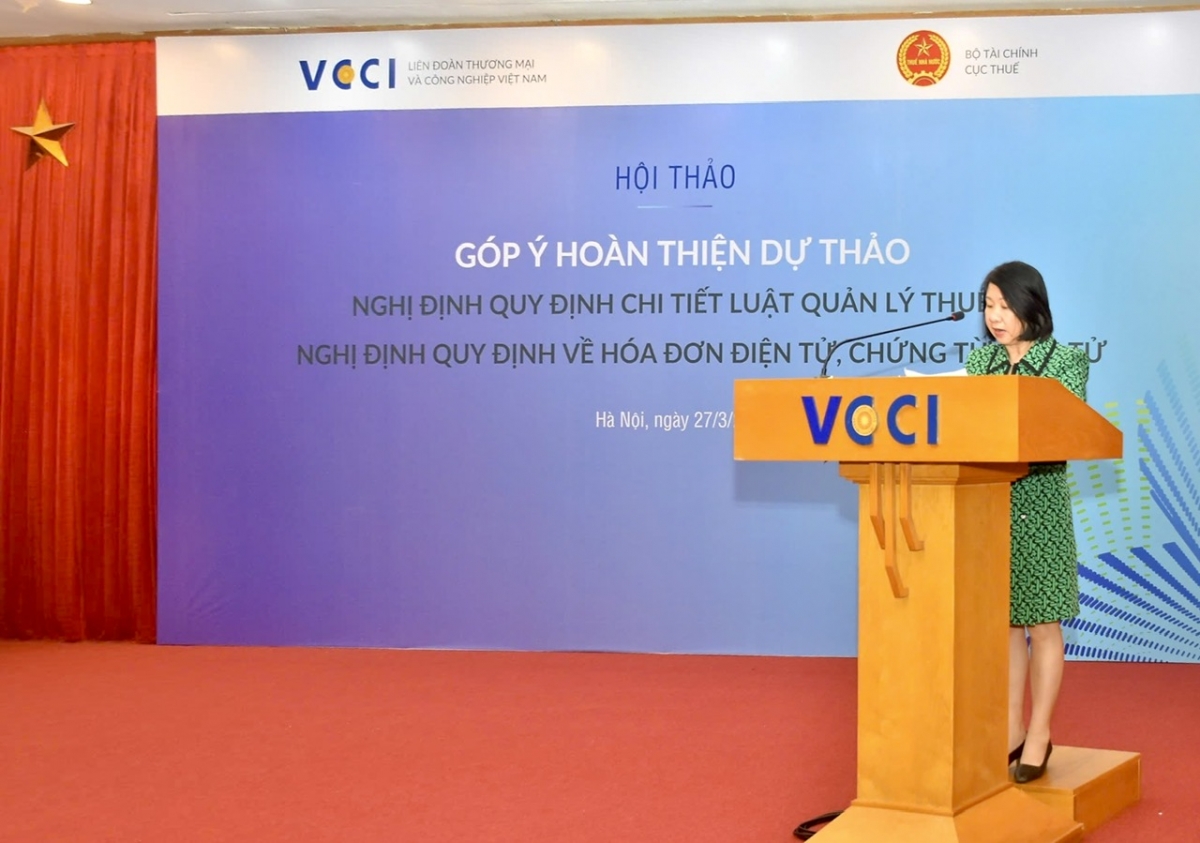
Phó trưởng Ban Chính sách Thuế quốc tế - Cục Thuế, Mạnh Thị Tuyết Mai phát biểu tại hội thảo

Giữ cái tốt, bỏ cái cũ, thêm cái mới

Tại Hội thảo lấy ý kiến doanh nghiệp hoàn thiện dự thảo Nghị định quy định chi tiết Luật Quản lý thuế, Phó trưởng Ban Chính sách Thuế quốc tế Cục Thuế, Mạnh Thị Tuyết Mai cho biết, dự thảo Nghị định được xây dựng bao gồm: 7 Chương và 75 Điều. Đây được xem là nỗ lực lớn nhằm hệ thống hóa lại toàn bộ các văn bản hướng dẫn thi hành Luật Quản lý thuế số 38 hiện nay.

Bên cạnh đó, dự thảo được chia thành ba phần rõ rệt để doanh nghiệp dễ dàng theo dõi.

Phần thứ nhất tập trung sửa đổi, bổ sung các quy định hiện hành. Nội dung trên cơ sở kế thừa các quy định hiện hành.

Phần thứ hai là sự xuất hiện của các nội dung hoàn toàn mới, phản ánh những yêu cầu cấp bách của thực tiễn kinh tế số.

Cuối cùng, dự thảo mạnh dạn lược bỏ một số quy không còn phù hợp để giảm bớt gánh nặng cho cả cơ quan thuế và người dân.

Ngay tại những điều khoản đầu tiên, dự thảo đã làm rõ các thuật ngữ chuyên môn tại Điều 3 nhằm thống nhất cách hiểu và tổ chức trên toàn quốc. Một điểm mới đáng chú ý nữa quy định tại Điều 4 về việc công khai danh tính người nộp thuế không hoạt động tại địa chỉ đã đăng ký, giúp minh bạch hóa thị trường và bảo vệ các đối tác kinh doanh.

Đại diện Cục Thuế cũng cho biết thương mại điện tử và kinh tế số là tâm điểm của dự thảo lần này. Tại Điều 22 và các điều từ 43 đến 46, dự thảo quy định rõ trách nhiệm của các chủ quản nền tảng thương mại điện tử. Theo đó, các sàn giao dịch này sẽ có trách nhiệm khấu trừ, các thức khấu trừ khai thay và nộp thuế thay cho các cá nhân, hộ kinh doanh hoạt động trên nền tảng của mình .

Cơ chế này đã được chuẩn hóa để tránh việc "thuế chồng thuế", đảm bảo không xảy ra tình trạng khấu trừ trùng lặp giữa các tổ chức tại Việt Nam và các nền tảng xuyên biên giới. Đối với các nhà cung cấp nước ngoài không có trụ sở tại Việt Nam nhưng có hoạt động kinh doanh trên nền tảng số, dự thảo yêu cầu họ phải thực hiện đăng ký, khai nộp thuế và có trách nhiệm thông báo khi chấm dứt hoạt động. Đây là bước đi quan trọng để tạo ra sân chơi bình đẳng giữa doanh nghiệp trong nước và quốc tế.
Dự thảo Nghị định quản lý thuế mới ưu tiên các doanh nghiệp tuân thủ pháp luật
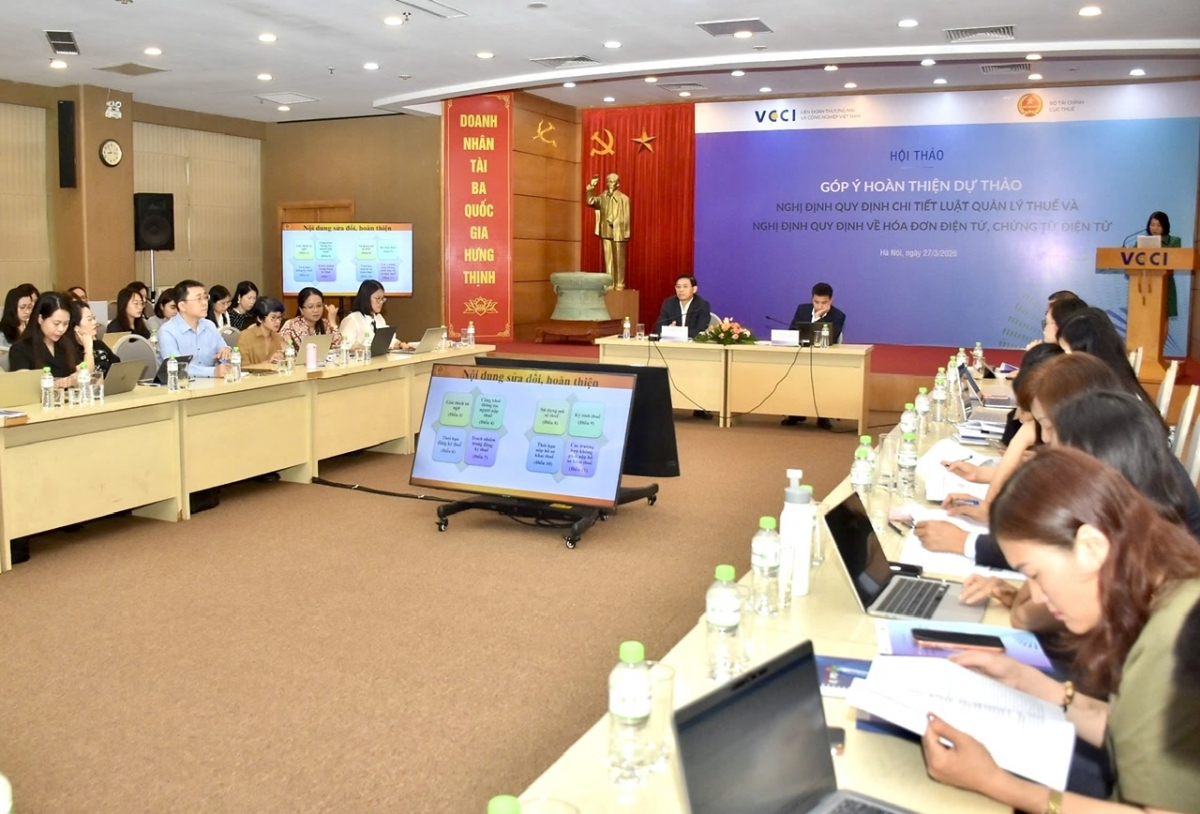
Toàn cảnh hội thảo

Chế độ ưu tiên đối với doanh nghiệp tuân thủ tốt pháp luật

Không chỉ dừng lại ở các quy định hành chính, dự thảo dành riêng một phần lớn để nói về ứng dụng công nghệ. Tại Điều 49, các nguyên tắc về ứng dụng công nghệ dữ liệu và chuyển đổi số được thiết lập nhằm đảm bảo tính minh bạch, hiệu quả và đặc biệt là giảm chi phí tuân thủ cho doanh nghiệp.

Cơ quan Thuế sẽ xây dựng một hệ thống thông tin quản lý thuế tập trung, thống nhất tại Điều 51 để phục vụ công tác quản lý rủi ro và chống thất thu thuế. Hệ thống này không chỉ là công cụ của cơ quan quản lý mà còn được định hướng phát triển bền vững, hiện đại theo các tiêu chuẩn quốc tế về minh bạch và trao đổi thông tin của Diễn đàn toàn cầu. Đặc biệt, dự thảo còn bổ sung các quy định về quản lý rủi ro công nghệ thông tin và an toàn thông tin tại các điều 50, 54, 55 và 56 để bảo vệ dữ liệu người nộp thuế trong môi trường điện tử.

Một trong những điểm mới mang tính nhân văn và khích lệ nhất nằm ở Điều 48 quy định về điều kiện, phạm vi, hình thức áp dụng và thu hồi chế độ ưu tiên đối với người nộp thuế. Theo đó, những doanh nghiệp có mức độ tuân thủ pháp luật cao và hồ sơ rủi ro thấp sẽ được hưởng các quyền lợi ưu tiên trong thủ tục thuế. Điều này thể hiện sự chuyển dịch từ tư duy "kiểm soát tất cả" sang "quản lý dựa trên rủi ro", giúp các doanh nghiệp uy tín tiết kiệm thời gian và nguồn lực.

Ngược lại, đối với những trường hợp mất khả năng thanh toán và nợ thuế kéo dài, dự thảo tại Điều 41 và 71 đã bổ sung một biện pháp cưỡng chế mạnh mẽ: cơ quan thuế có quyền nộp đơn yêu cầu áp dụng thủ tục phá sản đối với doanh nghiệp đó. Đây là công cụ cần thiết để làm sạch thị trường và xử lý dứt điểm các khoản nợ đọng không có khả năng thu hồi.

Miễn thuế với nhiều khoản có giá trị từ 50.000 đồng trở xuống

Sự đổi mới còn thể hiện ở danh sách 10 nội dung bị lược bỏ. Tin vui lớn nhất cho cộng đồng doanh nghiệp và hộ kinh doanh đó là dự thảo quy định miễn thuế thu nhập cá nhân đối với cá nhân có số thuế thu nhập cá nhân phát sinh từ tiền lương, tiền công trên hồ sơ từ 50.000 đồng trở xuống mỗi năm.

Cùng với đó dự thảo cũng quy định miễn thuế đối với hộ kinh doanh, cá nhân kinh doanh có tiền thuế phải nộp trên hồ sơ khai thuế từ 50.000 đồng trở xuống. Miễn thuế sử dụng đất phi nông nghiệp đối với hộ gia đình, cá nhân thuộc đối tượng nộp thuế sử dụng đất phi nông nghiệp có số tiền thuế phải nộp hằng năm từ 50.000 đồng trở xuống.

Việc bỏ qua những khoản thu quá nhỏ này giúp tập trung nguồn lực của cơ quan thuế vào các nguồn thu lớn hơn và giảm phiền hà cho người dân.

Có thể nói Dự thảo Nghị định quy định chi tiết thi hành Luật Quản lý thuế lần này không chỉ đơn thuần là một văn bản kỹ thuật mà là một tuyên ngôn về sự đổi mới trong quản lý nhà nước. Bằng cách tích hợp công nghệ, đề cao tính tự giác của doanh nghiệp và quyết liệt xóa bỏ những rào cản hành chính cũ kỹ, dự thảo kỳ vọng sẽ tạo ra một môi trường đầu tư thông thoáng và minh bạch hơn.

Ban soạn thảo cũng bày tỏ mong muốn nhận được thêm nhiều ý kiến đóng góp từ cộng đồng doanh nghiệp và các hiệp hội để bản dự thảo hoàn thiện nhất trước khi trình cấp có thẩm quyền ban hành.


Bài liên quan

Tin bài có thể bạn quan tâm

Làm rõ chính sách thuế, hóa đơn khi bán tài sản thi hành án

Làm rõ chính sách thuế, hóa đơn khi bán tài sản thi hành án

Cục Thuế hướng dẫn trách nhiệm khai, nộp thuế thay và quy định cấp hóa đơn đối với hoạt động bán tài sản thi hành án, trong đó làm rõ các trường hợp được cấp hóa đơn bán hàng hoặc hóa đơn giá trị gia tăng theo quy định.
Xuất khẩu gạo tập trung sẽ phân bổ chỉ tiêu theo tín nhiệm từ ngày 1/1/2028

Xuất khẩu gạo tập trung sẽ phân bổ chỉ tiêu theo tín nhiệm từ ngày 1/1/2028

Theo quy định mới ban hành, cơ hội nhận chỉ tiêu từ hợp đồng xuất khẩu gạo tập trung sẽ gắn với mức độ tín nhiệm của doanh nghiệp kể từ ngày 1/1/2028. Không chỉ thành tích xuất khẩu, khả năng phát triển thị trường, duy trì dự trữ và thực hiện báo cáo cũng được đưa vào đánh giá, từ đó đặt ra yêu cầu chuẩn bị nguồn hàng và nâng năng lực quản trị đối với doanh nghiệp xuất khẩu gạo.
Chủ động để chính sách hải quan không đi sau thực tiễn

Chủ động để chính sách hải quan không đi sau thực tiễn

Thương mại điện tử, Cửa khẩu thông minh và quản lý dựa trên dữ liệu đang đặt ra yêu cầu mới đối với pháp luật hải quan. Cùng với hoàn thiện quy định hiện hành, ngành Hải quan đẩy mạnh xây dựng khung pháp lý cho các phương thức quản lý mới, hướng tới tháo gỡ vướng mắc, đơn giản hóa thủ tục và giảm chi phí tuân thủ cho doanh nghiệp.
Hồ sơ xác định trước mã số phải thống nhất công dụng hàng hóa

Hồ sơ xác định trước mã số phải thống nhất công dụng hàng hóa

Qua xem xét hồ sơ đề nghị xác định trước mã số mặt hàng của doanh nghiệp, Cục Hải quan chỉ rõ những điểm chưa thống nhất về công dụng hàng hóa và yêu cầu về thời hạn nộp hồ sơ.
Hóa đơn bán ô tô, xe máy phải ghi thông tin gì?

Hóa đơn bán ô tô, xe máy phải ghi thông tin gì?

Hóa đơn điện tử khi bán ô tô, xe máy để người mua đăng ký quyền sử dụng, quyền sở hữu phải thể hiện đầy đủ thông tin về người mua, nhãn hiệu, loại xe, năm sản xuất, số khung, số máy và giấy tờ chất lượng liên quan.
Điều chỉnh mức thu nhiều khoản phí, lệ phí

Điều chỉnh mức thu nhiều khoản phí, lệ phí

Bộ Tài chính vừa ban hành Thông tư số 149/2026/TT-BTC sửa đổi, bổ sung một số điều của các thông tư của Bộ Tài chính quy định về phí, lệ phí. Thông tư có hiệu lực từ ngày 23/11/2026.
Thống nhất hướng dẫn thuế đối với phụ phẩm gỗ sơ chế thông thường

Thống nhất hướng dẫn thuế đối với phụ phẩm gỗ sơ chế thông thường

Cục Thuế vừa có Công văn số 7371/CT-QLNT trả lời Chi hội viên nén gỗ Việt Nam về chính sách thuế giá trị gia tăng (GTGT) đối với các phụ phẩm gỗ phát sinh trong quá trình chế biến.
Hải quan yêu cầu giải quyết dứt điểm vướng mắc của doanh nghiệp

Hải quan yêu cầu giải quyết dứt điểm vướng mắc của doanh nghiệp

Cục Hải quan yêu cầu chi cục hải quan khu vực giải quyết dứt điểm 100% kiến nghị, khó khăn, vướng mắc của doanh nghiệp thuộc thẩm quyền; đồng thời siết chặt trách nhiệm người đứng đầu, gắn kết quả xử lý với đánh giá, xếp loại cán bộ, công chức.
Xử lý tờ khai phi thuế quan chưa xác nhận qua giám sát

Xử lý tờ khai phi thuế quan chưa xác nhận qua giám sát

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát, thống kê các tờ khai còn tồn đọng do không thống nhất thông tin khai báo giữa tờ khai xuất khẩu và tờ khai nhập khẩu, phối hợp xử lý để tháo gỡ vướng mắc trong xác nhận qua khu vực giám sát.
Doanh nghiệp cần xác định đúng diện kiểm tra hiệu suất năng lượng

Doanh nghiệp cần xác định đúng diện kiểm tra hiệu suất năng lượng

Cục Hải quan đề nghị doanh nghiệp liên hệ cơ quan quản lý chuyên ngành để xác định hàng hóa nhập khẩu có thuộc diện kiểm tra hiệu suất năng lượng, dán nhãn năng lượng hay không.
Khu phi thuế quan phải đáp ứng điều kiện giám sát hải quan

Khu phi thuế quan phải đáp ứng điều kiện giám sát hải quan

Nghị định số 378/2026/NĐ-CP quy định khu phi thuế quan phải đáp ứng đầy đủ các điều kiện về hạ tầng, thiết bị và hệ thống công nghệ thông tin trước khi được áp dụng cơ chế, chính sách dành cho khu phi thuế quan; trong đó, camera phải hoạt động liên tục 24 giờ và lưu trữ hình ảnh tối thiểu 6 tháng.
Sẽ có tiêu chí xác định đất bỏ hoang, chậm đưa vào sử dụng

Sẽ có tiêu chí xác định đất bỏ hoang, chậm đưa vào sử dụng

Liên quan đến đề xuất tính thuế đối với đất bỏ hoang, chậm đưa vào sử dụng, ông Trương Bá Tuấn, Phó Vụ trưởng Vụ Chính sách thuế, phí và lệ phí (Bộ Tài chính), cho biết, việc xác định tiêu chí sẽ căn cứ quy định của pháp luật về đất đai.
Thanh lý máy móc miễn thuế, doanh nghiệp cần xác định đúng nơi làm thủ tục

Thanh lý máy móc miễn thuế, doanh nghiệp cần xác định đúng nơi làm thủ tục

Máy móc, thiết bị nhập khẩu miễn thuế khi thanh lý phải xác định đúng cơ quan Hải quan thực hiện thủ tục theo từng trường hợp.
Giảm giá trị quyết toán dự án phải lập hóa đơn điện tử điều chỉnh

Giảm giá trị quyết toán dự án phải lập hóa đơn điện tử điều chỉnh

Khi giá trị quyết toán dự án thay đổi theo kết luận của cơ quan nhà nước có thẩm quyền, người bán phải lập hóa đơn điện tử đối với phần chênh lệch. Khoản giảm được ghi số âm, khoản tăng ghi số dương và kê khai thuế tại kỳ phát sinh hóa đơn điều chỉnh.
Nhập khẩu ủy thác phải đáp ứng điều kiện về người khai hải quan

Nhập khẩu ủy thác phải đáp ứng điều kiện về người khai hải quan

Cục Hải quan vừa hướng dẫn doanh nghiệp về hồ sơ, người khai hải quan và chứng từ xuất xứ trong trường hợp nhập khẩu ủy thác, trong đó làm rõ yêu cầu đối với doanh nghiệp đứng tên trên tờ khai và điều kiện hưởng thuế suất ưu đãi đặc biệt Hiệp định thương mại hàng hóa ASEAN - Trung Quốc (ACFTA).

