Bộ Tài chính đang hoàn thiện dự thảo Nghị định quy định về kê khai, tính thuế và sử dụng hóa đơn điện tử đối với hộ, cá nhân kinh doanh. Trong bối cảnh quản lý thuế dựa trên dữ liệu được đẩy mạnh, việc nâng cao minh bạch doanh thu và củng cố tuân thủ trở thành yêu cầu trọng tâm, đồng thời đặt ra hướng cải cách mạnh mẽ của ngành Thuế.
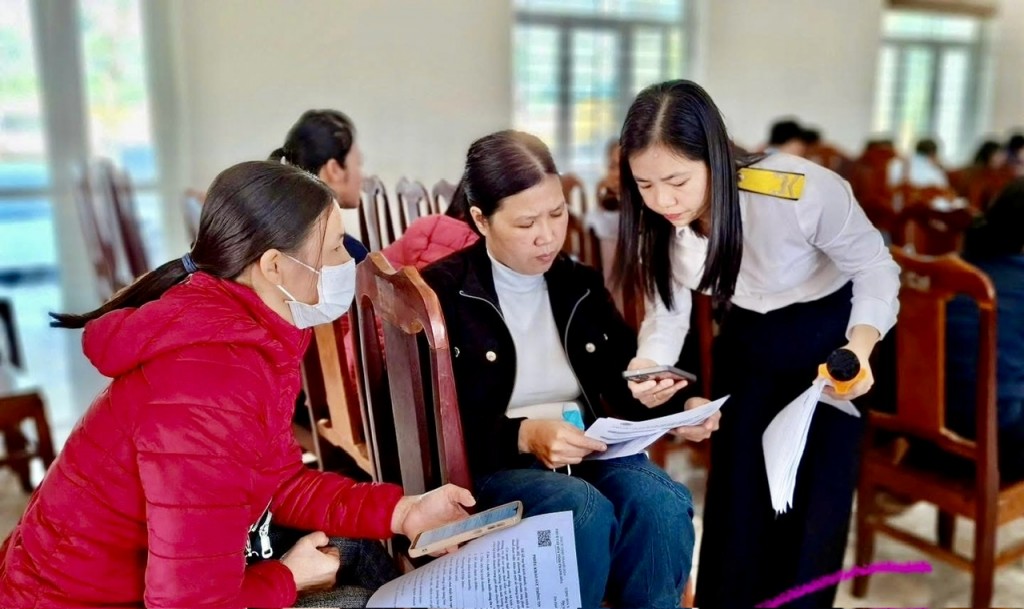 |
| Từ ngày 1/1/2026, hộ và cá nhân kinh doanh đang nộp thuế theo phương pháp khoán sẽ chuyển sang cơ chế tự xác định số thuế phải nộp theo kê khai. |
Tăng cường cơ chế tự khai, tự tính
Theo dự thảo Nghị định, từ ngày 1/1/2026, hộ và cá nhân kinh doanh đang nộp thuế theo phương pháp khoán sẽ chuyển sang cơ chế tự xác định số thuế phải nộp theo kê khai. Người nộp thuế phải khai chính xác, trung thực, đầy đủ hồ sơ thuế và tự tính số thuế phải nộp, trừ trường hợp cơ quan thuế thực hiện tính hoặc thông báo. Nếu tổ chức hoặc cá nhân khác đã khấu trừ, khai thay, nộp thay, thì hộ kinh doanh không phải nộp lại khoản thuế đã được thực hiện thay.
Đối với thuế GTGT và thuế TNCN, người nộp thuế phải căn cứ doanh thu thực tế hằng năm để tự xác định thuộc đối tượng nộp thuế. Nếu thuộc diện nộp thuế, họ tự tính số thuế phải nộp, kê khai và thực hiện nghĩa vụ với cơ quan thuế. Nếu không thuộc diện nộp thuế, họ phải thông báo doanh thu thực tế phát sinh trong năm.
Trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế, hệ thống thông tin quản lý thuế sẽ hỗ trợ tự động xác định các khoản thuế phải nộp, bao gồm thuế GTGT, thuế TNCN, thuế tiêu thụ đặc biệt, thuế tài nguyên và thuế bảo vệ môi trường. Nếu không sử dụng hóa đơn điện tử, hộ kinh doanh phải tự xác định toàn bộ nghĩa vụ thuế theo quy định.
Thực tiễn cho thấy bức tranh phân hóa rõ nét giữa các nhóm hộ kinh doanh. Thu từ khu vực hộ kinh doanh năm 2024 đạt 25.953 tỷ đồng, tăng 20% so với 2023; riêng 6 tháng đầu năm 2025 đạt 17.100 tỷ đồng, bằng 131% cùng kỳ. Đến nay, đã có hơn 110.000 hộ sử dụng hóa đơn điện tử từ máy tính tiền; hơn 20.000 hộ khoán tự nguyện tham gia. Công tác phối hợp liên ngành giúp bổ sung hơn 254.000 hộ vào diện quản lý và truy thu 1.783 tỷ đồng. Trong nửa đầu năm 2025, có 13.699 hộ chuyển sang nộp thuế theo phương pháp kê khai và 1.474 hộ chuyển đổi thành doanh nghiệp.
Tuy nhiên, theo đánh giá của Bộ Tài chính, việc quản lý thuế hộ kinh doanh vẫn còn thách thức, bao gồm sự chênh lệch chính sách giữa hộ và doanh nghiệp, cơ chế khoán dựa trên ước tính, dữ liệu phân tán và hạn chế hiểu biết pháp luật thuế của một bộ phận người nộp thuế, cũng như năng lực cán bộ cơ sở chưa đồng đều...
Trong bối cảnh yêu cầu cơ chế tự khai, tự tính ngày càng cao, nhiều ý kiến lo ngại việc hộ kinh doanh chỉ nhận thanh toán tiền mặt hoặc ghi sai nội dung chuyển khoản sẽ gây khó khăn cho việc xác định doanh thu.
Theo Thuế TP. Hà Nội, cơ quan Thuế không chỉ dựa vào dữ liệu chuyển khoản để xác định nghĩa vụ thuế. Luật Quản lý thuế quy định rõ, người nộp thuế phải tự khai, tự tính, tự nộp và chịu trách nhiệm trước pháp luật về nghĩa vụ của mình. Cơ quan Thuế hiện khai thác dữ liệu từ nhiều nguồn liên ngành, dữ liệu hóa đơn và giao dịch từ bên thứ ba để đánh giá rủi ro và phát hiện trường hợp không trung thực.
Ông Lê Văn Tuấn, Giám đốc Công ty TNHH Tư vấn Thuế Keytas, cũng cho rằng, dòng tiền trên tài khoản cá nhân của chủ hộ vẫn là dữ liệu quan trọng, bởi phần lớn hộ sử dụng tài khoản cá nhân để nhận thanh toán. Khi giao dịch diễn ra thường xuyên hoặc có giá trị lớn, cơ quan Thuế có cơ sở đối chiếu doanh thu kê khai. Dữ liệu từ các đơn vị vận chuyển như Viettel Post, GHN, GHTK, EMS cũng phản ánh tương đối chính xác doanh thu của các hộ kinh doanh trực tuyến thông qua số liệu thu hộ. Khi tổng dòng tiền vượt ngưỡng, cơ quan Thuế có cơ sở xem xét nghĩa vụ thuế.
Ngoài ra, các sàn thương mại điện tử như Shopee, Lazada, TikTok Shop – vốn đã kết nối dữ liệu với cơ quan thuế – góp phần ghi nhận đầy đủ giao dịch bán hàng. Hóa đơn đầu vào được truyền tự động về ngành Thuế cũng là căn cứ ước tính doanh thu tối thiểu, đặc biệt khi giá trị mua vào vượt 1 tỷ đồng.
Bên cạnh dữ liệu điện tử, cơ quan Thuế vẫn thực hiện kiểm tra thực tế tại địa bàn đối với mô hình kinh doanh rủi ro, dựa trên quan sát lượng khách, giá bán, tần suất giao dịch hoặc hoạt động của máy tính tiền. Các biện pháp này, theo ông Tuấn, góp phần thu hẹp khoảng trống thất thu và tạo nền tảng xây dựng cơ chế quản lý thuế hiện đại hơn.
“Minh bạch dòng tiền không chỉ giúp bảo đảm nghĩa vụ ngân sách mà còn giúp hộ kinh doanh hoạt động ổn định, tránh rủi ro truy thu, xử phạt hay trách nhiệm pháp lý nặng hơn,” ông Tuấn nhấn mạnh.
Quản lý dựa trên dữ liệu, đảm bảo thống nhất và minh bạch
Ngành Thuế xác định cần xây dựng một Nghị định riêng về quản lý thuế đối với hộ kinh doanh, nhằm đảm bảo đồng bộ, minh bạch và phù hợp với sự phát triển của mô hình sản xuất kinh doanh hiện nay. Trọng tâm cải cách là xây dựng hệ thống quản lý thuế dựa trên dữ liệu, ứng dụng công nghệ số và đưa quản lý rủi ro trở thành trung tâm của toàn bộ quy trình nghiệp vụ.
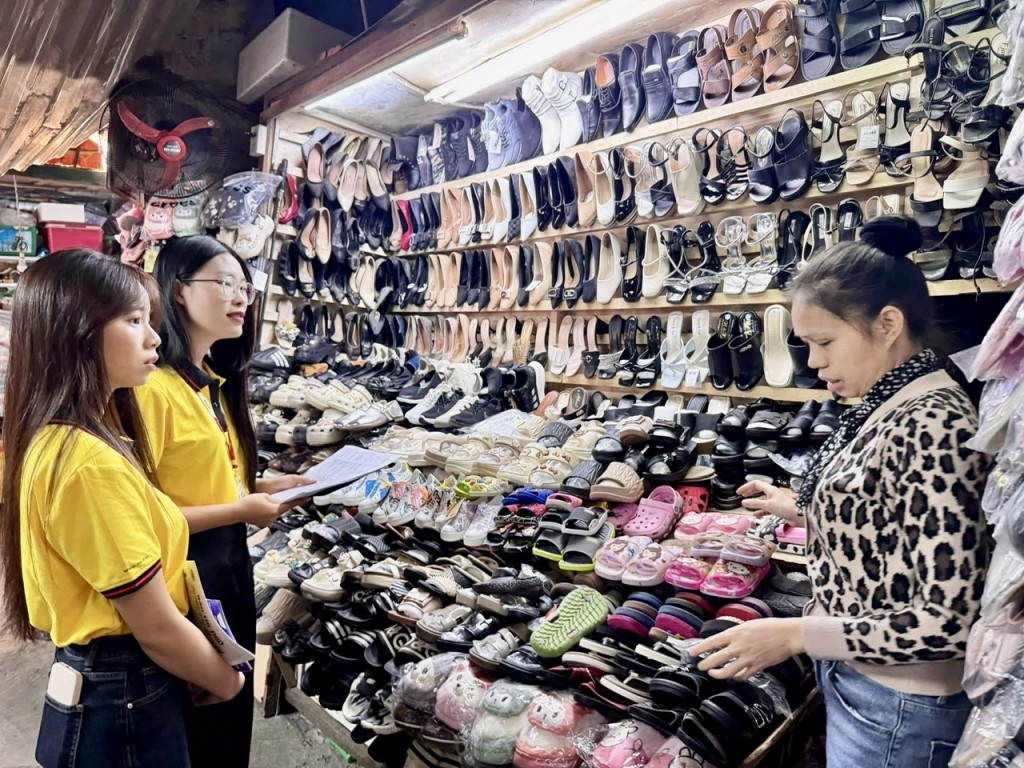 |
| Ngành Thuế đẩy mạnh hỗ trợ trực tiếp tại cơ sở nhằm giúp hộ kinh doanh tiếp cận công nghệ. |
Đối với công tác kiểm tra hộ, cá nhân kinh doanh nộp thuế theo phương pháp kê khai, cơ quan Thuế sẽ tập trung vào các hành vi rủi ro như kê khai doanh thu thấp, che giấu doanh thu, sử dụng tài khoản thanh toán của bên thứ ba, không xuất hóa đơn, dùng hóa đơn không hợp pháp hoặc hạch toán chi phí không đúng quy định.
Theo Phó Cục trưởng Cục Thuế Mai Sơn, toàn bộ quy trình nghiệp vụ của ngành Thuế đang được tái thiết kế theo các mục tiêu lớn: quản lý theo vòng đời người nộp thuế; tự động hóa tối đa; giảm tác vụ thủ công; rút ngắn thời gian xử lý; và cắt giảm thủ tục hành chính. Quy trình mới được thiết kế để thông suốt, trực tuyến và không phụ thuộc địa giới hành chính, giúp người nộp thuế ở bất kỳ đâu cũng được phục vụ thống nhất.
Nền tảng quan trọng của mô hình mới là hệ sinh thái dữ liệu tích hợp, cho phép kết nối thông tin thời gian thực giữa cơ quan Thuế với các bộ, ngành, địa phương và bên thứ ba như ngân hàng, đơn vị vận chuyển, sàn thương mại điện tử. Cơ sở dữ liệu tập trung, sạch và được cập nhật liên tục sẽ giúp đánh giá chính xác rủi ro, đối chiếu doanh thu và quản lý thuế hiệu quả hơn.
Ngành Thuế chuyển từ quản lý theo chức năng sang quản lý theo đối tượng, phân nhóm người nộp thuế theo mức độ rủi ro và tuân thủ để áp dụng các biện pháp phù hợp. Toàn bộ quy trình từ tiếp nhận hồ sơ đến xử lý, thông báo và ra quyết định được hướng đến tự động hóa, hạn chế tiếp xúc trực tiếp và nâng cao minh bạch.
Bên cạnh đó, ngành Thuế tiếp tục đẩy mạnh sử dụng hóa đơn điện tử, triển khai eTax Mobile và hỗ trợ trực tiếp tại cơ sở nhằm giúp hộ kinh doanh tiếp cận công nghệ, từ đó tăng mức độ ghi nhận giao dịch và minh bạch hóa doanh thu. Khi dữ liệu đầy đủ, việc xác định nghĩa vụ thuế trở nên dễ dàng, chính xác và giảm rủi ro tranh chấp.
Ngành Thuế cũng nhấn mạnh yêu cầu nâng cao năng lực quản trị dữ liệu, gắn kết công nghệ số với nghiệp vụ quản lý thuế. Định hướng này phù hợp với chủ trương xây dựng môi trường kinh doanh minh bạch, thúc đẩy tuân thủ và hỗ trợ hộ kinh doanh phát triển bền vững.



















