Đây là một trong những nội dung đáng chú ý của dự thảo Nghị định quy định việc kê khai, tính thuế và khấu trừ thuế, sử dụng hó đơn điện tử (HĐĐT) của hộ, cá nhân kinh doanh đang được Bộ Tài chính lấy ý kiến, dự kiến thực hiện từ ngày 1/1/2026.
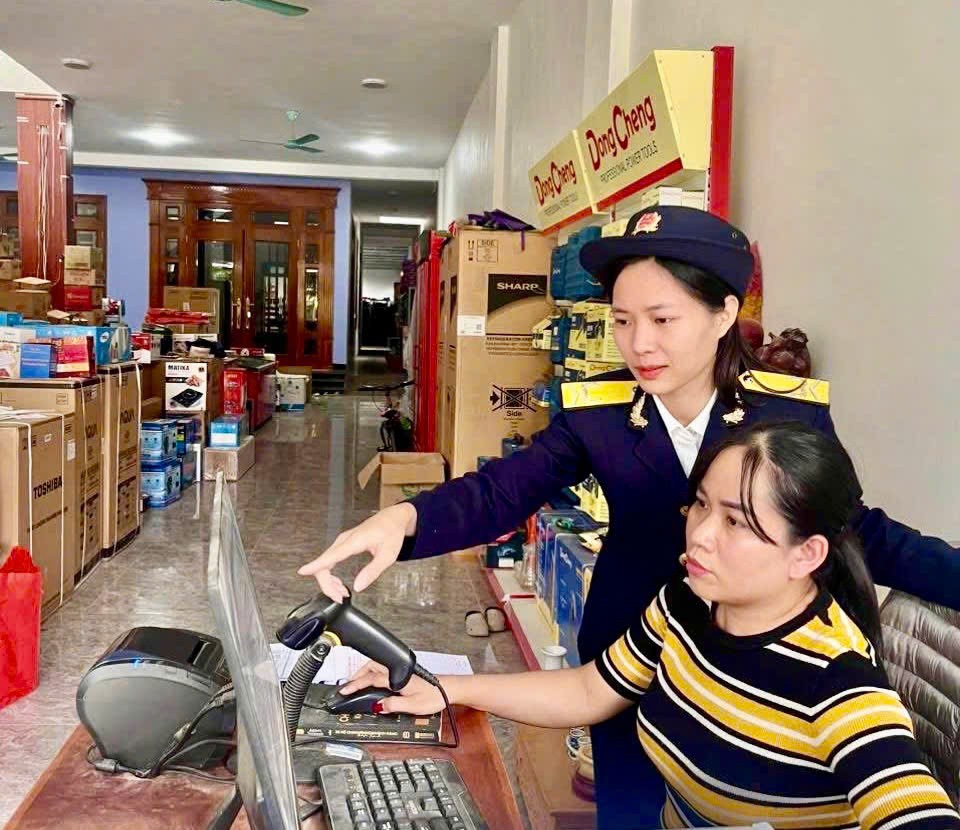 |
| Nhóm hộ kinh doanh có doanh thu hàng năm dưới 1 tỷ đồng/năm sẽ không bắt buộc phải sử dụng hóa đơn điện tử. Ảnh: TTH. |
Bắt buộc sử dụng HĐĐT nếu doanh thu từ 1 tỷ đồng/năm
Một trong những nội dung nhận được sự quan tâm lớn tại dự thảo Nghị định đó là quy định về sử dụng HĐĐT. Theo dự thảo, hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên sẽ bắt buộc sử dụng HĐĐT, căn cứ theo Nghị định 70/2025/NĐ-CP. Đây được xem là công cụ quan trọng để đảm bảo tính minh bạch trong xác định doanh thu, chống thất thu thuế và hiện đại hóa quản lý thuế.
Ngược lại, nhóm hộ kinh doanh có doanh thu hàng năm dưới 1 tỷ đồng sẽ không bắt buộc phải sử dụng HĐĐT.
Dự thảo khẳng định rõ, hộ kinh doanh dưới ngưỡng này không bắt buộc sử dụng HĐĐT có mã của cơ quan thuế hoặc HĐĐT khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Tuy nhiên, nếu hộ đáp ứng điều kiện hạ tầng công nghệ thông tin và tự nguyện sử dụng HĐĐT thì ngành Thuế sẽ khuyến khích và hỗ trợ.
Trường hợp không đăng ký sử dụng HĐĐT, nhưng có nhu cầu sử dụng HĐĐT thì thực hiện khai và nộp thuế trước khi được cơ quan thuế cấp HĐĐT có mã theo từng lần phát sinh giao dịch bán hàng hóa, cung cập dịch vụ.
Ngoài quy định về hóa đơn, Điều 3 của dự thảo Nghị định nêu rõ nguyên tắc khai, tính thuế. Cụ thể, hộ kinh doanh phải khai chính xác, trung thực và đầy đủ nghĩa vụ thuế; tự tính số thuế phải nộp, trừ trường hợp cơ quan thuế thực hiện tính và thông báo thuế.
Đối với trường hợp đã được tổ chức, cá nhân khác khấu trừ hoặc nộp thay, hộ kinh doanh không phải nộp lại số thuế đã được khai thay, nộp thay. Quy định này nhằm bảo đảm tính rõ ràng, tránh trùng lặp nghĩa vụ.
Về tính thuế, hộ kinh doanh căn cứ doanh thu thực tế hàng năm để xác định đối tượng chịu thuế hoặc không chịu thuế. Nếu sử dụng HĐĐT, hệ thống dữ liệu thuế sẽ hỗ trợ xác định số thuế GTGT, TNCN, TTĐB, thuế tài nguyên và thuế bảo vệ môi trường. Trường hợp không sử dụng HĐĐT, hộ tự xác định số thuế phải nộp theo quy định pháp luật.
Dự thảo cũng hướng dẫn thủ tục tạm ngừng kinh doanh, thời hạn nộp hồ sơ thuế và hình thức nộp hồ sơ (điện tử hoặc trực tiếp khi không thể nộp điện tử). Trong thời gian tạm ngừng kinh doanh, hộ không phải nộp hồ sơ khai thuế, trừ trường hợp tạm ngừng không trọn tháng hoặc không trọn quý tương ứng với kỳ khai thuế.
Có cơ chế khai, nộp thuế riêng cho từng nhóm hộ kinh doanh
Dự thảo Nghị định chia hộ kinh doanh thành nhiều nhóm, tương ứng với cơ chế khai và nộp thuế khác nhau nhằm đảm bảo đơn giản hóa thủ tục, nhưng vẫn quản lý chặt chẽ.
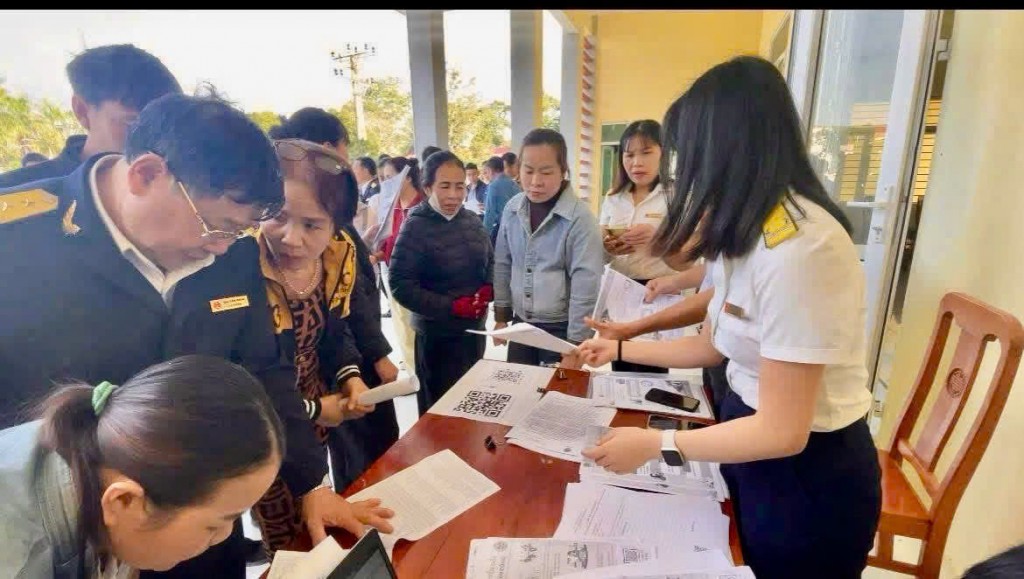 |
| Cơ chế khai và nộp thuế được áp dụng cho mỗi nhóm hộ kinh doanh khác nhau, đảm bảo đơn giản hóa thủ tục nhưng vẫn quản lý chặt chẽ. Ảnh: TTH. |
Nhóm 1 là những hộ kinh doanh, cá nhân kinh doanh không thuộc đối tượng chịu thuế GTGT, không phải nộp thuế TNCN sẽ áp dụng chính sách ưu tiên đơn giản hóa thủ tục, giảm chi phí tuân thủ cho nhóm kinh doanh nhỏ, siêu nhỏ. Nhóm này chỉ cần kê khai doanh thu 1 lần mỗi năm, chậm nhất ngày 31/01 năm sau, để xác định đối tượng không chịu thuế. Cơ quan thuế sẽ rà soát dữ liệu năm 2025 để hướng dẫn hộ chuyển đổi theo đúng nhóm từ năm 2026.
| Cả nước hiện có khoảng 3,6 triệu hộ kinh doanh, trong đó khoảng 1,3 triệu hộ có doanh thu vượt ngưỡng chịu thuế, chiếm gần 60%. Thu từ khu vực hộ kinh doanh năm 2024 đạt hơn 25.953 tỷ đồng, tăng 20% so với năm 2023; riêng 6 tháng đầu năm 2025 đạt 17.100 tỷ đồng, tương đương 131% cùng kỳ năm trước. Triển khai Đề án 420/QĐ-TCT về đổi mới công tác quản lý thuế đối với hộ kinh doanh, ngành Thuế đưa hơn 254.000 hộ vào diện quản lý và tăng thu 1.783 tỷ đồng từ truy thu, xử lý vi phạm. 6 tháng đầu năm 2025 đã có 13.699 hộ khoán chuyển sang nộp thuế theo kê khai và 1.474 hộ chuyển đổi lên doanh nghiệp. |
Trong đó, đối với hộ, cá nhân kinh doanh nộp thuế theo phương pháp khoán và phương pháp kê khai trong năm 2025 có doanh thu thuộc đối tượng chịu thuế GTGT, phải nộp thuế TNCN áp dụng từ 1/1/2026, thì thực hiện khai, nộp thuế theo quy định tại Điều 5 Nghị định này.
Hộ, cá nhân kinh doanh nộp thuế theo phương pháp khoán và phương pháp kê khai trong năm 2025 có mức doanh thu thuộc đối tượng không chịu thuế GTGT, không phải nộp thuế TNCN áp dụng từ ngày 1/1/2026, thì thực hiện khai doanh thu của năm 2026 chậm nhất là ngày 31/1/2027.
Đối với nhóm 2 bao gồm hộ, cá nhân kinh doanh thuộc diện chịu thuế GTGT, phải nộp thuế TNCN. Hộ thuộc diện này sẽ khai và nộp thuế GTGT theo tháng hoặc quý theo quy định của pháp luật quản lý thuế. Đối với thuế TNCN, nếu nộp theo doanh thu × thuế suất → khai và nộp theo quý (cùng thời hạn với GTGT). Nếu nộp theo thu nhập tính thuế (doanh thu – chi phí) × thuế suất → khai theo năm, chậm nhất ngày 31/01 năm sau.
Trường hợp sử dụng hóa đơn điện tử hoặc hóa đơn từ máy tính tiền có kết nối dữ liệu, hệ thống quản lý thuế sẽ tự động tạo tờ khai gợi ý, hỗ trợ hộ kinh doanh trong việc khai và tính thuế.
Nhóm 3 là những hộ kinh doanh mới ra kinh doanh. Hộ, cá nhân kinh doanh bắt đầu hoạt động trong 6 tháng đầu năm phải kê khai doanh thu thực tế phát sinh từ khi bắt đầu kinh doanh đến hết ngày 30/6 và nộp tờ khai lần 1 trước ngày 30/7; tờ khai lần 2 nộp trước 31/01 năm sau.
Hộ bắt đầu kinh doanh từ 6 tháng cuối năm sẽ kê khai doanh thu thực tế của năm trước ngày 31/01 năm sau. Căn cứ doanh thu, hộ tự xác định đối tượng chịu thuế hoặc không chịu thuế theo quy định.
Đối với các hộ kinh doanh trên nền tảng số, dự thảo quy định rõ trách nhiệm của các chủ sàn thương mại điện tử. Với sàn có chức năng đặt hàng và thanh toán trực tuyến, chủ sàn phải khấu trừ và nộp thuế thay cho hộ kinh doanh đối với từng giao dịch.
Đối với hộ hoạt động trên sàn chỉ có chức năng đặt hàng, nhưng không có chức năng thanh toán, hộ phải tự kê khai, nộp thuế theo Nghị định 117/2025/NĐ-CP của Chính phủ về quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử.
Dự thảo Nghị định về quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh được kỳ vọng sẽ khắc phục những hạn chế kéo dài của phương pháp khoán, đồng thời tạo môi trường kinh doanh công bằng và thúc đẩy chuyển đổi số, hiện đại hóa công tác quản lý thuế.
Thực tế thời gian qua cho thấy, phương pháp khoán bộc lộ nhiều hạn chế, như dựa nhiều vào ước tính doanh thu, không có hóa đơn hoặc sổ sách bắt buộc, cơ sở dữ liệu chưa đầy đủ, hạ tầng công nghệ thông tin chưa đồng bộ và nguồn lực quản lý thuế còn hạn chế. Tình trạng chênh lệch giữa dữ liệu đăng ký kinh doanh và cơ quan thuế vẫn tồn tại, cho thấy nhiều hộ chưa được quản lý đầy đủ. Một bộ phận hộ kinh doanh cũng còn hạn chế về hiểu biết pháp luật, dẫn đến sai sót trong kê khai, nộp thuế.
Những bất cập này đặt ra yêu cầu phải xây dựng một Nghị định riêng, hoàn chỉnh, tạo nền tảng pháp lý thống nhất cho việc quản lý thuế hộ kinh doanh từ năm 2026, hướng tới công bằng, minh bạch và phù hợp với bối cảnh chuyển đổi số.
| Trong văn bản xin ý kiến về dự thảo, Bộ Tài chính cho biết, Nghị định được xây dựng nhằm cụ thể hóa chủ trương tại Nghị quyết 68-NQ/TW và Nghị quyết 198/2025/QH15. Mục tiêu xuyên suốt là tạo thuận lợi cho hộ kinh doanh, bãi bỏ phương pháp khoán, đồng thời thiết lập một cơ chế quản lý thuế minh bạch, công bằng và phù hợp hơn với từng nhóm quy mô kinh doanh. Theo báo cáo gửi Thủ tướng Chính phủ (Công văn số 17434/BTC-CT), Bộ Tài chính xây dựng Nghị định theo thủ tục rút gọn nhằm kịp triển khai đồng bộ với dự thảo Luật Quản lý thuế (sửa đổi) và Luật Thuế TNCN (sửa đổi), dự kiến được thông qua tại Kỳ họp thứ 10, Quốc hội khóa XV, và có hiệu lực từ ngày 1/1/2026. |



















