Trước đề xuất của Hiệp hội Doanh nghiệp đầu tư nước ngoài và Hiệp hội Doanh nghiệp Hàn Quốc tại Việt Nam về xem xét chính sách thuế đối với hàng hóa do nhà thầu phụ nhập khẩu (NK) từ nước ngoài để xây dựng nhà xưởng, văn phòng cho doanh nghiệp chế xuất (gọi tắt là DNCX), Cục Hải quan đã có hướng dẫn cụ thể.
Hồ sơ, thủ tục hải quan theo từng giai đoạn
Đối với hồ sơ, thủ tục hải quan, trong giai đoạn Thông tư số 194/2010/TT-BTC có hiệu lực (từ ngày 20/1/2011 đến trước ngày 1/11/2013) quy định cụ thể. Theo đó, Điều 45 Thông tư số 194/2010/TT-BTC quy định đối với hàng hóa XNK của DNCX thì thủ tục hải quan làm tại hải quan quản lý DNCX.
Do đó, căn cứ văn bản đề nghị NK hàng hoá tạo tài sản cố định của giám đốc DNCX, kèm danh mục hàng hoá (chi tiết tên hàng, lượng hàng, chủng loại), cơ quan Hải quan làm thủ tục NK theo quy định đối với hàng hoá NK thương mại. Kết thúc xây dựng công trình, DNCX phải thực hiện báo cáo quyết toán đối với hàng hoá nhập khẩu để xây dựng công trình với cơ quan Hải quan. Cơ quan Hải quan có trách nhiệm kiểm tra và xử lý theo quy định đối với hàng hoá nhập thửa hoặc sử dụng không đúng mục đích.
Trong giai đoạn Thông tư số 128/2013/TT-BTC ngày 10/9/2013 của Bộ Tài chính có hiệu lực (từ ngày 1/11/2013 đến trước ngày 1/4/2015), tại Điều 12 nêu rõ ngoài hồ sơ hải quan quy định tại khoản 2 Điều này, người khai hải quan nộp thêm, xuất trình Giấy báo trúng thầu hoặc giấy chỉ định thầu (ghi rõ nội dung trúng thầu hoặc chỉ định thầu) kèm theo hợp đồng bán hàng cho các DNCX theo kết quả đấu thầu hoặc hợp đồng cung cấp hàng hóa, trong đó, quy định giá trúng thầu hoặc giá cung cấp hàng hóa không bao gồm thuế NK, thuế tiêu thụ đặc biệt, thuế giá trị gia tăng đối với hàng hóa thuộc đối tượng không chịu thuế NK, thuế tiêu thụ đặc biệt, thuế giá trị gia tăng (GTGT) (nếu có) để phục vụ xây dựng nhà xưởng, văn phòng làm việc của DNCX do các nhà thầu NK.
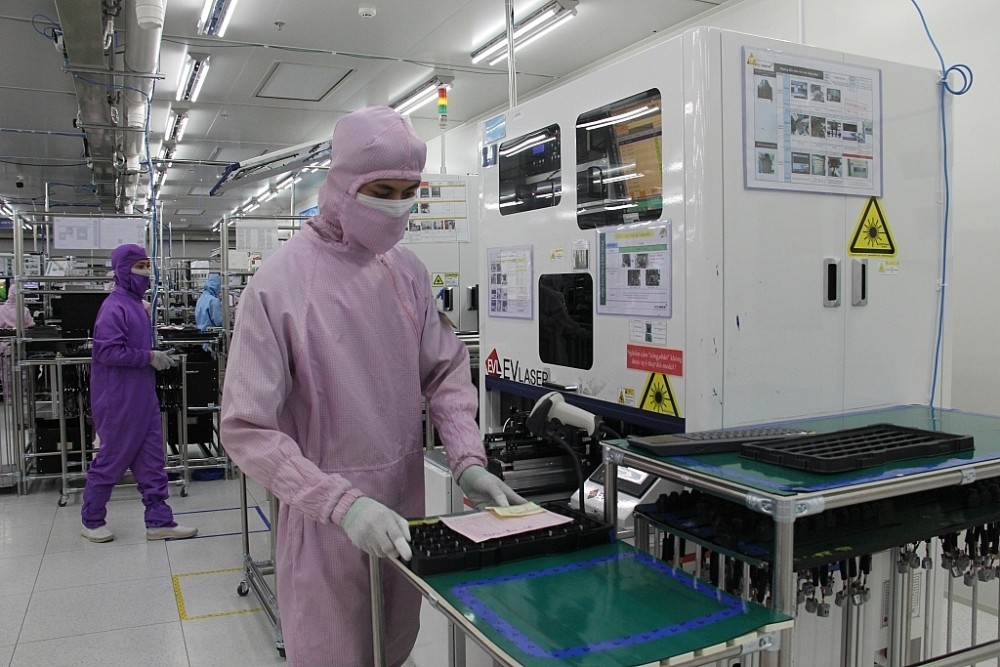 |
| Hoạt động sản xuất tại DNCX trên địa bàn KCN Đồng Văn. Ảnh: H.Nụ |
Ngoài ra, tại Điều 49 Thông tư số 128/2013/TT-BTC quy định đối với hàng hóa XNK của DNCX thì địa điểm làm thủ tục hải quan thực hiện tại Hải quan quản lý DNCX. Căn cứ văn bản đề nghị NK hàng hoá tạo tài sản cố định của giám đốc DNCX kèm danh mục hàng hoá (chi tiết tên hàng, lượng hàng, chủng loại), cơ quan Hải quan làm thủ tục NK theo quy định đối với hàng hoá NK theo hợp đồng mua bán.
Kết thúc xây dựng công trình, DNCX phải thực hiện báo cáo quyết toán đối với hàng hoá NK để xây dựng công trình với cơ quan Hải quan. Cơ quan Hải quan có trách nhiệm kiểm tra và xử lý theo quy định đối với hàng hoá nhập thừa hoặc sử dụng không đúng mục đích.
Trong giai đoạn Thông tư số 38/2015/TT-BTC có hiệu lực (từ ngày 1/4/2015 đến trước ngày 5/6/2018). Theo đó, điểm c khoản 4 Điều 16 Thông tư số 38/2015/TT-BTC quy định hồ sơ hải quan đối với hàng hóa NK thuộc đối tượng không chịu thuế thì ngoài các chứng từ nêu tại khoản 2 Điều này thì người khai hải quan nộp, xuất trình thêm: Hợp đồng bán hàng cho các DNCX theo kết quả đấu thầu hoặc hợp đồng cung cấp hàng hóa, trong đó, quy định giá trúng thầu hoặc giá cung cấp hàng hóa không bao gồm thuế NK, thuế tiêu thụ đặc biệt, thuế GTGT đối với hàng hóa thuộc đối tượng không chịu thuế NK, thuế tiêu thụ đặc biệt, thuế GTGT (nếu có) để phục vụ xây dựng nhà xưởng, văn phòng làm việc của DNCX do các nhà thầu NK.
Bên cạnh đó, khoản 2 Điều 75 Thông tư số 38/2015/TT-BTC quy định trường hợp nhà thầu NK hàng hoá để xây dựng nhà xưởng, văn phòng, lắp đặt thiết bị cho DNCX, sau khi bàn giao công trình cho DNCX thì báo cáo lượng hàng hoá đã NK cho cơ quan Hải quan nơi quản lý DNCX theo mẫu số 18/NTXD-DNCX/GSQL Phụ lục V ban hành kèm theo Thông tư này.
Trong giai đoạn Thông tư số 39/2018/TT-BTC ngày 20/4/2018 của Bộ Tài chính có hiệu lực (từ ngày 5/6/2018 đến nay). Khoản 5 Điều 1 Thông tư số 39/2018/TT-BTC sửa đổi, bổ sung Điều 16 Thông tư số 38/2015/TT-BTC quy định ngoài hồ sơ hải quan quy định tại khoản 1 hoặc khoản 2 Điều này cần 1 bản chụp hợp đồng bán hàng vào khu phi thuế quan theo kết quả đấu thầu hoặc chỉ định thầu trong đó, quy định giá trúng thầu không bao gồm thuế NK của hàng hóa của các nhà thầu NK từ nước ngoài đưa trực tiếp vào khu phi thuế quan để xây dựng nhà xưởng, văn phòng, lắp đặt thiết bị theo kết quả đấu thầu.
Cũng tại khoản 51 Điều 1 Thông tư số 39/2018/TT-BTC sửa đổi, bổ sung Điều 75 Thông tư số 38/2015/TT-BTC nêu trường hợp nhà thầu NK hàng hóa để xây dựng nhà xưởng, văn phòng, lắp đặt thiết bị cho DNCX thì thực hiện thủ tục hải quan tại hải quan quản lý DNCX; nhà thầu NK thực hiện khai tờ khai hải quan NK theo hướng dẫn tại Phụ lục II ban hành kèm Thông tư này, chỉ tiêu “Phần ghi chú" khai thông tin số hợp đồng theo quy định tại điểm g khoản 3 Điều 16 Thông tư này và ngay khi được thông quan hàng hóa phải đưa trực tiếp vào DNCX. Sau 30 ngày kể từ ngày kết thúc hợp đồng thầu, DNCX và nhà thầu NK báo cáo lượng hàng hóa đã NKcho cơ quan Hải quan nơi quản lý DNCX theo mẫu số 20/NTXD-DNCX/GSQL Phụ lục V ban hành kèm Thông tư này.
Chính sách thuế NK, thuế GTGT
Đối với thuế NK, tại khoản 1 Điều 2 Luật Thuế XK, thuế NK quy định hàng hóa XNK qua cửa khẩu, biên giới Việt Nam thuộc đối tượng chịu thuế. Tuy nhiên, tại khoản 3 Điều 3 Luật Thuế XK, thuế NK quy định hàng hóa NK từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan thuộc đối tượng không chịu thuế.
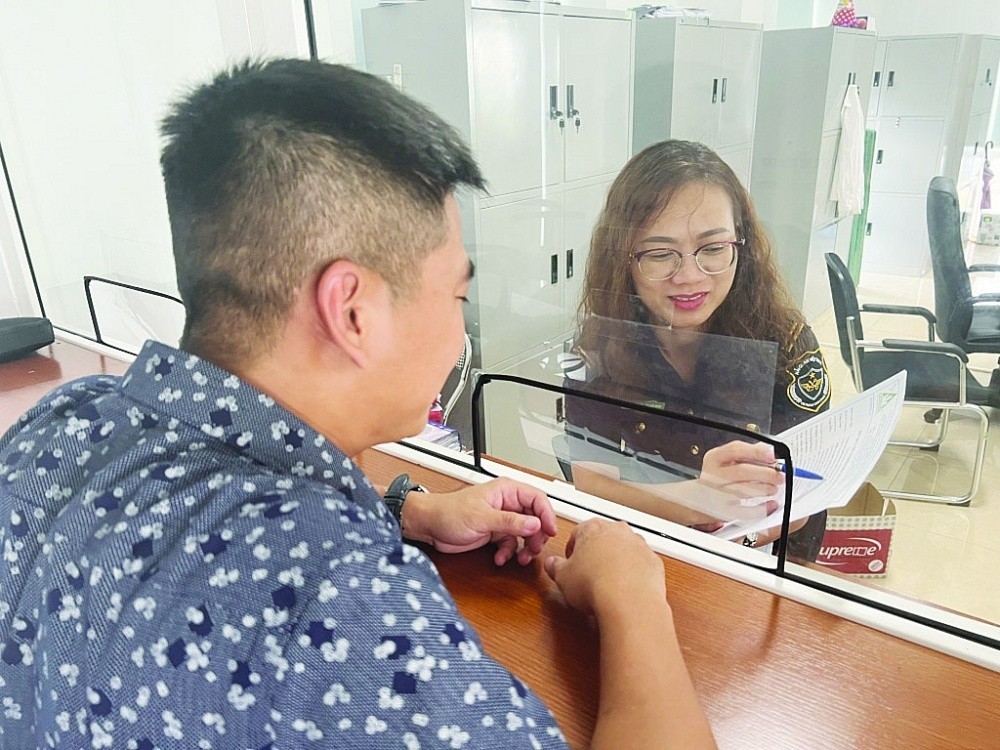 |
| Công chức Hải quan hướng dẫn DN thực hiện thủ tục hải quan liên quan đến chính sách thuế. Ảnh: H.Nụ |
Đối với chính sách thuế GTGT, tại Điều 2 Luật thuế GTGT số 13/2008/QH12 quy định thuế GTGT là thuế tỉnh trên giá trị tăng thêm của hàng hoá, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
Điều 3 Luật thuế GTGT số 13/2008/QH12 nêu rõ hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam là đối tượng chịu thuế GTGT, trừ các đối tượng quy định tại Điều 5 của Luật này.
Điều 4 Luật Thuế GTGT số 13/2008/QH12 quy định người nộp thuế GTGT là tổ chức, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT và tổ chức, cá nhân NK hàng hóa chịu thuế GTGT.
Khoản 20 Điều 5 Luật thuế GTGT số 13/2008/QH12, hàng hoá, dịch vụ được mua bản giữa nước ngoài với các khu phi thuế quan và giữa các khu phi thuế quan với nhau thuộc đối tượng không chịu thuế GTGT.
Đối chiếu với các quy định hiện hành, theo Cục Hải quan, để xác định hàng hóa NK huộc đối tượng không chịu thuế đối với sắc thuế nào thì cơ quan Hải quan căn cứ pháp luật về thuế của sắc thuế đó, hồ sơ thực tế, thủ tục hải quan và pháp luật liên quan tại từng thời điểm đăng ký tờ khai NK để xác định chính sách thuế đối với hàng hóa nhà thầu NK để xây dựng nhà xưởng, văn phòng làm việc, lắp đặt thiết bị cho DNCX.
| DN lưu ý: Hồ sơ, thủ tục hải quan đáp ứng quy định tại Điều 12, Điều 49 Thông tư số 128/2013/TT-BTC (đối với tờ khai hải quan đăng ký tại thời điểm Thông tư số 128/2013/TT-BTC có hiệu lực), Điều 16, Điều 75 Thông tư số 38/2015/TT-BTC ngày 25/3/2015 của Bộ Tài chính (đối với tờ khai hải quan đăng ký tại thời điểm Thông tư số 38/2015/TT-BTC có hiệu lực), đối với hợp đồng bán hàng cho các DNCX theo kết quả đấu thầu hoặc hợp đồng cung cấp hàng hóa. Trong đó, quy định giá trúng thầu hoặc giá cung cấp hàng hóa không bao gồm thuế NK, thuế tiêu thụ đặc biệt, thuế GTGT đối với hàng hóa thuộc đối tượng không chịu thuế NK, thuế tiêu thụ đặc biệt, thuế GTGT (nếu có) để phục vụ xây dựng nhà xưởng, văn phòng làm việc của DNCX do các nhà thầu NK. Giai đoạn Thông tư số 39/2018/TT-BTC: Hồ sơ, thủ tục hải quan đáp ứng quy định tại khoản 5 Điều 1 Thông tư số 39/2018/TT-BTC sửa đổi, bổ sung Điều 16 Thông tư số 38/2015/TT-BTC, khoản 51 Điều 1 Thông tư số 39/2018/TT-BTC sửa đổi, bổ sung Điều 75 Thông tư số 38/2015/TT-BTC, trong đó hợp đồng bán hàng vào khu phi thuế quan theo kết quả đấu thầu hoặc chỉ định thầu quy định giá trúng thầu không bao gồm thuế NK. Theo đó, chính sách thuế GTGT đối với hàng hóa NK thực hiện theo quy định của pháp luật về thuế GTGT. Theo đó, trường hợp hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam là đối tượng chịu thuế GTGT theo quy định tại Điều 3 Luật Thuế GTGT số 13/2008/QH12, hàng hoá được mua bán giữa nước ngoài với các khu phi thuế quan và giữa các khu phi thuế quan với nhau thuộc đối tượng không chịu thuế GTGT theo quy định tại khoản 20 Điều 5 Luật thuế GTGT số 13/2008/QH12. |


















