Thứ bảy 19/09/2026 06:30
Thời tiết: Hà Nội 25°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 26°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Diễn đàn chính sách thuế, hải quan / Dự thảo chính sách
aa

Đề xuất gỡ vướng mắc trong bố trí công chức thuế tại Trung tâm Phục vụ hành chính công

Giang Giang
100% thủ tục hành chính thuế đã được cung cấp dưới hình thức dịch vụ công trực tuyến toàn trình, trong khi việc bố trí công chức thuế tại Trung tâm Phục vụ hành chính công theo quy định hiện hành sẽ cần tới 3.321 công chức, tạo áp lực lớn về nguồn nhân lực. Vì vậy, Bộ Tài chính đề xuất cho phép các cơ quan ngành dọc tại địa phương tổ chức bộ phận tiếp nhận và trả kết quả tại đơn vị.
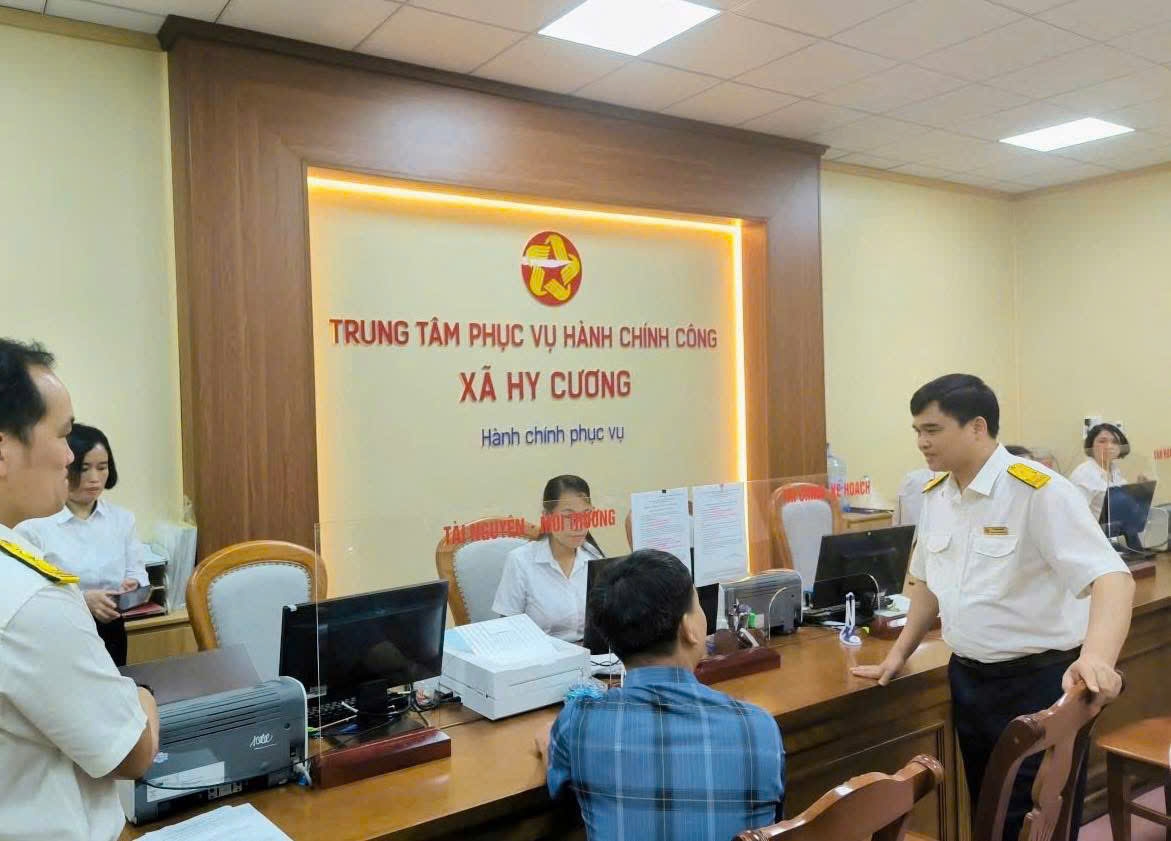
Đề xuất gỡ vướng mắc trong bố trí công chức thuế tại Trung tâm Phục vụ hành chính công
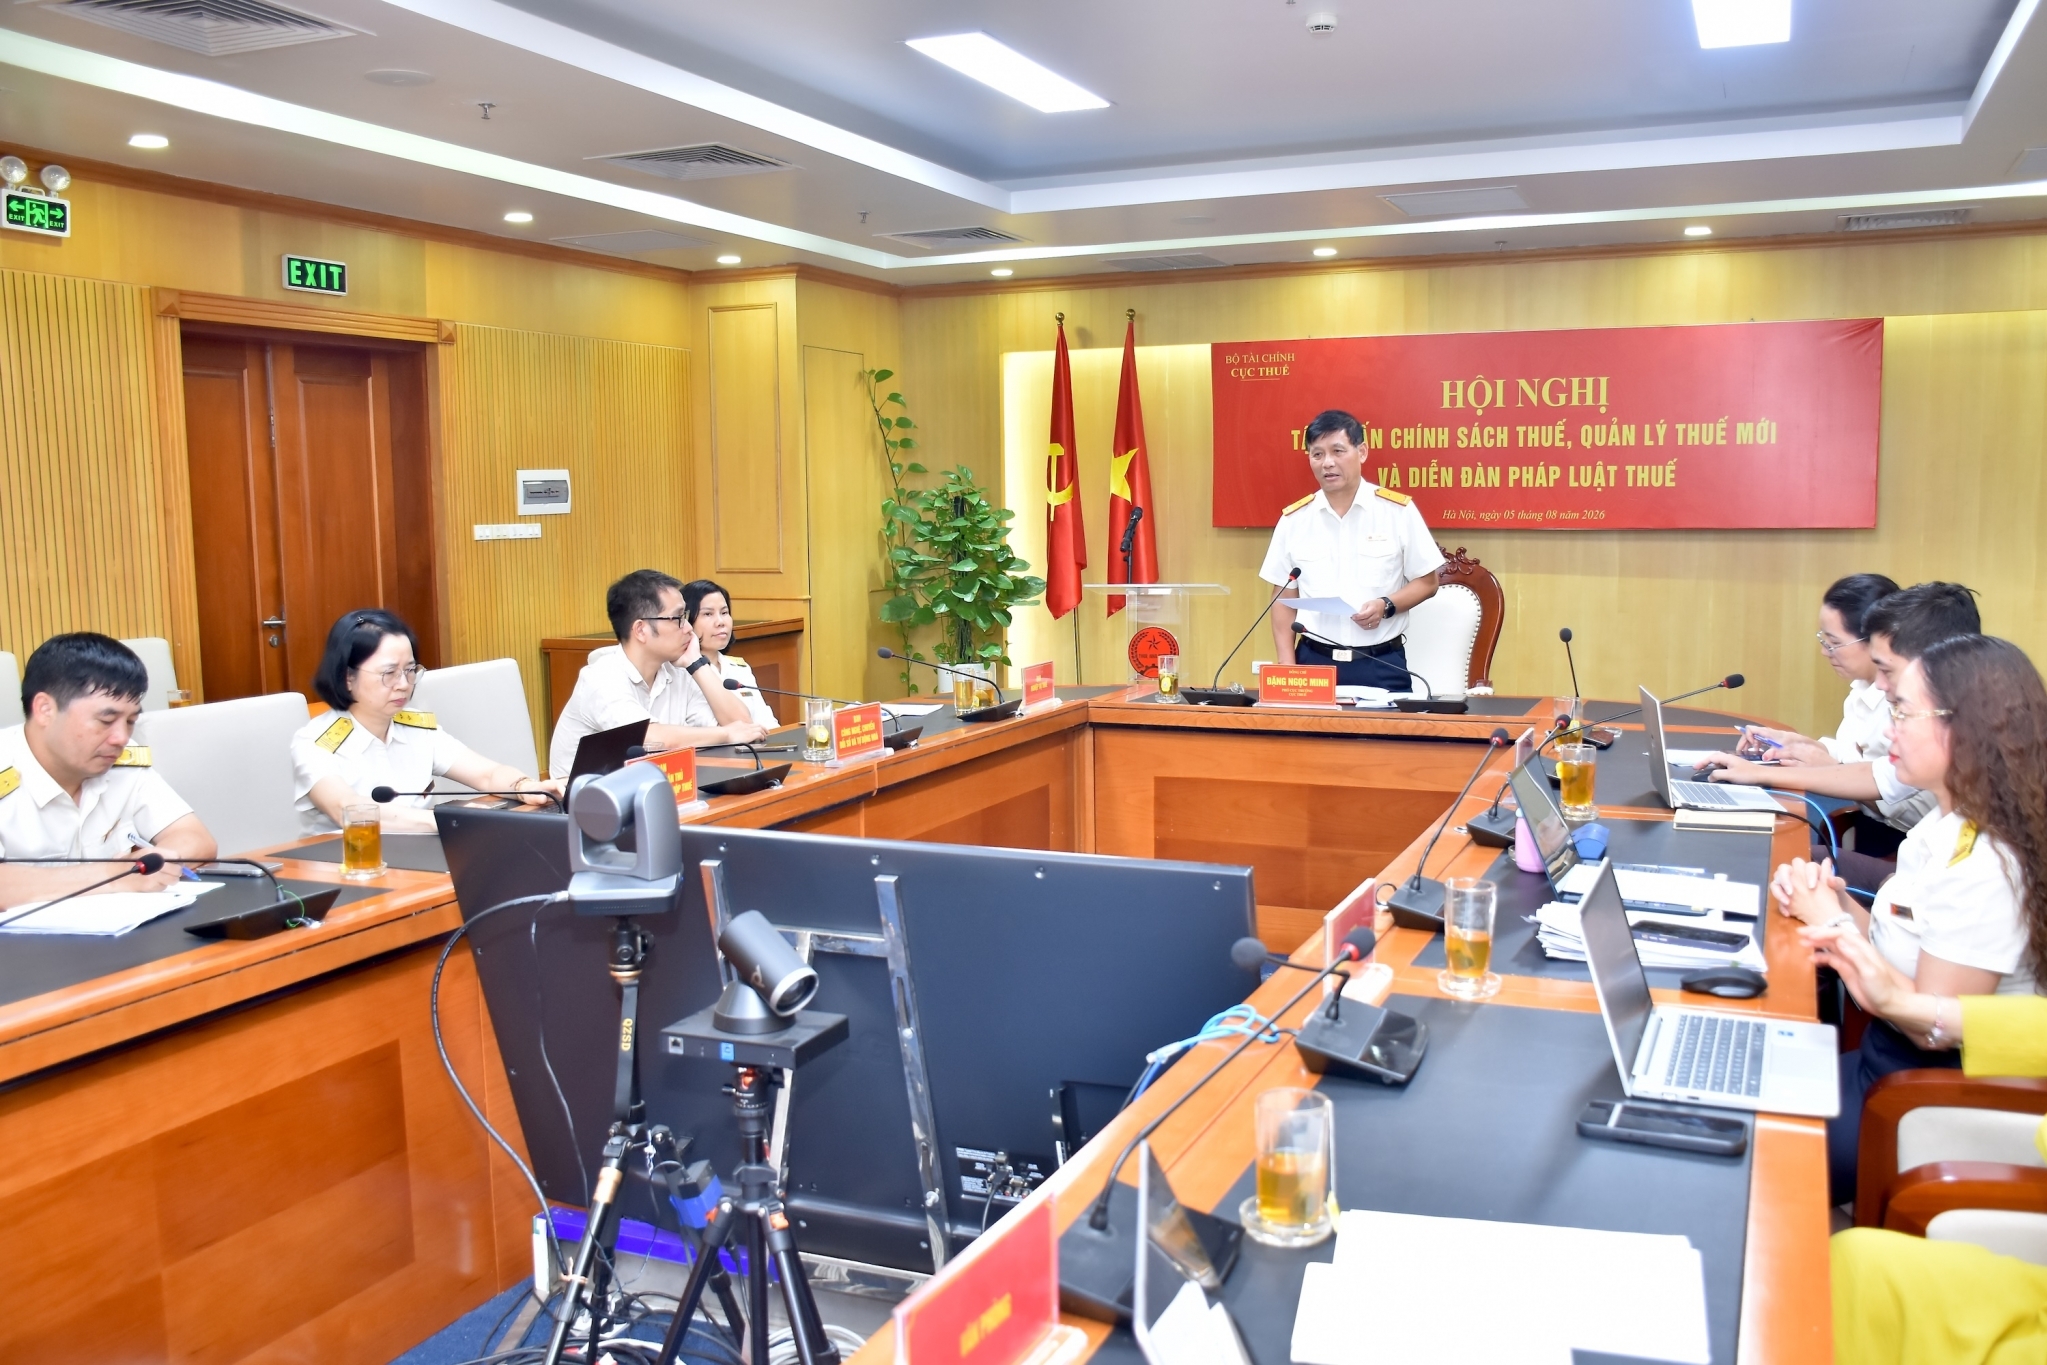
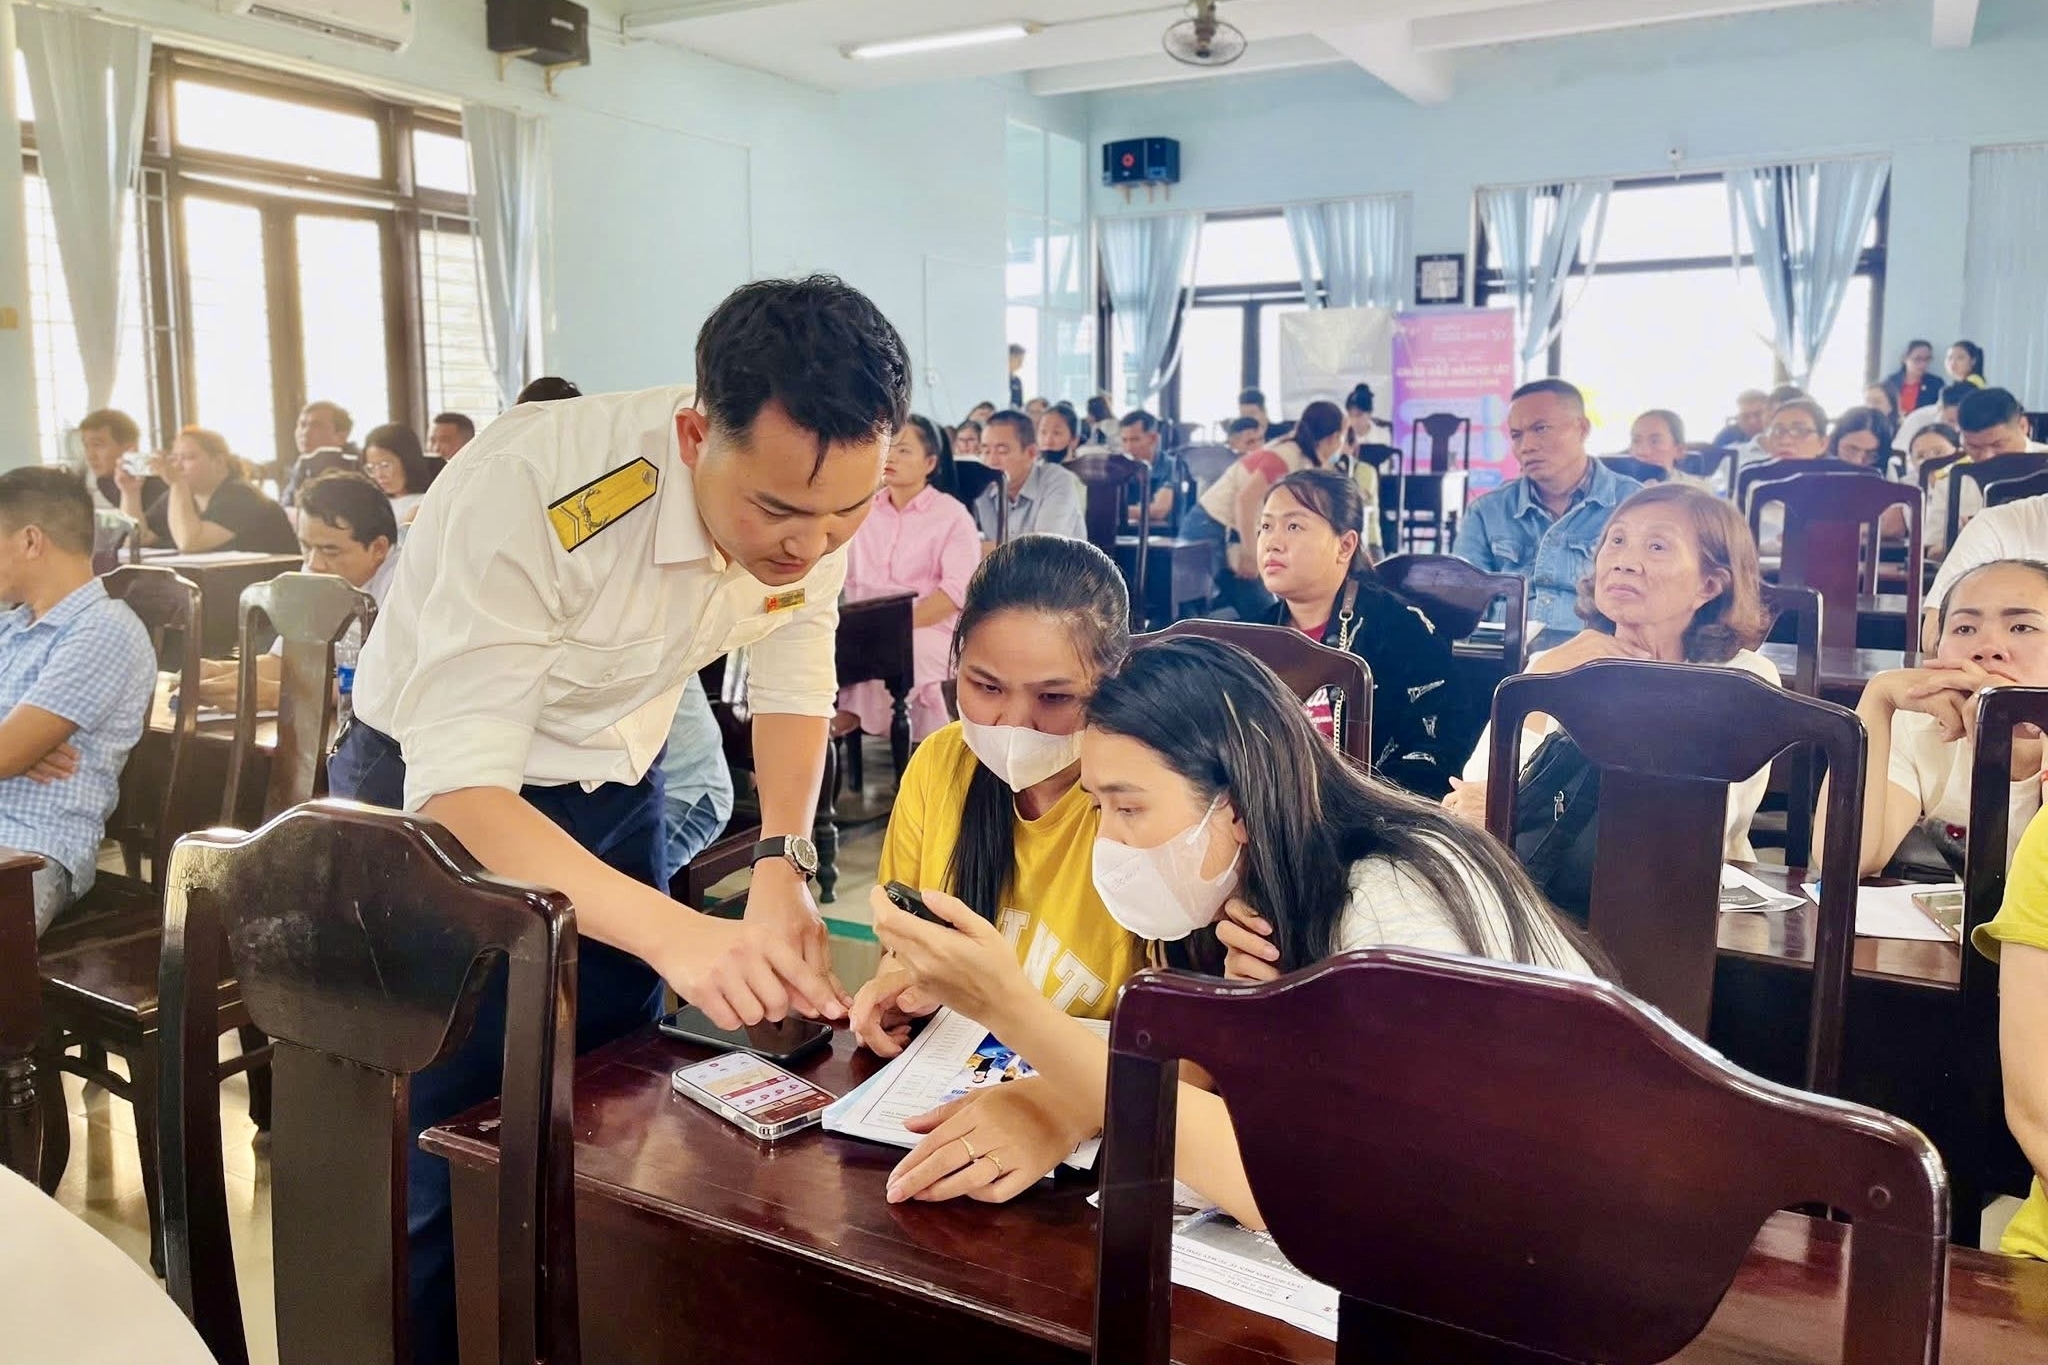
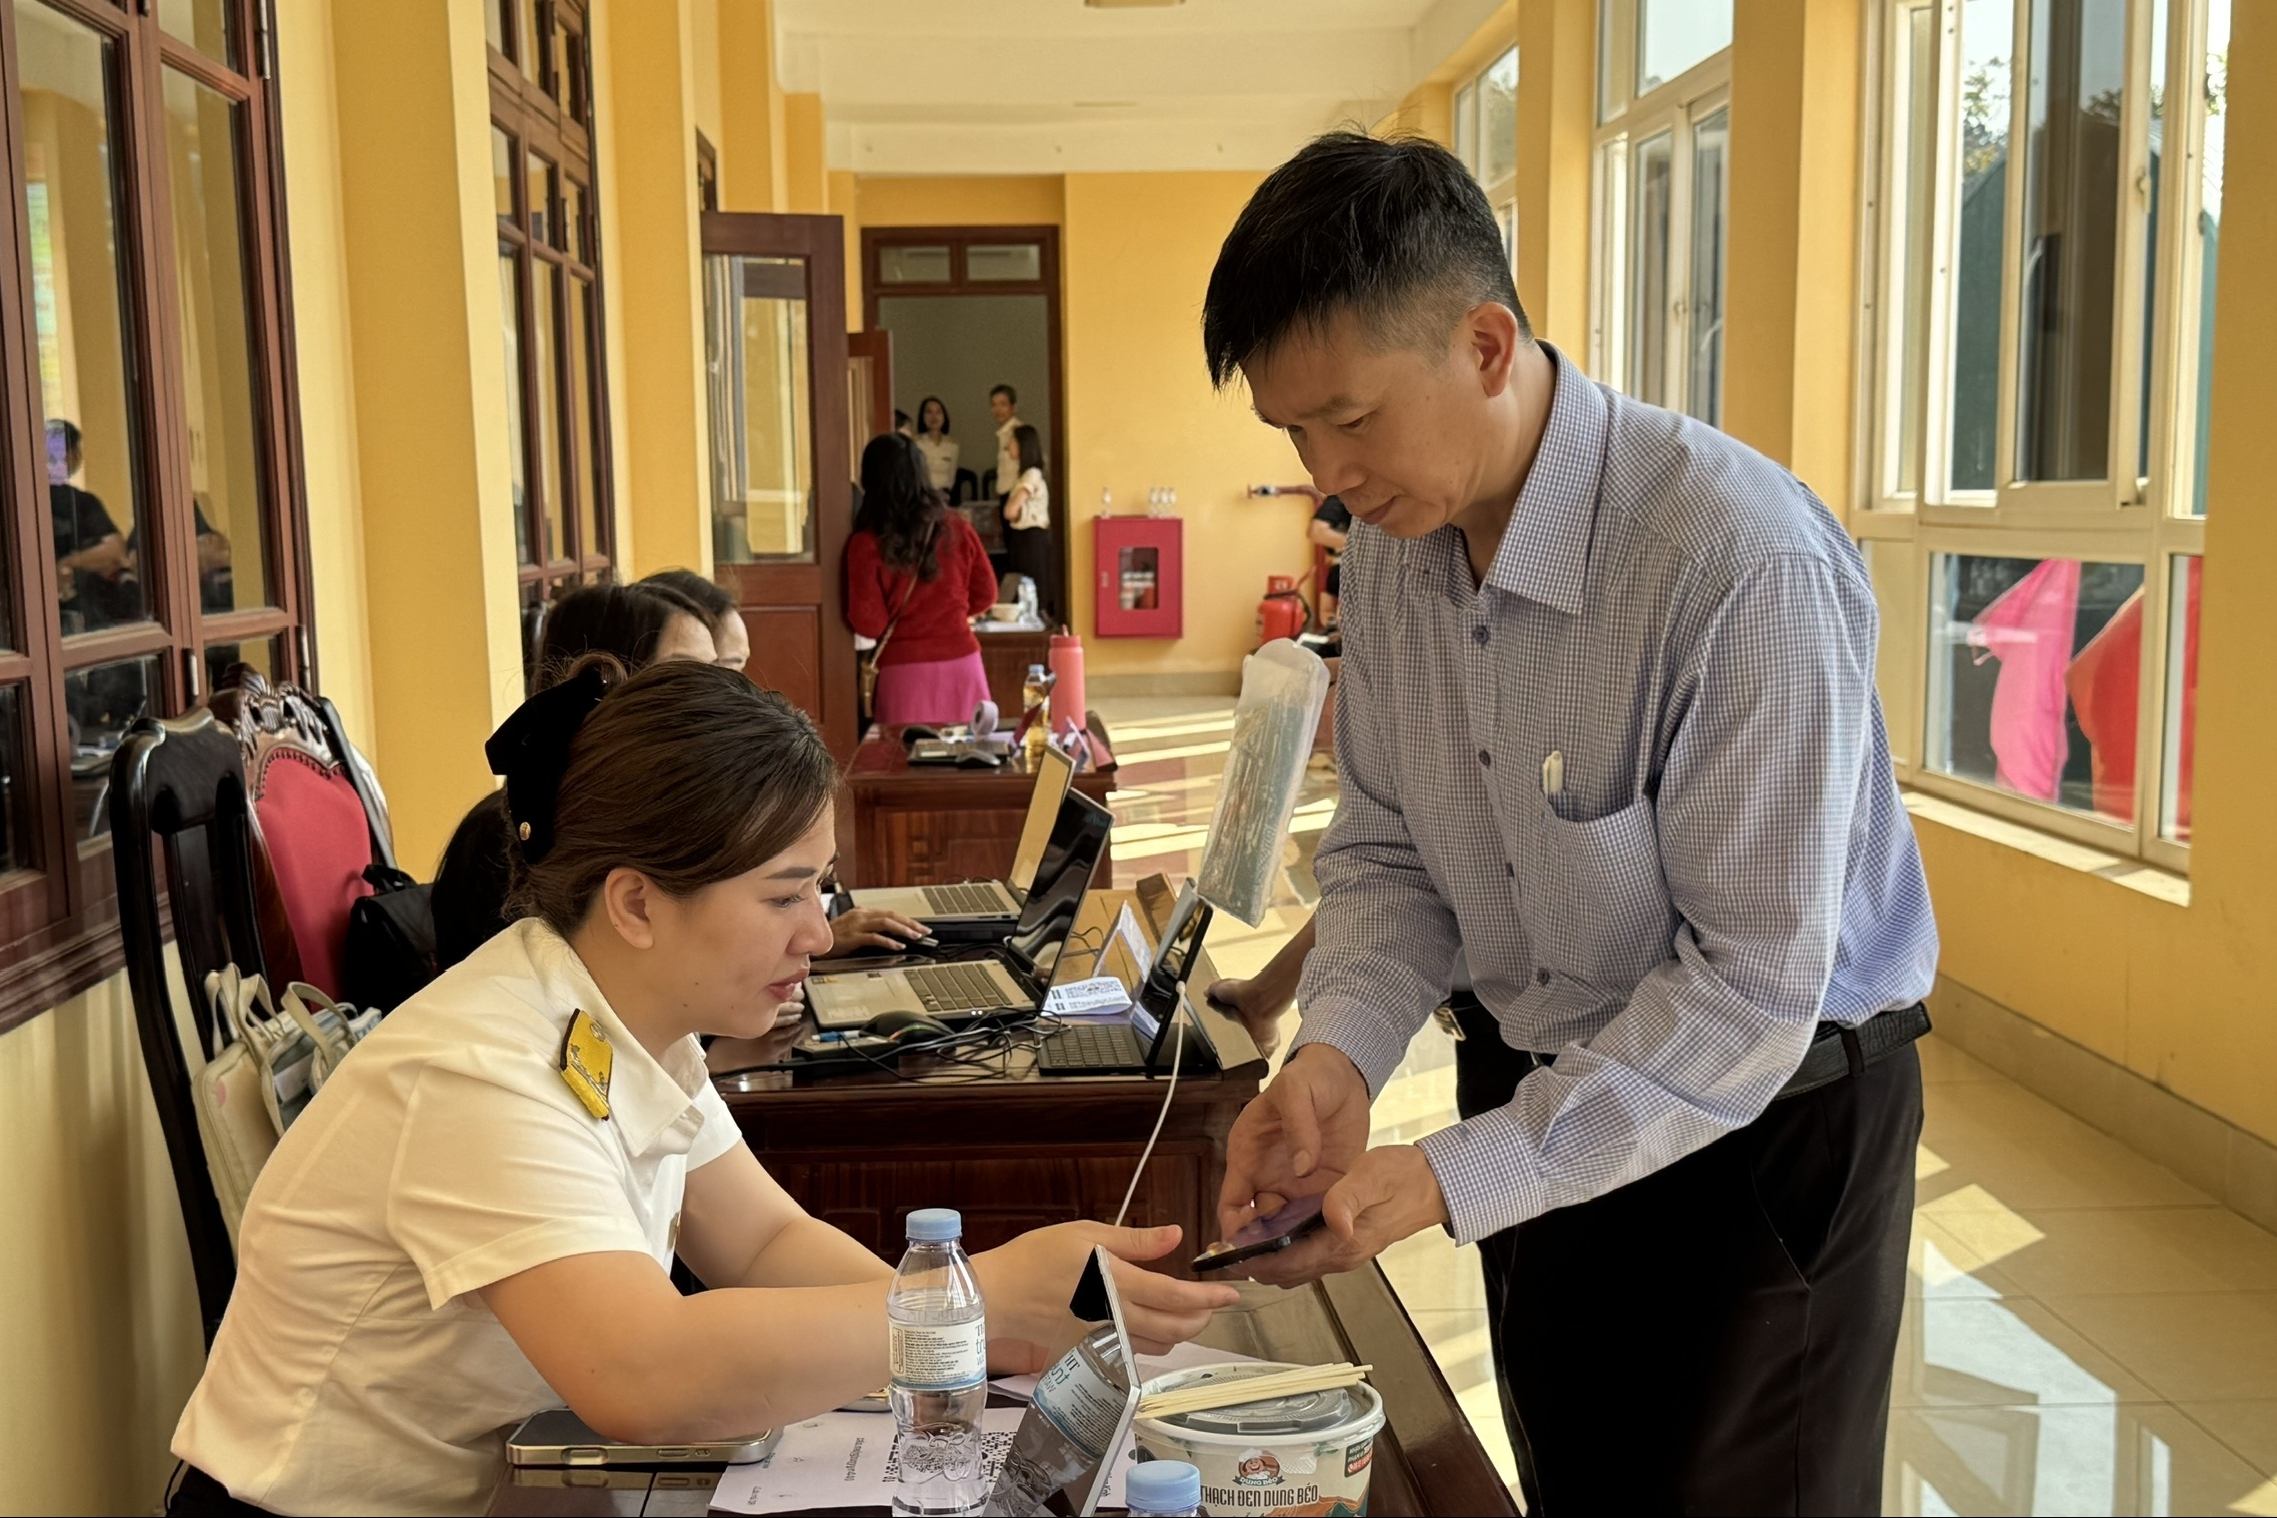
Việc bố trí công chức thuế làm việc tại Trung tâm Phục vụ hành chính công cần được nghiên cứu sửa đổi để phù hợp với điều kiện tổ chức thực hiện và yêu cầu sử dụng hiệu quả nguồn nhân lực trong giai đoạn hiện nay. Ảnh: VH.

Đề xuất sửa quy định từ thực tiễn triển khai

Bộ Tài chính vừa có Văn bản số 11049/BTC-CT ngày 24/7/2026 trả lời kiến nghị của cử tri TP. Đà Nẵng do Ủy ban Dân nguyện và Giám sát của Quốc hội chuyển đến sau Kỳ họp thứ Nhất, Quốc hội khóa XVI.

Trong đó, cử tri đề nghị tiếp tục đẩy mạnh cải cách, đơn giản hóa thủ tục hành chính thuế, đồng thời bố trí bộ phận tiếp nhận, hỗ trợ thực hiện nghĩa vụ thuế tại địa điểm đặt UBND xã, phường nhằm tạo thuận lợi cho người dân.

Bộ Tài chính cho biết, việc bố trí công chức thuế tại Trung tâm Phục vụ hành chính công hiện được thực hiện theo Nghị định số 118/2025/NĐ-CP về thực hiện thủ tục hành chính theo cơ chế một cửa, một cửa liên thông tại Bộ phận Một cửa và Cổng Dịch vụ công quốc gia.

Theo quy định hiện hành, Bộ Tài chính đã chỉ đạo các đơn vị thuộc hệ thống thuế địa phương bố trí công chức làm việc tại Trung tâm Phục vụ hành chính công cấp tỉnh, cấp xã để tiếp nhận và trả kết quả giải quyết thủ tục hành chính. Tuy nhiên, qua quá trình triển khai đã phát sinh nhiều khó khăn, vướng mắc.

Hiện nay 100% thủ tục hành chính thuế đã được cung cấp dưới hình thức dịch vụ công trực tuyến toàn trình và tích hợp trên Cổng Dịch vụ công quốc gia, người nộp thuế chủ yếu thực hiện thủ tục trên môi trường điện tử. Trong khi đó, chỉ có 14 Thuế tỉnh, thành phố phát sinh hồ sơ tiếp nhận trực tiếp tại Trung tâm Phục vụ hành chính công.

Theo Bộ Tài chính, nếu bố trí công chức thuế thường trực tại tất cả Trung tâm Phục vụ hành chính công cấp tỉnh và cấp xã theo quy định hiện hành sẽ cần tối thiểu 3.321 công chức, tạo áp lực rất lớn về nguồn nhân lực trong bối cảnh ngành Thuế đang thực hiện sắp xếp tổ chức bộ máy theo hướng tinh gọn.

Để bảo đảm việc tiếp nhận, giải quyết thủ tục hành chính không bị gián đoạn trong điều kiện thiếu hụt nguồn nhân lực, cơ quan Thuế đã thực hiện ủy quyền cho cán bộ, viên chức của Trung tâm Phục vụ hành chính công tiếp nhận hồ sơ thủ tục hành chính về thuế theo quy định.

Tuy nhiên, thực tế cho thấy, viên chức tại Trung tâm Phục vụ hành chính công chủ yếu thực hiện nhiệm vụ tiếp nhận hồ sơ nên còn gặp khó khăn trong việc hướng dẫn, giải đáp các tình huống nghiệp vụ thuế phát sinh cho người dân và doanh nghiệp. Bên cạnh đó, tại một số địa phương, điều kiện cơ sở vật chất, trang thiết bị, hạ tầng công nghệ thông tin và kết nối dữ liệu chưa đáp ứng đầy đủ yêu cầu, ảnh hưởng đến hiệu quả hỗ trợ người nộp thuế cũng như chất lượng giải quyết thủ tục hành chính.

Những khó khăn này cho thấy, quy định về bố trí công chức thuế làm việc tại Trung tâm Phục vụ hành chính công theo Nghị định số 118/2025/NĐ-CP đã bộc lộ một số hạn chế, cần được nghiên cứu sửa đổi để phù hợp với điều kiện tổ chức thực hiện và yêu cầu sử dụng hiệu quả nguồn nhân lực trong giai đoạn hiện nay.

Trên cơ sở tổng hợp ý kiến các địa phương và kết quả đánh giá thực tiễn triển khai, Bộ Tài chính đã có văn bản gửi Bộ Tư pháp đề xuất sửa đổi Nghị định số 118/2025/NĐ-CP theo hướng cho phép các cơ quan ngành dọc tại địa phương được tổ chức bộ phận tiếp nhận và trả kết quả tại đơn vị mình. Hiện Bộ Tư pháp đang trình Chính phủ dự thảo Nghị định sửa đổi.

Trong thời gian chờ Chính phủ ban hành quy định mới, Bộ Tài chính cho biết, việc tiếp nhận hồ sơ thuế tại Trung tâm Phục vụ hành chính công vẫn được duy trì thông qua cơ chế ủy quyền để bảo đảm hoạt động giải quyết thủ tục hành chính không bị gián đoạn.

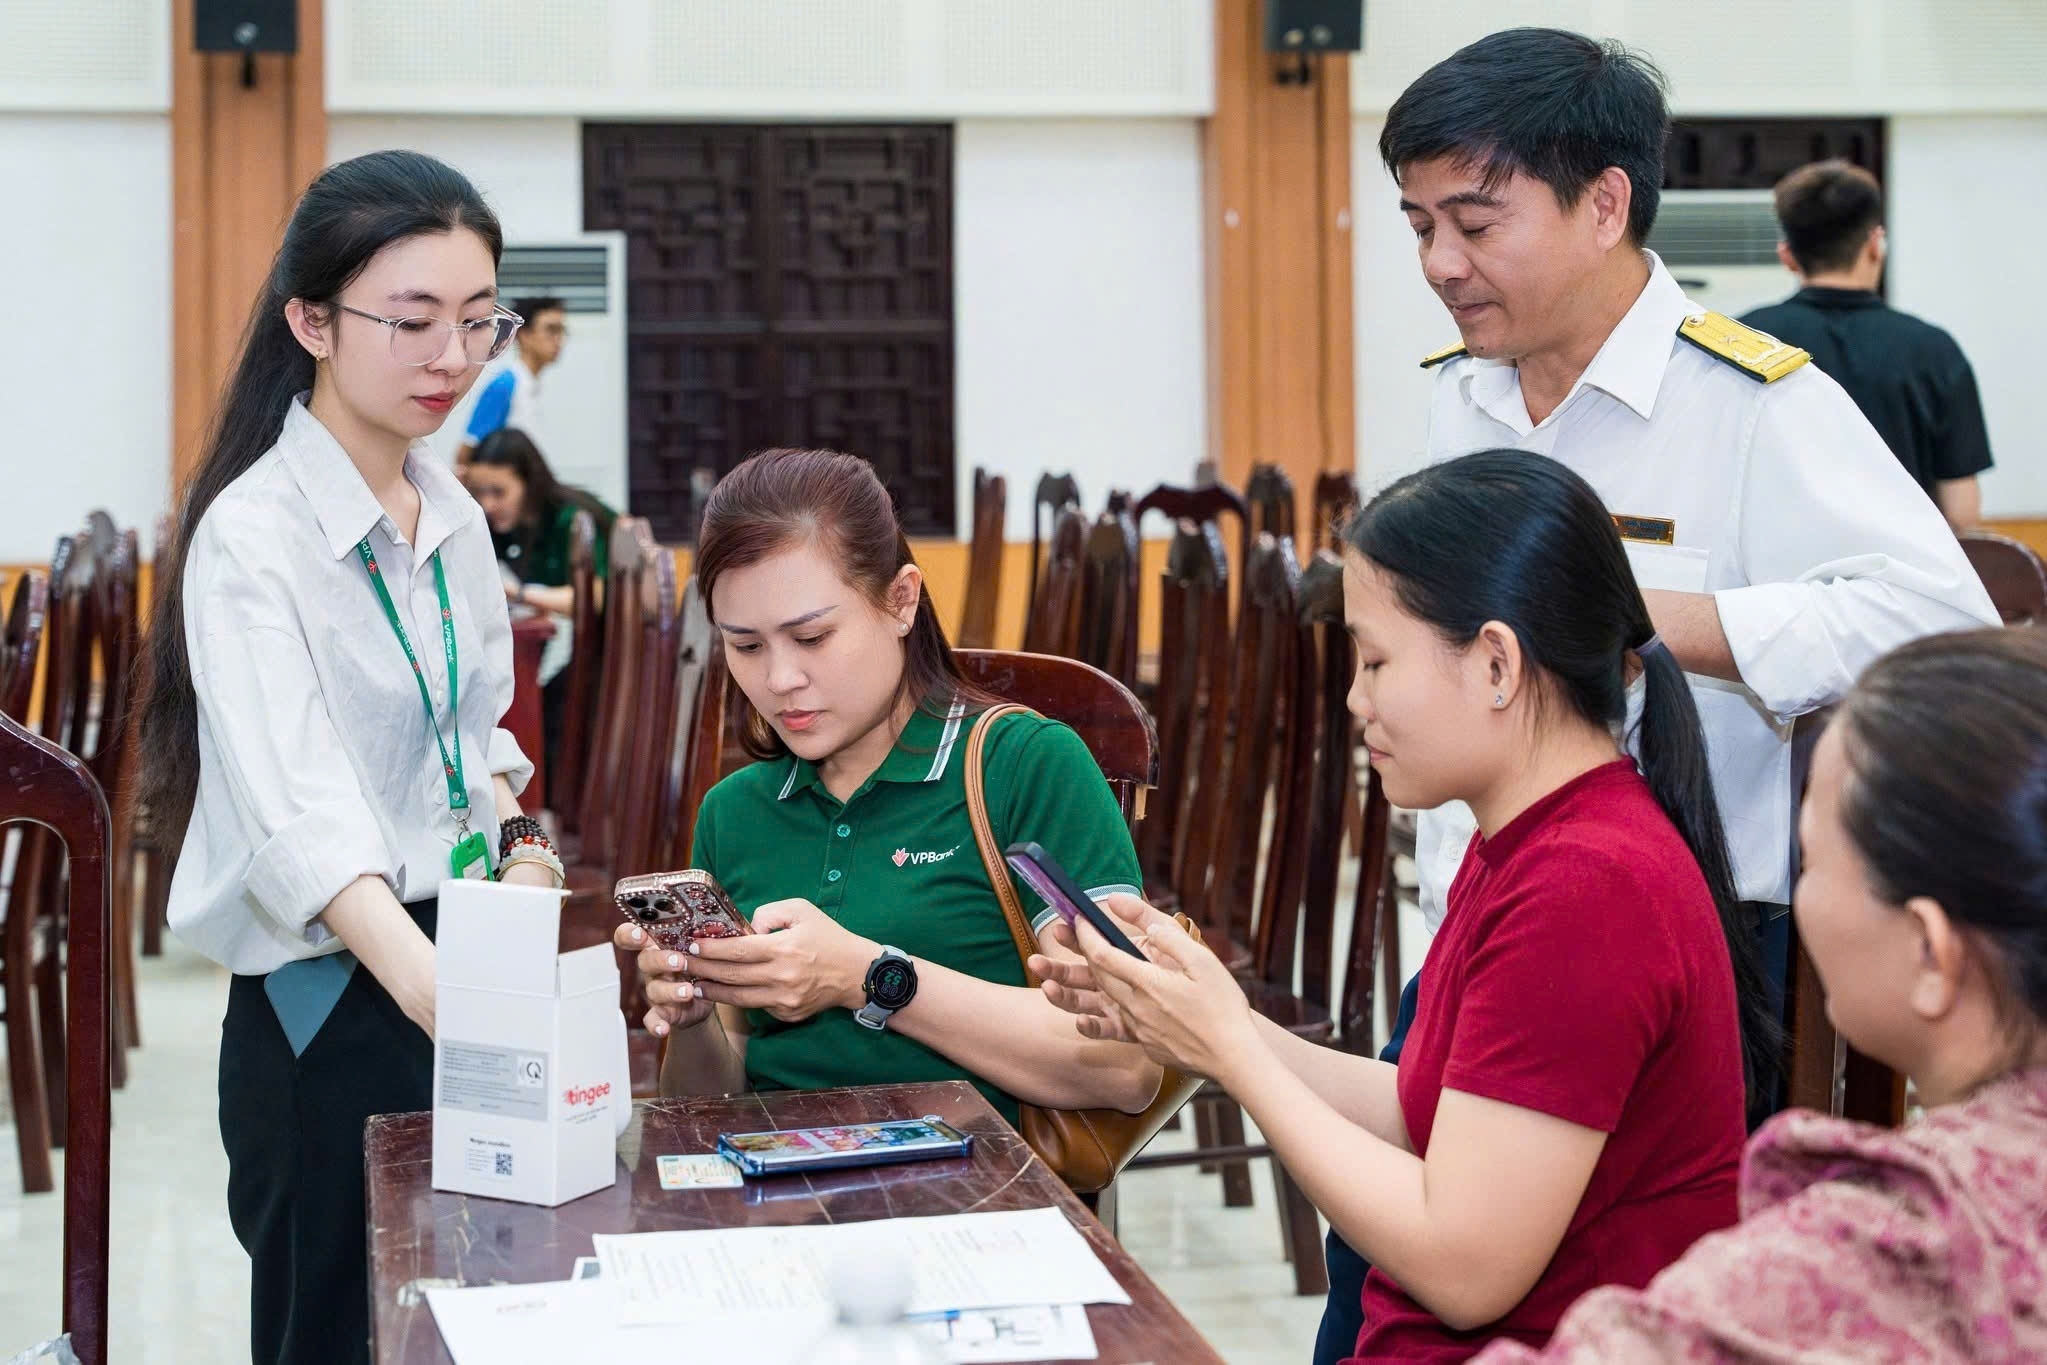
Đồng thời, người nộp thuế tiếp tục được hướng dẫn, hỗ trợ thực hiện thủ tục trên môi trường điện tử thông qua Cổng Dịch vụ công quốc gia, Hệ thống thông tin giải quyết thủ tục hành chính thuế và ứng dụng eTax Mobile.

Bộ Tài chính cũng sẽ tiếp tục chỉ đạo Cục Thuế tiếp tục nâng cấp ứng dụng eTax Mobile theo hướng thân thiện, thuận tiện hơn, đáp ứng tốt hơn nhu cầu tra cứu thông tin và thực hiện nghĩa vụ thuế của người dân và doanh nghiệp.

Tiếp tục hoàn thiện chính sách thuế, giảm gánh nặng cho hộ kinh doanh

Đối với các kiến nghị của cử tri về chính sách thuế đối với hộ kinh doanh, Bộ Tài chính cho biết thời gian qua hệ thống pháp luật về thuế thu nhập cá nhân (TNCN) và thuế giá trị gia tăng (GTGT) đã được sửa đổi theo hướng hỗ trợ mạnh hơn đối với hộ, cá nhân kinh doanh và doanh nghiệp nhỏ.

Theo quy định của Luật thuế TNCN số 109/2025/QH15, Luật số 09/2026/QH16 sửa đổi Luật thuế và Nghị định số 141/2026/NĐ-CP, từ ngày 29/4/2026, cá nhân kinh doanh có doanh thu hàng năm đến 1 tỷ đồng không phải nộp thuế TNCN, thay cho ngưỡng 100 triệu đồng trước đây. Đồng thời, pháp luật đã bổ sung phương pháp tính thuế trên thu nhập (doanh thu trừ chi phí), tạo thêm lựa chọn phù hợp với thực tế hoạt động của người nộp thuế.

Theo đó, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng đến 3 tỷ đồng/năm được lựa chọn một trong hai phương pháp tính thuế: tính theo thuế suất 15% trên thu nhập hoặc tính theo tỷ lệ trên doanh thu theo từng ngành nghề.

Trường hợp lựa chọn phương pháp tính theo tỷ lệ trên doanh thu thì doanh thu tính thuế được xác định là phần doanh thu vượt trên 1 tỷ đồng.

Đối với cá nhân có doanh thu trên 3 tỷ đồng đến 50 tỷ đồng/năm áp dụng thuế suất 17% trên thu nhập; cá nhân có doanh thu trên 50 tỷ đồng/năm áp dụng thuế suất 20% trên thu nhập.

Theo Bộ Tài chính, các mức thuế suất này được thiết kế thống nhất với thuế suất áp dụng đối với doanh nghiệp có quy mô doanh thu tương ứng theo Luật thuế TNDN, góp phần bảo đảm công bằng trong thực hiện nghĩa vụ thuế.

Đối với thuế GTGT, Luật số 149/2025/QH15 sửa đổi, bổ sung một số điều của Luật Thuế GTGT, Luật số 09/2026/QH16 và Nghị định số 141/2026/NĐ-CP quy định hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có doanh thu hằng năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế GTGT, thay cho ngưỡng doanh thu 200 triệu đồng trước đây.

Việc sửa đổi đồng bộ các quy định về thuế TNCN và thuế GTGT đã phân định rõ giữa hộ kinh doanh quy mô nhỏ với các hộ kinh doanh quy mô lớn hơn, vừa bảo đảm nguyên tắc quản lý theo mức độ rủi ro, vừa giảm tần suất kê khai, đơn giản hóa mẫu biểu, giảm chi phí tuân thủ và tạo thuận lợi hơn cho người nộp thuế.

Hiện cơ quan Thuế đã cung cấp đầy đủ các dịch vụ thuế điện tử thông qua Cổng Dịch vụ công quốc gia, Hệ thống thông tin quản lý thuế và ứng dụng eTax Mobile với các chức năng được thiết kế trực quan, dễ sử dụng, cá nhân hóa theo từng nhóm hộ, cá nhân kinh doanh.

Thời gian giải quyết thủ tục hành chính thuế giảm khoảng 481 ngày

Đối với kiến nghị tiếp tục cải cách thủ tục hành chính thuế, Bộ Tài chính cho biết đang đẩy mạnh đơn giản hóa hồ sơ, mở rộng dịch vụ thuế điện tử, tăng cường kết nối, chia sẻ dữ liệu giữa các cơ quan nhà nước, đồng thời bãi bỏ yêu cầu người dân và doanh nghiệp phải cung cấp lại các thông tin đã có trong cơ sở dữ liệu của cơ quan nhà nước.

Cơ quan Thuế cũng áp dụng phương thức quản lý rủi ro nhằm rút ngắn thời gian giải quyết thủ tục hành chính.

Kết quả cải cách đến nay cho thấy, số lượng thủ tục hành chính thuế đã giảm từ 235 thủ tục xuống còn 137 thủ tục; chi phí tuân thủ thủ tục hành chính giảm khoảng 4,4 nghìn tỷ đồng, tương đương khoảng 51% so với năm 2024; thời gian giải quyết thủ tục hành chính giảm khoảng 481 ngày, tương đương khoảng 27%.

Đến nay, 100% thủ tục hành chính thuế đã được thực hiện trên môi trường điện tử và tăng cường kết nối, chia sẻ dữ liệu với các cơ sở dữ liệu quốc gia, đặc biệt là Cơ sở dữ liệu quốc gia về dân cư.

Từ ngày 1/7/2026, hệ thống văn bản quy phạm pháp luật về thuế đồng bộ có hiệu lực, tiếp tục cắt giảm thành phần hồ sơ, mở rộng dịch vụ công trực tuyến, tăng cường ứng dụng công nghệ thông tin và rút ngắn thời gian giải quyết nhằm tiếp tục giảm chi phí tuân thủ, tạo thuận lợi hơn cho người nộp thuế và cải thiện môi trường đầu tư, kinh doanh.


Tin bài có thể bạn quan tâm

Đề xuất giảm mạnh ngưỡng miễn thuế hàng hóa giá trị nhỏ

Đề xuất giảm mạnh ngưỡng miễn thuế hàng hóa giá trị nhỏ

Bộ Tài chính đề xuất điều chỉnh ngưỡng miễn thuế đối với hàng hóa có trị giá nhỏ theo hướng thống nhất mức 100 nghìn đồng về trị giá hải quan hoặc 10 nghìn đồng về số tiền thuế phải nộp cho một lần xuất nhập khẩu.
Khẩn trương hoàn thiện hai dự thảo nghị định về thuế xuất, nhập khẩu

Khẩn trương hoàn thiện hai dự thảo nghị định về thuế xuất, nhập khẩu

Thứ trưởng Bộ Tài chính Cao Anh Tuấn đề nghị cơ quan soạn thảo tổng hợp đầy đủ các ý kiến góp ý, đồng thời làm rõ nội dung đã đồng thuận, những vấn đề còn ý kiến khác nhau và có phương án xử lý cụ thể đối với từng đề xuất chính sách trước khi hoàn thiện hai dự thảo nghị định trình Chính phủ.
Giảm 30% thuế: Hộ kinh doanh vượt 10 tỷ đồng được đề xuất nộp lại số thuế đã giảm, không phạt chậm nộp

Giảm 30% thuế: Hộ kinh doanh vượt 10 tỷ đồng được đề xuất nộp lại số thuế đã giảm, không phạt chậm nộp

Nếu tổng doanh thu thực tế trong năm vượt 10 tỷ đồng, người nộp thuế không còn thuộc diện được giảm 30% thuế thu nhập và phải kê khai, nộp bổ sung số thuế đã được giảm trước đó. Đây là một trong những đề xuất quan trọng tại dự thảo Nghị định quy định chi tiết Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
Doanh nghiệp công nghệ chiến lược có thể hưởng thuế suất 10% trong 25 năm

Doanh nghiệp công nghệ chiến lược có thể hưởng thuế suất 10% trong 25 năm

Bộ Tài chính đề xuất doanh nghiệp công nghệ chiến lược, trung tâm nghiên cứu và phát triển công nghệ cao, doanh nghiệp công nghệ cao nhóm I và doanh nghiệp sản xuất sản phẩm công nghệ cao được hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN). Trong đó, một số nhóm có thể được áp dụng thuế suất 10% trong 25 năm, miễn thuế 4 năm và giảm 50% số thuế phải nộp trong 9 năm tiếp theo.
Đề xuất 3 trường hợp không áp dụng quy định thanh toán không dùng tiền mặt

Đề xuất 3 trường hợp không áp dụng quy định thanh toán không dùng tiền mặt

Nhằm tháo gỡ vướng mắc cho người dân, doanh nghiệp tại các địa bàn khó khăn, Bộ Tài chính đề xuất sửa đổi quy định về điều kiện thanh toán không dùng tiền mặt tại khoản 1 Điều 9 Nghị định số 320/2025/NĐ-CP, theo hướng không áp dụng đối với 3 trường hợp.
Đề xuất nâng ngưỡng doanh thu kê khai lên 10 tỷ đồng: Phù hợp với quy mô và năng lực thực tế của hộ kinh doanh

Đề xuất nâng ngưỡng doanh thu kê khai lên 10 tỷ đồng: Phù hợp với quy mô và năng lực thực tế của hộ kinh doanh

Việc Bộ Tài chính nghiên cứu nâng mức doanh thu để hộ, cá nhân kinh doanh được lựa chọn áp dụng phương pháp thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng/năm được kỳ vọng tạo thêm vùng chuyển tiếp khi hộ kinh doanh mở rộng quy mô. Theo ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, điều quan trọng là hạn chế những “bước nhảy” quá lớn về nghĩa vụ và chi phí tuân thủ.
Hải quan Việt Nam khép kín quy trình quản lý hàng hóa thương mại điện tử

Hải quan Việt Nam khép kín quy trình quản lý hàng hóa thương mại điện tử

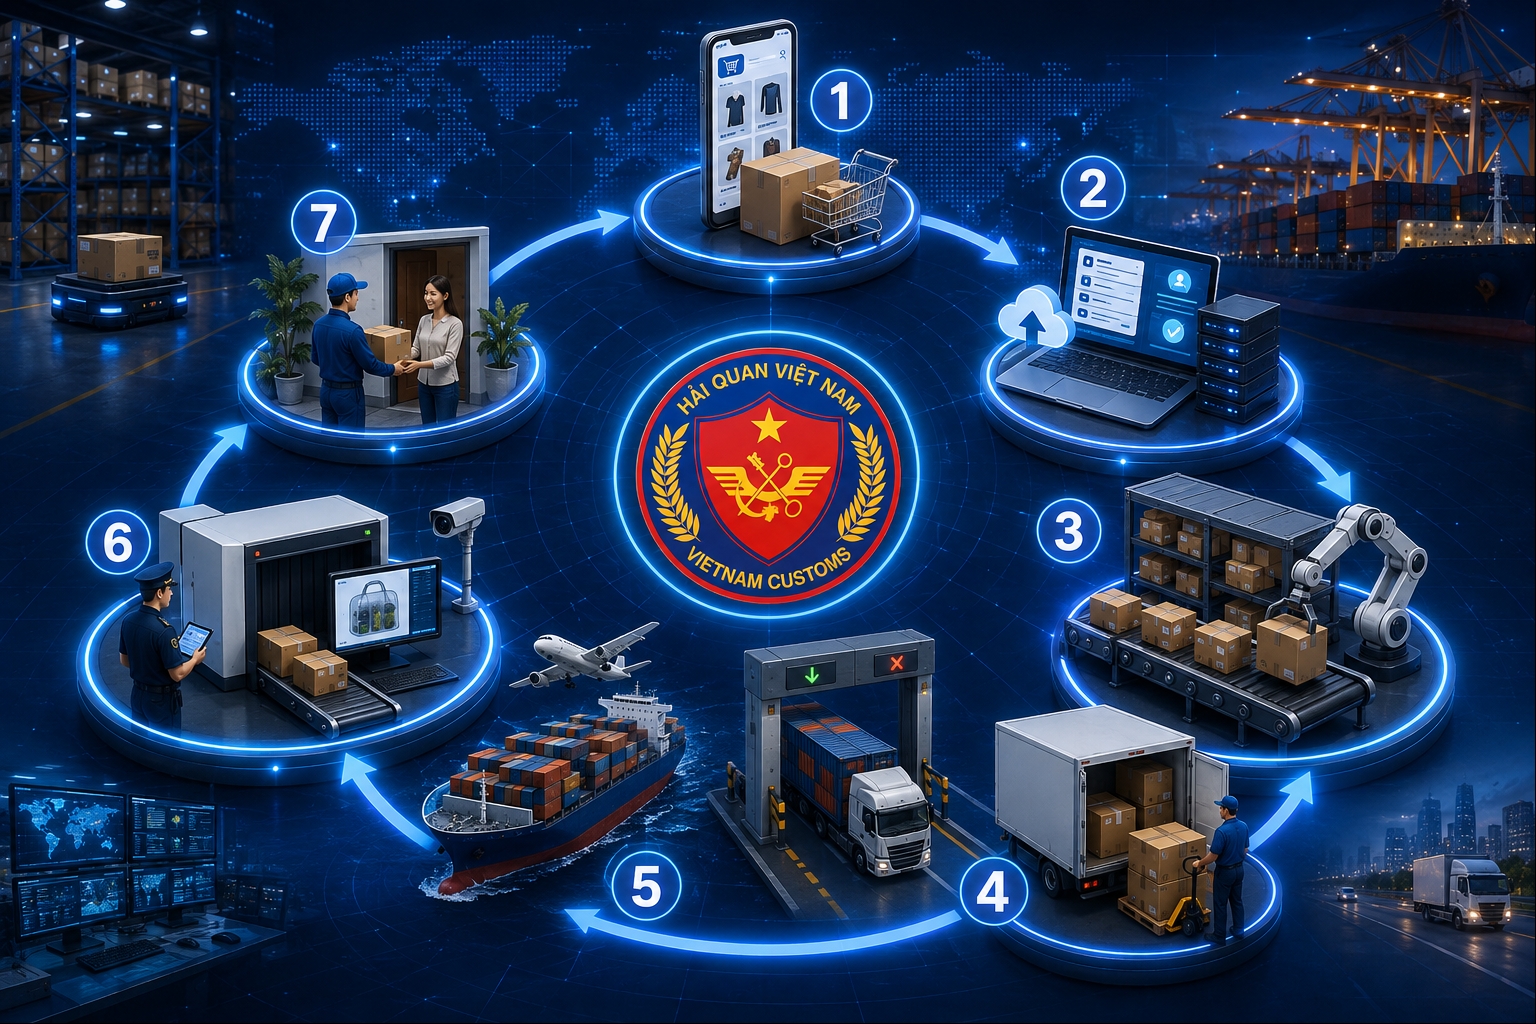
Từ khi người mua đặt hàng đến khi hàng được giao tới tay người tiêu dùng được Hải quan Việt Nam tổ chức quy trình quản lý thành 7 bước, trong đó dữ liệu được truyền trước, cập nhật theo dòng hàng và sử dụng xuyên suốt quá trình kiểm soát.
Đề xuất giảm 30% thuế: Chính sách hỗ trợ đang sát với thực tế vận hành của thị trường

Đề xuất giảm 30% thuế: Chính sách hỗ trợ đang sát với thực tế vận hành của thị trường

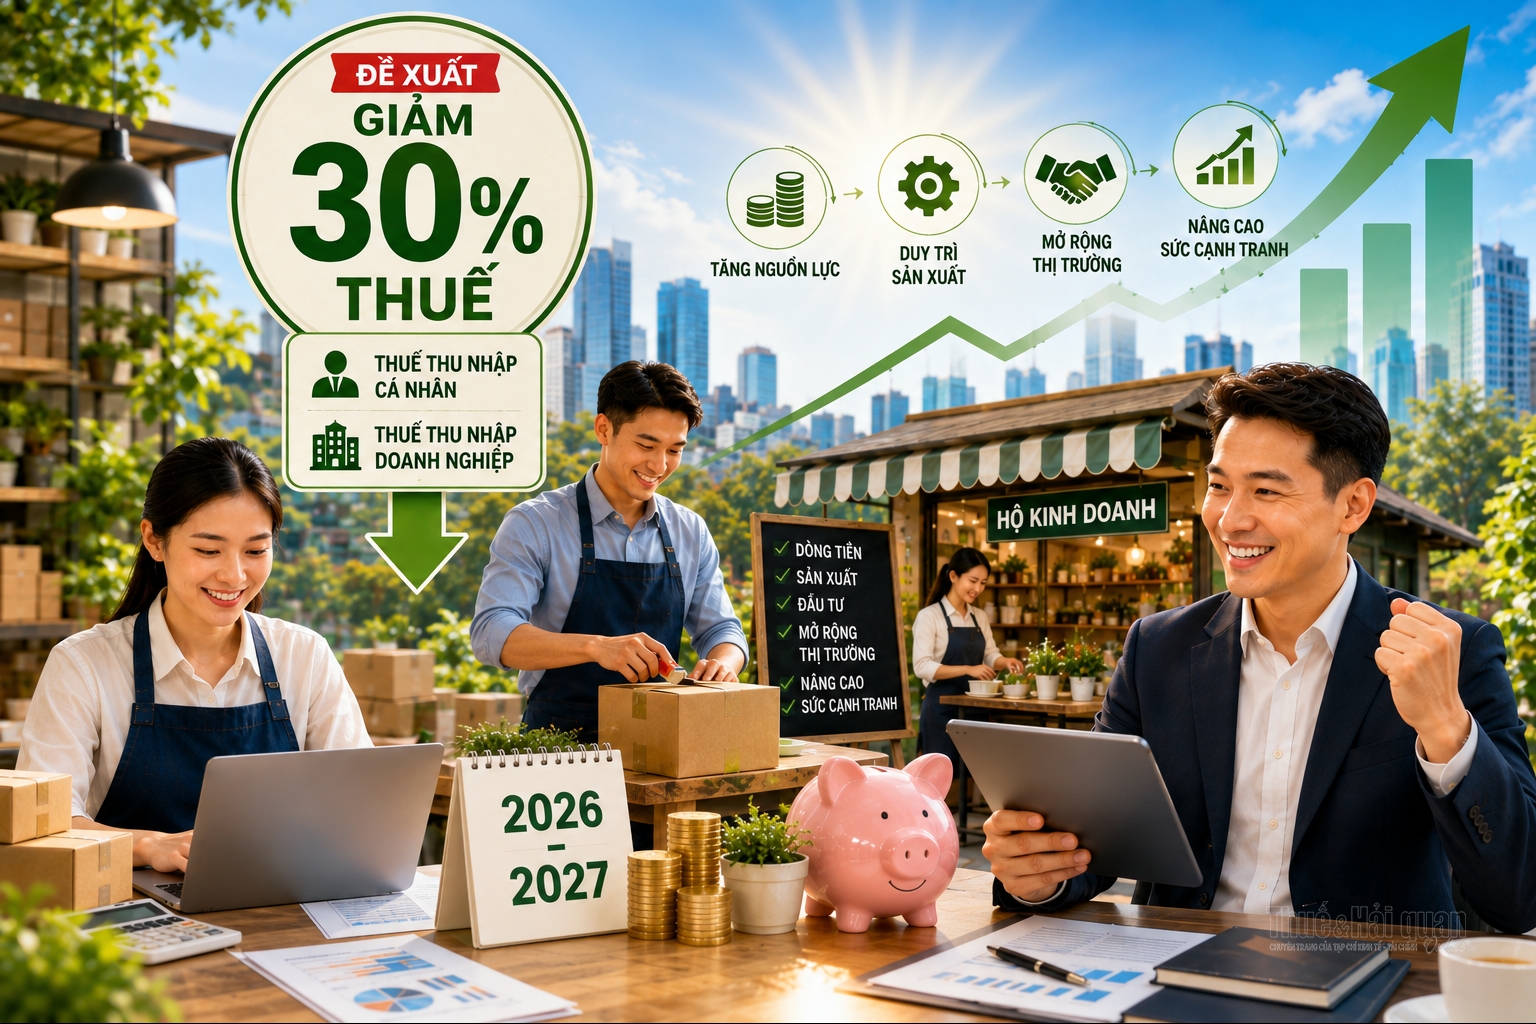
Trong bối cảnh doanh nghiệp nhỏ và vừa, hộ và cá nhân kinh doanh chịu nhiều sức ép từ chi phí, vốn và thị trường, đề xuất giảm 30% số thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp trong hai năm 2026-2027 của Chính phủ được kỳ vọng tạo thêm nguồn lực cho khu vực kinh doanh quy mô nhỏ. Theo bà Phạm Thị Xuân, Viện trưởng Viện Phát triển bền vững và Kinh tế số, giá trị của chính sách này không chỉ nằm ở số thuế được giảm, mà còn ở khả năng giải phóng dòng tiền để doanh nghiệp, đặc biệt doanh nghiệp nhỏ và hộ kinh doanh duy trì sản xuất, đầu tư, mở rộng thị trường và nâng cao sức cạnh tranh.
Đề xuất giảm 30% thuế: Tiếp sức để hộ kinh doanh, doanh nghiệp nhỏ lớn lên

Đề xuất giảm 30% thuế: Tiếp sức để hộ kinh doanh, doanh nghiệp nhỏ lớn lên

Trao đổi với Tạp chí Kinh tế - Tài chính, Chủ tịch Hội Tư vấn Thuế Việt Nam Nguyễn Thị Cúc cho rằng, trong bối cảnh hiện nay, việc Bộ Tài chính đề xuất giảm thuế sẽ có ý nghĩa quan trọng trong việc tạo thêm nguồn lực để khu vực kinh doanh quy mô nhỏ duy trì hoạt động, đầu tư và mở rộng sản xuất. Tuy nhiên, cùng với giảm nghĩa vụ thuế, việc tiếp tục đơn giản hóa thủ tục và giảm chi phí tuân thủ sẽ quyết định mức độ lan tỏa của chính sách trong thực tế.

Giảm thuế cho hộ kinh doanh, doanh nghiệp: Giải phóng nguồn lực, tạo dư địa tăng trưởng

Giảm thuế cho hộ kinh doanh, doanh nghiệp: Giải phóng nguồn lực, tạo dư địa tăng trưởng

Trước chi phí đầu vào, sức mua và áp lực vốn, việc đề xuất giảm 30% số thuế thu nhập phải nộp cho hộ, cá nhân kinh doanh và doanh nghiệp, tổ chức không chỉ có ý nghĩa giảm một khoản chi phí, mà còn tạo thêm dư địa dòng tiền để duy trì sản xuất, đầu tư và phát triển. Đây cũng là cơ sở để Bộ Tài chính đề xuất Chính phủ trình cấp có thẩm quyền ban hành chính sách giảm thuế cho đối với hộ, cá nhân kinh doanh và doanh nghiệp trong hai năm 2026-2027.
Đề xuất đổi mới thủ tục hải quan đối với xăng dầu

Đề xuất đổi mới thủ tục hải quan đối với xăng dầu

Thông tư số 69/2016/TT-BTC sau 10 năm thực hiện đang được Cục Hải quan xây dựng phương án thay thế theo hướng thu gọn phạm vi điều chỉnh, đơn giản hóa thủ tục, tăng ứng dụng thiết bị và dữ liệu, đồng thời áp dụng quản lý rủi ro trong kiểm tra, giám sát xăng dầu, nguyên liệu pha chế xăng dầu và dầu thô.
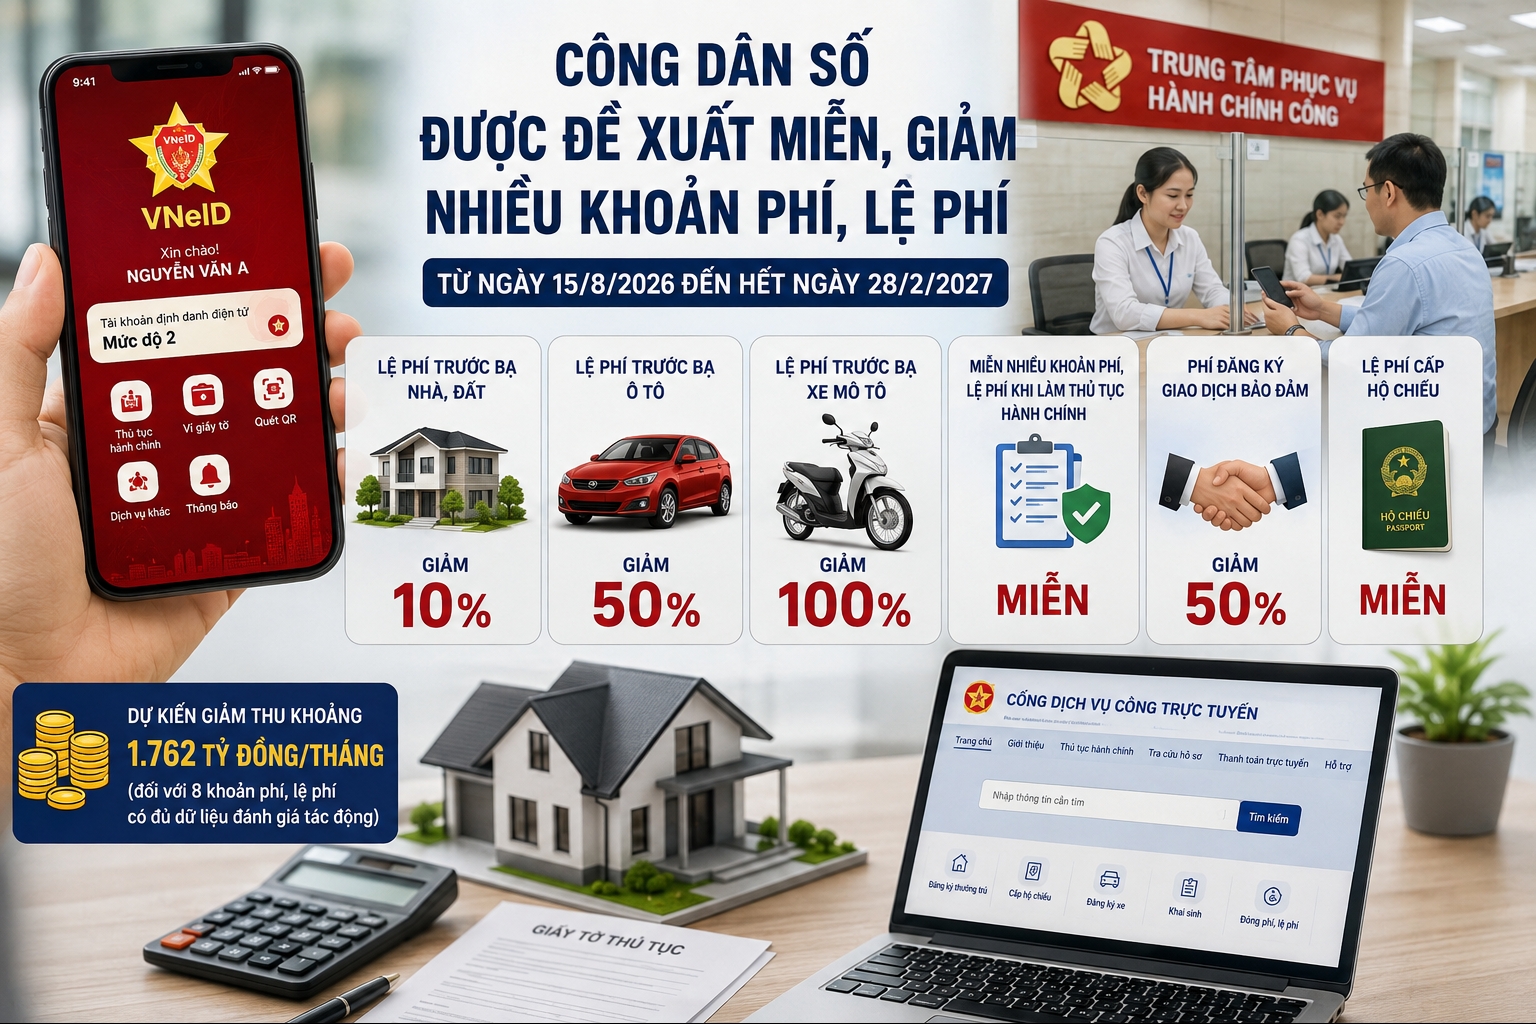
Công dân số được đề xuất miễn, giảm nhiều khoản phí, lệ phí từ ngày 15/8

Công dân số được đề xuất miễn, giảm nhiều khoản phí, lệ phí từ ngày 15/8

Bộ Tài chính đang lấy ý kiến dự thảo Thông tư quy định miễn, giảm một số khoản phí, lệ phí triển khai theo Nghị quyết số 66.22/2026/NQ-CP về phát triển công dân số. Nếu được ban hành, chính sách dự kiến áp dụng từ ngày 15/8/2026 đến hết ngày 28/2/2027.
Doanh nghiệp: Giảm trực tiếp số thuế phải nộp là hỗ trợ thiết thực nhất

Doanh nghiệp: Giảm trực tiếp số thuế phải nộp là hỗ trợ thiết thực nhất

Không chỉ là một giải pháp hỗ trợ ngắn hạn, đề xuất giảm 30% thuế thu nhập của Bộ Tài chính đang được cộng đồng doanh nghiệp đánh giá là chính sách tác động trực tiếp và nhanh nhất đến dòng tiền của người nộp thuế. Ghi nhận từ doanh nghiệp cho thấy, việc giảm ngay số thuế phải nộp sẽ giúp giữ lại nguồn lực để tái đầu tư, mở rộng sản xuất, trong khi về dài hạn góp phần nuôi dưỡng nguồn thu ngân sách bền vững và tạo thêm động lực cho tăng trưởng kinh tế.
Đề xuất giảm 30% thuế cho hộ, cá nhân kinh doanh và doanh nghiệp có doanh thu đến 10 tỷ đồng

Đề xuất giảm 30% thuế cho hộ, cá nhân kinh doanh và doanh nghiệp có doanh thu đến 10 tỷ đồng

Bộ Tài chính đang lấy ý kiến dự thảo Nghị quyết của Quốc hội đề xuất giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp trong kỳ tính thuế năm 2026-2027 đối với hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp có doanh thu đến 10 tỷ đồng, nhằm hỗ trợ khu vực kinh tế tư nhân phục hồi và phát triển.
Lấy ý kiến hoàn thiện quy định hải quan đối với xăng dầu, hóa chất và khí

Lấy ý kiến hoàn thiện quy định hải quan đối với xăng dầu, hóa chất và khí

Phó Cục trưởng Cục Hải quan Âu Anh Tuấn vừa chủ trì hội nghị lấy ý kiến các đơn vị và cộng đồng doanh nghiệp đối với dự thảo Thông tư thay thế Thông tư số 69/2016/TT-BTC và Thông tư số 106/2016/TT-BTC của Bộ Tài chính, hướng tới thống nhất thủ tục hải quan, bãi bỏ 10 thủ tục hành chính không còn phù hợp và đẩy mạnh chuyển đổi số trong quản lý.

Đọc nhiều

quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-8-24-10
phan-mem-ecus5
agribank
giai-phap-logistic
thong-bao
dung-song-phu-2-tuan
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
dien-dan-thue-hai-quan-2
qc-250-x-250-2
qc-demo-3
qc-demo-4