Việc phân định rõ các trường hợp miễn trừ nộp vận đơn theo Thông tư số 121/2025/TT-BTC giúp doanh nghiệp tối ưu hóa hồ sơ khai báo và đảm bảo tính thống nhất trong thực thi nghiệp vụ tại các loại hình cửa khẩu khác nhau.
Phạm vi áp dụng và các trường hợp miễn trừ đặc thù
Dựa trên vướng mắc thực tế sau 1 tháng triển khai thực hiện các quy định tại Thông tư số 121/2025/TT-BTC, Chi cục Hải quan khu vực XX phát sinh vướng mắc trong việc xác định nghĩa vụ nộp vận đơn tại các cửa khẩu đường thủy, quy định tại điểm c khoản 2 Điều 16 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 39/2018/TT-BTC và tiếp tục hoàn thiện tại Thông tư số 121/2025/TT-BTC đã thiết lập một khung pháp lý chi tiết.
Theo đó, vận đơn hoặc các chứng từ vận tải khác có giá trị tương đương là thành phần bắt buộc trong hồ sơ hải quan đối với hàng hóa vận chuyển bằng đường biển, đường hàng không, đường sắt, đường thủy nội địa và vận tải đa phương thức.
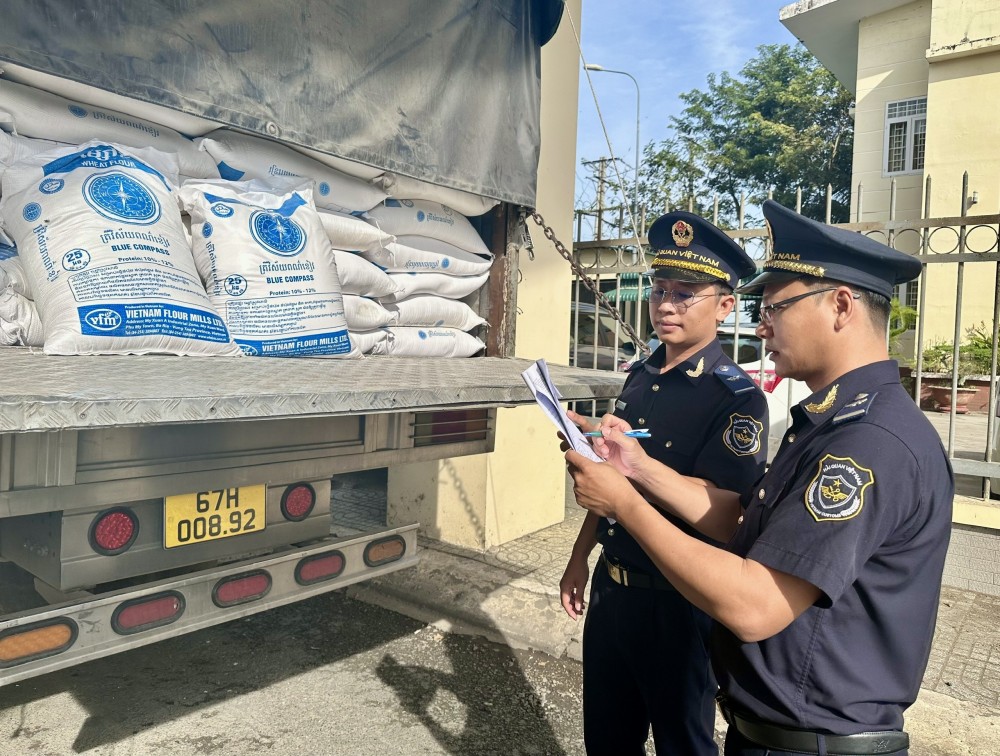 |
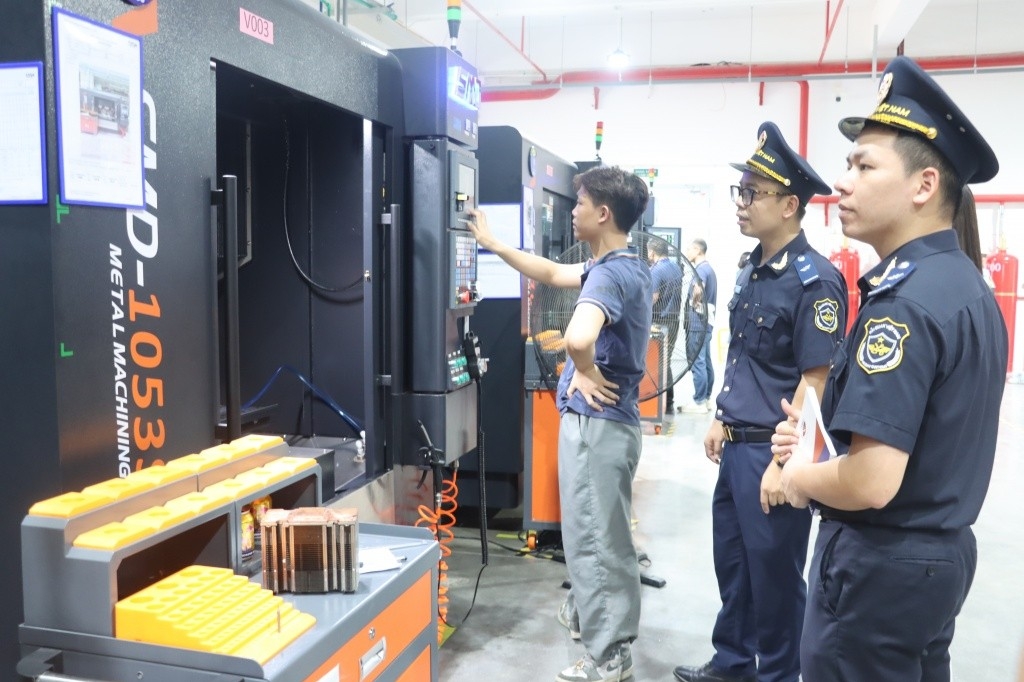
| Công chức của Chi cục Hải quan khu vực XX kiểm tra hàng hóa nhập khẩu. |
Theo Cục Hải quan, yêu cầu này nhằm đảm bảo cơ quan quản lý nắm bắt được các thông tin cốt lõi như định danh người gửi, người nhận, chi tiết về hàng hóa, phương tiện vận chuyển cũng như thời gian và địa điểm phát hành chứng từ. Sự hiện diện của vận đơn đóng vai trò là bằng chứng pháp lý về hợp đồng vận chuyển, giúp xác thực dòng chảy vật chất của hàng hóa trước khi thực hiện thông quan.
Tuy nhiên, pháp luật hải quan cũng xác lập danh mục các trường hợp miễn trừ cụ thể để phù hợp với đặc thù giao thương và thực tiễn vận tải. Cụ thể, người khai hải quan không phải khai hoặc nộp vận đơn trong các trường hợp: hàng hóa nhập khẩu qua cửa khẩu biên giới đường bộ; hàng hóa gửi qua dịch vụ bưu chính, chuyển phát nhanh; hàng hóa mua bán giữa khu phi thuế quan và nội địa và hàng hóa do người nhập cảnh mang theo đường hành lý.
Việc loại trừ này dựa trên thực tế tại các loại hình giao dịch này, thông tin vận chuyển thường được ghi nhận qua các phương thức quản lý khác hoặc đặc thù vận tải biên giới không phát hành vận đơn thương mại như vận tải đường biển quốc tế. Đối với doanh nghiệp, việc nhận diện đúng phạm vi miễn trừ này là yếu tố then chốt để đơn giản hóa bộ hồ sơ khai báo, tránh việc chuẩn bị thừa chứng từ hoặc gây ra các tranh cãi nghiệp vụ không đáng có tại cửa khẩu.
Sự nhất quán trong việc áp dụng quy định này tại Thông tư số 121/2025/TT-BTC còn hướng tới mục tiêu số hóa hồ sơ hải quan. Khi doanh nghiệp xác định được mình thuộc trường hợp phải nộp vận đơn, các chỉ tiêu thông tin trên chứng từ này phải được truyền dữ liệu chính xác lên hệ thống. Ngược lại, đối với các trường hợp miễn trừ, hệ thống sẽ tự động lược bỏ yêu cầu kiểm soát mã vận đơn, giúp gia tốc tiến trình thông quan.
Việc hiểu đúng bản chất của từng loại hình cửa khẩu và phương thức vận tải không chỉ giúp doanh nghiệp tuân thủ đúng pháp luật mà còn là giải pháp quản trị rủi ro hồ sơ hiệu quả, đảm bảo tính minh bạch và thống nhất dữ liệu trong toàn bộ chuỗi cung ứng.
Phân định nghĩa vụ
Một điểm gây nhầm lẫn phổ biến trong thực thi nghiệp vụ đã được Chi cục Hải quan khu vực XX nêu ra là sự khác biệt giữa cảng đường thủy nội địa có chức năng thực hiện thủ tục cho tàu biển và cửa khẩu đường sông tiếp giáp biên giới đất liền. Trả lời về vấn đề này, Cục Hải quan đã dẫn chiếu trực tiếp các điều khoản sửa đổi tại Thông tư số 121/2025/TT-BTC để làm rõ bản chất pháp lý.
Theo hướng dẫn, ngoài 5 trường hợp được miễn trừ đích danh (biên giới đường bộ, bưu chính, chuyển phát nhanh, khu phi thuế quan, hành lý người nhập cảnh), tất cả các trường hợp khác đều phải thực hiện nghĩa vụ khai và nộp vận đơn hoặc chứng từ vận tải tương đương. Điều này có nghĩa là bản chất của phương thức vận chuyển và loại hình cửa khẩu quy định trong văn bản luật mới là căn cứ tối thượng để xác định nghĩa vụ chứng từ, chứ không dựa trên cách hiểu cảm tính về địa giới hành chính.
Cụ thể, đối với hàng hóa nhập khẩu qua cảng đường thủy nội địa thực hiện thủ tục cho tàu biển, đây là hoạt động vận tải thủy quốc tế điển hình, do đó người khai hải quan bắt buộc phải nộp vận đơn theo quy định. Ngược lại, đối với trường hợp tàu thuyền xuất nhập cảnh qua cửa khẩu đường sông tiếp giáp với Campuchia – được định danh là cửa khẩu biên giới đất liền – thì đây thuộc phạm vi miễn trừ “hàng hóa nhập khẩu qua cửa khẩu biên giới đường bộ”.
Sự phân định này rất quan trọng vì liên quan trực tiếp đến cấu trúc tờ khai và các chỉ tiêu thông tin mà doanh nghiệp phải truyền dữ liệu lên hệ thống hải quan. Việc xác định đúng cửa khẩu sông có tính chất “biên giới đường bộ” giúp doanh nghiệp loại bỏ bước khai báo vận đơn, từ đó giảm bớt gánh nặng hành chính và đẩy nhanh tốc độ giải phóng hàng hóa tại các khu vực biên giới nhạy cảm.
Theo Cục Hải quan, lộ trình thực thi Thông tư số 121/2025/TT-BTC đòi hỏi cả cơ quan Hải quan và doanh nghiệp phải có sự thống nhất tuyệt đối trong cách phân loại cửa khẩu và phương thức vận tải.
Việc cơ quan Hải quan tích cực giải đáp các vướng mắc phát sinh sau 1 tháng thực thi Thông tư số 121/2025/TT-BTC cho thấy, cơ quan quản lý đang hướng tới việc tối giản hóa thủ tục nhưng vẫn đảm bảo chặt chẽ thông qua các quy định định lượng rõ ràng.
Do đó, doanh nghiệp cần chủ động rà soát danh mục các cửa khẩu thường xuyên thực hiện thủ tục để thiết lập quy trình chuẩn bị hồ sơ tương ứng. Khi các nút thắt về cách hiểu chứng từ vận tải tại cửa khẩu đường sông được tháo gỡ, dòng chảy giao thương biên giới sẽ trở nên mượt mà hơn, đồng thời giảm thiểu các rủi ro phát sinh từ việc thiếu hụt chứng từ hoặc khai báo sai lệch so với bản chất thực tế của phương thức vận chuyển.
Cục Hải quan khẳng định, hành lang pháp lý về hồ sơ hải quan đang ngày càng hoàn thiện theo hướng minh bạch và bám sát thực tiễn vận tải đa phương thức. Việc nắm vững các quy định về vận đơn không chỉ là yêu cầu bắt buộc về mặt thủ tục, mà còn là giải pháp chiến lược để doanh nghiệp và các đơn vị logistics tối ưu hóa chi phí và thời gian thông quan. Đặc biệt, trong kỷ nguyên Hải quan số, sự chuẩn xác về thông tin chứng từ vận tải chính là chìa khóa để doanh nghiệp khẳng định vị thế tuân thủ và vận hành hiệu quả trong môi trường kinh doanh quốc tế đầy biến động.