Ngành Hải quan tập trung siết chặt quy trình rà soát hồ sơ, bóc tách tiêu chí kỹ thuật và tăng cường kiểm tra thực tế nhằm ngăn chặn từ gốc các hành vi giả mạo xuất xứ ở cả hai chiều xuất nhập khẩu.
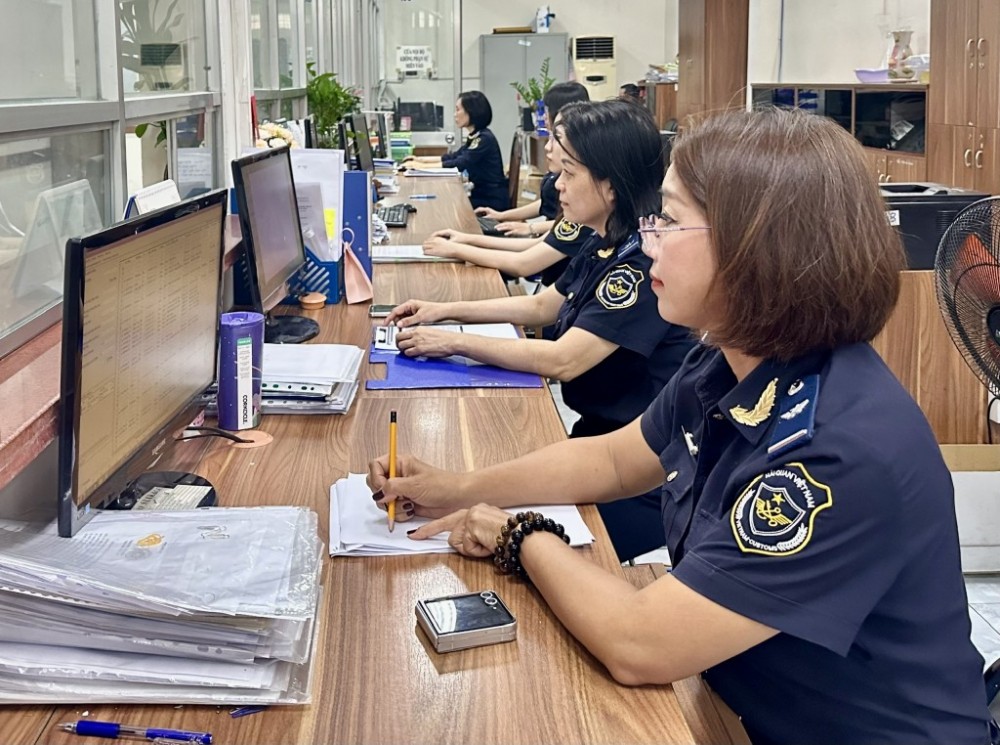 |
| Cơ quan Hải quan chú trọng công tác nghiệp vụ nhằm chống gian lận về trị giá, mã số, xuất xứ hàng hóa. Ảnh: T.H |
Kiểm soát hồ sơ và bóc tách tiêu chí C/O
Trong chuỗi quy trình nghiệp vụ tại cửa khẩu, công tác rà soát hồ sơ hải quan được xác định là phòng tuyến cốt lõi đầu tiên nhằm kiểm soát tính hợp pháp của hàng hóa và ngăn chặn từ gốc các hành vi gian lận xuất xứ trước khi thông quan.
Để tối ưu hóa hiệu quả rào cản này, Cục Hải quan đã đồng bộ hóa quy trình kiểm tra theo các chuẩn mực pháp lý nghiêm ngặt tại Thông tư số 33/2023/TT-BTC, kết hợp chặt chẽ với cơ chế vận hành kỹ thuật ban hành kèm Quyết định số 467/QĐ-CHQ.
Trọng tâm của khâu kiểm soát này là việc thẩm định và đối chiếu toàn diện tính trung thực của các thông tin dữ liệu trên tờ khai hải quan nhập khẩu. Theo đó, người khai hải quan bắt buộc phải chuẩn hóa việc khai báo mã nước, vùng lãnh thổ nơi sản xuất dựa trên hệ thống bảng mã UN/LOCODE.
Đồng thời, toàn bộ các thông số định danh hàng hóa từ tên hàng, nhãn hiệu, quy cách phẩm chất cho đến model và thông số kỹ thuật phải được mô tả chi tiết, minh bạch theo đúng khuôn mẫu quy định tại Phụ lục II Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC nhằm đáp ứng yêu cầu quản lý rủi ro trong tình hình mới.
Trọng tâm nghiệp vụ kiểm tra hồ sơ là việc đánh giá thời hạn hiệu lực của chứng từ chứng nhận xuất xứ (C/O), đối chiếu chéo các thông tin cốt lõi gồm mã số HS, mô tả hàng hóa, hóa đơn thương mại với nội dung trên chứng từ để xác định tính hợp lệ.
Đặc biệt, công chức hải quan phải thực hiện bóc tách kỹ thuật tiêu chí xuất xứ theo từng Hiệp định thương mại tự do (FTA) dựa vào Thông tư hướng dẫn của Bộ Công Thương và phần hướng dẫn ở mặt sau C/O.
Quy trình xác định quy tắc xuất xứ tuân thủ một trình tự phân loại chặt chẽ căn cứ theo Nghị định số 31/2018/NĐ-CP và Thông tư số 44/2023/TT-BCT.
Đối với trường hợp hàng hóa được khai báo có xuất xứ thuần túy (WO), cơ quan chức năng tiến hành đánh giá điều kiện đáp ứng dựa trên thông tin thị trường, đặc điểm địa lý, quy trình sản xuất của nước xuất khẩu mà không phải xem xét đến danh mục quy tắc xuất xứ cụ thể (PSR) hay tiêu chí chung. Nguyên tắc này cũng được áp dụng tương tự cho trường hợp hàng hóa sản xuất toàn bộ từ nguyên liệu có xuất xứ (PE).
Riêng đối với trường hợp hàng hóa có xuất xứ không thuần túy, trình tự xác định sẽ ưu tiên áp dụng theo danh mục PSR trước, nếu mặt hàng không thuộc hoặc Hiệp định FTA không quy định danh mục PSR thì mới áp dụng theo tiêu chí chung.
Đại diện Cục Hải quan nhấn mạnh, nếu hồ sơ hải quan chưa đủ cơ sở kết luận hoặc phát hiện nghi vấn gian lận, công chức hải quan phải lập tức báo cáo Đội trưởng để chuyển luồng sang kiểm tra thực tế. Mọi hành vi cố tình lợi dụng sự thông thoáng để gian dối tiêu chí nhằm trục lợi thuế suất ưu đãi sẽ bị từ chối chứng từ C/O và ấn định thuế nghiêm khắc.
Trường hợp phát hiện người khai hải quan sử dụng C/O giả mạo, không hợp lệ hoặc cần làm rõ dấu hiệu vi phạm, Đội trưởng hải quan sẽ chủ động tổ chức thực hiện hoặc phối hợp chặt chẽ với lực lượng kiểm soát chống buôn lậu của chi cục hải quan khu vực để xác minh, xử lý.
Kiểm tra thực tế và chế tài xử lý
Tại khâu kiểm tra thực tế hàng hóa, cơ quan Hải quan tiến hành đối chiếu trực quan thông tin xuất xứ, nhãn mác ghi trên sản phẩm và bao bì với nội dung khai báo. Nếu xuất hiện nghi ngờ về tính chính xác của mô tả tên hàng hoặc mã số HS, cơ quan Hải quan sẽ lấy mẫu gửi phân tích, phân loại tại các trung tâm chuyên ngành để làm cơ sở khoa học xác định xuất xứ.
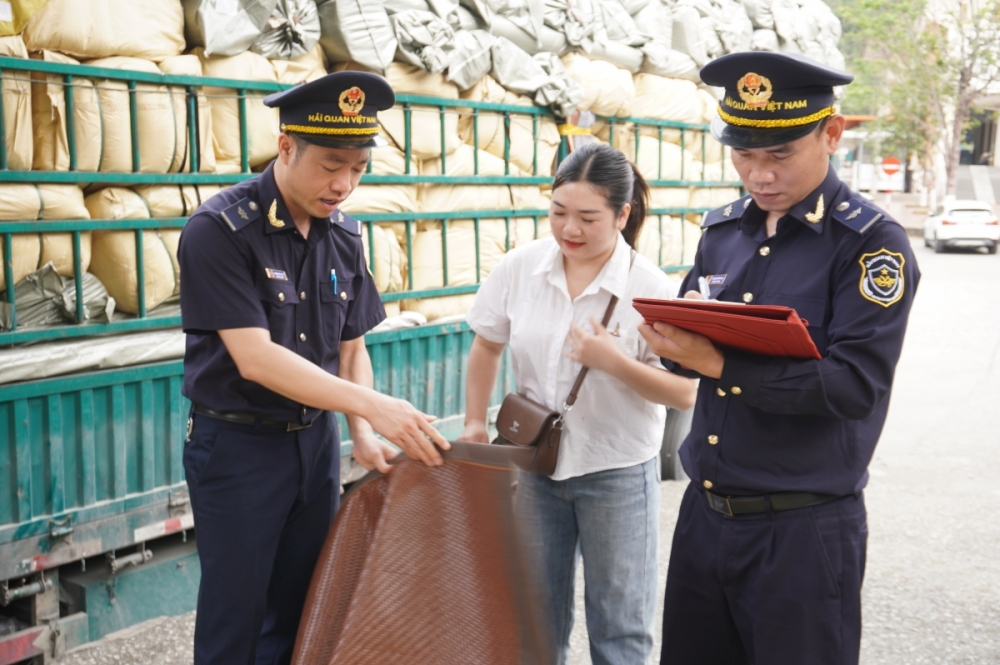 |
| Công chức Hải quan cửa khẩu Cốc Nam (Chi cục Hải quan khu vực VI) kiểm tra hàng hóa nhập khẩu. Ảnh: H.Nụ |
Đối với các mặt hàng đặc thù như chất lỏng, hàng rời, hoặc hàng hóa không thuộc diện bắt buộc ghi nhãn, công chức hải quan sẽ thực hiện truy xuất chứng từ vận tải và manifest của phương tiện vận tải nhập cảnh để làm rõ nguồn gốc.
Một trong những trọng điểm kiểm soát thực tế là việc quản lý nhãn hàng hóa theo quy định tại Nghị định số 37/2026/NĐ-CP và Công văn số 11816/CHQ-GSQL. Cơ quan Hải quan tập trung nhận diện các dấu hiệu sai phạm tinh vi, điển hình là tình trạng hàng hóa sản xuất tại nước ngoài nhưng đã được in dán sẵn các dòng chữ khẳng định xuất xứ Việt Nam như “Made in Vietnam”, “Produced in/by Vietnam” hoặc “Origin Vietnam” ngay tại thời điểm nhập khẩu.
Ngoài ra, các hành vi ghi nhãn thiếu nội dung bắt buộc, hoặc cố ý thay đổi nhãn mác để che giấu xuất xứ và trốn tránh kiểm tra chất lượng cũng nằm trong diện bị xử lý nghiêm.
Tùy thuộc vào bản chất vi phạm đối với hàng nhập khẩu, cơ quan Hải quan sẽ áp dụng các chế tài pháp lý tương ứng. Đối với hàng hóa thuộc các diện ưu đãi thuế quan nhưng sai lệch thông tin thực tế, hệ thống sẽ áp dụng mức thuế suất nhập khẩu thông thường hoặc ưu đãi MFN.
Đối với hàng hóa thuộc danh mục kiểm soát an toàn, vệ sinh môi trường mà không có chứng từ xuất xứ hợp pháp chứng minh nguồn gốc an toàn, cơ quan Hải quan sẽ kiên quyết không cho thông quan.
Riêng đối với các mặt hàng đang áp dụng các biện pháp phòng vệ thương mại như thuế chống bán phá giá, thuế chống trợ cấp hoặc hạn ngạch thuế quan, mức thuế suất thông thường sẽ được áp đặt, trừ trường hợp doanh nghiệp có bảo lãnh theo quy định.
Đặc biệt, hành vi nhập khẩu hàng hóa nước ngoài ghi sẵn nhãn mác Việt Nam sẽ bị xử lý nghiêm theo chế tài chống buôn bán hàng giả mạo nhãn hiệu và bao bì quy định tại Điều 13 Nghị định số 185/2013/NĐ-CP và Nghị định số 124/2015/NĐ-CP.
Ở chiều xuất khẩu, chi cục hải quan nơi đăng ký tờ khai triển khai rà soát dựa trên Điều 6 Thông tư số 33/2023/TT-BTC. Công chức hải quan tiến hành đối chiếu toàn diện nội dung khai báo về mô tả hàng hóa, mã số HS, model với hồ sơ đi kèm. Khi phát hiện đủ căn cứ xác định xuất xứ không đúng, doanh nghiệp bị xử phạt và yêu cầu khai bổ sung theo Điều 20 Thông tư số 38/2015/TT-BTC.
| Đối với các mặt hàng gia công, sản xuất xuất khẩu có nghi ngờ, một biện pháp kỹ thuật then chốt được áp dụng là rà soát chênh lệch mã HS, đối chiếu mã HS xuất khẩu với mã HS của nguyên liệu nhập khẩu trước đó của chính doanh nghiệp hoặc các đơn vị khác. Đối với các nhóm hàng thuộc diện cảnh báo rủi ro của Bộ Công Thương hoặc Cục Hải quan, Đội trưởng Hải quan yêu cầu doanh nghiệp giải trình, cung cấp chứng từ chứng minh. Nếu doanh nghiệp từ chối giải trình hoặc nội dung chứng minh không thỏa đáng, lô hàng sẽ bị chuyển luồng kiểm tra thực tế. Khi khâu kiểm tra trực tiếp vẫn chưa đủ cơ sở kết luận, thông tin nghi vấn sẽ được chuyển giao để chi cục hải quan khu vực tiến hành xác minh tại cơ quan cấp C/O hoặc lập đoàn kiểm tra trực tiếp tại cơ sở sản xuất, nhà máy của doanh nghiệp theo Điều 7, Điều 8 và Điều 9 Thông tư số 33/2023/TT-BTC và Thông tư số 39/2018/TT-BCT của Bộ Công Thương. Trường hợp phát hiện các dấu hiệu gian lận mang tính hệ thống nhằm lẩn tránh phòng vệ thương mại, toàn bộ hồ sơ vi phạm sẽ được chuyển giao cho lực lượng kiểm tra sau thông quan thực hiện thanh tra toàn diện tại trụ sở doanh nghiệp, đồng thời thông báo cho phòng cấp C/O liên quan để thắt chặt kiểm soát. |