Cơ quan Thuế tại nhiều địa phương đã đồng loạt ban hành thông báo yêu cầu hộ, cá nhân kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống ngừng sử dụng hóa đơn. Đây là bước triển khai các quy định tại Nghị định số 68/2026/NĐ-CP của Chính phủ về chính sách thuế và quản lý thuế đối với khu vực hộ kinh doanh.
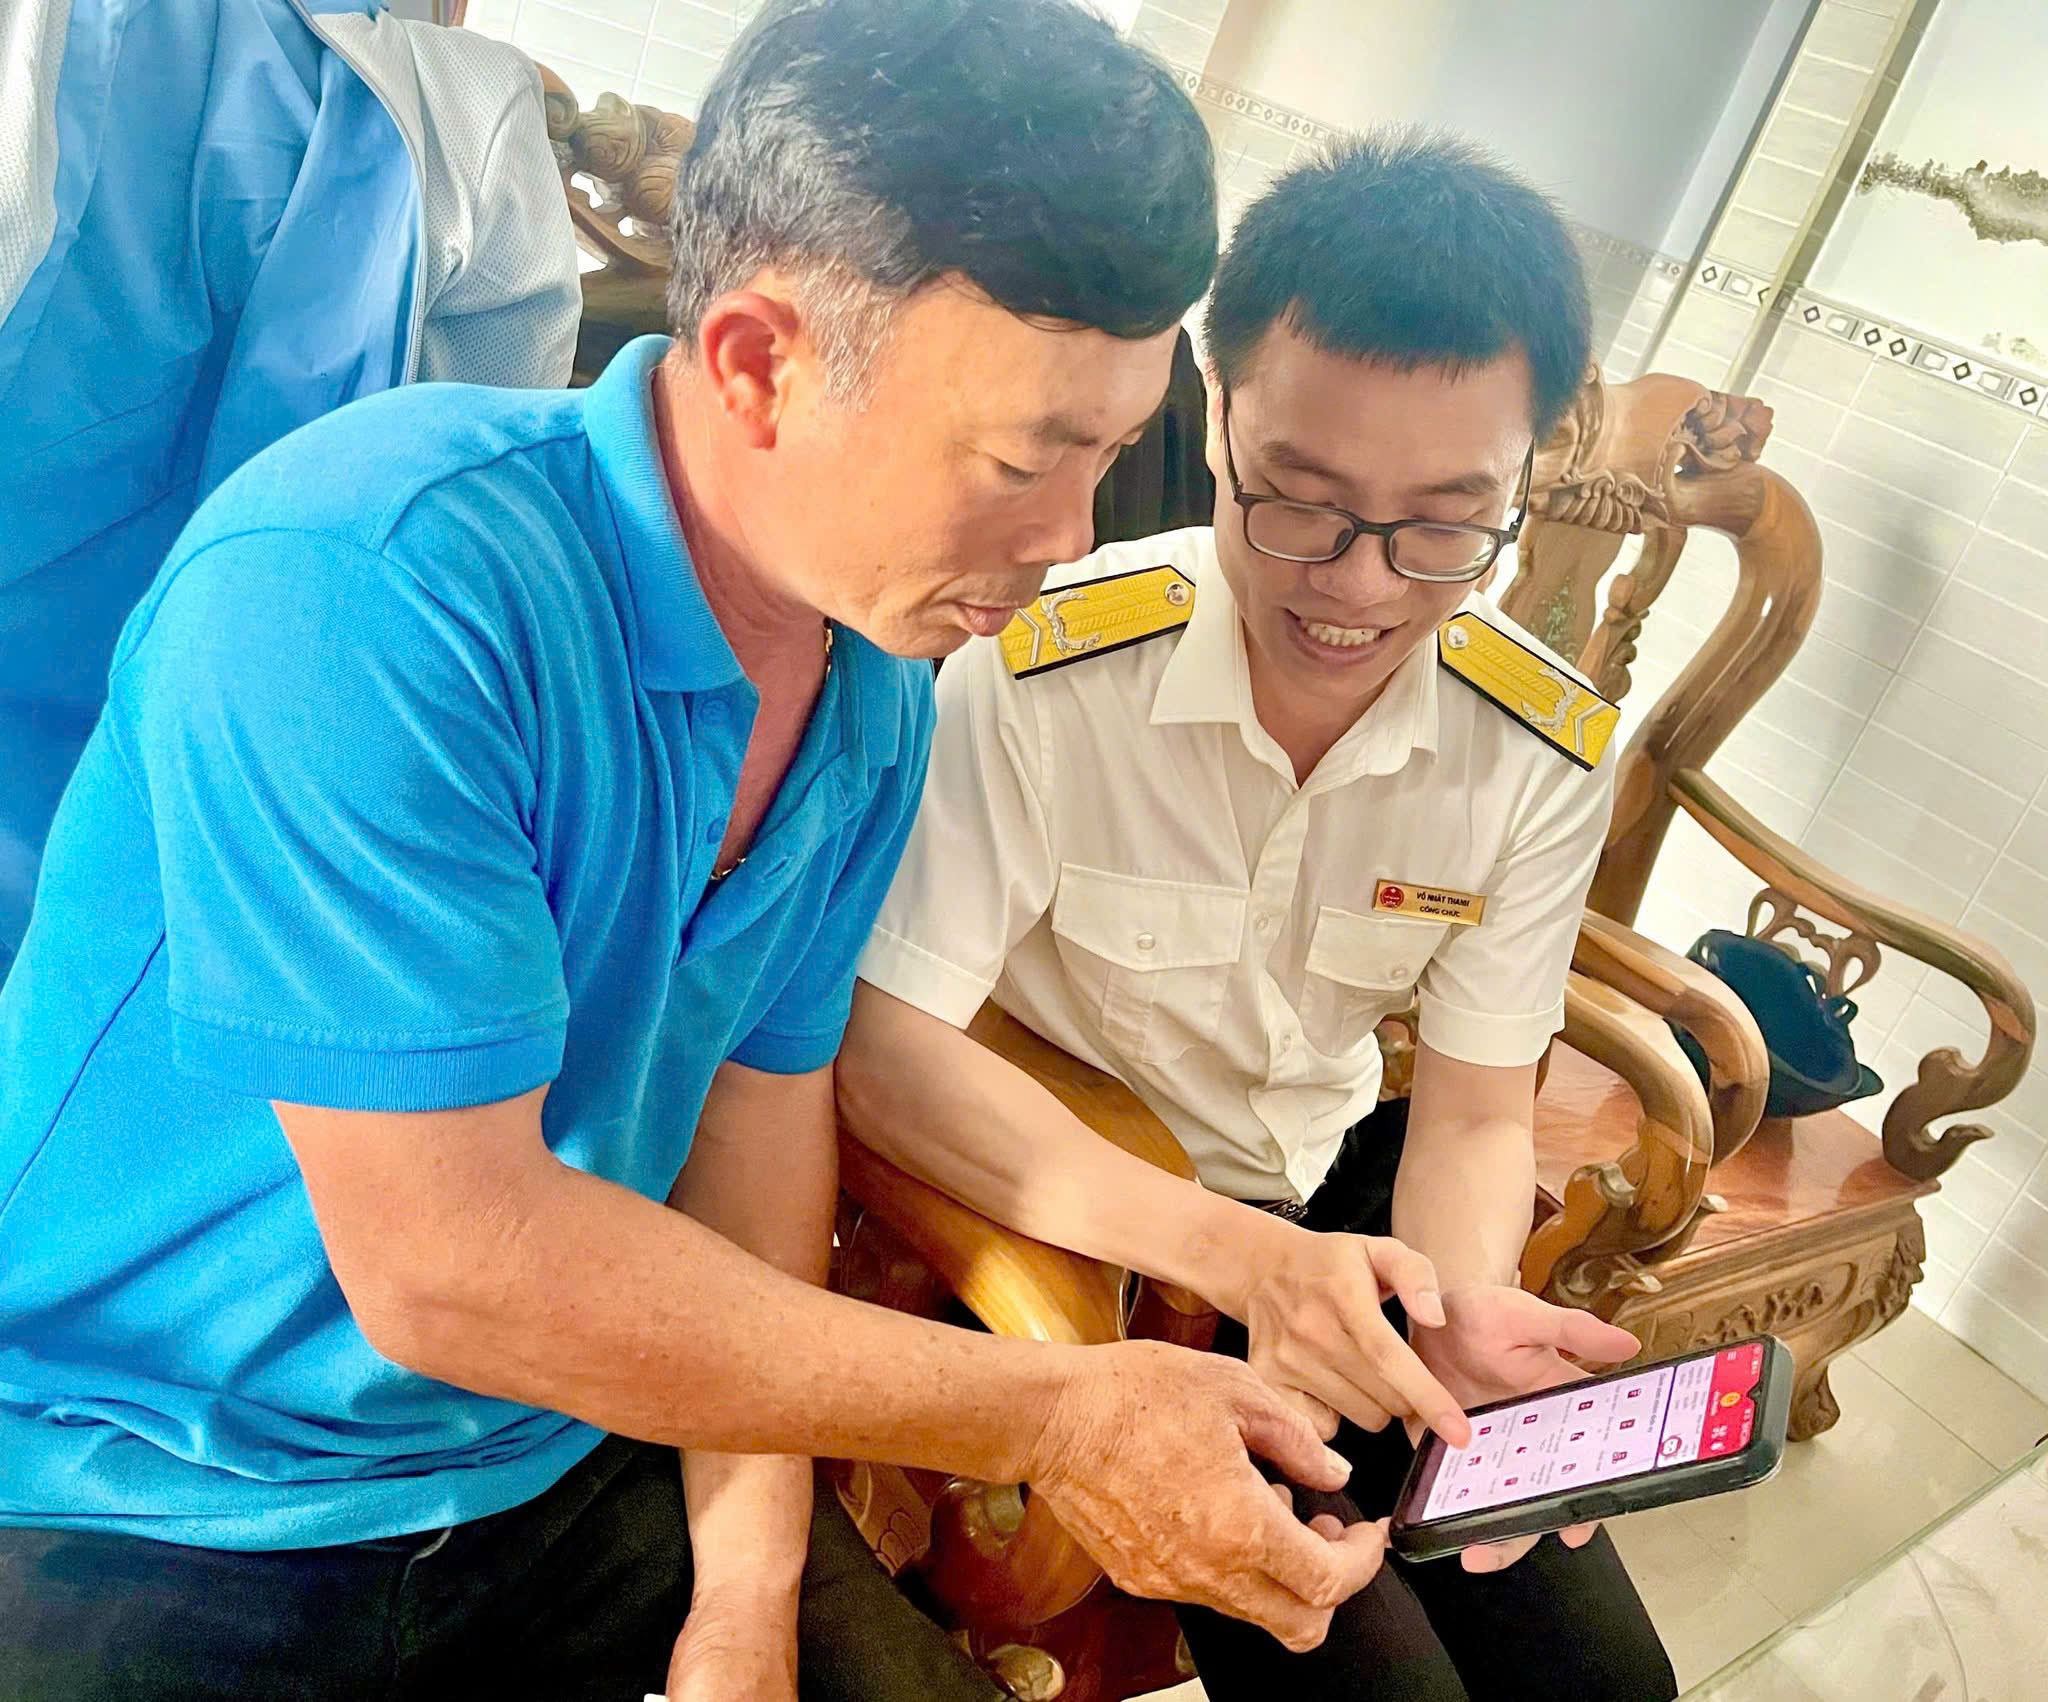 |
| Công chức Thuế cơ sở 4 TP. Huế hướng dẫn hộ kinh doanh cài đặt và sử dụng eTax Mobile. |
Cụ thể, Thuế cơ sở 1 tỉnh Quảng Ngãi và Thuế cơ sở 4 TP. Huế đã lần lượt có Thông báo số 796/TB-TCS1 và 580/TB-TCS4 về việc ngừng sử dụng hóa đơn đối với hộ, cá nhân kinh doanh có doanh thu từ 500 triệu đồng trở xuống.
Theo đó, từ ngày 10/4/2026, các hộ, cá nhân kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống ngừng sử dụng hóa đơn. Thông báo của cơ quan Thuế nêu rõ, việc xác định đối tượng áp dụng được căn cứ trên doanh thu thực tế.
Cụ thể, các hộ, cá nhân kinh doanh đã sử dụng hóa đơn điện tử từ trước, nếu doanh thu năm 2025 không vượt quá 500 triệu đồng và doanh thu lũy kế từ đầu năm 2026 đến thời điểm xác định cũng không vượt ngưỡng, thì phải thực hiện ngừng sử dụng hóa đơn điện tử. Trường hợp hộ kinh doanh mới đăng ký trong năm 2026, việc xác định cũng căn cứ vào doanh thu lũy kế phát sinh trong năm.
Các hộ, cá nhân kinh doanh thuộc diện này phải chấm dứt việc sử dụng hóa đơn điện tử kể từ thời điểm nhận được thông báo của cơ quan Thuế. Không thực hiện xuất hóa đơn điện tử trong thời gian không thuộc đối tượng sử dụng. Mọi trường hợp tiếp tục xuất hóa đơn trong thời gian không thuộc đối tượng áp dụng sẽ bị xác định là hành vi sử dụng hóa đơn không hợp pháp và bị xử lý theo quy định pháp luật.
Sau khi ngừng sử dụng hóa đơn điện tử, hộ kinh doanh vẫn phải thực hiện ghi chép đầy đủ doanh thu phát sinh vào sổ doanh thu theo mẫu S1a làm căn cứ kê khai thuế, phục vụ công tác quản lý. Trong giao dịch mua bán hàng hóa, dịch vụ, đặc biệt với doanh nghiệp, chứng từ thay thế hóa đơn được sử dụng là bảng kê theo mẫu quy định của Bộ Tài chính.
Đáng chú ý, quy định cũng khẳng định rõ, hộ kinh doanh thuộc diện dưới 500 triệu đồng không thuộc diện sử dụng hóa đơn điện tử và không được cấp hóa đơn theo từng lần phát sinh. Điều này đồng nghĩa với việc cơ chế cấp hóa đơn lẻ trước đây không còn áp dụng đối với nhóm đối tượng này.
Hộ kinh doanh sẽ tiếp tục được sử dụng hóa đơn trong trường hợp khi có doanh thu lũy kế từ đầu năm 2026 đến thời điểm xác định lớn hơn 500 triệu đồng. Sau khi phát sinh doanh thu lớn hơn 500 triệu đồng, hộ, cá nhân kinh doanh có nhu cầu sử dụng hóa đơn thì thực hiện đăng ký theo quy định hiện hành. Trường hợp hộ, cá nhân kinh doanh có doanh thu quý I/2026 lớn hơn 500 triệu đồng thì vẫn tiếp tục sử dụng hóa đơn, đồng thời phải nộp tờ khai thuế quý I/2026 chậm nhất vào ngày 4/5/2026.
Cơ quan Thuế cũng đặc biệt lưu ý, người mua hàng hóa, dịch vụ của hộ, cá nhân kinh doanh có doanh thu từ 500 triệu đồng trở xuống được sử dụng bảng kê 02/TNDN theo Thông tư số 20/2026/TT-BTC làm chứng từ thay cho hóa đơn.
Trước đây, việc tuân thủ đầy đủ chế độ hóa đơn điện tử đã tạo ra không ít khó khăn, đặc biệt về chi phí và kỹ thuật. Do đó, việc ngừng áp dụng hóa đơn điện tử đối với hộ kinh doanh dưới 500 triệu đồng được đánh giá là phù hợp với đặc thù khu vực kinh tế cá thể, vốn có quy mô nhỏ, phân tán và hạn chế về năng lực quản trị.
Theo bà Lê Thị Chinh, Phó trưởng Ban Nghiệp vụ thuế (Cục Thuế), quy định tại Nghị định số 68/2026/NĐ-CP đã xác định rõ nguyên tắc, hộ kinh doanh có doanh thu dưới 500 triệu đồng/năm thuộc diện không chịu thuế, do đó không đặt ra yêu cầu sử dụng hóa đơn điện tử.
Trong trường hợp doanh nghiệp mua hàng hóa, dịch vụ từ hộ kinh doanh không có hóa đơn, pháp luật cho phép sử dụng bảng kê làm chứng từ hợp lệ để hạch toán chi phí. Bảng kê phải ghi đầy đủ nội dung theo mẫu quy định; đồng thời, người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp phải ký xác nhận và chịu trách nhiệm về tính chính xác của thông tin.
Đối với các khoản chi có giá trị lớn, điều kiện thanh toán là yếu tố quan trọng. Cụ thể, nếu tổng giá trị thanh toán trong ngày khi mua hàng từ hộ kinh doanh không có hóa đơn vượt 5 triệu đồng, doanh nghiệp phải thực hiện thanh toán không dùng tiền mặt thì khoản chi mới được tính vào chi phí hợp lệ. Quy định này nhằm tăng cường kiểm soát dòng tiền, góp phần hạn chế gian lận và đảm bảo tính minh bạch.
Theo quy định tại Nghị định số 68/2026/NĐ-CP, ngưỡng doanh thu 500 triệu đồng/năm được xác định là tiêu chí quan trọng để phân loại nghĩa vụ thuế và chế độ hóa đơn. Cụ thể, hộ kinh doanh, cá nhân kinh doanh có doanh thu không vượt quá ngưỡng này thuộc diện không chịu thuế GTGT và không phải nộp thuế TNCN; đồng thời không thuộc diện sử dụng hóa đơn điện tử và không được cấp hóa đơn theo từng lần phát sinh.
Hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên bắt buộc phải áp dụng hóa đơn điện tử có mã của cơ quan Thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định tại Nghị định số 123/2020/NĐ-CP (đã được sửa đổi, bổ sung). Trường hợp hộ kinh doanh có nhiều địa điểm kinh doanh, sử dụng một mã số thuế thống nhất nhưng phải ghi rõ địa chỉ từng địa điểm trên hóa đơn.
Đặc biệt, khi áp dụng hóa đơn điện tử có mã hoặc hóa đơn điện tử từ máy tính tiền, hệ thống thông tin quản lý thuế sẽ tự động tổng hợp dữ liệu, hỗ trợ tạo lập tờ khai và gợi ý nghĩa vụ thuế GTGT, thuế TNCN cho hộ kinh doanh trên cơ sở dữ liệu hóa đơn và các nguồn dữ liệu liên quan.