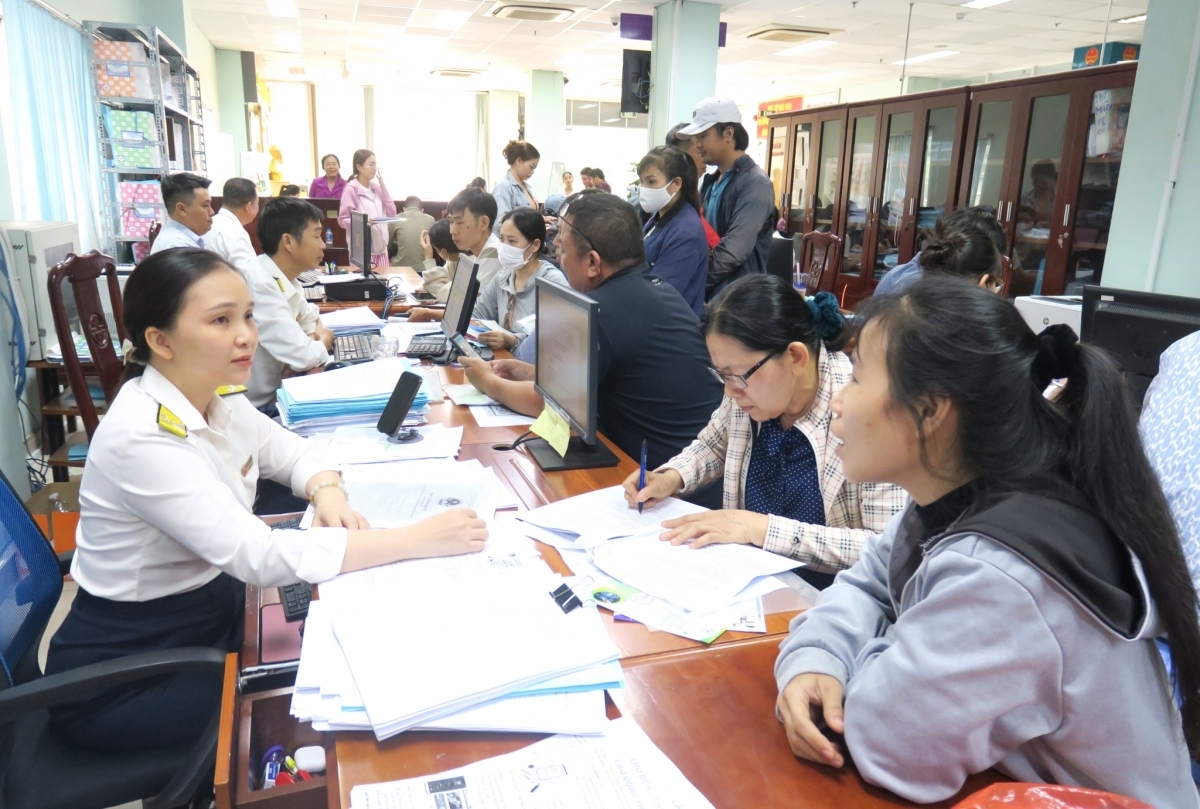
Thuế TP. Đồng Nai cho biết, trên địa bàn vẫn còn nhiều trường hợp sử dụng không hợp pháp hóa đơn hoặc hóa đơn của doanh nghiệp thuộc diện rủi ro cao về thuế. Đơn vị cũng đã tăng cường các giải pháp xử lý, cảnh báo nhằm giúp doanh nghiệp nâng cao ý thức tuân thủ pháp luật thuế, phòng chống rủi ro về hóa đơn.
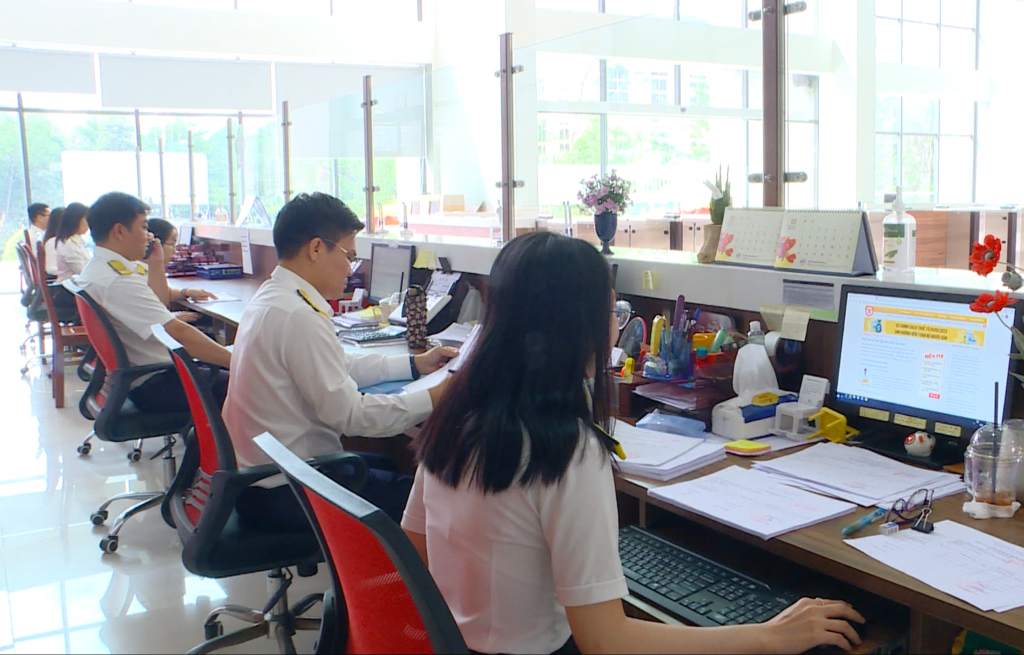 |
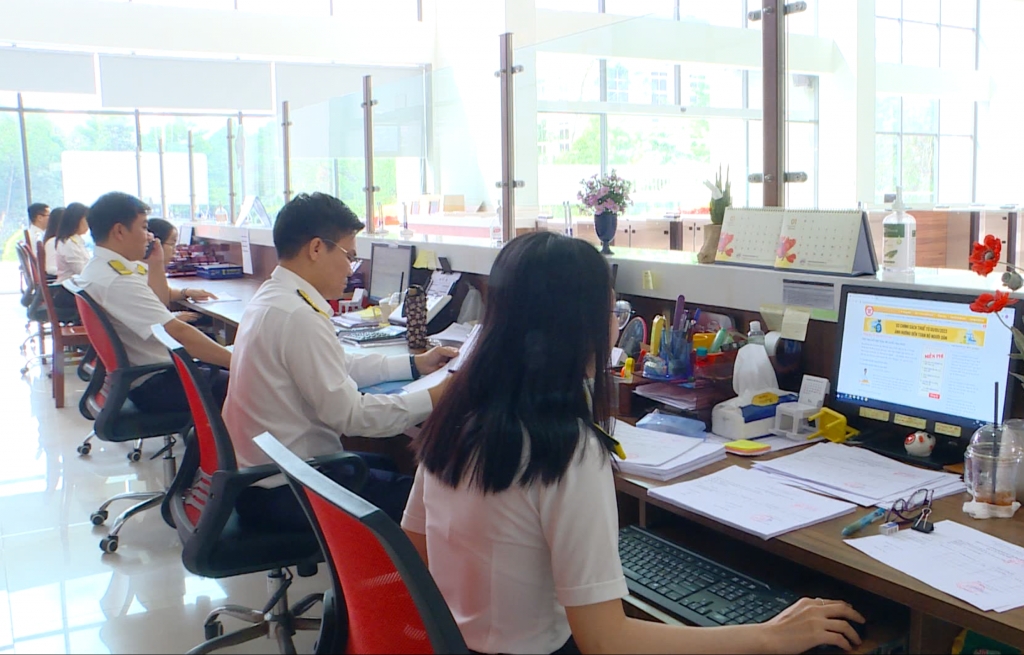
| Tính đến hết ngày 28/4, tại TP. Đồng Nai có 4.186 doanh nghiệp thuộc danh sách cảnh báo về sử dụng HĐĐT. Ảnh: Q.Ninh |
Trên 4.000 doanh nghiệp bị cảnh báo về sử dụng hóa đơn điện tử
Lãnh đạo Thuế TP. Đồng Nai cho biết, thời gian qua, trên địa bàn vẫn còn nhiều trường hợp sử dụng không hợp pháp hóa đơn, sử dụng hóa đơn không hợp pháp, hóa đơn của doanh nghiệp có rủi ro cao về thuế (hệ số k) hoặc phát sinh sai sót trong quản lý, sử dụng hóa đơn điện tử (HĐĐT), dẫn đến nhiều hệ quả pháp lý và gây thiệt hại tài chính cho doanh nghiệp.
Trong công tác quản lý và kiểm soát rủi ro hóa đơn, Thuế TP. Đồng Nai tập trung triển khai các biện pháp xử lý hệ số k theo cảnh báo của ứng dụng hóa đơn điện tử.
Tính từ đầu năm đến hết ngày 28/4, trên địa bàn có 4.186 doanh nghiệp thuộc danh sách cảnh báo về sử dụng HĐĐT.
Qua quá trình xử lý, chỉ có 1.240 doanh nghiệp được rà soát, kiểm tra và chấp nhận giải trình và chưa có rủi ro. Số còn lại đã và đang cơ quan Thuế xử lý theo quy định.
Về đối chiếu dữ liệu trên tờ khai thuế Giá trị gia tăng (GTGT) với HĐĐT, chỉ tính trong tháng 4/2026, đơn vị thực hiện đối chiếu dữ liệu HĐĐT và tờ khai thuế GTGT đối với 1.440 người nộp thuế kê khai thiếu thuế đầu ra và kê khai thừa thuế đầu vào.
Kết quả có 740 người nộp thuế có chênh lệch nhưng chưa có kết quả đến thời điểm cuối kỳ, với tổng số tiền thuế đầu ra khai thiếu 2,3 tỷ đồng; số tiền thuế đầu vào khai thừa: 86,9 tỷ đồng. Số còn lại không chênh lệch qua đối chiếu.
Tuyệt đối không mua bán, sử dụng không hợp pháp hóa đơn
Nhằm giúp doanh nghiệp nâng cao ý thức tuân thủ pháp luật thuế, phòng chống rủi ro về hóa đơn, Thuế TP. Đồng Nai khuyến nghị doanh nghiệp thực hiện một số nội dung như: Chủ động rà soát, xác minh thông tin của nhà cung cấp trước khi ký kết hợp đồng và thực hiện thanh toán, đặc biệt đối với các giao dịch có giá trị lớn hoặc phát sinh bất thường.
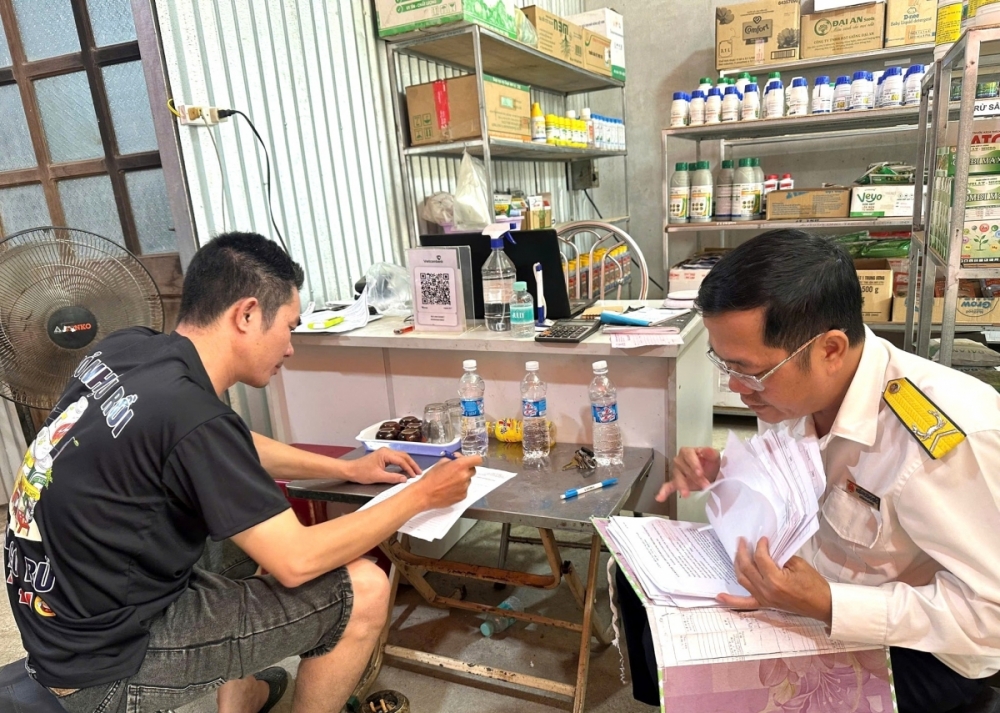 |
| Thuế TP. Đồng Nai lưu ý, doanh nghiệp tuyệt đối không không hợp thức hóa chi phí bằng hóa đơn mua ngoài. Ảnh: Thuế TP. Đồng Nai |
Trong đó, kiểm tra kỹ mã số thuế, tình trạng hoạt động của doanh nghiệp; xác minh địa chỉ kinh doanh, ngành nghề hoạt động, người đại diện pháp luật; thận trọng với các doanh nghiệp mới thành lập nhưng xuất hóa đơn giá trị lớn, hoạt động không rõ ràng hoặc thường xuyên thay đổi địa chỉ kinh doanh.
Đồng thời, doanh nghiệp cần thực hiện đầy đủ quy định về lập, quản lý và lưu trữ HĐĐT theo đúng quy định pháp luật về lập hóa đơn đúng thời điểm phát sinh giao dịch; nội dung hóa đơn phải đầy đủ, chính xác, khớp đúng với hợp đồng, chứng từ thanh toán và hàng hóa, dịch vụ thực tế; thường xuyên rà soát dữ liệu hóa đơn đã phát hành để kịp thời phát hiện sai sót và sao lưu dữ liệu hóa đơn điện tử định kỳ nhằm bảo đảm an toàn thông tin.
Cơ quan Thuế lưu ý, doanh nghiệp tuyệt đối không tiếp nhận hóa đơn khi chưa phát sinh giao dịch thực tế; không hợp thức hóa chi phí bằng hóa đơn mua ngoài; không sử dụng hóa đơn của doanh nghiệp bỏ địa chỉ kinh doanh, ngừng hoạt động hoặc có dấu hiệu rủi ro cao; chủ động báo cáo cơ quan thuế khi phát hiện dấu hiệu nghi vấn liên quan đến hóa đơn.
Để hạn chế rủi ro về thuế và hóa đơn, doanh nghiệp cần xây dựng quy trình kiểm soát nội bộ chặt chẽ, bao gồm: Phân công rõ trách nhiệm của bộ phận kế toán, mua hàng, bán hàng; lưu trữ đầy đủ hợp đồng, phiếu xuất nhập kho, biên bản giao nhận, chứng từ thanh toán; đối chiếu thường xuyên giữa hóa đơn, chứng từ kế toán và thực tế hàng hóa và kiểm tra định kỳ việc kê khai thuế và sử dụng hóa đơn.
Trường hợp có vướng mắc liên quan đến HĐĐT hoặc phát hiện các dấu hiệu rủi ro, doanh nghiệp cần chủ động liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn; thực hiện giải trình, cung cấp hồ sơ kịp thời khi cơ quan thuế yêu cầu và tham gia các chương trình tập huấn, đối thoại do cơ quan thuế tổ chức.