Thời gian qua, Cục Hải quan nhận được báo cáo vướng mắc của một số chi cục hải quan khu vực về thủ tục hải quan đối với hàng hóa mua bán, thuê, mượn giữa doanh nghiệp nội địa và doanh nghiệp chế xuất.
Để các đơn vị hải quan khu vực nắm rõ các quy định để triển khai có hiệu quả, Cục Hải quan đề nghị các chi cục hải quan khu vực thực hiện theo quy định tại khoản 3 Điều 3 Luật số 90/2025/QH15, khoản 19 Điều 1 Nghị định số 167/2025/NĐ-CP ngày 30/6/2025 của Chính phủ.
Trường hợp hàng hóa giao nhận giữa doanh nghiệp nội địa với doanh nghiệp chế xuất, giữa doanh nghiệp chế xuất với doanh nghiệp chế xuất theo chỉ định của thương nhân nước ngoài theo hợp đồng mua bán, gia công, thuê, mượn là hàng hóa xuất nhập khẩu tại chỗ.
Thủ tục hải quan thực hiện theo quy định tại Điều 86 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 58 Điều 1 Thông tư số 39/2018/TT-BTC và đã được sửa đổi, bổ sung tại Thông tư số 121/2025/TT-BTC.
 |
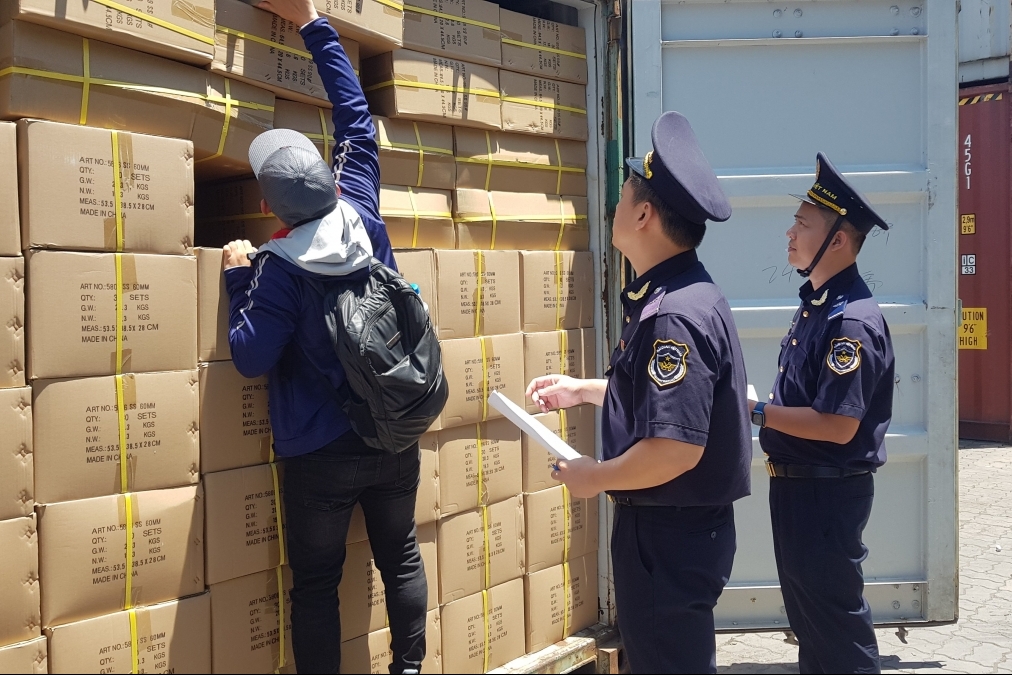
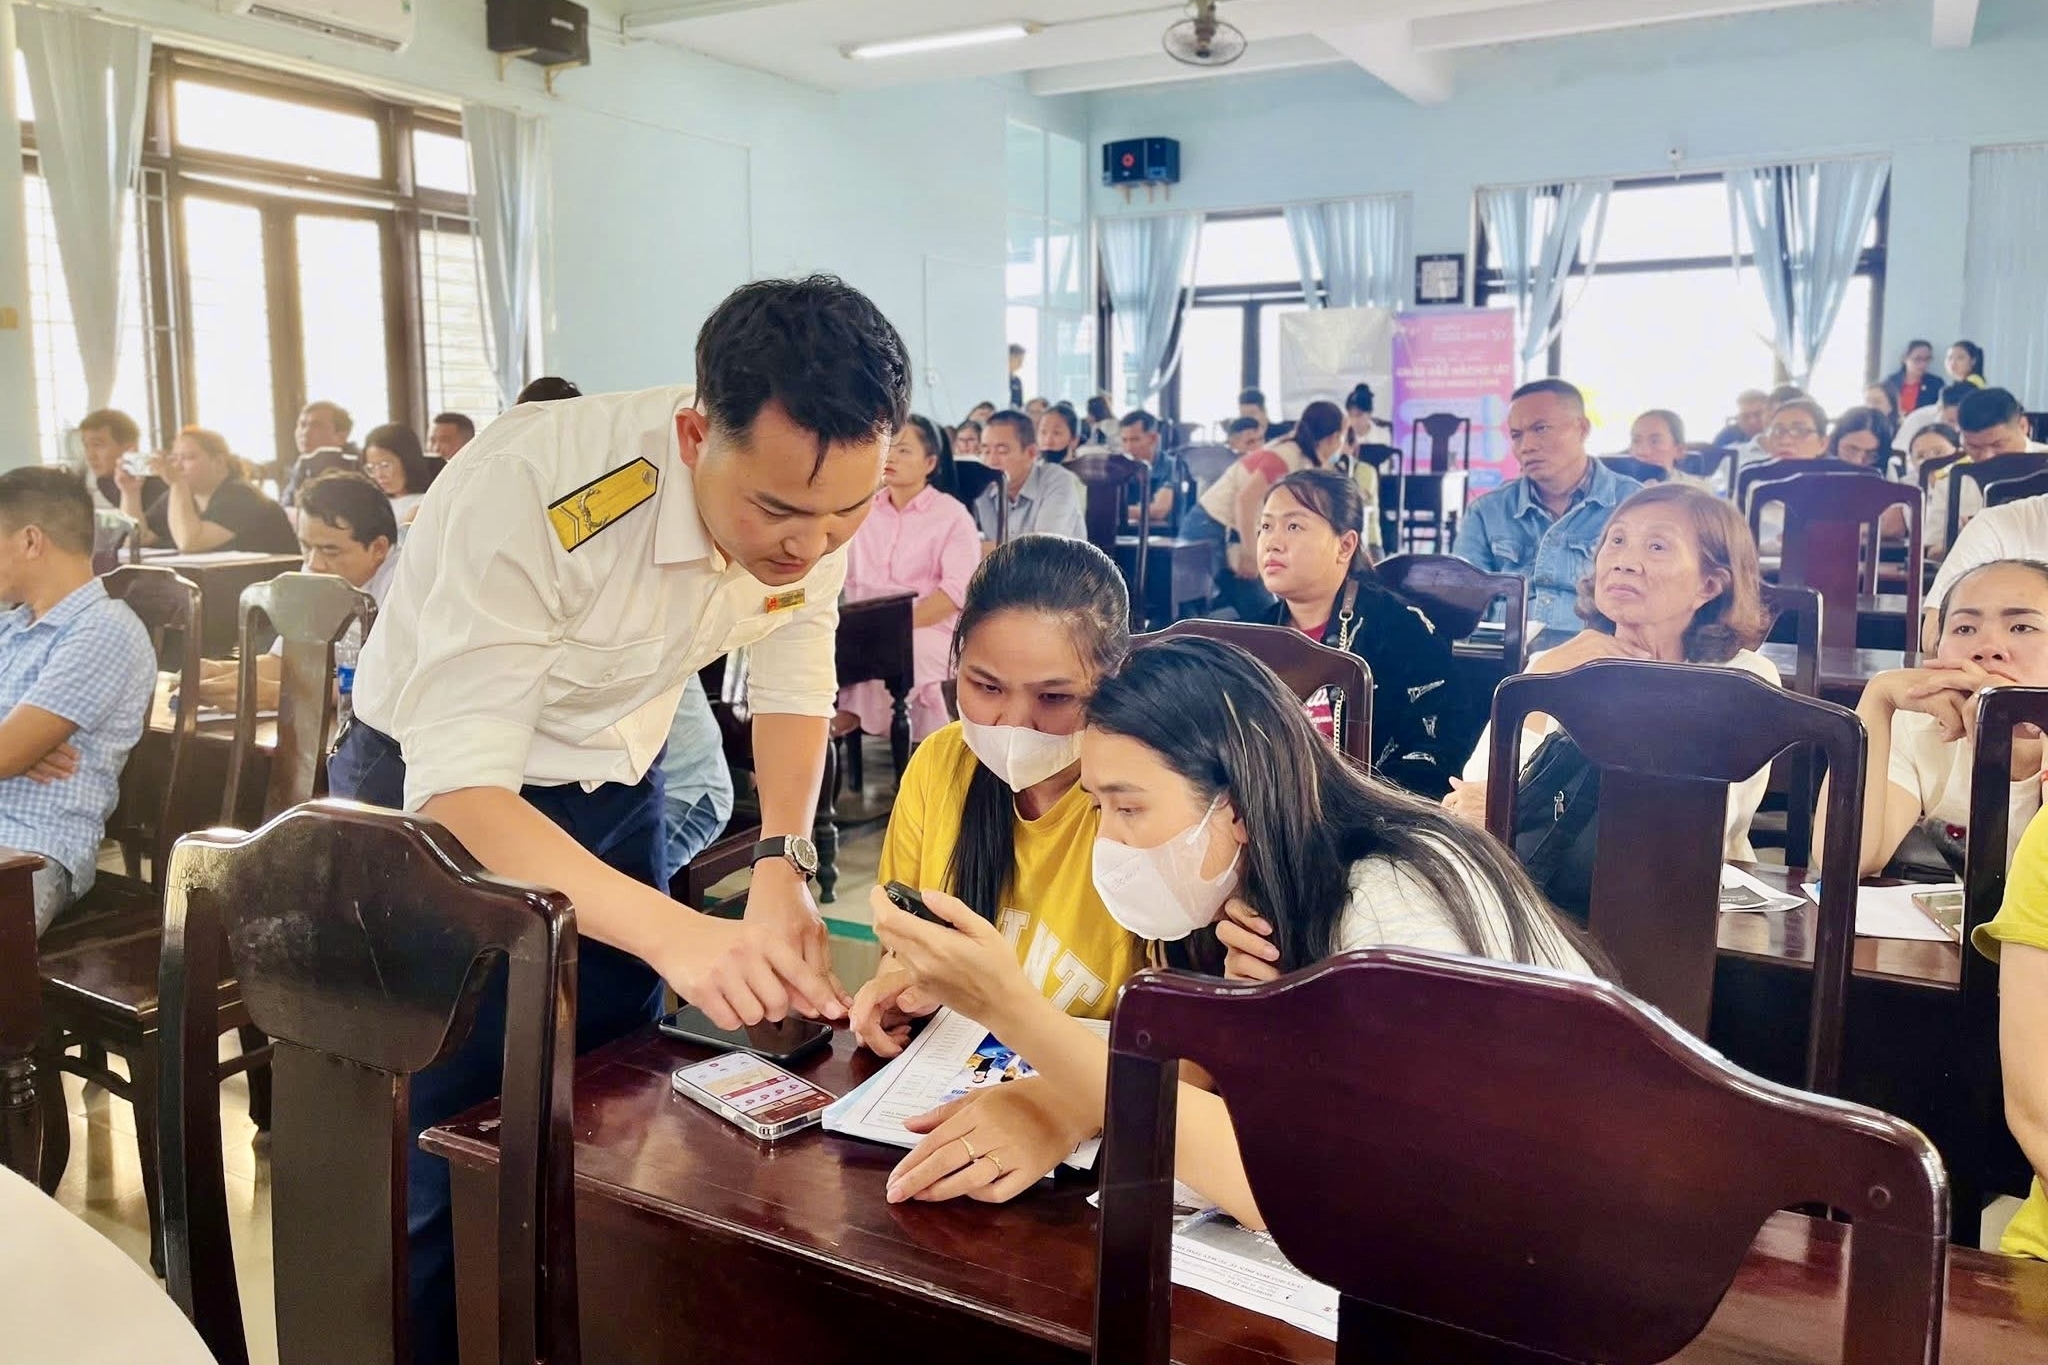
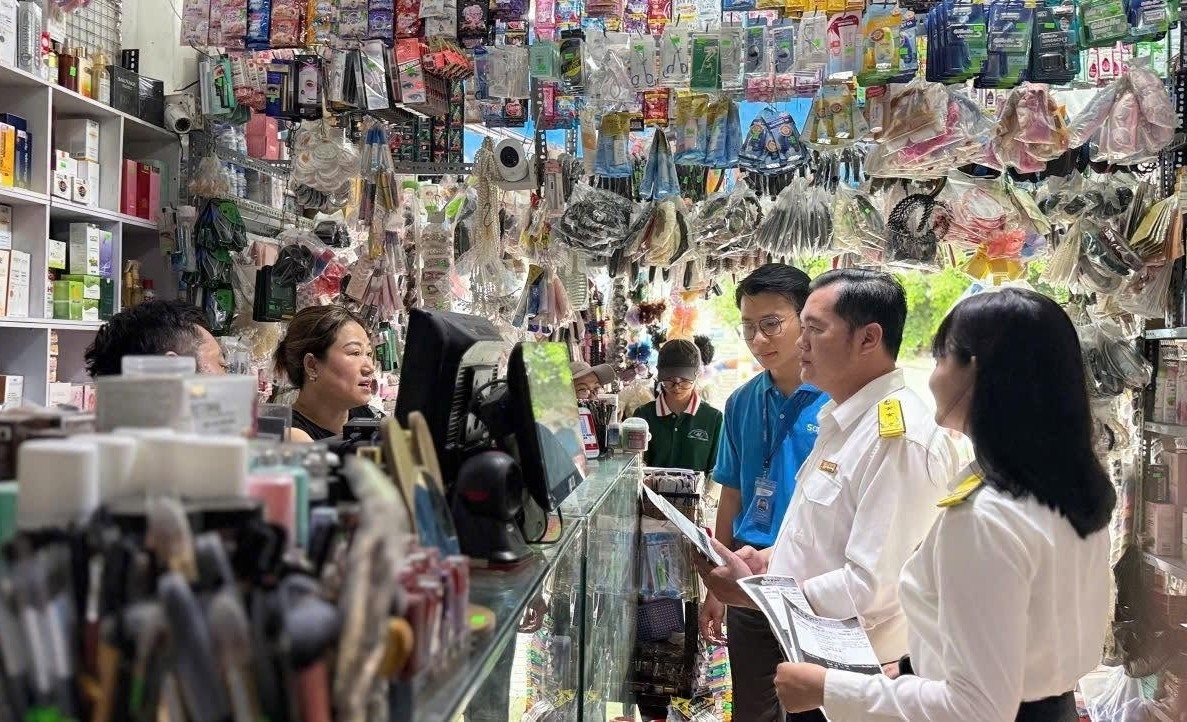
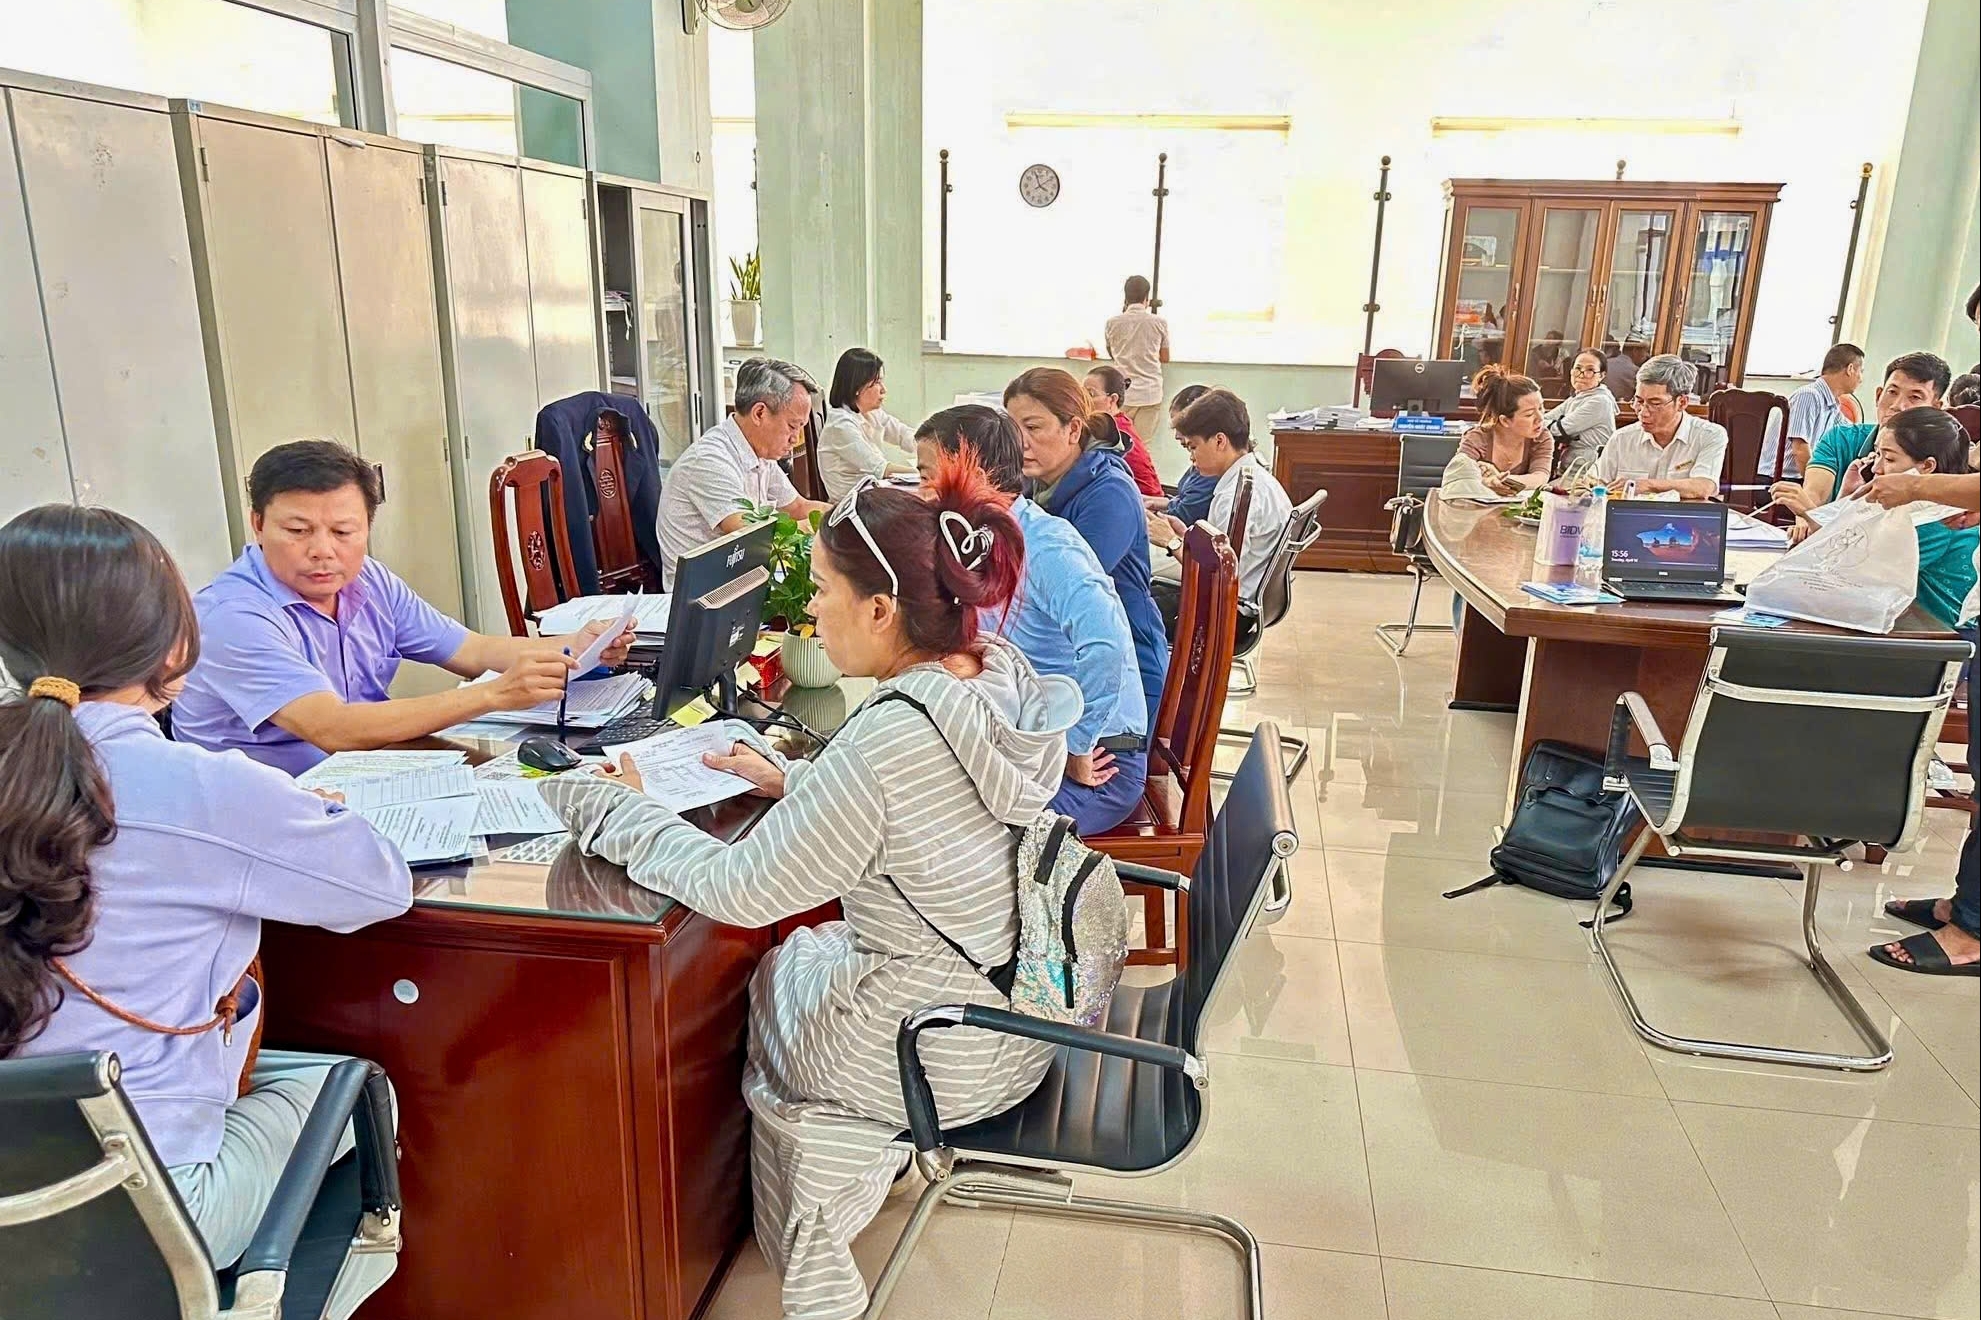
| Vướng mắc của doanh nghiệp luôn được cơ quan Hải quan hướng dẫn, giải đáp kịp thời. Ảnh: T.H |
Cục Hải quan nhấn mạnh, căn cứ quy định tại Luật Thuế xuất khẩu, thuế nhập khẩu, Luật Quản lý ngoại thương và Luật Thương mại thì quan hệ mua bán, thuê, mượn hàng hóa giữa doanh nghiệp nội địa và doanh nghiệp chế xuất là quan hệ xuất nhập khẩu.
Theo đó, thủ tục hải quan thực hiện theo quy định tại Chương II Thông tư số 38/2015/TT-BTC sửa đổi bổ sung tại Thông tư số 39/2018/TT-BTC và tại Thông tư số 121/2025/TT-BTC.
Để đảm bảo yêu cầu quản lý, theo dõi tờ khai xuất nhập khẩu và tự động xác nhận hàng qua khu vực giám sát, khi làm thủ tục hải quan, Cục Hải quan yêu cầu các chi cục hải quan khu vực hướng dẫn doanh nghiệp xuất khẩu mở tờ khai xuất khẩu, doanh nghiệp nhập khẩu mở tờ khai nhập khẩu theo loại hình tương ứng.
Cụ thể, doanh nghiệp xuất khẩu khai “#&XKTC” tại ô “Số quản lý của nội bộ doanh nghiệp” trên tờ khai xuất khẩu; doanh nghiệp nhập khẩu khai “#&NKTC#&Số tờ khai xuất khẩu tương ứng của doanh nghiệp xuất khẩu (11 ký tự đầu)” tại ô “Số quản lý của nội bộ doanh nghiệp” trên tờ khai nhập khẩu.
Ngoài ra, chính sách thuế thực hiện như đối với hàng hóa xuất nhập khẩu thương mại. Chính sách kiểm tra chuyên ngành thực hiện theo quy định về quản lý hàng hóa giữa nội địa và khu vực hải quan riêng tại Luật Quản lý ngoại thương số 05/2017/QH14 và quy định tại pháp luật chuyên ngành.
Trường hợp mua bán, thuê mượn hàng hóa giữa hai doanh nghiệp chế xuất với nhau và cùng lựa chọn thực hiện thủ tục hải quan thì thực hiện theo hướng dẫn trên. Chính sách kiểm tra chuyên ngành thực hiện theo quy định về mua bán hàng hóa giữa các khu vực hải quan riêng tại Luật Quản lý ngoại thương số 05/2017/QH14 và quy định tại pháp luật chuyên ngành.