Do đặc thù đồng phục phòng sạch luân chuyển thường xuyên ra vào nội địa và không đủ cơ sở xác định chỉ sử dụng trong khu phi thuế quan, cơ quan Hải quan khẳng định hoạt động này vẫn phải thực hiện nghĩa vụ thuế và thủ tục theo quy định.
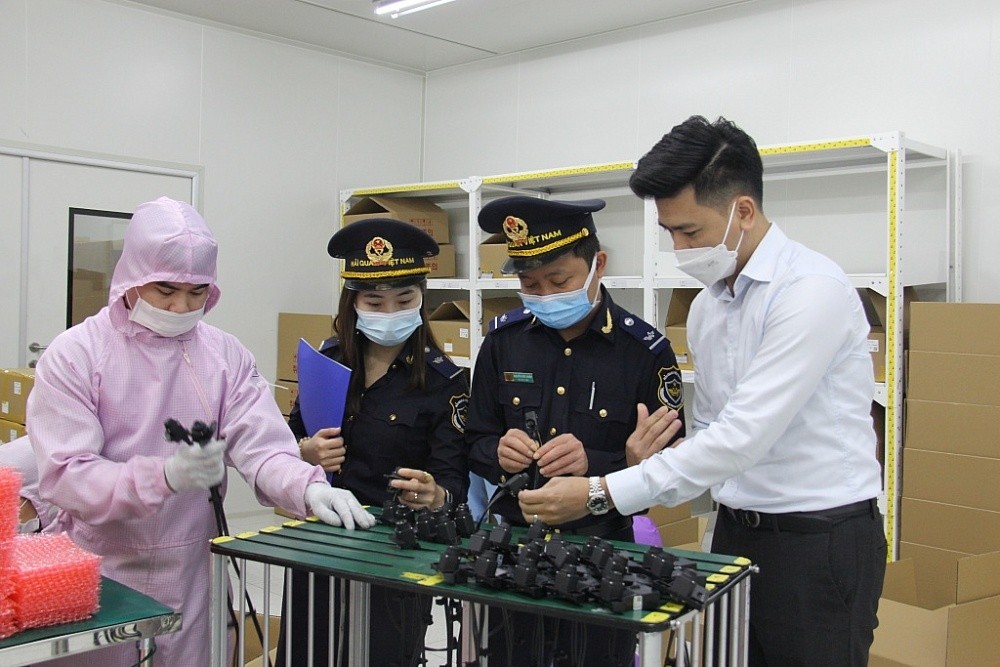 |
| Công chức hải quan kiểm tra hoạt động sản xuất tại doanh nghiệp chế xuất. Ảnh: H.Nụ |
Doanh nghiệp nêu, đơn vị thường xuyên phát sinh hoạt động phải thuê đối tác nội địa vệ sinh đồng phục phòng sạch (giặt sạch, khử bụi, khử tĩnh điện). Nếu phải thực hiện thủ tục hải quan cho hàng hóa này sẽ gây rất nhiều tốn kém về mặt chi phí và thời gian.
Do đó, doanh nghiệp kiến nghị cho phép doanh nghiệp chế xuất và đối tác nội địa được lựa chọn không làm thủ tục hải quan tương tự các hàng hóa tại điểm b khoản 4 Điều 26 Nghị định số 35/2022/NĐ-CP; hoặc có hướng dẫn đầy đủ về thủ tục hải quan, chính sách thuế và chính sách quản lý mặt hàng khi thực hiện.
Về vấn đề này, theo Ban Giám sát quản lý về hải quan, các trường hợp doanh nghiệp chế xuất và đối tác của doanh nghiệp chế xuất được lựa chọn thực hiện hoặc không thực hiện thủ tục hải quan đã được hướng dẫn cụ thể tại mục 17 Công văn 8544/CHQ-GSQL ngày 2/2/2026 của Cục Hải quan.
Trong đó, nêu rõ hàng hoá đưa vào, đưa ra doanh nghiệp chế xuất để phục vụ các hoạt động quy định tại điểm b khoản 4 Điều 26 Nghị định số 35/2022/NĐ-CP; hàng hoá đưa vào, đưa ra doanh nghiệp chế xuất để phục vụ các hoạt động kiểm tra, kiểm định, kiểm nghiệm, phân loại, R&D; hàng hoá luân chuyển, điều chuyển giữa các nhà máy, kho lưu giữ trong nội bộ của một doanh nghiệp chế xuất (chung 1 mã số thuế) hoặc hàng hoá luân chuyển, điều chuyển giữa doanh nghiệp chế xuất với chi nhánh phụ thuộc (không được công ty mẹ uỷ quyền đăng ký tờ khai hải quan).
Ngoài ra, khoản 3 Điều 74 Thông tư số 38/2015/TT-BTC được sửa đổi bổ sung tại khoản 50 Điều 1 Thông tư số 39/2018/TT-BTC và khoản 45 Điều 1 Thông tư số 121/2025/TT-BTC quy định: “Hàng hóa doanh nghiệp chế xuất nhập khẩu từ nước ngoài đã nộp đầy đủ các loại thuế và đã thực hiện đầy đủ chính sách quản lý hàng hoá nhập khẩu theo quy định như hàng hóa nhập khẩu không hưởng chế độ, chính sách áp dụng đối với doanh nghiệp chế xuất thì khi trao đổi, mua bán hàng hóa này với doanh nghiệp nội địa không phải làm thủ tục hải quan”.
Với vai trò là đơn vị quản lý về chính sách thuế, Ban Nghiệp vụ thuế hải quan nêu rõ Luật thuế Xuất khẩu, thuế nhập khẩu quy định rõ hàng hóa xuất khẩu từ thị trường trong nước vào khu phi thuế quan, hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước thuộc đối tượng chịu thuế xuất nhập khẩu.
Theo đó, trường hợp quần áo đồng phục cho công nhân viên có sự luân chuyển thường xuyên ra vào doanh nghiệp chế xuất, không đủ cơ sở để xác định các mặt hàng này chỉ được sử dụng trong doanh nghiệp chế xuất nên không thuộc đối tượng không chịu thuế nhập khẩu theo quy định tại điểm c khoản 4 Điều 2 Luật thuế Xuất khẩu, thuế nhập khẩu. Do đó, doanh nghiệp phải kê khai, nộp đủ các loại thuế theo quy định.
Cục Hải quan đề nghị các doanh nghiệp đối chiếu quy định nêu trên và liên hệ cơ quan Hải quan nơi đăng ký tờ khai để được hướng dẫn thực hiện.