
Hợp tác xã được giảm 50% tiền thuê đất theo quy định nào?
Cục Thuế vừa có văn bản hướng dẫn về chính sách giảm tiền thuê đất đối với hợp tác xã, trong đó lưu ý việc áp dụng quy định chuyển tiếp khi chính sách miễn, giảm tiền thuê đất thay đổi.


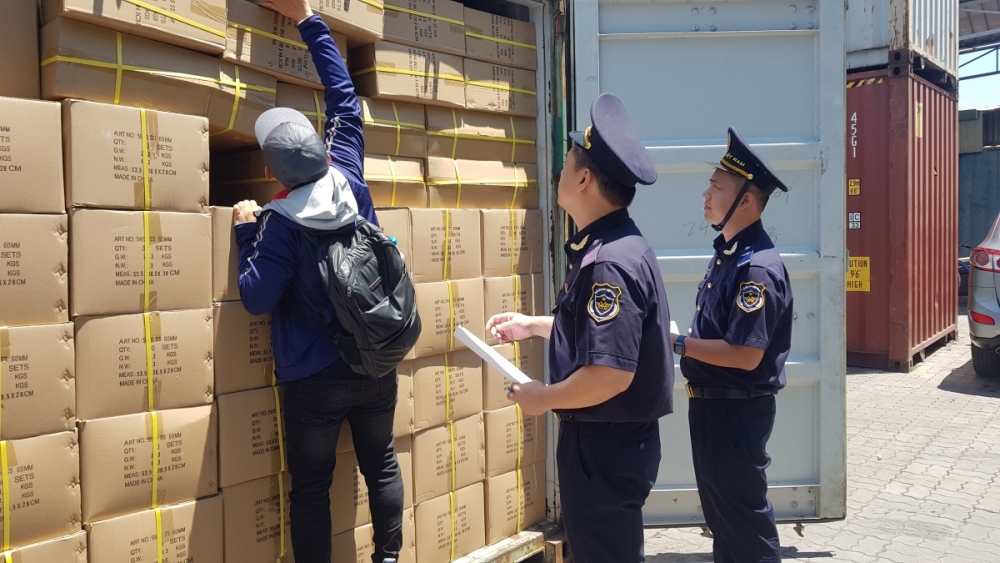 |
| Công chức hải quan kiểm tra hàng hóa. |
Liên quan đến việc xử lý hàng hóa xuất khẩu bị đối tác nước ngoài trả lại, Hội các nhà quản trị doanh nghiệp Việt Nam (VACD) nêu, các doanh nghiệp nội địa và DNCX hiện đang gặp vướng mắc lớn trong việc xác định mã loại hình tờ khai và chính sách thuế GTGT theo quy định mới, cụ thể trong hai trường hợp:
Thứ nhất là trường hợp tái nhập để sửa chữa, tái chế sau đó tái xuất (mã G13/G23): Doanh nghiệp cần cơ quan chức năng xác nhận cách hiểu đối với trường hợp này có đúng là thuộc diện tạm nhập - tái xuất, thuộc đối tượng không chịu thuế GTGT và cả doanh nghiệp nội địa lẫn DNCX đều không phải kê khai, nộp thuế khi tái nhập hay không.
Thứ hai là trường hợp tái nhập nguyên trạng, không qua sửa chữa để tiêu thụ hoặc tái xuất cho đối tác mới:
Đối với doanh nghiệp nội địa: Doanh nghiệp muốn rõ mã loại hình tờ khai chính xác cho trường hợp này là gì? Cách hiểu phải kê khai nộp thuế GTGT khâu nhập khẩu khi mở tờ khai A31 có đúng quy định hiện hành? Đồng thời, nếu sau khi tái nhập, doanh nghiệp tìm được khách hàng mới để xuất khẩu lô hàng nguyên trạng này ra nước ngoài hoặc vào khu phi thuế quan thì số thuế GTGT đã nộp khâu nhập khẩu có được hoàn lại hay không?
Đối với doanh nghiệp chế xuất: Lô hàng bị trả lại từ nước ngoài có được xem là hàng hóa mua bán giữa nước ngoài với khu phi thuế quan để thuộc đối tượng không chịu thuế GTGT hay không? Trong trường hợp bắt buộc phải nộp thuế hoặc đem tiêu hủy, trị giá tính thuế sẽ căn cứ trên giá trị thành phẩm hay giá trị nguyên liệu cấu thành? Cuối cùng, khi DNCX bán thẳng số hàng nguyên trạng này vào thị trường nội địa thì có phải làm thủ tục thay đổi mục đích sử dụng hay không?
Trả lời vướng mắc của VACD, Cục Hải quan đã có những hướng dẫn cụ thể về chính sách thuế GTGT và thủ tục hải quan đối với hàng hóa xuất khẩu bị trả lại.
Về chính sách thuế GTGT, căn cứ Điều 3, Điều 5 Luật thuế GTGT số 48/2024/QH15 và Điều 4 Nghị định số 181/2025/NĐ-CP, hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam là đối tượng chịu thuế GTGT, trừ các đối tượng quy định tại Điều 5 của Luật này.
Đối chiếu với quy định hiện hành, từ ngày 1/7/2025, hàng hóa xuất khẩu nhưng bị nước ngoài trả lại, khi nhập khẩu thuộc đối tượng chịu thuế GTGT theo quy định tại Điều 3 Luật thuế GTGT số 48/2024/QH15.
Ngoài ra, khoản 20 Điều 5 Luật thuế GTGT số 48/2024/QH15 quy định đối tượng không chịu thuế GTGT đối với hàng hóa chuyển khẩu, quá cảnh qua lãnh thổ Việt Nam; hàng tạm nhập khẩu, tái xuất khẩu; hàng tạm xuất khẩu, tái nhập khẩu; nguyên liệu nhập khẩu để sản xuất, gia công hàng hóa xuất khẩu theo hợp đồng sản xuất, gia công xuất khẩu ký kết với bên nước ngoài; hàng hóa, dịch vụ được mua bán giữa nước ngoài với các khu phi thuế quan và giữa các khu phi thuế quan với nhau.
Theo đó, hàng tạm nhập khẩu, tái xuất khẩu và hàng tạm xuất khẩu, tái nhập khẩu thuộc đối tượng không chịu thuế GTGT.
Cục Hải quan nhấn mạnh, Luật thuế GTGT số 48/2024/QH15 đã quy định rõ chính sách thuế GTGT khi nhập khẩu đối với hàng hóa xuất khẩu bị nước ngoài trả lại và chính sách thuế GTGT đối với hàng hóa tạm nhập tái xuất, tạm xuất tái nhập như trên.
Về việc hoàn thuế GTGT đối với hàng hóa xuất khẩu bị trả lại, căn cứ các quy định tại Điều 3, Điều 5, Điều 14, Điều 15 Luật thuế GTGT số 48/2024/QH15 và Điều 4 Nghị định số 181/2025/NĐ-CP, trường hợp hàng hóa xuất khẩu sau đó nhập khẩu trở lại Việt Nam thuộc đối tượng chịu thuế GTGT.
Hàng hóa đã nộp thuế GTGT đầu vào khâu nhập khẩu được khấu trừ, hoàn thuế khi bán ra nếu đáp ứng quy định tại Điều 14, Điều 15 Luật thuế GTGT số 48/2024/QH15. Do đó, đề nghị doanh nghiệp liên hệ với cơ quan Thuế nơi đăng ký kê khai, nộp thuế để được hướng dẫn thực hiện theo đúng quy định của pháp luật.
Về thuế GTGT đối với hàng hóa của doanh nghiệp chế xuất, căn cứ khoản 20 Điều 5 Luật thuế GTGT số 48/2024/QH15 quy định về đối tượng không chịu thuế GTGT, doanh nghiệp chế xuất đáp ứng điều kiện khu phi thuế quan theo quy định của pháp luật về thuế xuất nhập khẩu khi tái nhập hàng hóa đã xuất khẩu thì thuộc đối tượng không chịu thuế GTGT.
Về thủ tục hải quan, căn cứ bảng mã loại hình xuất khẩu nhập khẩu ban hành kèm theo Quyết định số 1357/QĐ-TCHQ ngày 18/5/2021 của Tổng cục trưởng Tổng cục Hải quan (nay là Cục trưởng Cục Hải quan), trường hợp tái nhập hàng đã xuất khẩu của các loại hình xuất kinh doanh, xuất sản phẩm gia công, xuất sản phẩm sản xuất xuất khẩu, xuất sản phẩm của doanh nghiệp chế xuất, hoặc xuất khẩu hàng hóa khác bị trả lại để sửa chữa, tái chế sau đó tái xuất trả lại khách hàng, tái xuất sang nước thứ ba hoặc vào khu phi thuế quan thì sử dụng mã loại hình G13.
Đối với trường hợp tái nhập hàng đã xuất khẩu của các loại hình xuất kinh doanh, xuất sản phẩm gia công, xuất sản phẩm sản xuất xuất khẩu, xuất sản phẩm của doanh nghiệp chế xuất, xuất nguyên liệu đặt nước ngoài gia công bao gồm cả nguyên liệu, vật tư dư thừa, phế liệu, phế phẩm, hoặc hàng hóa xuất khẩu khác theo loại hình H21 nhưng bị trả lại để tiêu thụ nội địa hoặc tiêu hủy thì sử dụng mã loại hình A31.
Đối với hàng hóa tái nhập để tiêu thụ nội địa theo mã loại hình A31, trường hợp doanh nghiệp chế xuất bán hàng hóa này vào nội địa thì thực hiện thủ tục xuất khẩu theo quy định hiện hành.