Trước những vướng mắc của Công ty TNHH Công nghệ Lens (Việt Nam) liên quan đến việc mở tờ khai loại hình A21, Cục Hải quan đã làm rõ các quy định về chính sách quản lý hàng hóa tạm nhập, tái xuất, thủ tục hải quan khi thay đổi mục đích sử dụng cùng các chính sách thuế giá trị gia tăng và thuế xuất nhập khẩu áp dụng đối với doanh nghiệp chế xuất theo các văn bản luật mới nhất.
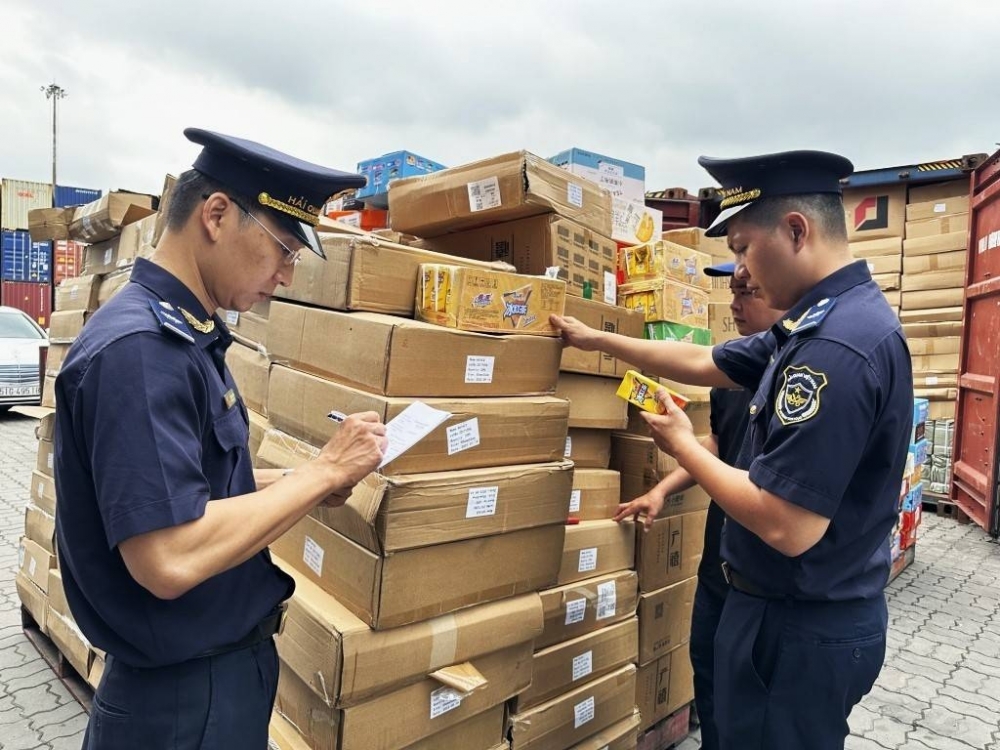 |
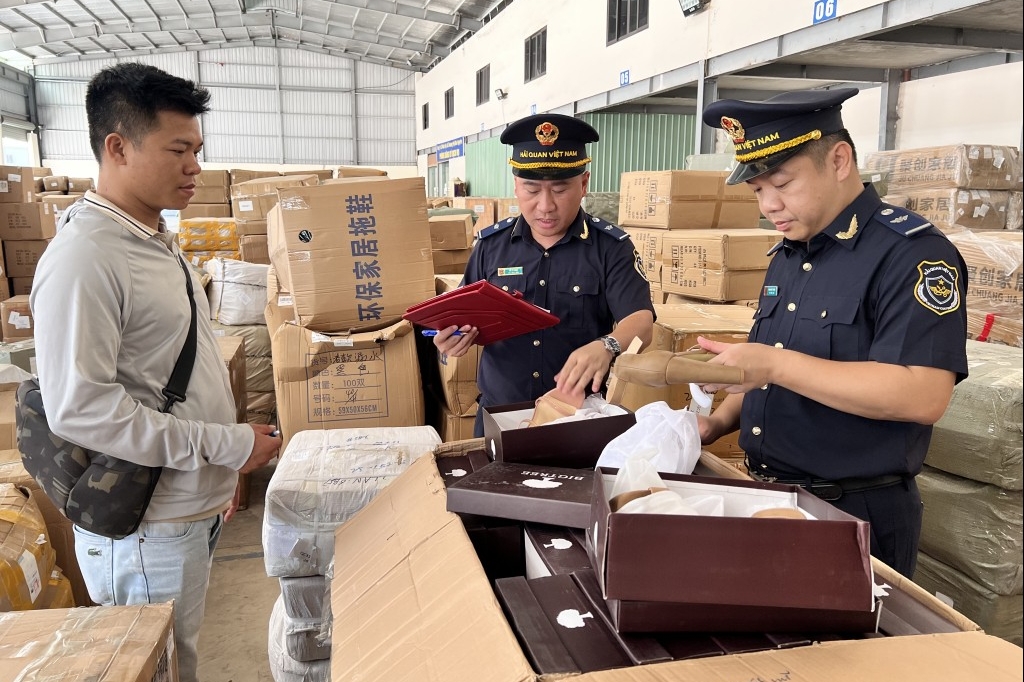
| Công chức hải quan kiểm tra hàng hóa nhập khẩu. |
Liên quan đến thủ tục hải quan khi thay đổi mục đích sử dụng đối với hàng hóa tạm nhập quay vòng, doanh nghiệp cần căn cứ vào hoạt động thực tế để áp dụng các văn bản pháp lý.
Về thủ tục chuyển đổi, áp dụng theo quy định tại khoản 5 Điều 25 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung tại khoản 12 Điều 1 Nghị định số 167/2025/NĐ-CP.
Theo đó, hàng hóa đã giải phóng hoặc thông quan nhưng sau đó thay đổi mục đích sử dụng hoặc chuyển tiêu thụ nội địa phải tuân thủ chính sách quản lý và chính sách thuế tại thời điểm đăng ký tờ khai mới, trừ trường hợp đã hoàn thành đầy đủ chính sách quản lý tại thời điểm đăng ký tờ khai ban đầu.
Về phương tiện chứa hàng, trường hợp thay đổi mục đích sử dụng phương tiện chứa hàng hóa theo phương thức quay vòng, thực hiện theo quy định tại khoản 8 Điều 49 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung tại khoản 27 Điều 1 Nghị định số 167/2025/NĐ-CP.
Mã loại hình hàng hóa thực hiện theo hướng dẫn tại Quyết định số 1357/QĐ-TCHQ ngày 18/5/2021 của Tổng cục Hải quan.
Cục Hải quan yêu cầu doanh nghiệp chú trọng các nội dung về thuế. Căn cứ khoản 4 Điều 2 Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13, đối tượng chịu thuế không áp dụng đối với hàng hóa xuất từ khu phi thuế quan ra nước ngoài, hàng hóa nhập từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan, hàng hóa chuyển từ khu phi thuế quan này sang khu phi thuế quan khác.
Căn cứ khoản 20 Điều 5 Luật thuế Giá trị gia tăng số 48/2024/QH15, các trường hợp không chịu thuế bao gồm hàng hóa chuyển khẩu, quá cảnh, tạm nhập - tái xuất, hàng hóa mua bán giữa nước ngoài với các khu phi thuế quan và giữa các khu phi thuế quan với nhau.
Theo Điều 21 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 10 Điều 1 Thông tư số 39/2018/TT-BTC, đối với trường hợp chuyển nhượng cho đối tượng thuộc diện không chịu thuế hoặc miễn thuế, bên nhận chuyển nhượng không phải nộp thuế.
Bên chuyển nhượng không phải nộp thuế nhập khẩu nếu giá chuyển nhượng không bao gồm thuế nhập khẩu, nhưng bắt buộc phải thông báo cho cơ quan Hải quan nơi tiếp nhận danh mục miễn thuế hoặc nơi đăng ký tờ khai ban đầu về việc chuyển nhượng.
Đối với chính sách quản lý hàng hóa tạm nhập, tái xuất, Cục Hải quan đề nghị doanh nghiệp nghiên cứu thực hiện đúng quy định tại khoản 1 và khoản 4 Điều 41 Luật Quản lý ngoại thương. Trong quá trình triển khai, nếu phát sinh vướng mắc, doanh nghiệp cần liên hệ trực tiếp với Bộ Công Thương để được hướng dẫn cụ thể.
Trong quá trình thực hiện, nếu còn vướng mắc, doanh nghiệp được khuyến nghị liên hệ trực tiếp với cơ quan Hải quan nơi làm thủ tục để được hướng dẫn chi tiết.