Thứ hai 09/11/2026 01:03
Thời tiết: Hà Nội 24°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 26°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Tuân thủ pháp luật / Tuân thủ pháp luật thuế, hải quan
aa

Quyết toán thuế TNDN 2025: Lưu ý quy định tạm nộp 80% để tránh tiền chậm nộp

Giang Giang
Thời hạn quyết toán thuế TNDN năm 2025 đang đến gần, với hạn chót nộp hồ sơ là ngày 31/3/2026. Cục Thuế khuyến nghị, doanh nghiệp chủ động rà soát số liệu kế toán, xác định đúng số thuế tạm nộp và lưu ý các quy định mới về chính sách thuế để tránh phát sinh tiền chậm nộp hoặc sai sót khi quyết toán.
Từ 14/2, quyết toán thuế TNCN nộp theo nơi có thu nhập cao nhất Hướng dẫn quyết toán thuế TNCN đối với thu nhập từ tiền lương, tiền công năm 2025 Quyết toán thuế TNCN: 7 lưu ý quan trọng đối với tổ chức, cá nhân trả thu nhập Quyết toán thuế TNCN 2025: Doanh nghiệp cần chuẩn hóa mã số thuế của người lao động
Quyết toán thuế TNDN 2025: Doanh nghiệp cần lưu ý quy định tạm nộp 80% để tránh tiền chậm nộp
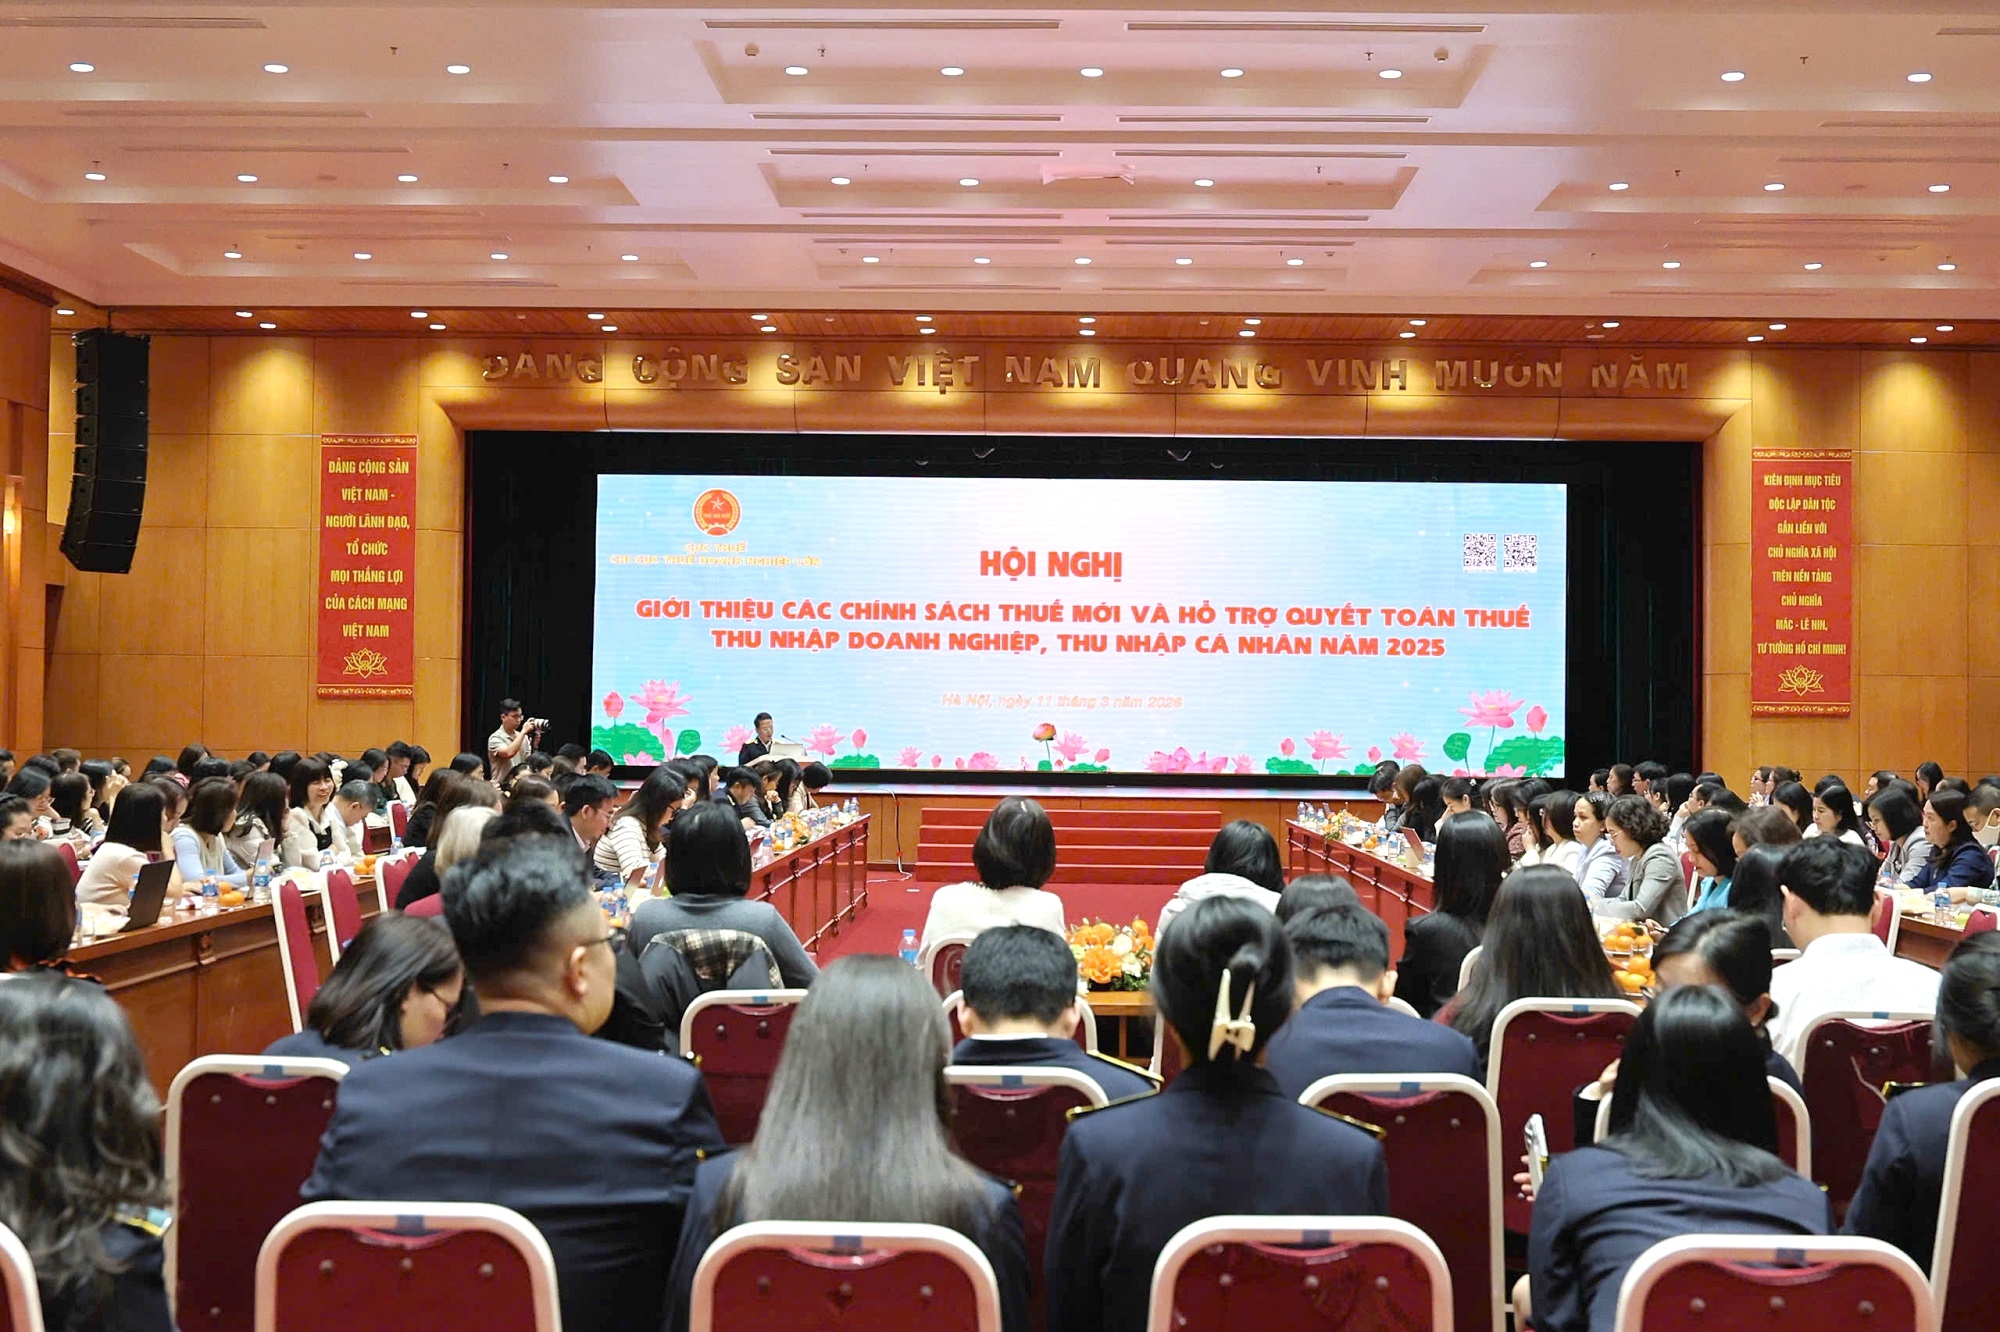
Cục Thuế vừa tổ chức Hội nghị "Giới thiệu các chính sách thuế mới và hỗ trợ quyết toán thuế TNDN, TNCN năm 2025" nhằm hỗ trợ các tập đoàn, doanh nghiệp lớn. Ảnh: CT.

Số thuế tạm nộp thấp hơn quy định sẽ phải nộp tiền chậm nộp

Theo quy định, thời hạn nộp hồ sơ quyết toán thuế TNDN năm được xác định là ngày cuối cùng của tháng thứ 3 kể từ khi kết thúc năm dương lịch hoặc năm tài chính. Như vậy, đối với các doanh nghiệp có năm tài chính từ ngày 1/1/2025 đến ngày 31/12/2025, thời hạn nộp hồ sơ quyết toán thuế TNDN năm 2025 chậm nhất là ngày 31/3/2026.

Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ trùng với ngày nghỉ theo quy định, thì thời hạn sẽ được tính sang ngày làm việc tiếp theo. Đối với các doanh nghiệp có kỳ kế toán khác năm dương lịch, thì thời hạn nộp hồ sơ quyết toán sẽ được xác định theo năm tài chính tương ứng.

Cục Thuế cho biết, hiện nay người nộp thuế không phải nộp hồ sơ khai thuế TNDN theo quý, nhưng vẫn phải xác định số thuế TNDN tạm nộp theo từng quý để nộp vào ngân sách nhà nước. Quy định này nhằm bảo đảm số thuế nộp vào ngân sách được phân bổ đều trong năm và sát với nghĩa vụ thuế thực tế của doanh nghiệp, tránh tình trạng dồn toàn bộ số thuế phải nộp vào thời điểm quyết toán cuối năm.

Theo quy định hiện hành, tổng số thuế TNDN đã tạm nộp của 4 quý trong năm không được thấp hơn 80% số thuế phải nộp theo quyết toán năm. Trường hợp tổng số thuế đã tạm nộp thấp hơn mức quy định này, doanh nghiệp sẽ phải nộp tiền chậm nộp đối với phần thuế còn thiếu so với ngưỡng 80%.

Khoản tiền chậm nộp được tính theo quy định tại khoản 3 Điều 1 Nghị định số 91/2022/NĐ-CP của Chính phủ. Theo đó, tiền chậm nộp được tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế TNDN quý IV đến ngày liền kề trước ngày doanh nghiệp nộp đủ số thuế còn thiếu vào ngân sách nhà nước.

Ngoài ra, cơ quan Thuế cũng lưu ý, thời hạn nộp thuế cũng chính là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Vì vậy, doanh nghiệp cần chủ động kiểm tra số liệu kế toán, xác định đúng nghĩa vụ thuế và thực hiện nộp thuế đúng hạn nhằm tránh phát sinh tiền chậm nộp không đáng có.

Lưu ý khi lựa chọn áp dụng các chính sách thuế mới

Từ năm 2025 đến nay, có nhiều chính sách thuế mới được ban hành hoặc sửa đổi, bổ sung tác động trực tiếp đến doanh nghiệp. Do đó, tại kỳ quyết toán thuế TNDN năm 2025 này, một nội dung được nhiều doanh nghiệp quan tâm là việc lựa chọn thời điểm áp dụng các quy định mới của chính sách thuế.
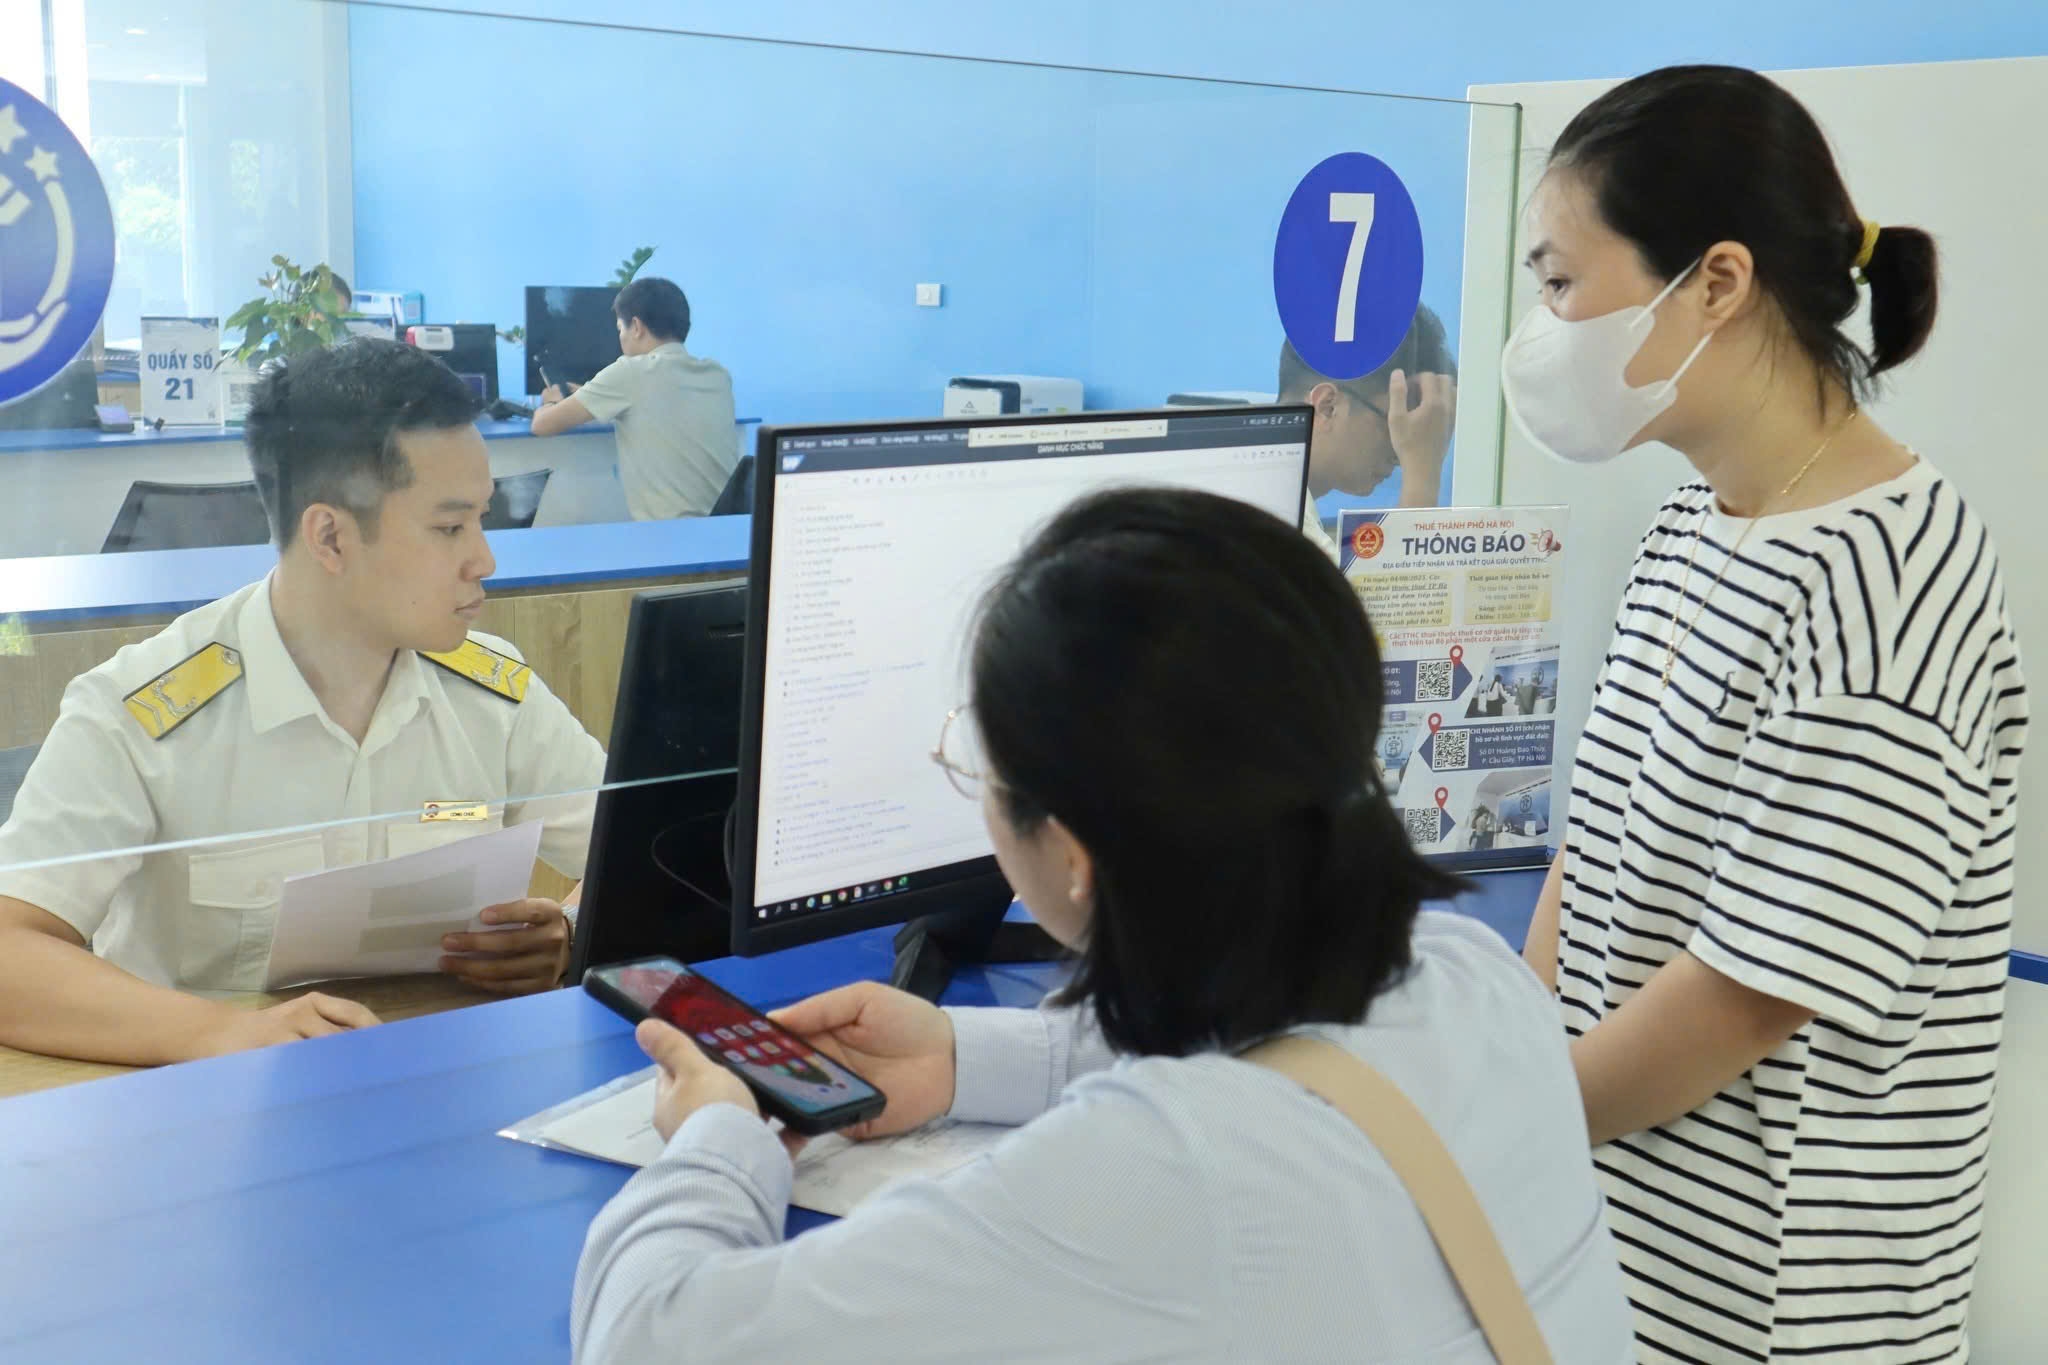
Quyết toán thuế TNDN 2025: Doanh nghiệp cần lưu ý quy định tạm nộp 80% để tránh tiền chậm nộp
Tổng số thuế đã tạm nộp thấp hơn quy định, doanh nghiệp sẽ phải nộp tiền chậm nộp đối với phần thuế còn thiếu. Ảnh: TTPHN.

Theo quy định, doanh nghiệp có thể lựa chọn áp dụng các quy định về doanh thu, chi phí được trừ, ưu đãi thuế, miễn thuế, giảm thuế và chuyển lỗ theo Nghị định số 320/2025/NĐ-CP theo 1 trong 3 thời điểm.

Cụ thể, doanh nghiệp có thể lựa chọn áp dụng từ đầu kỳ tính thuế năm 2025; áp dụng từ ngày Luật thuế TNDN số 67/2025/QH15 có hiệu lực; hoặc áp dụng từ ngày Nghị định số 320/2025/NĐ-CP có hiệu lực. Đối với trường hợp kỳ tính thuế năm 2025 bắt đầu sau thời điểm Luật thuế TNDN số 67/2025/QH15 có hiệu lực, doanh nghiệp áp dụng các quy định mới kể từ ngày luật có hiệu lực hoặc từ ngày Nghị định số 320/2025/NĐ-CP có hiệu lực.

Riêng một số quy định cụ thể của Nghị định số 320/2025/NĐ-CP, như chứng từ thanh toán không dùng tiền mặt, chuyển nhượng vốn…, doanh nghiệp được áp dụng kể từ thời điểm Nghị định này có hiệu lực. Việc lựa chọn thời điểm áp dụng các quy định mới cần được doanh nghiệp cân nhắc kỹ lưỡng, bởi mỗi phương án có thể dẫn đến những tác động khác nhau về nghĩa vụ thuế, cách ghi nhận doanh thu, chi phí và kết quả kinh doanh trong kỳ.

Theo ông Lê Khánh Lâm, Phó Tổng Giám đốc Điều hành Dịch vụ Thuế và Tư vấn của Công ty TNHH Kiểm toán và Tư vấn RSM Việt Nam, trên thực tế không ít doanh nghiệp còn lúng túng khi lựa chọn thời điểm áp dụng các chính sách thuế mới.

Ông Lâm cho rằng, vấn đề không chỉ nằm ở việc chọn thời điểm áp dụng, mà còn ở yêu cầu phải thực hiện đồng bộ toàn bộ các quy định trong cùng hệ thống chính sách. Khi doanh nghiệp quyết định áp dụng chính sách thuế mới từ một thời điểm nhất định, các quy định liên quan về ghi nhận doanh thu, chi phí được trừ, ưu đãi thuế, miễn giảm thuế hay chuyển lỗ cũng phải được áp dụng tương ứng.

“Doanh nghiệp không thể chỉ lựa chọn áp dụng những quy định có lợi cho mình mà bỏ qua các nội dung khác trong cùng một chính sách”, ông Lâm lưu ý.

Theo vị chuyên gia này, trước khi quyết định áp dụng các quy định mới, doanh nghiệp cần đánh giá kỹ tác động đối với hoạt động sản xuất kinh doanh, rà soát hệ thống kế toán – thuế nội bộ và trong nhiều trường hợp nên tham khảo ý kiến tư vấn chuyên môn để đảm bảo áp dụng đúng quy định và hạn chế rủi ro về thuế.

Mức thuế suất thuế TNDN theo quy định mới

Một nội dung quan trọng khác mà các doanh nghiệp cũng cần hết sức lưu ý liên quan đến mức thuế. Mức thuế suất được phân chia theo 3 nhóm doanh nghiệp dựa trên tổng doanh thu trong năm. Cụ thể, mức thuế suất 20% áp dụng đối với doanh nghiệp có tổng doanh thu trong năm trên 50 tỷ đồng; thuế suất 17% áp dụng đối với doanh nghiệp có tổng doanh thu từ trên 3 tỷ đồng đến không quá 50 tỷ đồng; thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu không quá 3 tỷ đồng.

Tổng doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng áp dụng thuế suất 15% hoặc 17% được quy định tại khoản 2 và khoản 3 Điều 11 Nghị định số 320/2025/NĐ-CP. Tổng doanh thu bao gồm doanh thu từ hoạt động bán hàng hóa, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và các khoản thu nhập khác. Các chỉ tiêu này được xác định trên phụ lục kết quả hoạt động sản xuất kinh doanh kèm theo tờ khai quyết toán thuế của kỳ tính thuế năm trước liền kề.

Đặc biệt, doanh nghiệp cần lưu ý đến quy định miễn thuế. Cục Thuế cho biết, theo quy định tại Nghị quyết số 198/2025/QH15, doanh nghiệp nhỏ và vừa được miễn thuế TNDN trong 3 năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục kể từ năm đầu tiên doanh nghiệp được cấp giấy chứng nhận đăng ký doanh nghiệp.

Đối với các doanh nghiệp đã được cấp giấy chứng nhận đăng ký doanh nghiệp trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực, nhưng vẫn còn thời gian hưởng ưu đãi thì tiếp tục được hưởng ưu đãi cho thời gian còn lại. Tuy nhiên, quy định miễn thuế này không áp dụng đối với một số trường hợp theo quy định tại khoản 3 Điều 7 Nghị định số 20/2026/NĐ-CP ngày 15/1/2026 của Chính phủ.

Cục Thuế cho rằng, đây là những vấn đề này doanh nghiệp cần hết sức lưu ý đảm bảo kỳ quyết toán thuế TNDN 2025 thuận lợi, không gặp sai sót.


Tin bài có thể bạn quan tâm

Hai hệ thống sổ kế toán: Không chỉ là câu chuyện thất thu thuế

Hai hệ thống sổ kế toán: Không chỉ là câu chuyện thất thu thuế

Việc doanh nghiệp duy trì hai hệ thống sổ kế toán không chỉ tiềm ẩn nguy cơ thất thu ngân sách mà còn làm sai lệch thông tin tài chính, gia tăng rủi ro pháp lý và ảnh hưởng đến khả năng tiếp cận vốn. Trong bối cảnh ngành Thuế đẩy mạnh quản lý dựa trên dữ liệu, các chuyên gia cảnh báo những khoản doanh thu nằm ngoài sổ sách ngày càng khó che giấu.
Lào Cai: Lộ diện khoản nợ thuế hơn 103 tỷ đồng

Lào Cai: Lộ diện khoản nợ thuế hơn 103 tỷ đồng

Thuế cơ sở 1 tỉnh Lào Cai vừa công khai 73 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 103,36 tỷ đồng tính đến ngày 27/10/2026. Đáng chú ý, Công ty TNHH Phát triển Đô thị Minh Quân đứng đầu danh sách với số nợ gần 47,78 tỷ đồng.
Hà Tĩnh công khai danh sách nợ thuế hơn 118 tỷ đồng

Hà Tĩnh công khai danh sách nợ thuế hơn 118 tỷ đồng

Hai đơn vị cơ sở của Thuế tỉnh Hà Tĩnh (gồm: cơ sở 1 và cơ sở 5) công khai 2.294 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 118,39 tỷ đồng. Trong đó, riêng Thuế cơ sở 1 tỉnh Hà Tĩnh ghi nhận số nợ hơn 102,88 tỷ đồng, Thuế cơ sở 5 tỉnh Hà Tĩnh là hơn 15,5 tỷ đồng.
Chưa đăng ký kinh doanh vẫn có thể bị khấu trừ thuế từ tiếp thị liên kết

Chưa đăng ký kinh doanh vẫn có thể bị khấu trừ thuế từ tiếp thị liên kết

Thu nhập từ tiếp thị liên kết cần được phân loại đúng để xác định nghĩa vụ thuế, kể cả khi cá nhân chưa đăng ký kinh doanh. Theo đó, cần làm rõ cách phân biệt tiền lương, tiền công với thu nhập kinh doanh và trách nhiệm khấu trừ của sàn để xác định rõ nghĩa vụ thuế.
TP. Đà Nẵng công khai hơn 2.700 người nộp thuế nợ trên 120 tỷ đồng

TP. Đà Nẵng công khai hơn 2.700 người nộp thuế nợ trên 120 tỷ đồng

Ba đơn vị thuế cơ sở thuộc Thuế TP. Đà Nẵng vừa công khai danh sách 2.770 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 120,95 tỷ đồng tính đến ngày 30/9/2026.
Nhiều doanh nghiệp nợ thuế lớn tại Thanh Hóa bị điểm danh

Nhiều doanh nghiệp nợ thuế lớn tại Thanh Hóa bị điểm danh

Sáu đơn vị cơ sở thuộc Thuế tỉnh Thanh Hóa (gồm cơ sở: 2, 6, 7, 8, 12, 13) vừa công khai danh sách 691 trường hợp còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước tính đến ngày 30/9/2026, với tổng số nợ hơn 224 tỷ đồng.
Đề xuất chưa áp dụng biện pháp tạm hoãn xuất cảnh với cá nhân bị giả mạo thông tin đăng ký kinh doanh

Đề xuất chưa áp dụng biện pháp tạm hoãn xuất cảnh với cá nhân bị giả mạo thông tin đăng ký kinh doanh

Bộ Tài chính đề xuất tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh đối với cá nhân bị giả mạo thông tin để đăng ký kinh doanh khi đáp ứng các điều kiện theo quy định. Đề xuất được đưa ra trong bối cảnh cơ quan Thuế đã tiếp nhận 614 phản ánh về việc thông tin cá nhân bị sử dụng trái phép để đăng ký thành lập doanh nghiệp, hộ kinh doanh.
Quản lý thuế thương mại điện tử: Cần xác định đúng nghĩa vụ thực tế của người bán

Quản lý thuế thương mại điện tử: Cần xác định đúng nghĩa vụ thực tế của người bán

Minh bạch dữ liệu đối soát và phân định trách nhiệm giữa các bên là những yêu cầu cần tiếp tục hoàn thiện. Theo bà Thái Thị Vân Anh, Giám đốc Chi nhánh TP. HCM, Công ty Russell Bedford KTC, thành viên Tiểu ban Thuế và Pháp luật, ACCA Việt Nam, quản lý thuế thương mại điện tử cần bảo đảm xác định đúng nghĩa vụ thực tế của người bán.
Hà Tĩnh công khai gần 310 tỷ đồng nợ thuế

Hà Tĩnh công khai gần 310 tỷ đồng nợ thuế

Thuế tỉnh Hà Tĩnh công khai danh sách 179 người nộp thuế còn nợ ngân sách nhà nước, với tổng số tiền gần 310 tỷ đồng tính đến ngày 24/9/2026. Trong danh sách có Công ty TNHH Xây dựng Duy Nhâm nợ hơn 684,7 triệu đồng, Công ty TNHH Xây dựng Thương mại Thành Lộc nợ hơn 674,5 triệu đồng.
Hưng Yên: Công khai 73 người nộp thuế nợ gần 38 tỷ đồng

Hưng Yên: Công khai 73 người nộp thuế nợ gần 38 tỷ đồng

Nhiều người nộp thuế tại các xã Thái Thụy, Đông Hưng, Bắc Đông Hưng, Tiên Hưng… có tên trong danh sách công khai nợ thuế tại tỉnh Hưng Yên. Tổng số tiền nợ thuế và các khoản thu khác thuộc ngân sách nhà nước của 73 người nộp thuế trong danh sách là gần 38 tỷ đồng tính đến ngày 30/9/2026; riêng hai doanh nghiệp có số nợ lớn nhất chiếm gần 53% tổng số tiền.
Thuế TP. Huế công khai 85 người nộp thuế nợ hơn 353 tỷ đồng

Thuế TP. Huế công khai 85 người nộp thuế nợ hơn 353 tỷ đồng

Thuế TP. Huế vừa công khai danh sách 85 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 353,77 tỷ đồng tính đến ngày 30/9/2026.
Phú Thọ: Công khai 114 người nộp thuế nợ hơn 119 tỷ đồng

Phú Thọ: Công khai 114 người nộp thuế nợ hơn 119 tỷ đồng

Thuế cơ sở 5 tỉnh Phú Thọ vừa công khai danh sách 114 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền nợ hơn 119,49 tỷ đồng tính đến ngày 30/9/2026.
Thuế tỉnh Cao Bằng: Công khai danh sách nợ thuế 62,57 tỷ đồng

Thuế tỉnh Cao Bằng: Công khai danh sách nợ thuế 62,57 tỷ đồng

Theo Thông báo số 1796/TB-CBA ngày 15/10/2026, Thuế tỉnh Cao Bằng vừa công khai thông tin người nộp thuế còn nghĩa vụ tài chính chưa hoàn thành. Cụ thể, tổng số tiền nợ thuế được xác định là 62,57 tỷ đồng. Danh sách gồm 34 người nộp thuế, được sắp xếp theo số tiền nợ tính đến ngày 30/9/2026.
Đại biểu Quốc hội Cao Tuấn Sĩ đề xuất các giải pháp về an ninh năng lượng, dự trữ dầu thô

Đại biểu Quốc hội Cao Tuấn Sĩ đề xuất các giải pháp về an ninh năng lượng, dự trữ dầu thô

Tại phiên thảo luận Tổ về tình hình phát triển kinh tế - xã hội trong khuôn khổ Kỳ họp thứ 2, Quốc hội khóa XVI, đại biểu Quốc hội Cao Tuấn Sĩ, Giám đốc Nhà máy Lọc dầu Dung Quất đã đưa ra nhiều kiến nghị về tháo gỡ khó khăn cho doanh nghiệp sản xuất, dự trữ dầu thô, bảo đảm an ninh năng lượng dài hạn và đáp ứng yêu cầu phát triển bền vững của đất nước.
Sơn La tiếp tục công khai danh sách nợ thuế

Sơn La tiếp tục công khai danh sách nợ thuế

Thuế cơ sở 4, Thuế cơ sở 1 và Thuế cơ sở 3 tỉnh Sơn La vừa công khai danh sách 174 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền 37,27 tỷ đồng tính đến ngày 30/9/2026.

Đọc nhiều