Thứ hai 09/11/2026 00:53
Thời tiết: Hà Nội 24°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 26°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Vấn đề - Sự kiện / Thuế
aa

Quyết toán thuế TNCN: 7 lưu ý quan trọng đối với tổ chức, cá nhân trả thu nhập

Giang Giang
Cơ quan Thuế khuyến nghị, các tổ chức, cá nhân trả thu nhập cần đặc biệt lưu ý một số nội dung trong quá trình khấu trừ, kê khai và quyết toán thuế TNCN nhằm đảm bảo dữ liệu chính xác, tránh sai sót và bảo vệ quyền lợi của người lao động.
Hướng dẫn quyết toán thuế TNCN đối với thu nhập từ tiền lương, tiền công năm 2025 Những trường hợp không phải quyết toán thuế thu nhập cá nhân Hoàn thuế TNCN tự động: Nhận tiền sau 3 ngày nếu đáp ứng đủ điều kiện
Quyết toán thuế TNCN: 7 lưu ý quan trọng đối với tổ chức, cá nhân trả thu nhập
Hồ sơ quyết toán thuế TNCN có thể nộp trực tuyến qua hệ thống dịch vụ thuế điện tử. Ảnh: TL.

Trách nhiệm của đơn vị trả thu nhập trong quyết toán thuế

Cục Thuế cho biết, theo quy định của pháp luật về thuế, tổ chức và cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm thực hiện khấu trừ, kê khai và quyết toán thuế TNCN đối với khoản thu nhập đã chi trả cho người lao động. Việc thực hiện đúng, đầy đủ và kịp thời nghĩa vụ quyết toán không chỉ bảo đảm tuân thủ quy định pháp luật, mà còn bảo vệ quyền lợi hợp pháp của người lao động trong việc thực hiện các thủ tục về thuế.

Đối với các cá nhân đã ủy quyền quyết toán thuế, đơn vị trả thu nhập phải thực hiện quyết toán thay và kê khai đầy đủ thông tin trong hồ sơ gửi cơ quan Thuế. Tuy nhiên, trên thực tế vẫn còn một số trường hợp đơn vị chi trả thu nhập chưa hướng dẫn đầy đủ cho người lao động về việc ủy quyền quyết toán, hoặc không tiếp nhận ủy quyền, dẫn đến cá nhân phải tự thực hiện thủ tục. Điều này có thể khiến người lao động chậm nộp hồ sơ hoặc bỏ sót nghĩa vụ thuế, ảnh hưởng đến quyền lợi của bản thân.

Vì vậy, Cục Thuế đề nghị các tổ chức, cá nhân trả thu nhập chủ động hướng dẫn, tiếp nhận ủy quyền và thực hiện quyết toán thuế thay cho người lao động đúng quy định.

Trường hợp cá nhân đã ủy quyền quyết toán cho đơn vị trả thu nhập và số thuế phải nộp thêm sau quyết toán từ 50.000 đồng trở xuống thì thuộc diện được miễn thuế. Song đơn vị vẫn phải kê khai thông tin cá nhân trong hồ sơ quyết toán nhưng không tổng hợp số thuế phải nộp thêm vào nghĩa vụ thuế của tổ chức.

Đối với người lao động được điều chuyển từ tổ chức cũ sang tổ chức mới do sáp nhập, hợp nhất, chia tách hoặc chuyển đổi loại hình doanh nghiệp, đơn vị mới có trách nhiệm quyết toán thuế TNCN theo ủy quyền đối với toàn bộ thu nhập do cả 2 đơn vị chi trả trong năm, đồng thời thu lại chứng từ khấu trừ thuế do đơn vị cũ đã cấp (nếu có).

Theo quy định, thời hạn nộp hồ sơ khai quyết toán thuế TNCN chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ khi kết thúc năm dương lịch. Nếu thời hạn này trùng với ngày nghỉ theo quy định, thời hạn nộp hồ sơ sẽ được tính sang ngày làm việc tiếp theo.

Cơ quan Thuế cho biết, lượng hồ sơ quyết toán thường tăng mạnh vào thời điểm cận hạn, có thể dẫn đến quá tải hệ thống hoặc chậm xử lý hồ sơ. Vì vậy, các tổ chức, cá nhân trả thu nhập nên chủ động hoàn thành và nộp hồ sơ sớm để tránh rủi ro nộp chậm. Hiện nay, hồ sơ quyết toán thuế TNCN có thể được nộp trực tuyến thông qua hệ thống dịch vụ thuế điện tử, giúp giảm thời gian thực hiện thủ tục và thuận tiện cho người nộp thuế.

7 lưu ý quan trọng khi quyết toán thuế TNCN

Để tránh sai sót trong quá trình kê khai và bảo đảm dữ liệu quyết toán thuế chính xác, tại Công văn số 1296/CT-NVT hướng dẫn quyết toán thuế TNCN đối với thu nhập từ tiền lương, tiền công, Cục Thuế khuyến nghị các tổ chức, cá nhân trả thu nhập 7 lưu ý quan trọng.
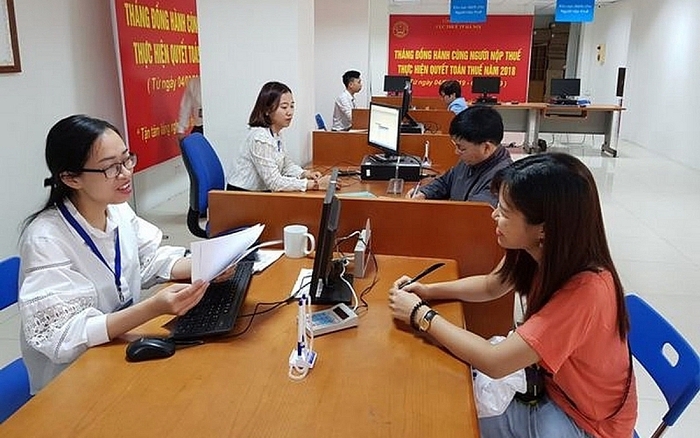
Quyết toán thuế TNCN: 7 lưu ý quan trọng đối với tổ chức, cá nhân trả thu nhập
Cơ quan Thuế luôn đồng hành cùng người nộp thuế trong quá trình quyết toán thuế. Ảnh: TL.

Thứ nhất: Cấp chứng từ khấu trừ thuế đúng quy định. Đơn vị trả thu nhập phải thực hiện cấp chứng từ khấu trừ thuế TNCN cho người lao động và chuyển dữ liệu chứng từ điện tử đến cơ quan Thuế theo quy định của pháp luật hiện hành.

Thứ hai: Nộp đầy đủ số thuế đã khấu trừ. Số thuế TNCN đã khấu trừ phải được nộp kịp thời vào ngân sách nhà nước. Trường hợp chậm nộp sẽ bị xử phạt vi phạm hành chính và tính tiền chậm nộp theo quy định.

Thứ ba: Bảo đảm thống nhất dữ liệu kê khai. Tổng số thuế TNCN đã khấu trừ trong năm được kê khai trên tờ khai quyết toán Mẫu số 05/QTT-TNCN và phải khớp với số thuế đã khấu trừ trên các tờ khai tháng hoặc quý trong năm. Việc thống nhất dữ liệu giúp cơ quan Thuế đối chiếu chính xác nghĩa vụ thuế của cá nhân.

Thứ tư: Cung cấp đầy đủ thông tin khấu trừ cho người lao động. Khi khấu trừ và nộp thuế thay cho cá nhân, đơn vị trả thu nhập cần thông báo rõ số thuế đã khấu trừ và đã nộp để người lao động có thể theo dõi, đối chiếu khi cần thiết.

Thứ năm: Kê khai chính xác mã số thuế hoặc mã định danh cá nhân. Thông tin mã số thuế hoặc mã định danh cá nhân của người lao động phải được kê khai đầy đủ và chính xác, nhằm đảm bảo dữ liệu được ghi nhận đúng trên hệ thống quản lý thuế.

Thứ sáu: Đăng ký người phụ thuộc đúng quy định. Tổ chức cần thực hiện đăng ký người phụ thuộc và xác định thời điểm giảm trừ gia cảnh đúng quy định. Trường hợp nghĩa vụ nuôi dưỡng phát sinh trước thời điểm người lao động làm việc tại đơn vị nhưng đáp ứng đủ điều kiện, thời gian giảm trừ vẫn được tính từ thời điểm phát sinh nghĩa vụ nuôi dưỡng.

Thứ bảy: Không sử dụng thông tin cá nhân để kê khai chi phí khống. Cục Thuế cho biết, pháp luật nghiêm cấm việc sử dụng thông tin cá nhân (họ tên, mã số thuế, mã định danh) để kê khai chi phí tiền lương, tiền công khi thực tế không phát sinh chi trả thu nhập. Hành vi này không chỉ vi phạm pháp luật về thuế mà còn ảnh hưởng trực tiếp đến quyền lợi của cá nhân có thông tin bị sử dụng.


Tin bài có thể bạn quan tâm

Dự kiến miễn thuế hơn 2.000 tỷ đồng mỗi năm cho các cơ sở giáo dục không vì lợi nhuận

Dự kiến miễn thuế hơn 2.000 tỷ đồng mỗi năm cho các cơ sở giáo dục không vì lợi nhuận

Theo Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, khi dự án Luật sửa đổi, bổ sung một số điều của các luật thuế được ban hành, số thuế thu nhập doanh nghiệp dự kiến miễn cho các cơ sở giáo dục công lập và cơ sở giáo dục tư thục không vì mục tiêu lợi nhuận khoảng hơn 2.000 tỷ đồng mỗi năm.
TP. Hồ Chí Minh: Thu ngân sách nhà nước 10 tháng đạt hơn 767.000 tỷ đồng

TP. Hồ Chí Minh: Thu ngân sách nhà nước 10 tháng đạt hơn 767.000 tỷ đồng

Trong 10 tháng năm 2026, tổng thu ngân sách nhà nước trên địa bàn TP. Hồ Chí Minh ước đạt hơn 767.000 tỷ đồng, bằng 95,5% dự toán Trung ương, 95,3% dự toán HĐND Thành phố giao và tăng 16,8% so với cùng kỳ năm trước. Kết quả này tương đương 76% mục tiêu thu 1.010.000 tỷ đồng của cả năm 2026.
Hướng tới mục tiêu tối thiểu 98% hồ sơ hoàn thuế được giải quyết đúng hạn

Hướng tới mục tiêu tối thiểu 98% hồ sơ hoàn thuế được giải quyết đúng hạn

Đây là một trong những chỉ tiêu đáng chú ý tại Kế hoạch cải cách hệ thống thuế giai đoạn 2026–2030 vừa được Bộ Tài chính ban hành, hướng tới hiện đại hóa công tác quản lý thuế và nâng cao chất lượng phục vụ người nộp thuế.
Giảm thuế xăng, giá điện: Giảm chi phí đầu vào, thiết thực hỗ trợ sản xuất, kinh doanh

Giảm thuế xăng, giá điện: Giảm chi phí đầu vào, thiết thực hỗ trợ sản xuất, kinh doanh

Trao đổi với Tạp chí Kinh tế – Tài chính, việc giảm thuế xăng và giá điện được đại biểu Phạm Văn Hòa, đại biểu Quốc hội tỉnh Đồng Tháp đánh giá là chính sách thiết thực, góp phần giảm giá thành sản phẩm, kích thích tiêu dùng, tạo điều kiện để doanh nghiệp duy trì, phát triển sản xuất, kinh doanh.
Cục Thuế hướng dẫn chấm dứt hiệu lực mã số thuế đối với người nộp thuế trạng thái 06

Cục Thuế hướng dẫn chấm dứt hiệu lực mã số thuế đối với người nộp thuế trạng thái 06

Trong 1 ngày làm việc kể từ khi nhận đủ hồ sơ đề nghị chấm dứt hiệu lực mã số thuế của người nộp thuế ở trạng thái 06, cơ quan Thuế phải cập nhật mã số thuế sang trạng thái 06, lý do 03.
Phú Thọ: Đưa chính sách giảm 30% thuế thu nhập thành động lực thúc đẩy tăng trưởng

Phú Thọ: Đưa chính sách giảm 30% thuế thu nhập thành động lực thúc đẩy tăng trưởng

Thuế tỉnh Phú Thọ đang tích cực triển khai chính sách giảm 30% thuế thu nhập theo Nghị quyết số 43/2026/QH16. Với hơn 24.000 doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh trên địa bàn được thụ hưởng, số thuế dự kiến giảm trên 155 tỷ đồng mỗi năm, kỳ vọng sẽ tiếp thêm nguồn lực cho sản xuất, kinh doanh, góp phần thúc đẩy tăng trưởng kinh tế địa phương.

Cục Thuế hợp tác chiến lược cùng SHB tối ưu hóa dịch vụ cho người nộp thuế

Cục Thuế hợp tác chiến lược cùng SHB tối ưu hóa dịch vụ cho người nộp thuế

Cục Thuế và Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) vừa chính thức ký kết thỏa thuận hợp tác về việc phối hợp hướng dẫn chính sách thuế và hỗ trợ người nộp thuế tiếp cận các dịch vụ thuế điện tử. Sự kiện này đánh dấu bước tiến quan trọng trong nỗ lực thúc đẩy chuyển đổi số, đa dạng hóa thanh toán không dùng tiền mặt và giảm thiểu chi phí thủ tục hành chính cho doanh nghiệp, hộ kinh doanh.
Thu ngân sách nhà nước 10 tháng đạt hơn 2,4 triệu tỷ đồng

Thu ngân sách nhà nước 10 tháng đạt hơn 2,4 triệu tỷ đồng

Theo thống kê của Bộ Tài chính trong tháng 10, tổng thu ngân sách nhà nước ước đạt 251,5 nghìn tỷ đồng. Tính đến hết tháng 10 năm 2026, tổng thu ngân sách nhà nước ước đạt 2.438,9 nghìn tỷ đồng, bằng 96,4% dự toán cả năm và tăng 11,0% so với cùng kỳ năm 2025.

Từ giảm thuế đến giảm gánh nặng chi phí cho hộ kinh doanh

Từ giảm thuế đến giảm gánh nặng chi phí cho hộ kinh doanh

Khoản thuế thu nhập cá nhân được giảm có thể giúp hộ kinh doanh có thêm nguồn lực trang trải chi phí như hóa đơn điện tử, kế toán và quản lý bán hàng. Kết hợp với chính sách hỗ trợ công cụ số, đây là điều kiện để hộ kinh doanh từng bước nâng năng lực quản trị và thực hiện nghĩa vụ thuế thuận lợi hơn.
Giảm thuế xăng, hạ giá điện: Giảm chi phí, kích cầu tiêu dùng, hỗ trợ tăng trưởng

Giảm thuế xăng, hạ giá điện: Giảm chi phí, kích cầu tiêu dùng, hỗ trợ tăng trưởng

Trao đổi với Tạp chí Kinh tế - Tài chính, đại biểu Trần Hoàng Ngân, đại biểu Quốc hội TP. Hồ Chí Minh đánh giá, việc giảm thuế tiêu thụ đặc biệt đối với xăng về 0% và giảm giá bán lẻ điện bình quân 2% từ hôm nay 1/11 là những giải pháp thiết thực, góp phần giảm chi phí đầu vào cho sản xuất, kinh doanh, kích cầu tiêu dùng và tạo dư địa hỗ trợ tăng trưởng kinh tế.
Từ 1/11, thuế tiêu thụ đặc biệt đối với xăng về 0%, giá bán lẻ giảm tới 1.804 đồng/lít

Từ 1/11, thuế tiêu thụ đặc biệt đối với xăng về 0%, giá bán lẻ giảm tới 1.804 đồng/lít

Chính phủ quyết định áp dụng thuế suất thuế tiêu thụ đặc biệt (TTĐB) 0% đối với xăng từ ngày 1/11/2026 đến hết ngày 31/3/2027. Ngay khi chính sách có hiệu lực, giá bán lẻ một số mặt hàng xăng được điều chỉnh giảm từ 1.575 đến 1.804 đồng/lít, góp phần giảm áp lực chi phí đối với người dân và doanh nghiệp.
Bộ trưởng Ngô Văn Tuấn: Đã báo cáo Chính phủ đưa toàn bộ thuế xăng dầu về 0%

Bộ trưởng Ngô Văn Tuấn: Đã báo cáo Chính phủ đưa toàn bộ thuế xăng dầu về 0%

Nhấn mạnh quan điểm tăng trưởng phải gắn với lợi ích của người dân, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, bên cạnh mục tiêu tăng trưởng trên 10%, Chính phủ sẽ tập trung kiểm soát lạm phát khoảng 4,5%, tính toán phương án giá điện và báo cáo việc đưa toàn bộ thuế xăng dầu về 0% cùng các giải pháp đồng bộ nhằm bảo đảm người dân được thụ hưởng thành quả tăng trưởng.
Cải cách thuế 2026 - 2030: Chuyển sang nền tảng dịch vụ thuế số tập trung

Cải cách thuế 2026 - 2030: Chuyển sang nền tảng dịch vụ thuế số tập trung

Bộ Tài chính ban hành Quyết định số 3151/QĐ-BTC về Kế hoạch cải cách hệ thống thuế giai đoạn 2026-2030. Đây là bước ngoặt chiến lược nhằm hoàn thiện thể chế tài chính, đẩy mạnh chuyển đổi số toàn diện và hướng tới xây dựng một hệ thống quản lý thuế hiện đại, minh bạch, lấy người nộp thuế làm trung tâm.
Sai lệch dữ liệu thuế đất: Cục Thuế yêu cầu không để người dân phải đi lại nhiều lần

Sai lệch dữ liệu thuế đất: Cục Thuế yêu cầu không để người dân phải đi lại nhiều lần

Dù đã rà soát được 95,57% số tờ khai thuế sử dụng đất phi nông nghiệp, tại một số địa phương vẫn xảy ra tình trạng thông báo nghĩa vụ thuế chưa chính xác, phản ánh của người dân chậm được giải quyết. Cục Thuế yêu cầu khẩn trương khắc phục, xử lý dứt điểm các vướng mắc, không để người dân phải đi lại nhiều lần.
Ưu đãi thuế mở đường thu hút đầu tư vào TP. Đà Nẵng

Ưu đãi thuế mở đường thu hút đầu tư vào TP. Đà Nẵng

Với nhiều cơ chế ưu đãi về thuế thu nhập doanh nghiệp (TNDN) và thuế thu nhập cá nhân (TNCN), TP. Đà Nẵng đang tạo thêm lợi thế thu hút đầu tư vào các lĩnh vực công nghệ cao, đổi mới sáng tạo, logistics và tài chính quốc tế.

Đọc nhiều

quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
vietnam-post-avinh-13-10-13-11
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-10-30-11
tap-doan-than-khoang-san
agribank
phan-mem-ecus5
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
qc-demo-3
qc-demo-4
qc-demo