Chỉ còn 1 ngày trước khi kết thúc thời hạn nộp hồ sơ quyết toán thuế TNDN năm 2025, cơ quan Thuế yêu cầu người nộp thuế khẩn trương hoàn tất nghĩa vụ theo quy định. Việc nắm rõ thời hạn, nguyên tắc tạm nộp và thành phần hồ sơ không chỉ giúp doanh nghiệp tránh phát sinh tiền chậm nộp mà còn đảm bảo tuân thủ đầy đủ các quy định pháp luật về thuế.
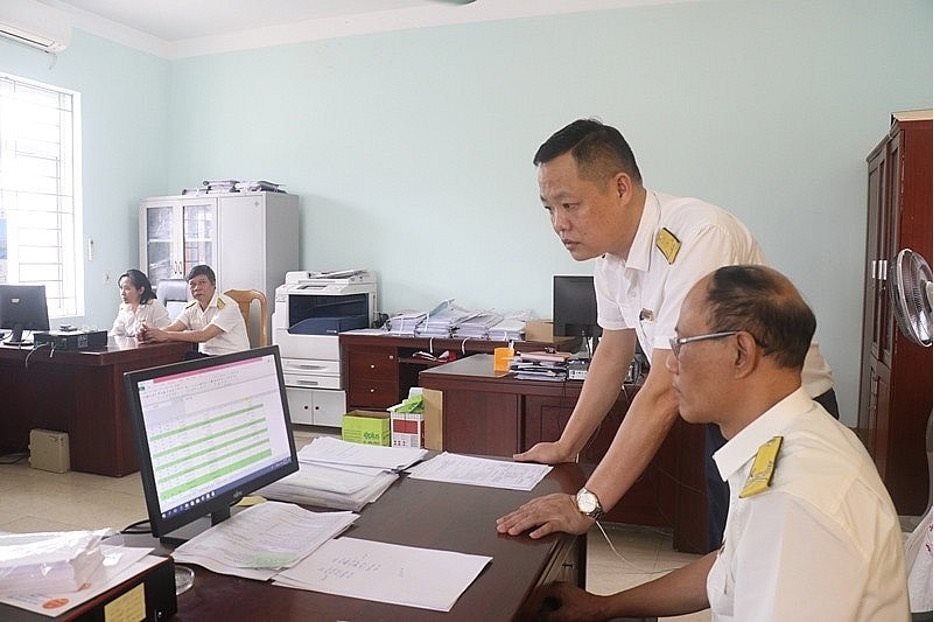 |
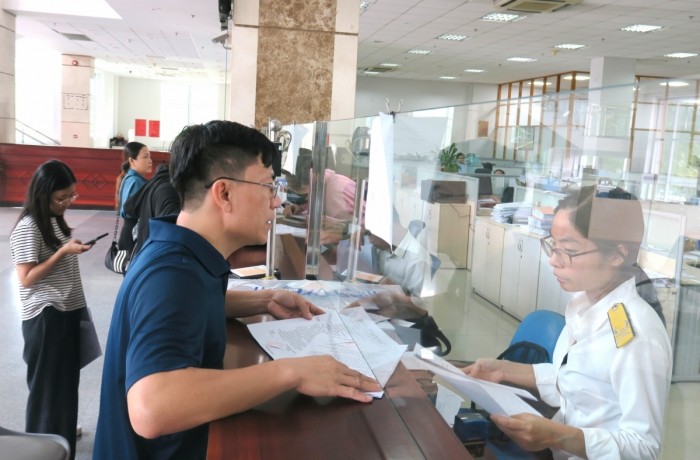
| Thời hạn nộp thuế cũng chính là thời hạn cuối cùng nộp hồ sơ khai thuế. Ảnh: VH. |
Số thuế tạm nộp 4 quý không được thấp hơn 80% số thuế phải nộp
Theo quy định, thời hạn nộp hồ sơ quyết toán thuế TNDN chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính. Đối với năm tài chính 2025 (từ ngày 01/01/2025 đến ngày 31/12/2025), thời hạn nộp hồ sơ khai quyết toán thuế là ngày 31/3/2026.
Cục Thuế cho biết, người nộp thuế không phải nộp hồ sơ khai thuế theo quý, tuy nhiên phải xác định số thuế TNDN tạm nộp theo quý để nộp vào ngân sách nhà nước. Tổng số thuế TNDN đã tạm nộp của 4 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm.
Trường hợp số thuế đã tạm nộp thấp hơn mức quy định, doanh nghiệp phải nộp tiền chậm nộp tính trên phần thiếu hụt. Khoản tiền này được tính kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế TNDN quý IV đến ngày liền kề trước ngày nộp đủ số thuế còn thiếu vào ngân sách nhà nước, theo quy định tại Nghị định số 91/2022/NĐ-CP sửa đổi, bổ sung Nghị định số 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế.
Đáng chú ý, thời hạn nộp thuế cũng chính là thời hạn cuối cùng nộp hồ sơ khai thuế, do đó doanh nghiệp cần hoàn thành đồng thời cả hai nghĩa vụ để tránh các chi phí phát sinh và rủi ro vi phạm.
Những lưu ý về hồ sơ quyết toán thuế
Về hồ sơ khai quyết toán thuế TNDN, đối với doanh nghiệp áp dụng phương pháp doanh thu trừ chi phí, hồ sơ gồm tờ khai quyết toán thuế TNDN mẫu số 03/TNDN và các phụ lục kèm theo tùy theo thực tế phát sinh.
Các phụ lục bao gồm nhiều nội dung như kết quả hoạt động sản xuất kinh doanh (mẫu 03-1A/TNDN, 03-1B/TNDN, 03-1C/TNDN), chuyển lỗ (mẫu 03-2/TNDN), ưu đãi thuế (các mẫu 03-3), thuế đã nộp ở nước ngoài (mẫu 03-4/TNDN), thuế đối với hoạt động chuyển nhượng bất động sản (mẫu 03-5/TNDN), cũng như các phụ lục phân bổ nghĩa vụ thuế theo từng lĩnh vực và địa bàn.
Đối với doanh nghiệp có phát sinh giao dịch liên kết, ngoài các phụ lục nêu trên, cần bổ sung thêm các phụ lục về quan hệ liên kết và giao dịch liên kết, danh mục hồ sơ quốc gia, hồ sơ toàn cầu và báo cáo lợi nhuận liên quốc gia theo quy định tại các nghị định liên quan.
Trong trường hợp doanh nghiệp áp dụng phương pháp tính thuế theo tỷ lệ trên doanh thu, hồ sơ bao gồm tờ khai thuế TNDN mẫu số 04/TNDN và báo cáo tài chính năm theo quy định của pháp luật về kế toán và kiểm toán độc lập (trừ trường hợp không phải lập báo cáo tài chính).
Về địa điểm nộp hồ sơ, doanh nghiệp thực hiện tại cơ quan Thuế quản lý trực tiếp. Nếu doanh nghiệp có hoạt động sản xuất, kinh doanh trên nhiều địa bàn cấp tỉnh, việc khai thuế thực hiện tại cơ quan Thuế quản lý trụ sở chính, đồng thời phải nộp bảng phân bổ số thuế TNDN phải nộp theo từng địa phương được hưởng nguồn thu ngân sách. Trường hợp đơn vị phụ thuộc tại địa phương khác có thu nhập được hưởng ưu đãi thuế, doanh nghiệp thực hiện khai thuế tại cơ quan Thuế nơi phát sinh thu nhập ưu đãi.
Ngoài ra, báo cáo tài chính năm là thành phần bắt buộc trong hồ sơ quyết toán, do vậy, doanh nghiệp thực hiện theo chế độ kế toán hiện hành. Với doanh nghiệp áp dụng Thông tư số 200/2014/TT-BTC, báo cáo tài chính gồm bảng cân đối kế toán (B01-DN), báo cáo kết quả hoạt động kinh doanh (B02-DN), báo cáo lưu chuyển tiền tệ (B03-DN) và bản thuyết minh báo cáo tài chính (B09-DN).
Đối với doanh nghiệp nhỏ và vừa áp dụng Thông tư số 133/2016/TT-BTC, hệ thống báo cáo tài chính gồm báo cáo tình hình tài chính, báo cáo kết quả hoạt động kinh doanh và thuyết minh báo cáo tài chính; đồng thời phải lập thêm bảng cân đối tài khoản khi nộp cho cơ quan thuế.
Đáng lưu ý, các đơn vị thuộc diện bắt buộc kiểm toán theo quy định phải nộp báo cáo tài chính đã được kiểm toán. Bên cạnh đó, quy định tại Thông tư số 99/2025/TT-BTC sẽ áp dụng từ năm tài chính 2026 và không áp dụng cho kỳ quyết toán năm 2025.
Trong bối cảnh thời hạn đang cận kề, việc chủ động rà soát số liệu, chuẩn bị đầy đủ hồ sơ và thực hiện đúng nghĩa vụ thuế là yêu cầu cấp thiết đối với doanh nghiệp. Đây không chỉ là trách nhiệm pháp lý mà còn góp phần nâng cao tính minh bạch, uy tín và hiệu quả trong hoạt động sản xuất, kinh doanh.