Chi cục Thuế thương mại điện tử (Cục Thuế) khuyến nghị, doanh nghiệp cần chuẩn hóa dữ liệu mã số thuế cá nhân của người lao động, cấp chứng từ khấu trừ và kê khai chính xác số thuế đã khấu trừ khi thực hiện quyết toán thuế năm 2025.
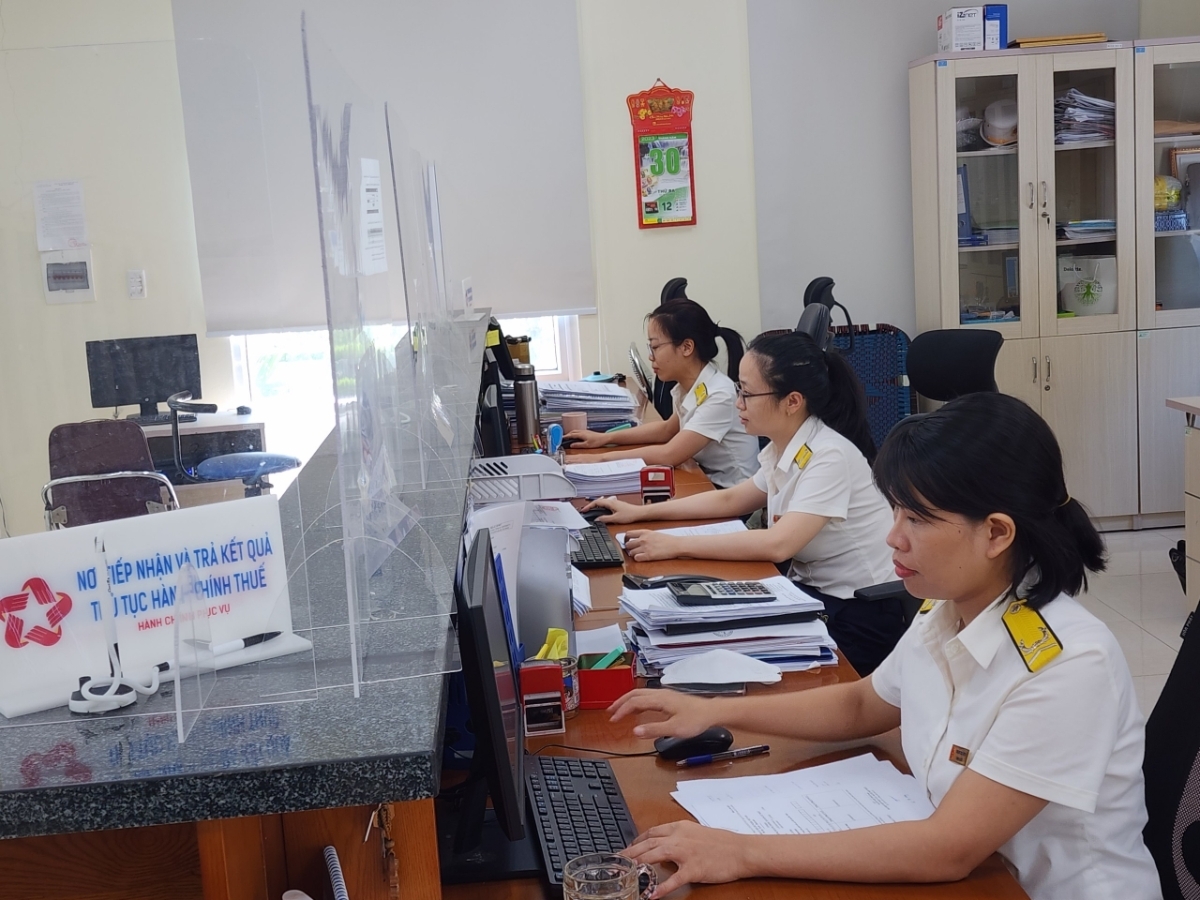 |
| Khi quyết toán thuế TNCN, doanh nghiệp cần rà soát và chuẩn hóa dữ liệu mã số thuế của người lao động . Ảnh: TL. |
Hạn nộp hồ sơ quyết toán của doanh nghiệp là ngày 31/3/2026
Nhằm hạn chế sai sót trong kê khai và bảo đảm dữ liệu thống nhất trên hệ thống của cơ quan Thuế, ngày 12/3, Chi cục Thuế thương mại điện tử (Cục Thuế) đã có thư ngỏ gửi doanh nghiệp về việc thực hiện quyết toán thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) năm 2025.
Theo cơ quan Thuế, khi thực hiện quyết toán thuế TNCN, doanh nghiệp cần rà soát và chuẩn hóa dữ liệu mã số thuế của người lao động có phát sinh thu nhập từ tiền lương, tiền công. Việc chuẩn hóa này nhằm bảo đảm dữ liệu trên hệ thống cơ quan Thuế được đồng bộ với Cơ sở dữ liệu quốc gia về dân cư theo chủ trương sử dụng mã định danh cá nhân thay cho mã số thuế.
Thông tin trong Cơ sở dữ liệu quốc gia về dân cư là dữ liệu gốc do Bộ Công an quản lý, có tính chính xác và duy nhất, vì vậy, doanh nghiệp và người lao động cần kịp thời cập nhật hoặc điều chỉnh thông tin đăng ký thuế như họ tên, ngày sinh, mã định danh cá nhân… trước khi nộp hồ sơ quyết toán thuế TNCN năm 2025.
Bên cạnh đó, doanh nghiệp cần cấp chứng từ khấu trừ thuế TNCN đầy đủ cho người lao động và chuyển dữ liệu chứng từ điện tử đến cơ quan Thuế theo quy định. Số thuế TNCN đã khấu trừ cũng phải được nộp đầy đủ, đúng thời hạn vào ngân sách nhà nước để bảo đảm quyền lợi của người lao động.
Việc kê khai số thuế TNCN đã khấu trừ tại chỉ tiêu [31] trên tờ khai 05/QTT-TNCN phải thống nhất với tổng số thuế đã khấu trừ tại chỉ tiêu [29] trên các tờ khai 05/KK-TNCN trong năm, phản ánh đúng số thuế thực tế đã khấu trừ và nộp vào ngân sách nhà nước.
Ngoài ra, khi thực hiện khấu trừ, kê khai và nộp thay thuế cho cá nhân, tổ chức, cá nhân trả thu nhập cần cung cấp đầy đủ và kịp thời thông tin về số thuế đã khấu trừ, đã nộp theo hướng dẫn tại Công văn số 828/TCT-KK ngày 25/2/2025 của Tổng cục Thuế (nay là Cục Thuế) và Công văn 5435/CT-NVT ngày 21/11/2025 của Cục Thuế. Thông tin cung cấp phải bảo đảm chính xác, thống nhất với chứng từ nộp ngân sách và hồ sơ đã kê khai trong năm nhằm hỗ trợ việc tổng hợp nghĩa vụ thuế và xử lý hoàn thuế cho cá nhân.
Cơ quan Thuế cũng yêu cầu doanh nghiệp kê khai đầy đủ, chính xác mã số thuế, mã định danh cá nhân của người lao động; thực hiện đăng ký người phụ thuộc đúng thời hạn và xác định thời điểm tính giảm trừ gia cảnh theo quy định pháp luật, tránh sai lệch dữ liệu ảnh hưởng đến việc hoàn thuế.
Đặc biệt, cơ quan Thuế nghiêm cấm hành vi sử dụng thông tin của cá nhân (họ tên, mã số thuế, mã định danh cá nhân) để kê khai chi phí tiền lương, tiền công khi xác định nghĩa vụ thuế trong khi thực tế không phát sinh chi trả thu nhập. “Hành vi này vi phạm pháp luật về thuế và ảnh hưởng trực tiếp đến quyền, lợi ích hợp pháp của cá nhân”, Chi cục Thuế thương mại điện tử nêu rõ.
Thực tế, hiện vẫn còn một số trường hợp tổ chức, cá nhân trả thu nhập chưa hướng dẫn người lao động đủ điều kiện thực hiện ủy quyền quyết toán hoặc không tiếp nhận ủy quyền. Điều này khiến cá nhân phải tự quyết toán thuế, dễ phát sinh chậm nộp hồ sơ hoặc bỏ sót nghĩa vụ thuế. Vì vậy, cơ quan Thuế đề nghị các tổ chức, cá nhân trả thu nhập chủ động hướng dẫn và tiếp nhận ủy quyền của người lao động, đồng thời thực hiện quyết toán thay đúng, đủ và kịp thời.
Thời hạn nộp hồ sơ quyết toán thuế TNCN năm 2025 đối với doanh nghiệp chậm nhất là ngày 31/3/2026.
Để được hoàn thuế nhanh, người lao động cần lưu ý gì?
Theo Chi cục Thuế thương mại điện tử, để hồ sơ hoàn thuế TNCN của người lao động được hệ thống xử lý nhanh chóng, doanh nghiệp cần thông báo và hướng dẫn người lao động thực hiện một số nội dung quan trọng.
 |
| Người nộp thuế cần kê khai trung thực, đúng thực tế phát sinh khi đề nghị hoàn thuế. Ảnh: TL. |
Người lao động cần rà soát, cập nhật thông tin định danh cá nhân như họ tên, ngày sinh, số định danh cá nhân và thông tin đăng ký người phụ thuộc, bảo đảm trùng khớp với dữ liệu trong Cơ sở dữ liệu quốc gia về dân cư. Đồng thời, trước khi gửi hồ sơ quyết toán, người nộp thuế cần kiểm tra kỹ các thông tin trên tờ khai, đặc biệt là tổng thu nhập chịu thuế, các khoản giảm trừ, số thuế đã khấu trừ, chứng từ khấu trừ thuế và số tiền đề nghị hoàn.
Ngoài ra, cá nhân cần rà soát tình hình quyết toán thuế các năm trước (nếu có) để làm căn cứ bù trừ số thuế nộp thừa hoặc xác định nghĩa vụ thuế còn phải nộp. Trường hợp cá nhân thuộc diện phải trực tiếp quyết toán và còn nghĩa vụ thuế chưa hoàn thành, thì cần thực hiện đầy đủ nghĩa vụ với ngân sách nhà nước trước khi đề nghị hoàn thuế của năm hiện tại.
Người lao động cũng cần cập nhật và xác thực chính xác tài khoản ngân hàng cá nhân trên ứng dụng eTax Mobile hoặc trên Hệ thống thông tin giải quyết thủ tục hành chính của Cục Thuế trước khi gửi hồ sơ đề nghị hoàn thuế. Tài khoản nhận tiền hoàn thuế phải là tài khoản cá nhân hợp lệ tại ngân hàng, không sử dụng tài khoản mở tại công ty chứng khoán hoặc quỹ tín dụng nhân dân.
Cơ quan Thuế khuyến nghị, người nộp thuế kê khai trung thực, đúng với thực tế phát sinh và không điều chỉnh tăng số tiền đề nghị hoàn khi không có căn cứ.
Theo quy định, thời hạn nộp quyết toán thuế TNCN đối với cá nhân trực tiếp quyết toán chậm nhất là ngày 4/5/2026. Tuy nhiên, đối với trường hợp có số thuế nộp thừa, cá nhân nên thực hiện quyết toán và đề nghị hoàn thuế sau khi tổ chức trả thu nhập đã nộp hồ sơ quyết toán để hệ thống có đủ dữ liệu đối chiếu, từ đó xử lý hồ sơ hoàn thuế nhanh và chính xác hơn.
Trường hợp nộp hồ sơ đề nghị hoàn thuế chậm không bị xử phạt vi phạm hành chính. Vì vậy, người nộp thuế có thể lựa chọn thời điểm nộp hồ sơ phù hợp trong năm, tránh giai đoạn cao điểm quyết toán vào tháng 4 và 5 để việc giải quyết hoàn thuế được thuận lợi hơn.
Chi cục Thuế thương mại điện tử khẳng định, luôn sẵn sàng đồng hành và giải đáp các vướng mắc của người nộp thuế.
| Mức giảm trừ gia cảnh và biểu thuế áp dụng cho kỳ quyết toán thuế 2025 Mức giảm trừ gia cảnh: Đối với kỳ quyết toán thuế năm 2025, mức giảm trừ gia cảnh được áp dụng theo Nghị quyết số 954/2020/UBTVQH14 của Ủy ban Thường vụ Quốc hội. Cụ thể: - Mức giảm trừ đối với người nộp thuế: 11 triệu đồng/tháng (tương đương 132 triệu đồng/năm). - Mức giảm trừ đối với mỗi người phụ thuộc: 4,4 triệu đồng/tháng. Biểu thuế lũy tiến từng phần: Thu nhập từ tiền lương, tiền công của cá nhân cư trú khi quyết toán thuế TNCN năm 2025 tiếp tục áp dụng biểu thuế lũy tiến từng phần gồm 7 bậc thuế. Theo đó, thu nhập tính thuế sau khi trừ các khoản giảm trừ sẽ được chia thành từng bậc và áp dụng mức thuế suất tăng dần từ 5% đến 35%. |
| |