Từ 14/2/2026, cá nhân có thu nhập từ hai nơi trở lên chỉ cần nộp hồ sơ quyết toán thuế thu nhập cá nhân (TNCN) tại cơ quan Thuế quản lý đơn vị chi trả khoản thu nhập cao nhất trong năm. Trường hợp nộp nhầm cơ quan thuế, hồ sơ sẽ được tự động chuyển đến đúng nơi có thẩm quyền thay vì bị trả lại như trước. Đây là một trong những điểm mới đáng chú ý tại Nghị định số 373/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế.
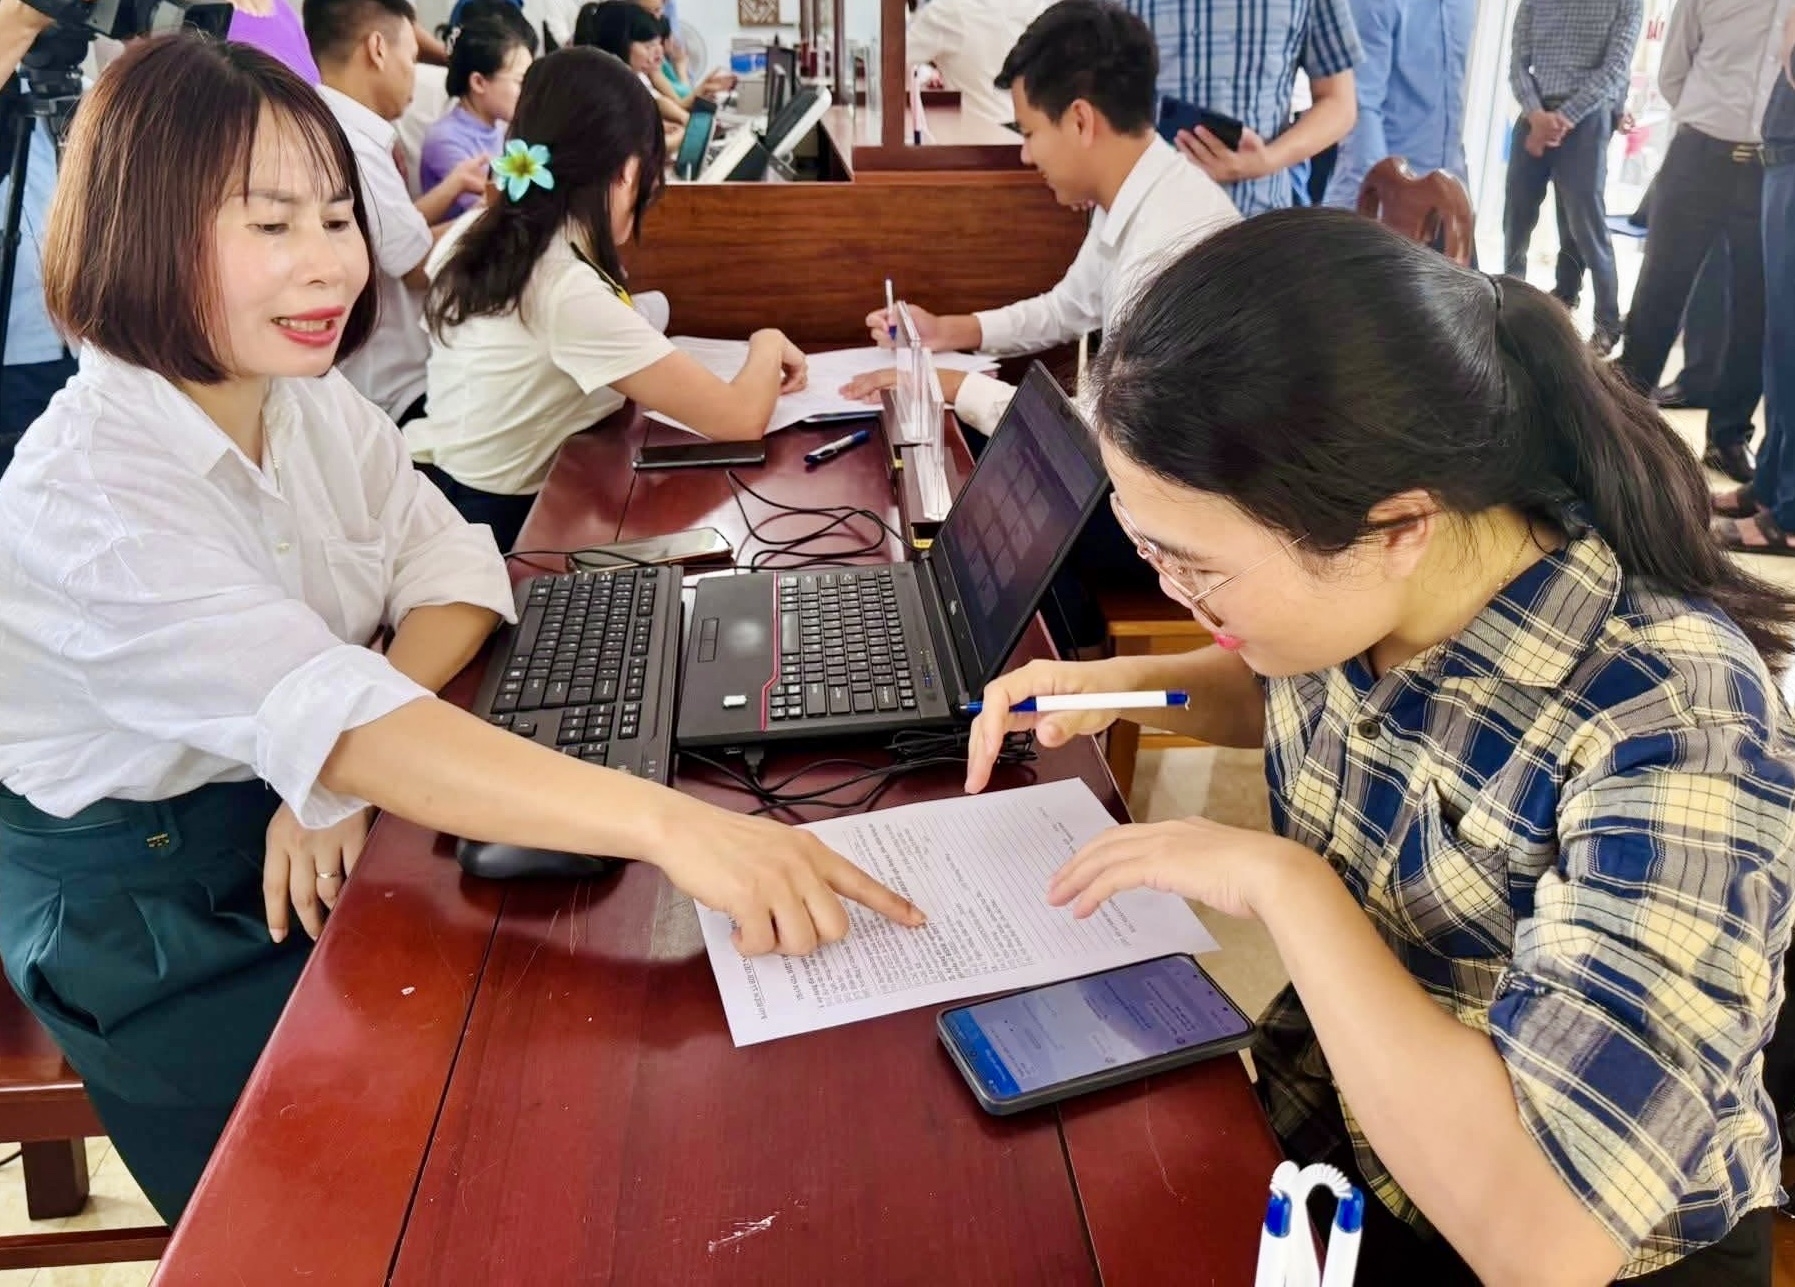 |
| Người nộp thuế nộp hồ sơ không đúng nơi quy định, cơ quan Thuế đã tiếp nhận sẽ căn cứ dữ liệu trên hệ thống để chuyển hồ sơ đến đúng cơ quan Thuế có thẩm quyền giải quyết. |
Nộp quyết toán theo nơi có thu nhập lớn nhất
Ngày 31/12/2025, Chính phủ đã ban hành Nghị định số 373/2025/NĐ-CP, có hiệu lực thi hành kể từ ngày 14/02/2026.
Tại Điều 3, Nghị định số 373/2025/NĐ-CP sửa đổi, bổ sung điểm b.2 khoản 8 Điều 11 Nghị định số 126/2020/NĐ-CP theo hướng đơn giản hóa việc xác định nơi nộp hồ sơ quyết toán thuế TNCN đối với cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ hai nơi trở lên.
Theo đó, cá nhân thực hiện nộp hồ sơ quyết toán thuế tại cơ quan Thuế quản lý trực tiếp tổ chức chi trả khoản thu nhập lớn nhất trong năm. Trường hợp có từ hai nguồn thu nhập trở lên có mức cao nhất bằng nhau, người nộp thuế được lựa chọn một trong các cơ quan Thuế quản lý các tổ chức chi trả khoản thu nhập đó để nộp hồ sơ.
Đáng chú ý, nếu người nộp thuế nộp hồ sơ không đúng nơi quy định, cơ quan Thuế đã tiếp nhận sẽ căn cứ dữ liệu trên hệ thống để chuyển hồ sơ đến đúng cơ quan Thuế có thẩm quyền giải quyết.
Trước đây, hồ sơ mà người nộp thuế nộp sai thường bị trả lại, gây mất thời gian cho người nộp thuế. Quy định mới khắc phục bất cập về nơi nộp hồ sơ quyết toán thuế đối với cá nhân có nhiều nguồn thu nhập, đồng thời bổ sung cơ chế chuyển hồ sơ tự động giữa các cơ quan thuế, góp phần giảm phiền hà và tiết kiệm thời gian cho người dân.
Cùng với đó, tại Điều 1 Nghị định số 373/2025/NĐ-CP sửa đổi, bổ sung Điều 9 Nghị định số 126/2020/NĐ-CP liên quan đến trường hợp người nộp thuế đã khai thuế theo quý nhưng không đủ điều kiện tiếp tục khai theo quý.
Theo hướng dẫn của cơ quan Thuế, người nộp thuế không phải nộp Bản xác định số tiền thuế phải nộp theo tháng tăng thêm so với số đã kê khai theo quý như trước đây. Thay vào đó, thực hiện khai thuế theo tháng kể từ tháng đầu của quý tiếp theo; đồng thời nộp lại hồ sơ khai thuế theo tháng của các quý trước và tính tiền chậm nộp theo quy định.
Đáng lưu ý, người nộp thuế không bị xử phạt vi phạm hành chính về hành vi chậm nộp hồ sơ khai thuế đối với các kỳ tính thuế phải nộp lại do thay đổi kỳ khai thuế. Hồ sơ khai thuế theo tháng nộp lại được xác định là hồ sơ thay thế cho hồ sơ khai thuế theo quý đã nộp trước đó.
So với quy định cũ tại Nghị định số 126/2020/NĐ-CP, sửa đổi lần này được đánh giá là rõ ràng, minh bạch hơn về nghĩa vụ kê khai, đồng thời giảm thủ tục hành chính phát sinh.
Rút ngắn thời hạn thông báo thuế đối với chuyển nhượng bất động sản
Nghị định số 373/2025/NĐ-CP cũng quy định cụ thể thời hạn cơ quan Thuế ban hành thông báo nộp tiền và gửi cho người nộp thuế. Theo khoản 3 Điều 4, chậm nhất 7 ngày làm việc kể từ ngày nhận được phiếu chuyển thông tin đối với tiền sử dụng đất của tổ chức; 5 ngày làm việc đối với tiền sử dụng đất của hộ gia đình, cá nhân; và 7 ngày làm việc kể từ ngày nhận được văn bản xác định các khoản được trừ vào tiền thuê đất, tiền sử dụng đất phải nộp của UBND cấp xã hoặc cơ quan chuyên môn thuộc UBND cấp tỉnh, cơ quan Thuế phải ban hành thông báo nộp tiền sử dụng đất, tiền thuê đất.
 |
| Thời hạn ban hành thông báo thuế TNCN đối với các giao dịch bất động sản đã được rút ngắn xuống còn 3 ngày. |
Đối với thuế TNCN từ chuyển nhượng bất động sản; thuế TNCN từ nhận thừa kế, quà tặng là bất động sản; và lệ phí trước bạ nhà, đất, chậm nhất 3 ngày làm việc kể từ ngày nhận được hồ sơ khai thuế hoặc phiếu chuyển thông tin, cơ quan Thuế phải ban hành thông báo nộp tiền.
| Nhằm tăng cường tuyên truyền và bảo đảm thực thi thống nhất, ngày 12/2/2026, Cục Thuế đã ban hành Công văn số 1066/CT-CS do Phó Cục trưởng Đặng Ngọc Minh ký, gửi các Cục Thuế tỉnh, thành phố; Chi cục Thuế Thương mại điện tử và Chi cục Thuế Doanh nghiệp lớn để giới thiệu nội dung Nghị định số 373/2025/NĐ-CP. Cục Thuế đề nghị các đơn vị nghiên cứu kỹ nội dung Nghị định, tổ chức tuyên truyền, phổ biến đến công chức thuế và người nộp thuế nhằm bảo đảm việc triển khai thống nhất, hiệu quả khi Nghị định có hiệu lực từ ngày 14/02/2026. |
So với trước đây, thời hạn ban hành thông báo thuế TNCN đối với các giao dịch bất động sản và lệ phí trước bạ đã được rút ngắn từ 5 ngày xuống còn 3 ngày làm việc.
Ngoài ra, trong vòng 5 ngày làm việc kể từ ngày tiếp nhận phiếu chuyển thông tin, cơ quan Thuế phải có văn bản gửi cơ quan nhà nước có thẩm quyền để điều chỉnh, bổ sung thông tin (nếu cần). Cơ quan có thẩm quyền phải cung cấp hồ sơ, thông tin theo đề nghị của cơ quan Thuế trong thời hạn 5 ngày làm việc kể từ ngày nhận được văn bản yêu cầu.
Theo Cục Thuế, quy định này nhằm bảo đảm thống nhất với Nghị định số 103/2024/NĐ-CP, đã được sửa đổi, bổ sung tại Nghị định số 291/2025/NĐ-CP về tiền sử dụng đất, tiền thuê đất, đồng thời thực hiện chủ trương cải cách, cắt giảm thủ tục hành chính.
Một nội dung khác đó là Khoản 2 Điều 4 Nghị định số 373/2025/NĐ-CP bổ sung quy định về số tiền người sử dụng đất phải nộp bổ sung đối với thời gian chưa tính tiền thuê đất, tiền sử dụng đất và các khoản thu ngân sách khác từ đất đai do cơ quan Thuế quản lý thu theo quy định pháp luật.
Đây là khoản thu do cơ quan Thuế xác định và thông báo trên cơ sở hồ sơ xác định nghĩa vụ tài chính do cơ quan nhà nước có thẩm quyền chuyển đến. Thời hạn nộp tiền đối với khoản phải nộp bổ sung được thống nhất với thời hạn nộp tiền sử dụng đất và tiền thuê đất.
Trước đây, Nghị định số 126/2020/NĐ-CP chưa quy định cụ thể nội dung này mà thực hiện theo pháp luật về đất đai. Để bảo đảm thống nhất pháp luật, Nghị định số 373/2025/NĐ-CP đồng thời bãi bỏ khoản 12 Điều 13 và điểm a khoản 2 Điều 26 Nghị định số 126/2020/NĐ-CP. Với quy định mới, cơ quan Thuế chịu trách nhiệm tính tiền sử dụng đất, tiền thuê đất đối với các trường hợp phát sinh nghĩa vụ, bao gồm cả dự án trong khu kinh tế, khu công nghệ cao (trước ngày 1/8/2024, trách nhiệm này do Ban quản lý khu kinh tế, khu công nghệ cao thực hiện).