Liên quan đến việc cho doanh nghiệp chế xuất thuê lại nhà xưởng để phục vụ sản xuất hàng hóa xuất khẩu, cơ quan Hải quan đã có ý kiến hướng dẫn căn cứ trên các quy định pháp luật hiện hành về thuế và đầu tư.
Theo Cục Hải quan, đối với điều kiện hoạt động và địa điểm thực hiện dự án, doanh nghiệp cho thuê là Công ty TNHH Công nghệ Shunyun (Bắc Giang) phải có mục tiêu hoạt động được phép cho thuê nhà xưởng theo Giấy chứng nhận đầu tư do Ban Quản lý các khu công nghiệp cấp.
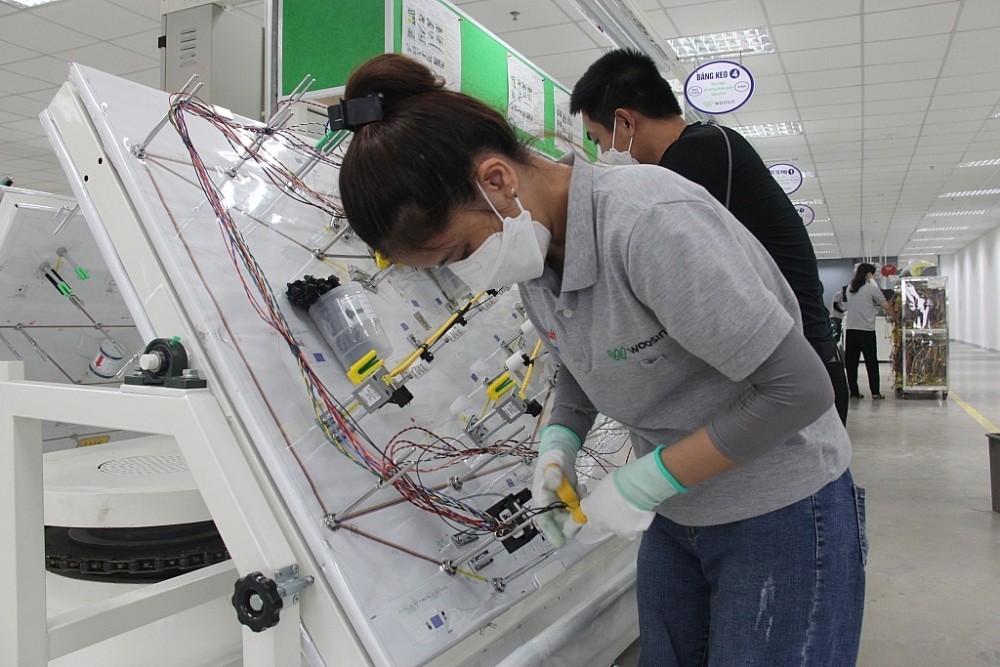 |
| Hoạt động gia công, sản xuất xuất khẩu của doanh nghiệp chế xuất. Ảnh: H.Nụ |
Đồng thời, doanh nghiệp thuê lại là Công ty TNHH Công nghệ Highvision (Việt Nam) phải được cơ quan có thẩm quyền cấp Giấy chứng nhận đầu tư với địa điểm thực hiện dự án chính là diện tích nhà xưởng thuê lại này. Việc khớp nối thông tin giữa mục tiêu cho thuê và địa điểm đầu tư là cơ sở pháp lý cốt lõi để triển khai hoạt động.
Đối với chính sách thuế, trường hợp cả bên cho thuê và bên thuê đều là doanh nghiệp chế xuất đáp ứng quy định tại khoản 1 Điều 4 Luật Thuế xuất khẩu, thuế nhập khẩu, hàng hóa nhập khẩu phục vụ sản xuất hàng hóa xuất khẩu tại diện tích thuê lại được hưởng chính sách thuế đối với khu phi thuế quan. Quy định này được áp dụng thống nhất theo Luật Thuế xuất khẩu, thuế nhập khẩu và Luật thuế Giá trị gia tăng số 48/2024/QH15 nhằm hỗ trợ hoạt động sản xuất xuất khẩu của các doanh nghiệp trong khu công nghiệp.
Cục Hải quan cho rằng, Công ty TNHH Công nghệ Shunyun và Công ty TNHH Công nghệ Highvision phải có trách nhiệm sử dụng nhà xưởng và hàng hóa đúng mục đích đã khai báo với cơ quan Hải quan. Các doanh nghiệp phải tuân thủ tuyệt đối quy định của pháp luật về đầu tư, doanh nghiệp, pháp luật về thuế và các văn bản quy phạm pháp luật có liên quan. Mọi hành vi sử dụng sai mục đích hoặc không tuân thủ quy định sẽ bị xử lý nghiêm theo quy định của pháp luật hiện hành.