Cục Hải quan vừa có công văn trả lời và hướng dẫn Công ty TNHH Hasegawa Việt Nam về việc thực hiện thủ tục xuất nhập hàng hóa giữa doanh nghiệp chế xuất và chi nhánh phụ thuộc.
Theo quy định tại khoản 1 Điều 4 Luật Thuế xuất khẩu, thuế nhập khẩu: “quan hệ mua bán, trao đổi hàng hóa giữa khu phi thuế quan với bên ngoài là quan hệ xuất khẩu, nhập khẩu”.
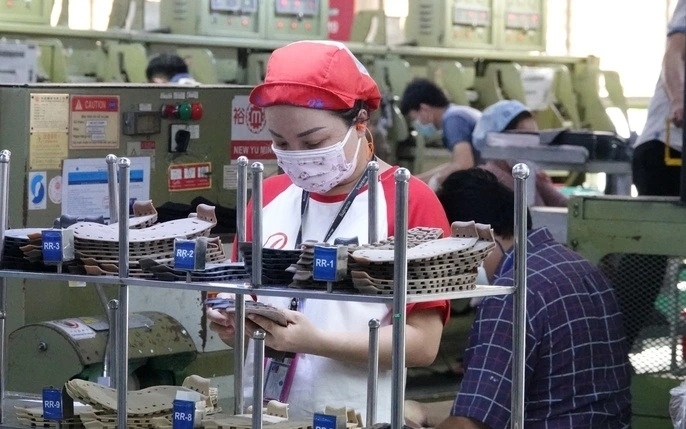 |
| Hoạt động sản xuất của các doanh nghiệp trong khu chế xuất Tân Thuận. |
Tại khoản 4, khoản 11 Điều 26 Nghị định số 35/2022/NĐ-CP quy định: “Quan hệ trao đổi hàng hóa giữa doanh nghiệp chế xuất với các khu vực khác trên lãnh thổ Việt Nam, không phải là khu phi thuế quan, là quan hệ xuất khẩu, nhập khẩu trừ các trường hợp quy định tại điểm c khoản này và các trường hợp không phải làm thủ tục hải quan theo quy định của pháp luật về hải quan…
Doanh nghiệp chế xuất được bán hàng hóa vào thị trường nội địa. Hàng hóa nhập khẩu từ doanh nghiệp chế xuất, khu chế xuất vào thị trường trong nước thuộc đối tượng chịu thuế theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu”.
Ngoài ra, tại khoản 3 Điều 75 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 51 Điều 1 Thông tư số 39/2018/TT-BTC và khoản 46 Điều 1 Thông tư số 121/2025/TT-BTC quy định thủ tục hải quan đối với hàng hóa mua, bán, thuê mượn giữa doanh nghiệp chế xuất với doanh nghiệp nội địa.
Đối chiếu với các quy định hiện hành, theo Cục Hải quan, hàng hóa mua, bán giữa khu vực phi thuế quan của doanh nghiệp chế xuất với các khu vực khác trên lãnh thô Việt Nam, không phải là khu phi thuế quan, là quan hệ xuất khẩu, nhập khẩu phải thực hiện thủ tục hải quan theo quy định tại khoản 3 Điều 75 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 51 Điều 1 Thông tư số 39/2018/TT-BTC và khoản 46 Điều 1 Thông tư số 121/2025/TT-BTC.