Cục Hải quan vừa có ý kiến gửi Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính) về việc giải đáp vướng mắc liên quan đến tờ khai hải quan đối với hàng hoá bảo hộ lao động cho doanh nghiệp chế xuất.
Theo Cục Hải quan, tại điểm b khoản 4 Điều 26 Nghị định số 35/2022/NĐ-CP quy định: “Quan hệ trao đổi hàng hóa giữa doanh nghiệp chế xuất với các khu vực khác trên lãnh thổ Việt Nam, không phải là khu phi thuế quan là quan hệ xuất khẩu, nhập khẩu trừ các trường hợp quy định tại điểm c khoản này và các trường hợp không phải làm thủ tục hải quan theo quy định của pháp luật về hải quan như sau:
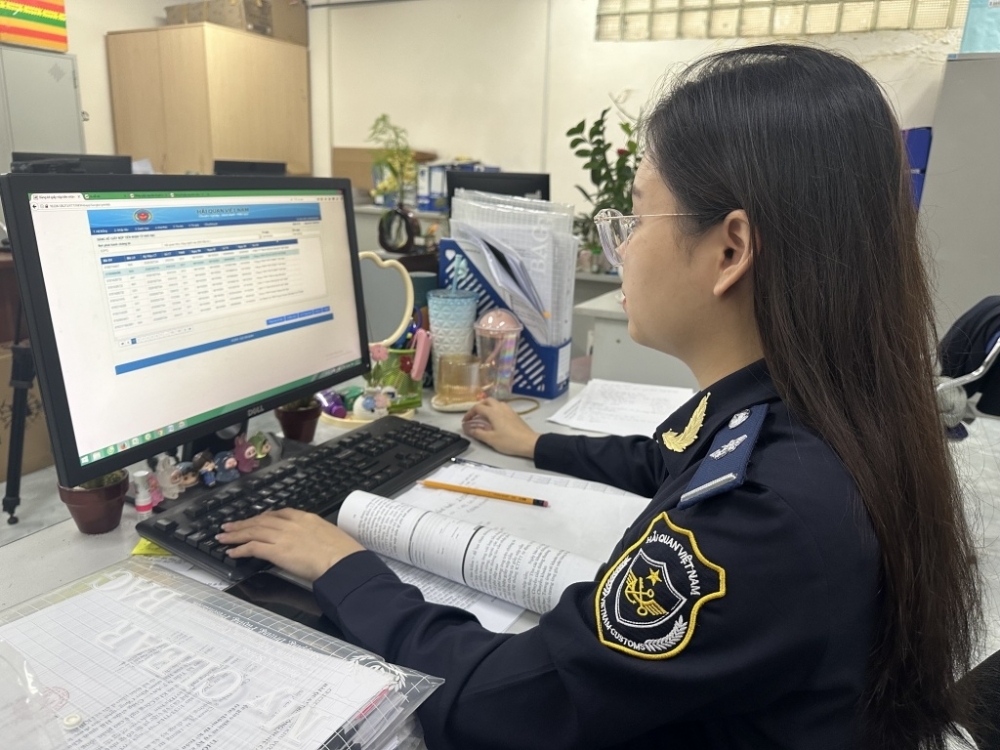 |
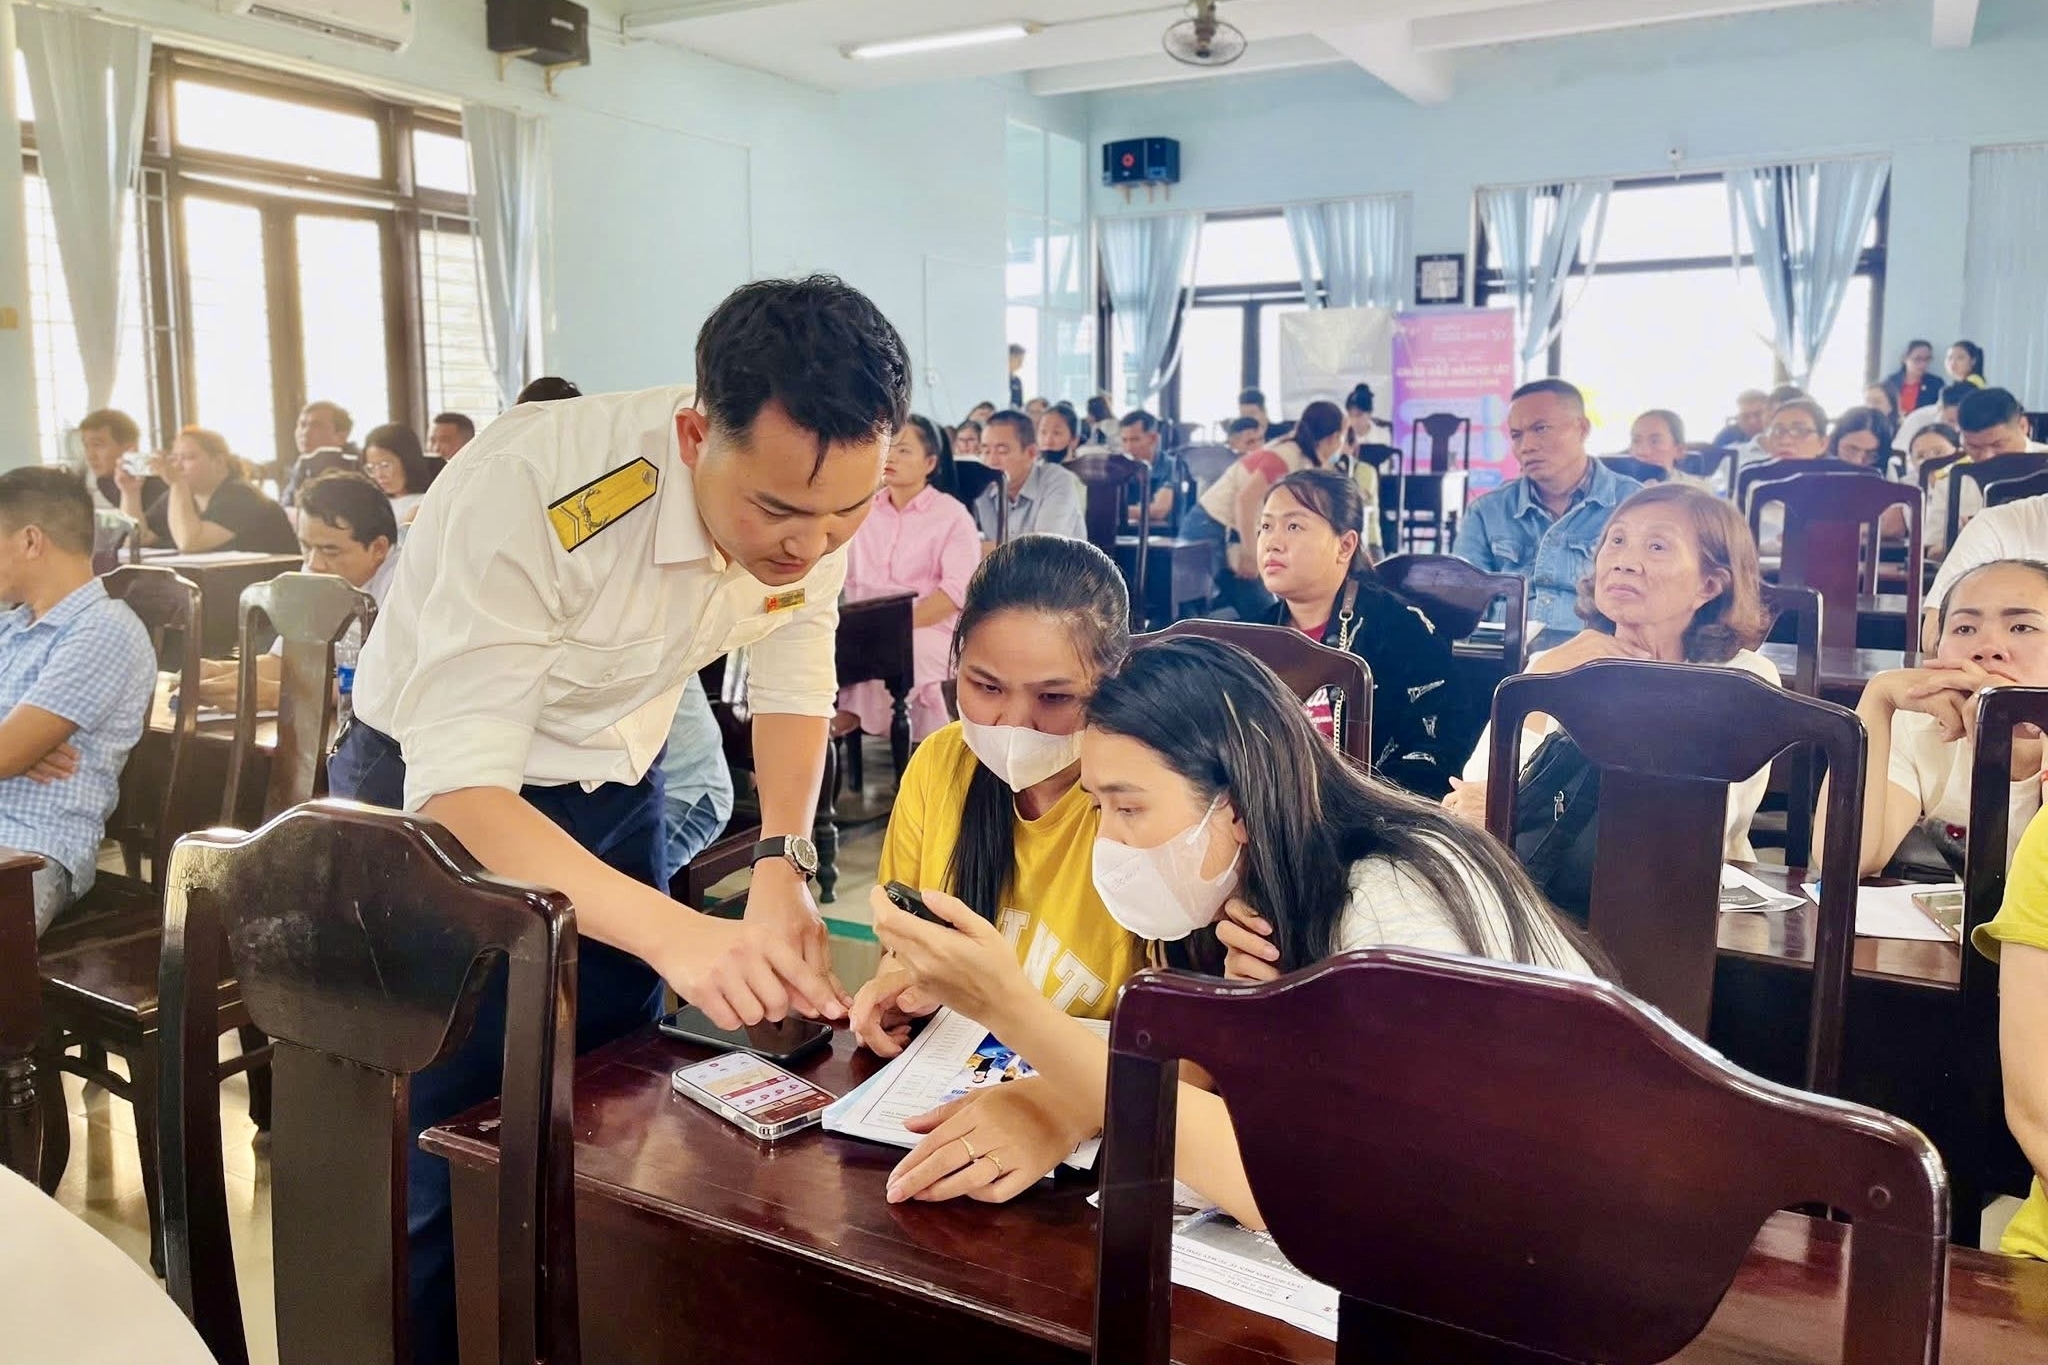
| Hoạt động nghiệp vụ tại Hải quan Khu chế xuất Tân Thuận. Ảnh: T.H |
Vật liệu xây dựng, văn phòng phẩm, lương thực, thực phẩm, hàng tiêu dùng từ nội địa Việt Nam để xây dựng công trình, phục vụ cho điều hành bộ máy văn phòng và sinh hoạt của người lao động làm việc tại doanh nghiệp chế xuất không phải thực hiện quy định về thủ tục hải quan, kiểm tra và giám sát hải quan, thuế xuất khẩu, thuế nhập khẩu áp dụng đối với hàng hóa xuất khẩu, nhập khẩu theo quy định của pháp luật.
Doanh nghiệp chế xuất, người bán hàng được lựa chọn thực hiện hoặc không phải thực hiện thủ tục xuất khẩu, nhập khẩu đối với vật liệu xây dựng, văn phòng phẩm, lương thực, thực phẩm, hàng tiêu dùng từ nội địa Việt Nam”.
Theo đó, căn cứ quy định tại khoản 2 Điều 74 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 50 Điều 1 Thông tư số 39/2018/TT-BTC và khoản 45 Điều 1 Thông tư số 121/2025/TT-BTC: “Hàng hoá được lựa chọn thực hiện hoặc không thực hiện thủ tục hải quan: thực hiện theo quy định tại điểm b khoản 4 Điều 26 Nghị định số 35/2022/NĐ-CP ngày 28/5/2022 của Chính phủ”.
Cục Hải quan lưu ý, hiện nay, chưa có văn bản pháp luật nào xác định mặt hàng bảo hộ lao động là hàng tiêu dùng nêu tại Nghị định số 35/2022/NĐ-CP.
Do vậy, theo quan điểm của Cục Hải quan đối với hàng hóa là bảo hộ lao động doanh nghiệp chế xuất mua từ nội địa thì phải làm thủ tục hải quan.
Cục Hải quan cho rằng, trường hợp còn vướng mắc Cục Quản lý, giám sát chính sách thuế, phí và lệ phí có thể lấy ý kiến của Cục Đầu tư nước ngoài (đơn vị trước đây chủ trì xây dựng Nghị định số 35/2022/NĐ-CP) đối với trường hợp cụ thể.