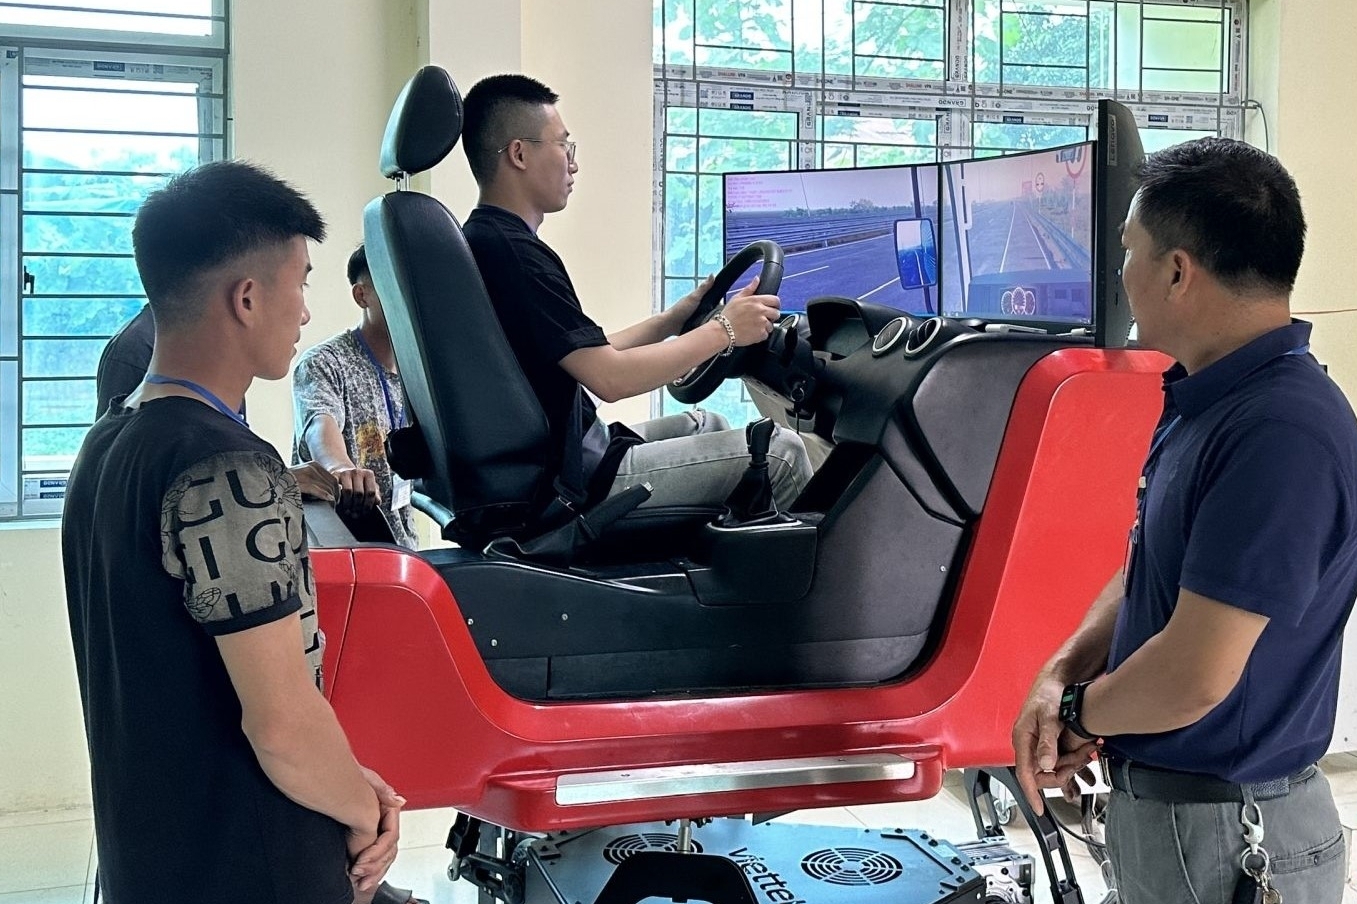
Thuế tỉnh Ninh Bình đã hướng dẫn Trường Cao đẳng Cơ giới Ninh Bình thực hiện chính sách thuế thu nhập doanh nghiệp.
Trước các quy định mới về chính sách thuế thu nhập doanh nghiệp có hiệu lực bắt đầu từ ngày 1/1/2026, Trường Cao đẳng Cơ giới Ninh Bình đã đề nghị Thuế tỉnh Ninh Bình hướng dẫn thực hiện chính sách thuế thu nhập doanh nghiệp với đơn vị có hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ; có thu nhập chịu thuế thu nhập doanh nghiệp.
Giải đáp đề nghị của đơn vị, Thuế tỉnh Ninh Bình viện dẫn quy định của Điều 11 Luật thuế Thu nhập doanh nghiệp số 67/2025/QH15 ngày 14/6/2025 quy định số thuế thu nhập doanh nghiệp phải nộp tính theo tỷ lệ % trên doanh thu đối với các trường hợp cụ thể. Đồng thời, Điều 12 Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật thuế Thu nhập doanh nghiệp.
 |
| Thuế thu nhập doanh nghiệp nộp theo tỷ lệ % doanh thu bán hàng hoá, dịch vụ |
Căn cứ quy định nêu trên và theo trình bày của đơn vị, cơ quan Thuế cho biết, Trường Cao đẳng cơ giới Ninh Bình thuộc trường hợp có hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ; có thu nhập chịu thuế thu nhập doanh nghiệp (trừ thu nhập được miễn thuế quy định).
Bên cạnh đó, đơn vị hạch toán được doanh thu nhưng không xác định được chi phí, thu nhập của hoạt động sản xuất, kinh doanh thì đơn vị thực hiện kê khai nộp thuế thu nhập doanh nghiệp tính theo tỷ lệ % trên doanh thu bán hàng hoá, dịch vụ.
Thuế tỉnh Ninh Bình đề nghị Trường Cao đẳng cơ giới Ninh Bình căn cứ vào tình hình thực tế, đối chiếu với các quy định nêu trên để thực hiện.
Thuế tỉnh Ninh Bình đồng thời công bố thông tin đầu mối liên hệ của Phòng Quản lý, hỗ trợ doanh nghiệp số 1, tạo điều kiện để đơn vị chủ động trao đổi, được hướng dẫn và kịp thời tháo gỡ các vướng mắc phát sinh trong quá trình thực hiện.