Thứ năm 05/11/2026 21:24
Thời tiết: Hà Nội 26°C
Đà Nẵng 28°C
Cà Mau 26°C
Hải Phòng 25°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Minh bạch và khả năng dự báo chính sách thuế ngày càng quan trọng với nhà đầu tư

Hương Quỳnh
Trong bối cảnh cạnh tranh thu hút đầu tư ngày càng gia tăng, tính minh bạch, khả năng dự báo và mức độ ổn định của chính sách thuế đang trở thành những yếu tố được nhà đầu tư đặc biệt quan tâm. Đây cũng là nội dung được các chuyên gia chia sẻ tại Tọa đàm “Lãnh đạo thuế trong Kỷ nguyên mới - Góc nhìn toàn cầu và thực tiễn tại Việt Nam” diễn ra ngày 24/6.
Minh bạch và khả năng dự báo chính sách thuế ngày càng quan trọng với nhà đầu tư
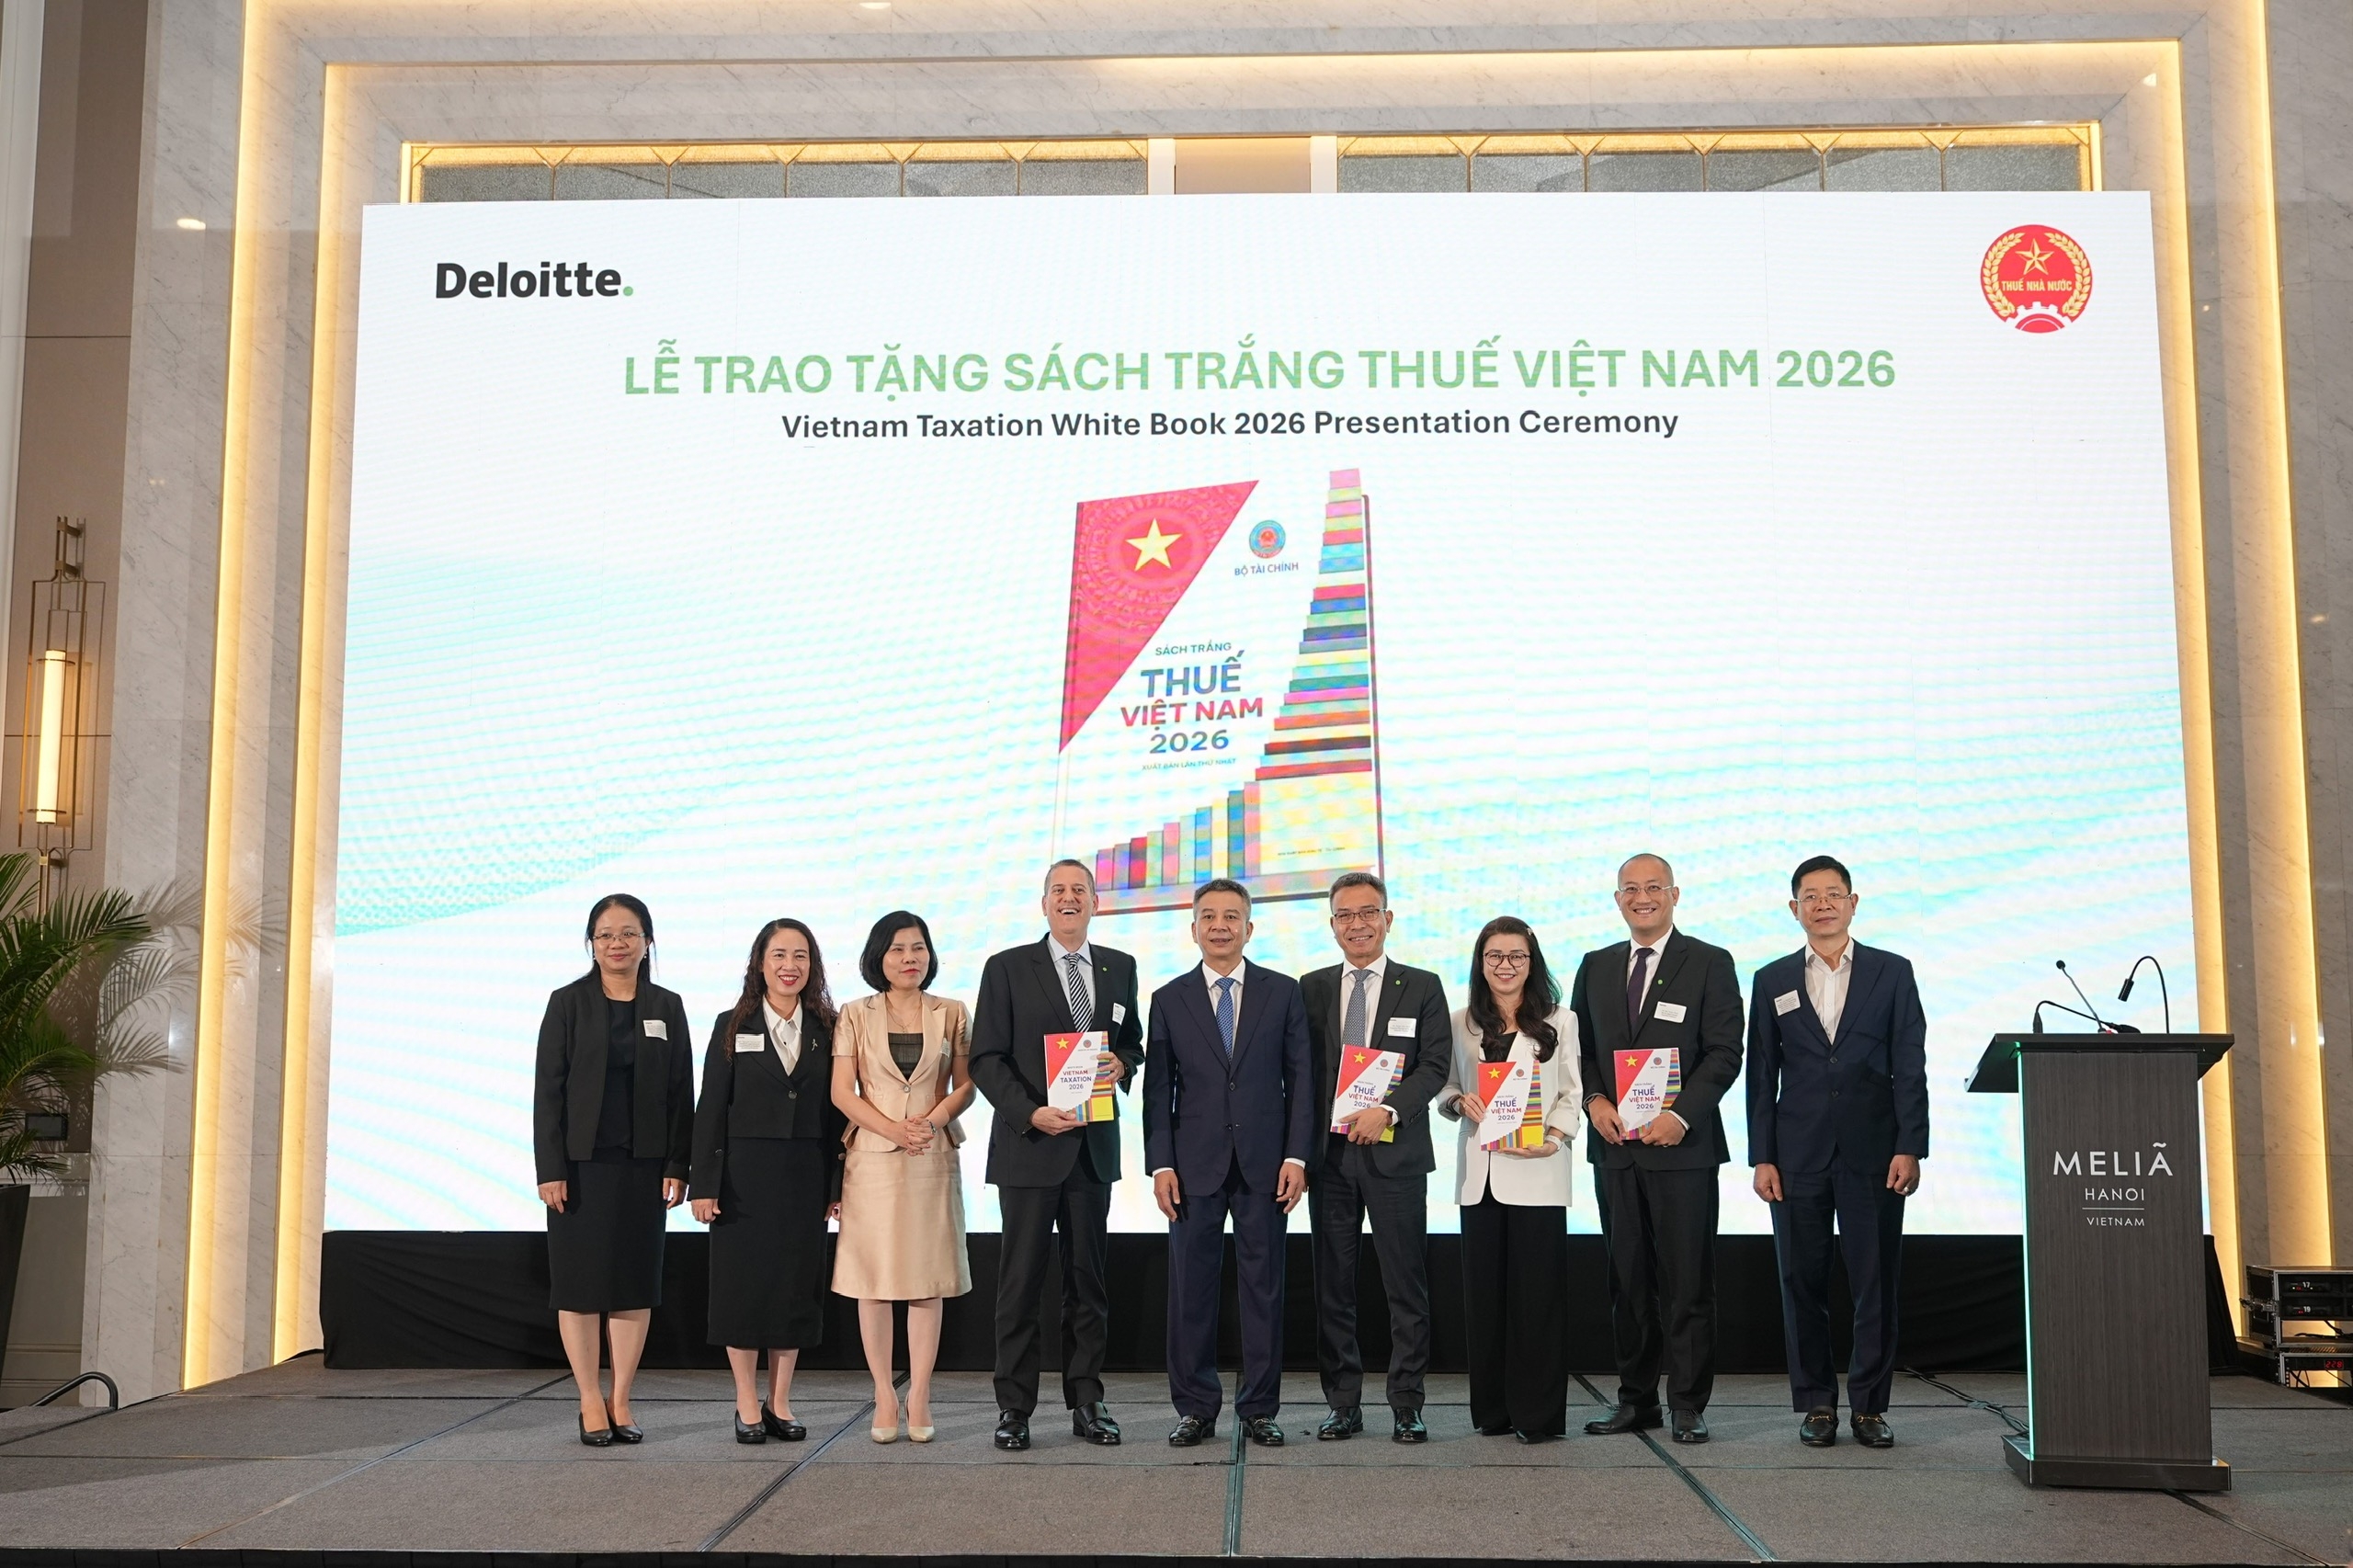
Lãnh đạo Cục Thuế giới thiệu Sách Trắng Thuế Việt Nam 2026 tới cộng đồng doanh nghiệp tại Tọa đàm.

Tọa đàm diễn ra trong bối cảnh ngành Thuế Việt Nam và thế giới đang bước vào giai đoạn chuyển đổi sâu rộng dưới tác động của cải cách thuế quốc tế, chuyển đổi số và các yêu cầu mới về quản trị doanh nghiệp. Trong bối cảnh đó, tính minh bạch và khả năng dự báo của chính sách thuế được đánh giá ngày càng có vai trò quan trọng đối với môi trường đầu tư và hoạt động sản xuất, kinh doanh.

Tại sự kiện, Cục Thuế đã giới thiệu Sách Trắng Thuế Việt Nam 2026 tới cộng đồng doanh nghiệp. Đây là ấn phẩm cung cấp bức tranh tổng thể về hệ thống thuế Việt Nam cùng định hướng cải cách đến năm 2030, góp phần hỗ trợ doanh nghiệp, nhà đầu tư trong việc tiếp cận thông tin chính sách và hoạch định chiến lược dài hạn.

Theo ông Bùi Tuấn Minh, Lãnh đạo Dịch vụ tư vấn Thuế và Pháp lý Deloitte Việt Nam, thuế đang dần trở thành một chủ đề được thảo luận tại các cuộc họp hội đồng quản trị.

“Khi yêu cầu về minh bạch, dữ liệu và quản trị rủi ro thuế ngày càng tác động đến quyết định kinh doanh, lãnh đạo thuế không chỉ là người bảo đảm tuân thủ, mà trở thành một tiếng nói quan trọng trong các quyết định chiến lược của doanh nghiệp”, ông Tuấn Minh cho hay.

Trong khi đó, ông Michael Fiore, Lãnh đạo Dịch vụ tư vấn Thuế và Pháp lý Deloitte Đông Nam Á chia sẻ, khi đánh giá tiềm năng đầu tư tại một quốc gia, câu hỏi đầu tiên của các tập đoàn đa quốc gia thường không phải là thuế suất bao nhiêu, mà là khả năng dự đoán được định hướng của hệ thống thuế trong dài hạn. Vì vậy, một tài liệu như Sách Trắng Thuế Việt Nam 2026 có ý nghĩa quan trọng, giúp trả lời trực tiếp cho câu hỏi đó và đặt Việt Nam vào nhóm các quốc gia chủ động định hình chính sách.

Các chuyên gia cho rằng, trong bối cảnh cạnh tranh thu hút đầu tư ngày càng gia tăng, yếu tố minh bạch, khả năng dự báo và mức độ ổn định của chính sách thuế đang trở thành một trong những tiêu chí quan trọng đối với quyết định của nhà đầu tư.

Khảo sát Chính sách thuế toàn cầu năm 2025 của Deloitte cho thấy, minh bạch, báo cáo thuế và số hóa là những xu hướng có tác động lớn nhất đến chiến lược thuế của doanh nghiệp.

Ở trong nước, Nghị quyết số 10-NQ/TW ngày 8/6/2026 của Bộ Chính trị đặt mục tiêu thu hút từ 200 - 300 tỷ USD vốn đầu tư nước ngoài đăng ký trong giai đoạn 2026 - 2030, với định hướng chuyển từ số lượng sang chất lượng dòng vốn.

Cả hai cùng cho thấy rằng trong môi trường đầu tư hiện nay, sự ổn định và minh bạch về thuế ngày càng quyết định lựa chọn của nhà đầu tư.

Cùng với quá trình cải cách và hiện đại hóa ngành Thuế, vai trò của chức năng thuế trong doanh nghiệp cũng đang có sự thay đổi đáng kể. Theo các thông điệp gần đây của ngành Thuế, mối quan hệ giữa cơ quan Thuế và cộng đồng doanh nghiệp đang được thúc đẩy theo hướng đối tác đồng hành, lấy người nộp thuế làm trung tâm, gắn với số hóa và cải cách thủ tục hành chính.

Trong khuôn khổ sự kiện, Deloitte Việt Nam cũng chính thức khởi động Chương trình Lãnh đạo thuế cấp cao (Chief Tax Officer Program - CTxO), một sáng kiến của Deloitte Đông Nam Á dành cho cộng đồng lãnh đạo thuế doanh nghiệp. Chương trình hướng tới hỗ trợ nâng cao năng lực quản trị thuế chiến lược thông qua các chương trình làm việc chuyên sâu, hoạt động kết nối chuyên môn, bản tin định kỳ và các ấn phẩm chuyên đề.

Ông Phạm Văn Thinh, Tổng Giám đốc Deloitte Việt Nam, cho biết, sự hiện diện của Cục trưởng Cục Thuế và lãnh đạo ngành Thuế, cùng việc giới thiệu Sách Trắng Thuế Việt Nam 2026 tại Tọa đàm là minh chứng cho tinh thần đối thoại cởi mở giữa cơ quan quản lý, cộng đồng doanh nghiệp và các chuyên gia tư vấn, góp phần củng cố niềm tin và hướng tới một môi trường thuế minh bạch, hiện đại.

Chương trình Lãnh đạo thuế cấp cao (CTxO) - một sáng kiến của Deloitte Đông Nam Á dành riêng cho cộng đồng các lãnh đạo thuế của doanh nghiệp - được thiết kế nhằm đồng hành cùng các lãnh đạo thuế đương nhiệm và kế cận trong việc nâng cao năng lực quản trị thuế chiến lược. CTxO gồm bốn cấu phần: các chương trình làm việc riêng (Tax Executive Lab) được thiết kế cho từng lãnh đạo thuế; các sự kiện và thảo luận chuyên đề dành cho thành viên; bản tin định kỳ CTxO; và các ấn phẩm chuyên sâu.

Tin bài có thể bạn quan tâm

Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Chênh lệch mã số hàng hóa giữa kết quả phân loại của Hải quan và danh mục kiểm tra chuyên ngành khiến doanh nghiệp khó đăng ký kiểm tra hàng nhập khẩu.
Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan dự kiến được thiết kế lại với các biểu mẫu chi tiết hơn, phân định rõ nguyên liệu đang sản xuất, hàng chưa thực nhập, thực xuất và thành phẩm tồn kho. Điểm mới đặt ra yêu cầu doanh nghiệp phải đối chiếu chặt chẽ dữ liệu khai báo với quá trình quản lý hàng hóa thực tế.
Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Thông tin về cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa của doanh nghiệp sẽ được tập trung theo mã số thuế trên hệ thống của cơ quan Hải quan. Cách làm này nhằm thống nhất dữ liệu, đồng thời xác định rõ đầu mối cơ quan Hải quan phụ trách từng địa bàn, phục vụ công tác theo dõi và kiểm tra.
Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Khi thay đổi bên thuê, bên khai thác máy bay thuê từ nước ngoài tại Việt Nam, doanh nghiệp thực hiện thủ tục tái xuất tại chỗ và tạm nhập tại chỗ, không phải đưa máy bay ra khỏi lãnh thổ Việt Nam. Tuy nhiên, hàng hóa tạm nhập - tái xuất này không thuộc trường hợp được miễn thuế nhập khẩu theo quy định.
Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Trước vướng mắc của Công ty TNHH Youngone Bắc Giang về chính sách thuế đối với hàng hóa xuất nhập khẩu tại chỗ, Cục Hải quan đã có văn bản trả lời và hướng dẫn cụ thể.
Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Theo Cục Hải quan, việc định danh, xác thực điện tử chỉ áp dụng đối với hàng hóa xuất nhập khẩu nhóm 2; hàng hóa nhóm 1 gồm tài liệu, chứng từ không thuộc diện phải thực hiện. Đồng thời, doanh nghiệp chuyển phát nhanh cần chuẩn bị các điều kiện về thông tin khai báo và kết nối dữ liệu theo quy định mới.
Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tạm xuất, tái nhập sau sửa chữa, bảo hành vẫn thuộc phạm vi điều chỉnh của quy định về nhãn hàng hóa. Cục Hải quan đã làm rõ nguyên tắc ghi nhãn, đặc biệt đối với linh kiện điện tử có kích thước nhỏ và hàng hóa nhập khẩu đóng gói theo lô.
Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Trước vướng mắc của Công ty TNHH Long Vân về hồ sơ chứng minh thương nhân nước ngoài không có hiện diện tại Việt Nam khi thực hiện hoàn thuế nhập khẩu đối với nguyên vật liệu nhập khẩu tại chỗ trước ngày 1/7/2025, Cục Hải quan đã có công văn hướng dẫn cụ thể.
Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Trước đề nghị của Công ty TNHH Surventis về thủ tục hải quan sau khi đổi tên, Cục Hải quan hướng dẫn cách xử lý đối với chứng từ thuộc hồ sơ hải quan hàng nhập khẩu, giấy phép nhập khẩu và giấy chứng nhận kiểm tra chuyên ngành vẫn mang tên doanh nghiệp cũ.
Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Góp ý vào dự thảo Nghị định quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, 14 doanh nghiệp, hiệp hội đã đề xuất nhiều nội dung liên quan trực tiếp đến hoạt động xuất nhập khẩu và thực hiện thủ tục hải quan. Trong đó, một số kiến nghị đã được Bộ Tài chính tiếp thu, chỉnh lý nhằm hoàn thiện quy định theo thực tiễn.
Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Cục Hải quan đề nghị cơ quan quản lý chuyên ngành (Bộ Văn hóa, Thể thao và Du lịch) hướng dẫn về yêu cầu giấy phép nhập khẩu xuất bản phẩm không kinh doanh, nhằm bảo đảm thống nhất trong quá trình thực hiện thủ tục hải quan.
Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Cục Hải quan yêu cầu Chi cục Hải quan khu vực XX căn cứ Thông tư số 11/2026/TT-BXD của Bộ Xây dựng để thực hiện thủ tục xuất khẩu cát xây dựng, thay thế quy định tại Thông tư số 04/2021/TT-BXD.
Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Cục Hải quan đề nghị các Chi cục Hải quan khu vực V và VIII thực hiện hướng dẫn về kiểm tra chất lượng gạch xây dựng, tấm thạch cao nhập khẩu trên cơ sở ý kiến của Bộ Xây dựng, trong đó làm rõ chính sách áp dụng theo thời điểm đăng ký tờ khai và điều kiện giảm kiểm tra đối với hàng hóa rủi ro cao.
Phần mềm nhập khẩu không phải làm thủ tục hải quan

Phần mềm nhập khẩu không phải làm thủ tục hải quan

Cục Hải quan hướng dẫn, phần mềm không có tên gọi và mã số hàng hóa theo Danh mục hàng hóa xuất nhập khẩu Việt Nam không thực hiện thủ tục hải quan. Trường hợp phần mềm nhập khẩu được chứa trên phương tiện hữu hình như đĩa CD, DVD, USB hoặc phương tiện tương tự, doanh nghiệp phải làm thủ tục hải quan đối với phương tiện chứa đựng, không phải đối với phần mềm.
Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Trước đề nghị của Công ty TNHH Dịch vụ Thiên Niên Thanh, Cục Hải quan nêu rõ căn cứ pháp lý về chính sách quản lý hàng hóa tạm nhập - tái xuất, thủ tục và hồ sơ hải quan đối với máy móc, thiết bị dùng để giới thiệu sản phẩm, khảo sát thị trường.