Việc đẩy mạnh hệ sinh thái thanh toán điện tử và đồng bộ hóa thể chế không chỉ tối ưu hóa nguồn thu ngân sách mà còn tạo bước ngoặt trong cải cách hành chính, trực tiếp thúc đẩy dòng chảy thương mại quốc tế của Việt Nam.
Từ thanh toán tự động...
Trong bối cảnh kinh tế số đang định hình lại phương thức vận hành của các chuỗi cung ứng toàn cầu, ngành Hải quan xác định hiện đại hóa công tác thu nộp ngân sách nhà nước là nhiệm vụ trọng tâm trong chiến lược chuyển đổi số. Việc triển khai quyết liệt Đề án nộp thuế điện tử 24/7 và Chương trình "Doanh nghiệp nhờ thu" không đơn thuần là sự thay đổi về công cụ giao dịch, mà là một cuộc cách mạng về phương thức quản lý: chuyển từ kiểm soát hành chính sang phục vụ và tự động hóa toàn diện.
Những nỗ lực này không chỉ giúp giảm thiểu tối đa thời gian thông quan và chi phí tuân thủ cho cộng đồng doanh nghiệp mà còn thiết lập một nền tảng quản trị tài chính công minh bạch, hiệu quả, đáp ứng các tiêu chuẩn khắt khe nhất của các Hiệp định thương mại tự do (FTA) thế hệ mới.
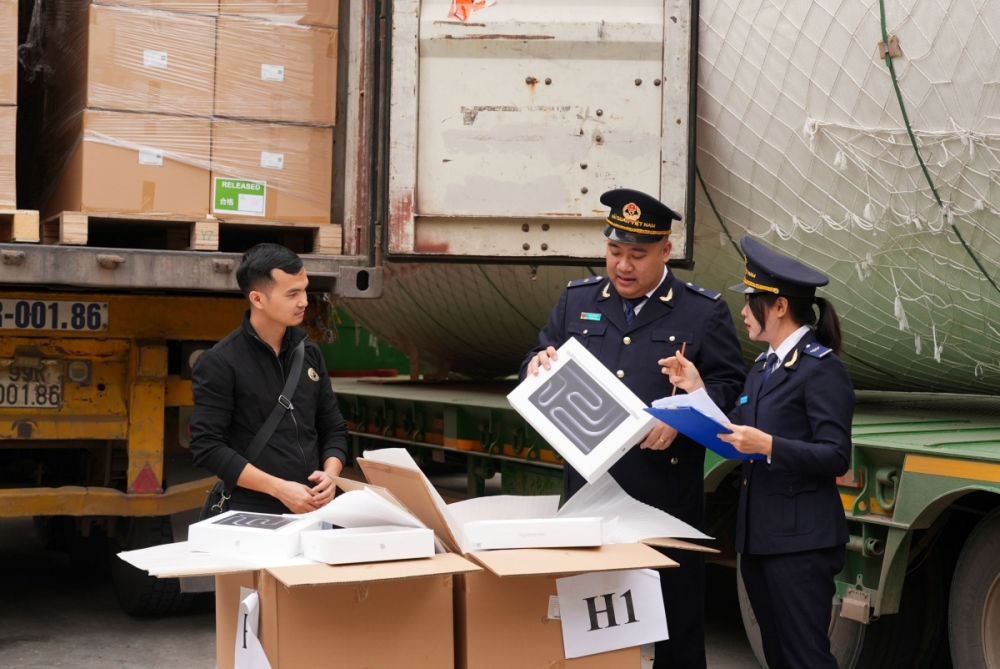 |
| Công chức hải quan kiểm tra hàng hóa xuất nhập khẩu. Ảnh: H.Nụ |
Theo đánh giá từ Cục Hải quan, hiện đại hóa công tác thu nộp ngân sách nhà nước của ngành Hải quan là một lộ trình bài bản, đi từ việc xây dựng nền tảng đến việc thực hiện các giải pháp thông minh. Giai đoạn đầu, Đề án nộp thuế điện tử 24/7 đã giải quyết triệt để bài toán về không gian và thời gian. Trước đây, việc nộp thuế phụ thuộc vào giờ làm việc hành chính của các chi nhánh ngân hàng hoặc kho bạc, thường xuyên gây ra điểm nghẽn trong dây chuyền thông quan hàng hóa, đặc biệt là vào các ngày nghỉ hoặc lễ tết.
Với hệ thống 24/7, doanh nghiệp thực hiện nghĩa vụ thuế thông qua Cổng thanh toán điện tử hải quan mọi lúc, mọi nơi, trên mọi phương tiện có kết nối internet. Dòng tiền được luân chuyển và xác nhận thanh khoản thuế ngay lập tức trên hệ thống, đảm bảo tính chính xác tuyệt đối, loại bỏ rủi ro sai sót thông tin và giảm thiểu thời gian chờ đợi tại cửa khẩu xuống mức tối thiểu.
Tuy nhiên, bước tiến mang tính thay đổi căn bản về chất chính là Chương trình Doanh nghiệp nhờ thu (ủy quyền trích nợ tự động). Đây là cấp độ cao nhất của thanh toán điện tử hiện nay. Đối với các doanh nghiệp xuất nhập khẩu có quy mô lớn, tần suất tờ khai dày đặc, việc thực hiện lệnh chi cho từng tờ khai vẫn chiếm dụng một lượng nhân lực và thời gian đáng kể.
Cơ chế nhờ thu cho phép hệ thống công nghệ thông tin của Hải quan kết nối trực tiếp với hệ thống của các ngân hàng thương mại đã ký kết thỏa thuận. Ngay khi tờ khai phát sinh nợ thuế, thông tin được tự động đẩy sang ngân hàng để thực hiện lệnh trích nợ tài khoản nộp thuế theo một định mức tiền và khoảng thời gian nhất định đã được doanh nghiệp ủy quyền trước đó.
Cơ chế này tạo ra một quy trình khép kín: Khai báo – Tính thuế – Trích nợ – Thanh khoản – Thông quan hàng hóa diễn ra hoàn toàn tự động. Sự vắng bóng của các tác động thủ công từ doanh nghiệp và công chức hải quan trong quy trình này đã triệt tiêu hoàn toàn các chi phí phát sinh ngoài quy định, đồng thời rút ngắn thời gian xử lý so với cả phương thức nộp thuế điện tử 24/7 thông thường.
... đến nền tảng bền vững quản lý thuế hiện đại
Theo đại diện Ban Pháp chế, Cục Hải quan, mọi nỗ lực hiện đại hóa công nghệ sẽ không thể phát huy hiệu quả tối đa nếu thiếu một hành lang pháp lý tương xứng. Luật Hải quan 2014 đã hoàn thành xuất sắc vai trò làm cơ sở pháp lý cao nhất cho việc thu thuế và quản lý thuế. Điểm cốt lõi là tính đồng bộ, thống nhất cao giữa Luật Hải quan 2014 với Luật thuế Xuất khẩu, thuế nhập khẩu và Luật Quản lý thuế. Sự khớp nối này giúp loại bỏ các quy định chồng chéo, xung đột pháp lý, từ đó tạo môi trường kinh doanh bình đẳng và minh bạch cho người nộp thuế.
Một trong những cải cách mang tính chiến lược là việc thống nhất quy định quản lý giám sát giữa loại hình hàng gia công và hàng sản xuất xuất khẩu. Trong quá khứ, sự khác biệt về chính sách thuế giữa hai loại hình này từng tạo ra những lúng túng cho doanh nghiệp trong quá trình lựa chọn mô hình sản xuất.
Việc thực hiện chính sách miễn thuế đối với nguyên liệu, vật tư nhập khẩu để sản xuất xuất khẩu tương tự như hàng gia công trong Luật thuế Xuất khẩu, thuế nhập khẩu là một bước đi phù hợp với thực tế vận động của nền kinh tế. Quy định này không chỉ đơn giản hóa thủ tục hành chính mà còn giúp doanh nghiệp giữ được nguồn vốn lưu động, giảm bớt áp lực tài chính ngay từ khâu đầu vào, từ đó nâng cao năng lực cạnh tranh cho hàng hóa Việt Nam trên trường quốc tế.
Thêm vào đó, việc áp dụng các quy định về trị giá hải quan trong Luật Hải quan 2014 đã phản ánh đúng bản chất của trị giá hàng hóa theo Hiệp định trị giá GATT. Việc nội luật hóa các nguyên tắc quốc tế này tạo thuận lợi cho người nộp thuế xác định chính xác trị giá tính thuế, đồng thời giúp cơ quan Hải quan có công cụ sắc bén để chống gian lận thương mại qua giá. Hệ thống công nghệ thông tin tập trung hiện nay đã cho phép xác định cụ thể số thuế đã thu và các khoản nợ thuế theo thời gian thực. Điều này hỗ trợ đắc lực cho công tác điều hành kinh tế của Cục Hải quan và Bộ Tài chính, giúp nhận diện sớm các rủi ro về nguồn thu để có phương án xử lý kịp thời.
Phân tích về khía cạnh tăng trưởng, trong bối cảnh các FTA yêu cầu cắt giảm thuế quan sâu rộng theo lộ trình, áp lực lên nguồn thu ngân sách là rất lớn. Tuy nhiên, kết quả thực tế cho thấy số thuế ngành Hải quan thu được trong 3 năm qua (2023, 2024 và 2025) luôn đạt và vượt chỉ tiêu pháp lệnh, với xu hướng năm sau cao hơn năm trước.
Thành quả này có được là nhờ sự tác động kép: một mặt, thủ tục hải quan đơn giản hóa đã thúc đẩy kim ngạch xuất nhập khẩu tăng trưởng mạnh; mặt khác, sự minh bạch hóa trong thu nộp và quản lý nợ thuế đã hạn chế tối đa thất thoát. Sự tự giác tuân thủ của doanh nghiệp cũng tăng cao khi họ nhận thấy những lợi ích sát sườn từ việc tiết kiệm thời gian và chi phí thông quan thông qua hệ thống thanh toán điện tử, đại diện Ban Pháp chế nhấn mạnh.
Do đó, sự kết hợp giữa sức mạnh của công nghệ thanh toán điện tử tự động và nền tảng pháp lý đồng bộ đã tạo nên một diện mạo mới cho ngành Hải quan. Đây không chỉ là thành công trong công tác quản lý chuyên môn mà còn đóng góp quan trọng vào việc cải thiện môi trường đầu tư, nâng cao chỉ số năng lực cạnh tranh quốc gia, đưa Việt Nam tiến sâu hơn vào chuỗi giá trị toàn cầu một cách bền vững.
| Hiệu quả của tiến trình triển khai Luật Hải quan 2014 được minh chứng qua những con số thống kê thực tế về tỷ lệ thu ngân sách qua ngân hàng thương mại và Kho bạc Nhà nước. Nếu như năm 2014, tỷ lệ này chỉ đạt 53%, thì đến năm 2015 đã tăng lên 62,86%, năm 2016 đạt 87,63% và từ năm 2023 đến nay, con số này đã duy trì ổn định ở mức gần như tuyệt đối là 99,8%. Việc duy trì thu bằng tiền mặt hiện nay chỉ còn tồn tại đối với một số đối tượng đặc thù như cá nhân hoặc cư dân biên giới, cho thấy sự phổ cập hóa gần như toàn diện của kinh tế số trong quản lý hải quan. Đến nay, việc ký kết thỏa thuận hợp tác với 51 ngân hàng thương mại, trong đó 49 đơn vị đã triển khai phối hợp thu 24/7, đã tạo ra một mạng lưới thanh toán rộng khắp, hỗ trợ tối đa cho dòng chảy tài chính của doanh nghiệp. |