Sau hành trình dài bị dồn ứ bởi xung đột vũ trang tại Trung Đông, gần 500 container chè xuất khẩu quay đầu về nước lại tiếp tục rơi vào cảnh bế tắc do vướng các quy định thủ tục tại cửa khẩu. Để cứu nguy cho dòng vốn đang cạn kiệt của doanh nghiệp, cơ quan Hải quan đã hướng dẫn đồng bộ về mã loại hình khai báo, quy định tem nhãn và chính sách thuế. Đây được xem là động thái tháo gỡ nút thắt kịp thời, giải tỏa áp lực lưu kho bãi và ngăn chặn nguy cơ đổ vỡ chuỗi cung ứng của ngành chè.
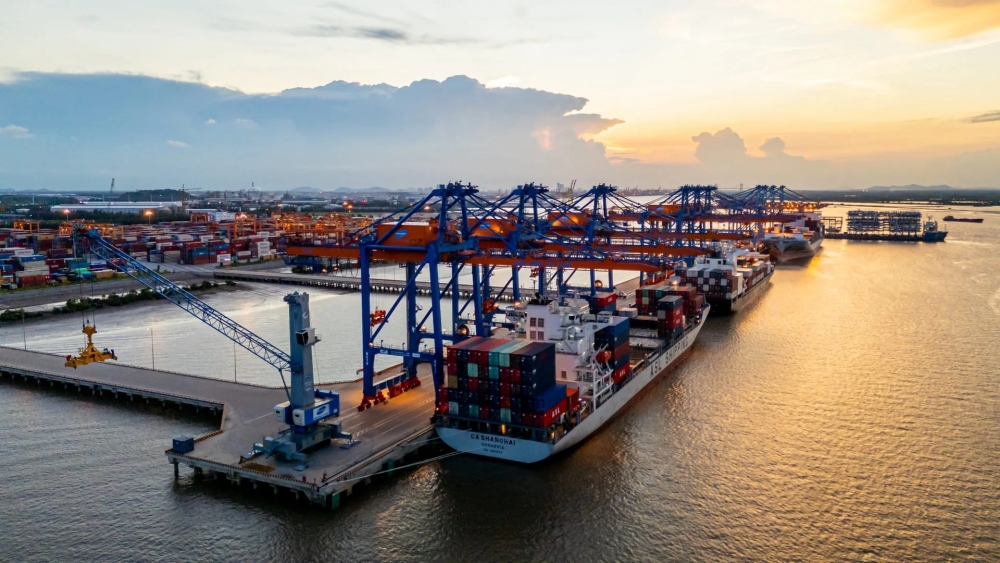 |
| Hàng hóa cập cảng Đình Vũ. |
Hàng loạt vướng mắc bủa vây khi hàng quay đầu
Câu chuyện bắt đầu từ cuối năm 2025, khi căng thẳng quân sự bất ngờ bùng phát khiến cửa ngõ biên giới đất liền giữa các quốc gia tại Trung Đông bị đóng cửa hoàn toàn.
Sự cố bất khả kháng này lập tức đẩy gần 500 container chè của các doanh nghiệp Việt Nam rơi vào tình trạng ách tắc nghiêm trọng tại cảng Karachi (Pakistan). Phía Pakistan không cho phép thông quan chuyển tải sang nước thứ ba, cũng không đồng ý cho rút số container này ra khỏi cảng.
Trước tình hình đó, Hiệp hội Chè Việt Nam đã có công văn kêu cứu lên Chính phủ và các bộ, ngành. Sau nhiều nỗ lực ngoại giao, Chính phủ Pakistan đồng ý phương án cho phép doanh nghiệp Việt Nam tái xuất số hàng này qua các cảng của Iran để từ đó chuyển tải vào Afghanistan.
Tuy nhiên, do Iran đang phải chịu các lệnh cấm vận kinh tế, hãng tàu buộc phải đưa gần 500 container chè này vào cảng Dubai để thực hiện việc sang vỏ công của Iran mới có thể cập cảng.
Kịch bản tưởng chừng đã hoàn hảo thì vào ngày 28/2/2026, chiến tranh giữa Mỹ, Israel - Iran nổ ra, các hãng tàu không thể vào được cảng Dubai. Không còn lựa chọn nào khác, toàn bộ số container trên buộc phải quay đầu trở lại cảng Hải Phòng (Việt Nam) để sang vỏ công Iran nhằm tiếp tục tìm đường tái xuất.
Hành trình kéo dài từ tháng 9/2025 khiến các doanh nghiệp xuất khẩu chè phát sinh chi phí lớn và gặp khó khăn về dòng vốn. Khi số hàng này về đến cảng Hải Phòng (Việt Nam), việc thông quan bị vướng do chưa thống nhất được mã loại hình khai báo, dẫn đến việc doanh nghiệp phải hủy tờ khai để thực hiện lại.
Đồng thời chưa làm rõ việc miễn thu thuế nhập khẩu và thuế giá trị gia tăng, gây nguy cơ phát sinh nghĩa vụ tài chính trùng lặp cho doanh nghiệp…
Phương án phân loại và tháo gỡ của cơ quan Hải quan
Nhận diện được tính chất khẩn cấp của vụ việc, Cục Hải quan đã kịp thời đưa ra các giải pháp tháo gỡ triệt để các vướng mắc. Các giải pháp cụ thể được phân định rõ ràng như sau:
Thứ nhất, định danh rõ ràng mã loại hình khai báo hải quan, Cục Hải quan chỉ rõ, việc khai báo loại hình xuất nhập khẩu phải thực hiện theo Quyết định số 1357/QĐ-TCHQ ngày 18/5/2021 của Tổng cục trưởng Tổng cục Hải quan (nay là Cục trưởng Cục Hải quan). Doanh nghiệp căn cứ mục đích khi tái nhập khẩu để thực hiện khai báo theo mã loại hình tương ứng, xóa bỏ hoàn toàn tình trạng mỗi chi cục hướng dẫn một kiểu.
Sử dụng loại hình A31: Đối với trường hợp tái nhập hàng đã xuất khẩu của các loại hình xuất kinh doanh, xuất sản phẩm gia công, xuất sản phẩm sản xuất xuất khẩu, xuất sản phẩm của doanh nghiệp chế xuất, xuất nguyên liệu đặt nước ngoài gia công (bao gồm: nguyên liệu, vật tư dư thừa; phế liệu, phế phẩm), hàng hóa xuất khẩu khác theo loại hình H21 nhưng bị trả lại để tiêu thụ nội địa hoặc tiêu hủy.
Sử dụng loại hình G13: Đối với trường hợp tái nhập hàng của các loại hình xuất kinh doanh, xuất sản phẩm gia công, xuất sản phẩm sản xuất xuất khẩu, xuất sản phẩm của doanh nghiệp chế xuất, xuất khẩu hàng hóa khác bị trả lại để sửa chữa, tái chế sau đó tái xuất trả lại khách hàng hoặc tái xuất sang nước thứ ba hoặc vào khu phi thuế quan. Đây được xem là mã loại hình phù hợp nhất cho nhu cầu đưa hàng về sang vỏ công rồi tiếp tục xuất đi của doanh nghiệp.
Sử dụng loại hình G14: Trường hợp tái nhập hàng hóa đã xuất khẩu nhằm mục đích khác (không để tiêu thụ nội địa hoặc tiêu hủy, không để sửa chữa, tái chế...).
Sử dụng loại hình C11: Trường hợp tái nhập hàng hóa đã xuất khẩu để gửi vào kho ngoại quan.
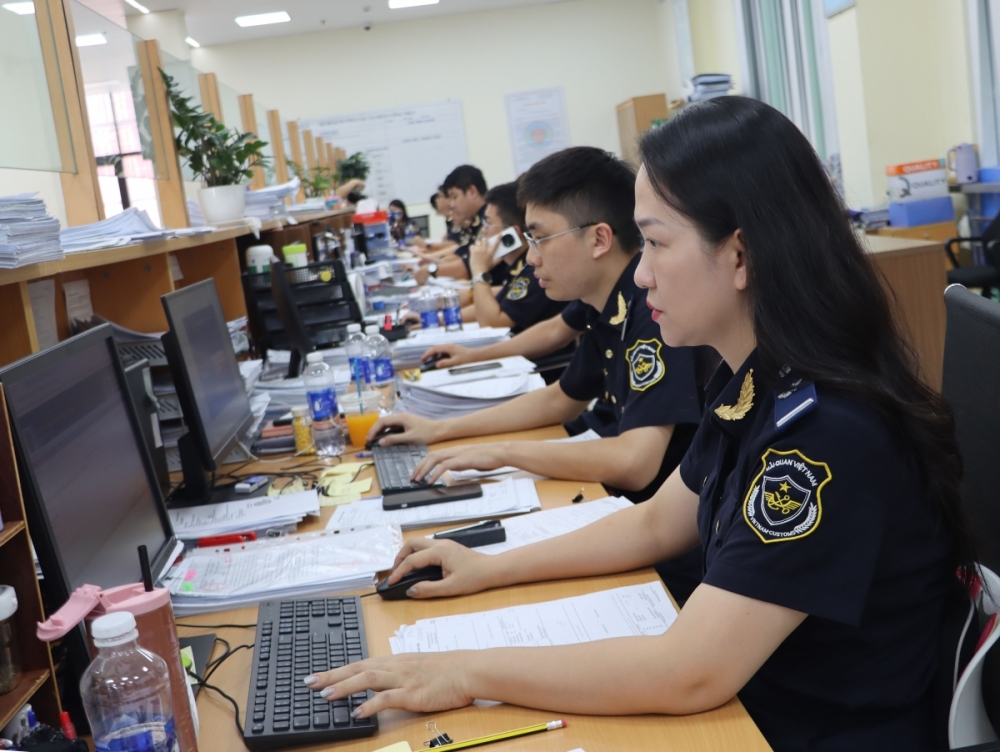 |
| Hải quan khu vực III chủ động đánh giá tác động của chiến sự tại Trung Đông |
Thứ hai, giải quyết bài toán kiểm hóa và thẩm quyền phân luồng, đối với yêu cầu miễn kiểm tra thực tế hàng hóa và thiết lập cơ chế luồng xanh đặc biệt, Cục Hải quan làm rõ, theo khoản 4 Điều 26 Nghị định số 08/2015/NĐ-CP sửa đổi bởi khoản 13 Điều 1 Nghị định số 167/2025/NĐ-CP, Cục trưởng Cục Hải quan căn cứ tiêu chí phân loại mức độ rủi ro do Bộ trưởng Bộ Tài chính quy định để quyết định kiểm tra và thông báo qua Hệ thống dữ liệu điện tử.
Việc phân luồng thực hiện tự động qua hệ thống đối với tất cả hàng hóa, không có quy định phân luồng riêng cho hàng nông sản gặp sự cố quốc tế. Thẩm quyền quyết định hình thức, mức độ kiểm tra thực tế thực hiện theo khoản 2 Điều 29 Nghị định số 08/2015/NĐ-CP được sửa đổi bởi Nghị định số 167/2025/NĐ-CP.
Tuy nhiên, tại Công văn hỏa tốc số 13399/CHQ-GSQL ngày 6/3/2025, Cục Hải quan đã yêu cầu các chi cục ưu tiên giải quyết, tạo điều kiện thuận lợi, đặc biệt là các hàng hóa dễ bị hư hỏng, có thời gian sử dụng ngắn hạn.
Trường hợp đổi vỏ container, đóng rút hàng tại cảng trong khu vực giám sát do rách, vỡ, hỏng, doanh nghiệp thực hiện thông báo thông tin theo quy định cho cơ quan Hải quan nơi lưu giữ và doanh nghiệp kinh cảng để thực hiện giám sát nhanh chóng.
Thứ ba, nhằm cởi trói quy định về tem nhãn hàng hóa, Cục Hải quan khẳng định, liên quan đến quy định về ghi nhãn hàng hóa đối với hàng hóa tạm nhập tái xuất, theo quy định tại khoản 2 Điều 35 Nghị định số 37/2026/NĐ-CP thì hàng hoá tạm nhập, tái xuất không thuộc trường hợp phải ghi nhãn. Đ
Đối với quy định ghi nhãn hàng hóa xuất nhập khẩu nói chung, thực hiện theo khoản 3 Điều 42 Nghị định số 37/2026/NĐ-CP. Hướng dẫn này giúp giải tỏa hoàn toàn lo lắng của doanh nghiệp, cho phép giữ nguyên trạng bao bì theo hợp đồng xuất khẩu ban đầu mà không bị ép dán nhãn như hàng nhập khẩu tiêu dùng thông thường.
Thứ tư, minh bạch chính sách thuế xuất nhập khẩu và thuế giá trị gia tăng (GTGT). Trong đó, về thuế xuất nhập khẩu, căn cứ điểm b khoản 1 Điều 19 Luật thuế Xuất khẩu, thuế nhập khẩu và Nghị định số 134/2016/NĐ-CP, người nộp thuế đã nộp thuế xuất khẩu nhưng hàng hóa phải tái nhập do nước ngoài trả lại thì được hoàn thuế xuất khẩu và không phải nộp thuế nhập khẩu.
Cơ quan Hải quan sẽ thực hiện thủ tục không thu thuế nhập khẩu theo quy định tại Điều 37a Nghị định số 134/2016/NĐ-CP được bổ sung bởi Nghị định số 18/2021/NĐ-CP.
Về thuế GTGT, từ ngày 1/7/2025, theo Luật thuế GTGT số 48/2024/QH15, hàng hóa xuất khẩu bị nước ngoài trả lại khi nhập khẩu thuộc đối tượng chịu thuế GTGT.
Tuy nhiên, nếu hàng hóa tái nhập theo loại hình tạm nhập tái xuất đáp ứng quy định tại khoản 20 Điều 5 Luật thuế GTGT số 48/2024/QH15 và khoản 12 Điều 4 Nghị định số 181/2025/NĐ-CP thì thuộc đối tượng không chịu thuế GTGT.
Riêng trường hợp mặt hàng chè được xác định là sản phẩm cây trồng chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường thì cũng thuộc đối tượng không chịu thuế GTGT ở khâu nhập khẩu; nếu đã qua chế biến sâu thì áp dụng mức thuế suất 10%.
| Ngay sau khi nhận được phản ánh, Cục Hải quan đã chỉ đạo Hải quan cửa khẩu cảng Đình Vũ (Chi cục Hải quan khu vực III) trực tiếp trao đổi, làm việc với Hiệp hội Chè Việt Nam để kịp thời xử lý các vướng mắc theo đúng quy định pháp luật, bảo đảm khơi thông dòng chảy cho các container nông sản quay đầu. Từ khâu xử lý thủ tục, hướng dẫn nghiệp vụ thông quan nhanh chóng đến khâu kiểm hóa và giám sát đóng rút, đổi vỏ container tại cảng đều được triển khai với tinh thần chủ động, tận tâm nhằm hạn chế tối đa thiệt hại, giảm áp lực chi phí lưu bãi cho doanh nghiệp. Sự đồng hành thực tế này, kết hợp cùng việc áp dụng nhất quán chính sách không thu thuế nhập khẩu đối với hàng xuất khẩu phải tái nhập, đã lập tức cởi trói cho dòng vốn đang cạn kiệt. Giải pháp xử lý khẩn cấp, kịp thời này của cơ quan Hải quan không chỉ giúp ổn định hoạt động chuỗi cung ứng ngành chè mà còn nhận được sự ghi nhận và lời cảm ơn từ phía doanh nghiệp cùng Hiệp hội Chè Việt Nam. |