Thứ ba 17/11/2026 22:28
Thời tiết: Hà Nội 27°C
Đà Nẵng 28°C
Cà Mau 26°C
Hải Phòng 27°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Khung pháp lý thuế xuất nhập khẩu theo lần phát sinh

Nụ Bùi
Quy định mới tại Thông tư số 86/2026/TT-BTC về quản lý thuế đối với hàng hóa xuất nhập khẩu đã chuẩn hóa toàn bộ khung pháp lý về khai thuế theo từng lần phát sinh, từ các sắc thuế áp dụng, trường hợp ngoại lệ cho đến quy trình nộp hồ sơ điện tử liên thông. Đồng thời, Thông tư số 86/2026/TT-BTC phân định rõ ranh giới trách nhiệm giữa người nộp thuế và cơ quan Hải quan nhằm tối ưu hóa tính chính xác của dữ liệu và đẩy nhanh tốc độ thông quan hàng hóa.
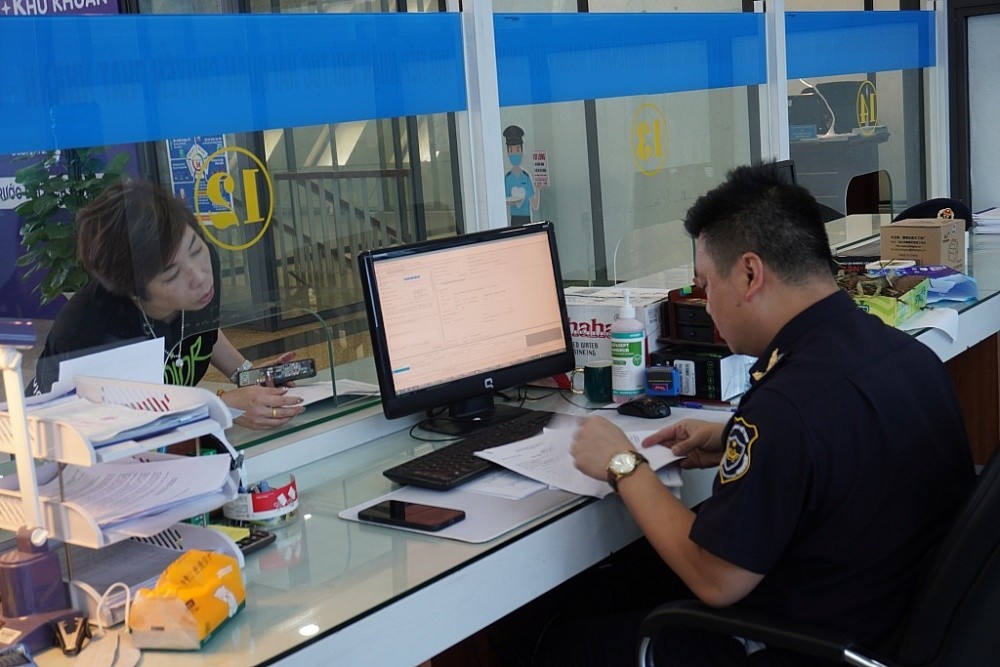
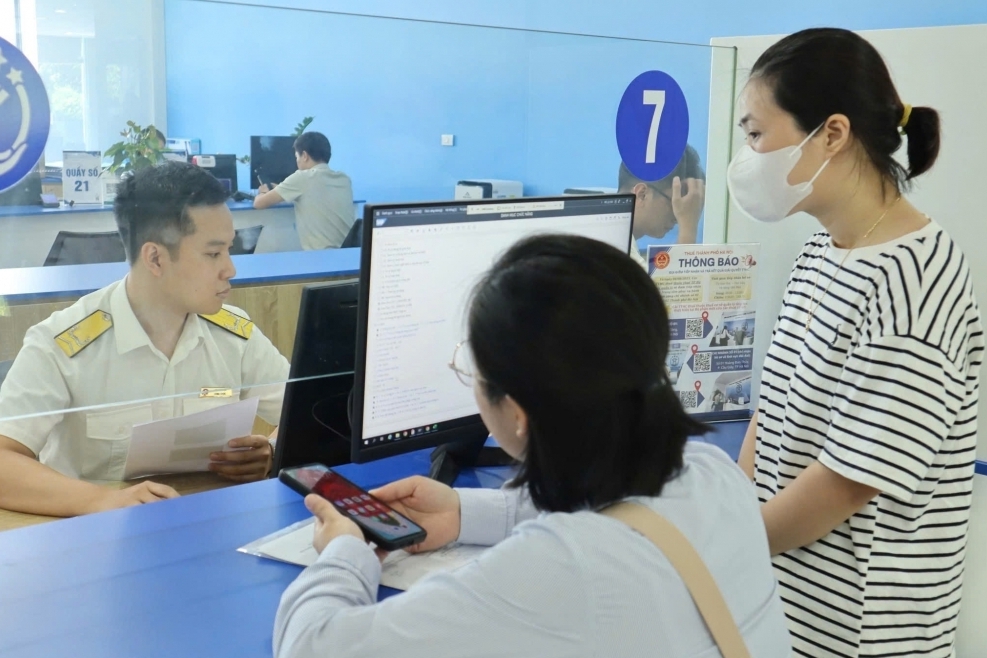
người khai hải quan tự chịu trách nhiệm về tính chính xác, trung thực và hợp pháp của nội dung đã khai và các chứng từ đã nộp. Ảnh: H.Nụ
Người khai hải quan tự chịu trách nhiệm về tính chính xác, trung thực và hợp pháp của nội dung đã khai và các chứng từ đã nộp. Ảnh: H.Nụ

Trường hợp khai và không khai

Theo quy định tại Thông tư số 86/2026/TT-BTC, khai thuế đối với hàng hóa xuất nhập khẩu theo từng lần phát sinh bao gồm khai thuế xuất nhập khẩu, thuế tự vệ, thuế chống bán phá giá, thuế chống trợ cấp, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế giá trị gia tăng.

Việc khai thuế, khai bổ sung, thời hạn nộp hồ sơ khai thuế, các chỉ tiêu thông tin trong hồ sơ khai thuế, tỷ giá tính thuế đối với hàng hóa xuất nhập khẩu thực hiện theo quy định của pháp luật về hải quan.

Trong đó, Thông tư số 86/2026/TT-BTC cũng quy định các trường hợp không phải khai thuế theo từng lần phát sinh đối với hàng hóa xuất nhập khẩu.

Cụ thể, đối với mặt hàng điện năng xuất nhập khẩu, hàng hóa bán trong khu vực cách ly tại các sân bay quốc tế (trừ hàng hóa đưa vào bán tại cửa hàng miễn thuế thực hiện theo quy định tại Nghị định số 100/2020/NĐ-CP của Chính phủ về kinh doanh hàng miễn thuế), hàng hóa cung cấp cho hành khách trên các chuyến bay tuyến quốc tế, xăng, dầu cung ứng cho tàu bay xuất cảnh theo quy định tại khoản 1 Điều 93 Thông tư số 38/2015/TT-BTC quy định về thủ tục hải quan, kiểm tra giám sát hải quan; thuế xuất nhập khẩu và quản lý thuế đối với hàng hóa xuất nhập khẩu.

Các trường hợp mua, bán, gia công, thuê, mượn, giao nhận hàng hóa giữa doanh nghiệp ưu tiên và đối tác theo quy định tại điểm c khoản 3 Điều 75 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung bởi khoản 46 Điều 1 Thông tư số 121/2025/TT-BTC và khoản 6 Điều 86 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung bởi khoản 53 Điều 1 Thông tư số 121/2025/TT-BTC.

Các trường hợp khác theo quy định của pháp luật về hải quan.

Thông tư số 86/2026/TT-BTC nêu rõ, hồ sơ khai thuế đối với hàng hóa xuất nhập khẩu là hồ sơ hải quan theo quy định của Luật Hải quan số 54/2014/QH13 và các văn bản hướng dẫn Luật Hải quan số 54/2014/QH13, được nộp cho cơ quan Hải quan nơi đăng ký tờ khai hải quan.

Thông tư số 86/2026/TT-BTC cũng nêu rõ 2 hình thức nộp hồ sơ khai thuế bao gồm: Nộp hồ sơ điện tử và nộp hồ sơ giấy theo quy định của pháp luật về hải quan.

Trong đó, nộp hồ sơ điện tử, người nộp thuế khai đầy đủ, chính xác các thông tin trên tờ khai hải quan và các chứng từ, tài liệu có liên quan làm căn cứ để xác định nghĩa vụ thuế của người nộp thuế với ngân sách nhà nước theo các chỉ tiêu thông tin quy định tại Phụ lục II Thông tư số 86/2026/TT-BTC thông qua Hệ thống xử lý dữ liệu điện tử hải quan.

Trường hợp chưa khai báo được chỉ tiêu thông tin quy định tại Phụ lục II Thông tư số 86/2026/TT-BTC trên Hệ thống xử lý dữ liệu điện tử hải quan, người nộp thuế nộp bản chụp được ký số các chứng từ, tài liệu thuộc hồ sơ khai thuế cho cơ quan Hải quan thông qua Hệ thống xử lý dữ liệu điện tử hải quan.

Trường hợp nộp hồ sơ giấy, đối với chứng từ phải nộp bản chính theo quy định tại Thông tư này thì người nộp thuế nộp trực tiếp hoặc gửi qua đường bưu chính cho cơ quan Hải quan. Trường hợp Thông tư số 86/2026/TT-BTC không quy định bản chính thì người nộp thuế được nộp bản chụp cho cơ quan Hải quan.

Trách nhiệm cụ thể cho các bên

Theo đó, Thông tư số 86/2026/TT-BTC nêu rõ trách nhiệm của người khai hải quan phải khai chính xác, trung thực, đầy đủ các nội dung trong hồ sơ khai thuế. Chịu trách nhiệm trước pháp luật về tính chính xác, trung thực và hợp pháp của nội dung đã khai và các chứng từ, hồ sơ, tài liệu, dữ liệu, thông tin đã nộp, cung cấp, xuất trình cho cơ quan hải quan hoặc thông qua Hệ thống xử lý dữ liệu điện tử hải quan.
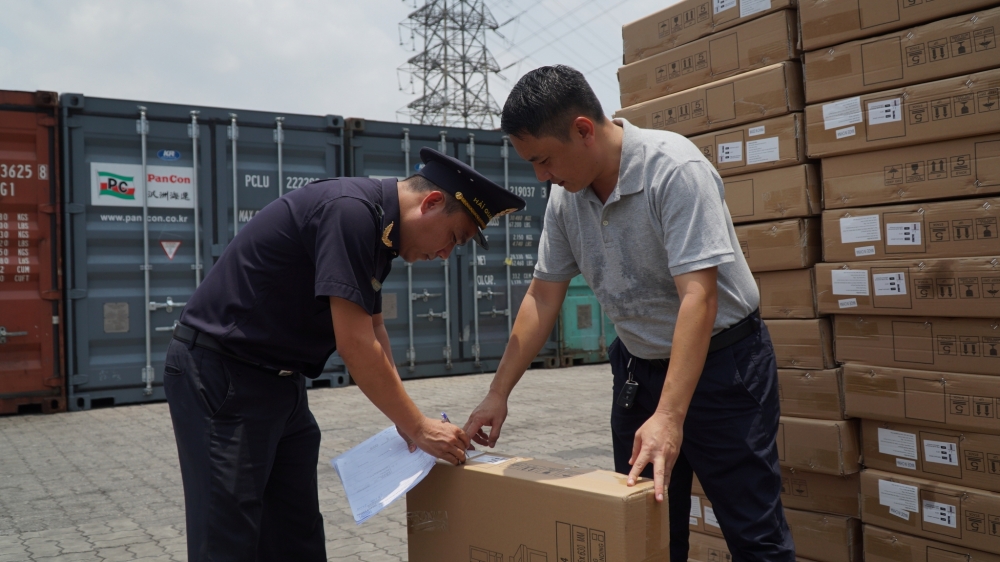
Cơ quan Hải quan kiểm tra hàng hóa nhập khẩu.

Đồng thời, đảm bảo tính thống nhất nội dung thông tin, dữ liệu, tài liệu, chứng từ giữa hồ sơ lưu tại doanh nghiệp với hồ sơ gửi cơ quan Hải quan.

Đối với trách nhiệm của cơ quan Hải quan, Thông tư số 86/2026/TT-BTC nêu rõ, cơ quan Hải quan tiếp nhận, xử lý hồ sơ khai thuế, khoản thu khác qua Hệ thống xử lý dữ liệu điện tử hải quan hoặc hồ sơ giấy theo quy định của pháp luật về hải quan.

Khi kiểm tra hồ sơ, cơ quan Hải quan căn cứ vào các thông tin trên tờ khai hải quan và các chứng từ, tài liệu có liên quan để xác định nghĩa vụ thuế của người nộp thuế với ngân sách nhà nước.

Cơ quan Hải quan sử dụng thông tin, chứng từ, tài liệu được gửi thông qua Hệ thống xử lý dữ liệu điện tử hải quan, Cổng thông tin một cửa quốc gia, Cổng dịch vụ công trực tuyến, Cổng thông tin một cửa ASEAN, Cổng thông tin trao đổi với các nước khác theo quy định của Điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc hệ thống thông tin giải quyết thủ tục hành chính, cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành được chia sẻ, kết nối với cơ quan Hải quan để kiểm tra, đối chiếu và lưu trữ.

Thông tư số 86/2026/TT-BTC quy định, khai thuế, nộp thuế đối với hàng hóa xuất nhập khẩu qua nền tảng thương mại điện tử, nền tảng số khác thực hiện theo quy định về khai thuế, nộp thuế đối với hàng hóa xuất nhập khẩu tại Điều 5 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung bởi khoản 2 Điều 1 Nghị định số 167/2025/NĐ-CP; Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung bởi Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC.

Trường hợp các chứng từ trong hồ sơ miễn thuế; giảm thuế; hoàn thuế; không thu thuế; không chịu thuế; xử lý tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa; gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt; miễn tiền chậm nộp; thông báo Danh mục miễn thuế; khoanh tiền thuế nợ; xóa tiền thuế nợ; nộp dần tiền thuế nợ đã có trên Cổng thông tin một cửa quốc gia, Cổng dịch vụ công quốc gia hoặc hệ thống thông tin giải quyết thủ tục hành chính, cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành được chia sẻ, kết nối với cơ quan Hải quan thì người nộp thuế không phải nộp cho cơ quan Hải quan. Người nộp thuế cung cấp thông tin liên quan đến chứng từ để cơ quan Hải quan khai thác.


Tin bài có thể bạn quan tâm

Đơn giản thủ tục xử lý tiền thuế nộp thừa

Đơn giản thủ tục xử lý tiền thuế nộp thừa

Những thay đổi trong xử lý tiền thuế nộp thừa theo quy định mới không chỉ giúp đơn giản hóa thủ tục bù trừ, rút ngắn thời gian xử lý mà còn làm rõ các trường hợp không hoàn trả, góp phần bảo đảm quyền lợi và tạo thuận lợi cho người nộp thuế.
Làm rõ lý do vì sao chưa miễn toàn bộ “tờ khai trắng” cho người nộp thuế 03, 06

Làm rõ lý do vì sao chưa miễn toàn bộ “tờ khai trắng” cho người nộp thuế 03, 06

Trước kiến nghị miễn toàn bộ “tờ khai trắng” đối với thời gian thực tế ngừng hoạt động của người nộp thuế trạng thái 03, 06, cơ quan soạn thảo cho rằng cần có căn cứ kiểm chứng để tránh bỏ sót nghĩa vụ thuế, đồng thời bảo đảm công bằng với những người nộp thuế đã thực hiện đầy đủ nghĩa vụ kê khai.
133 thủ tục hải quan được thực hiện không phụ thuộc địa giới hành chính

133 thủ tục hải quan được thực hiện không phụ thuộc địa giới hành chính

Bộ Tài chính vừa công bố 133 thủ tục hành chính lĩnh vực hải quan thực hiện không phụ thuộc vào địa giới hành chính trong phạm vi toàn quốc. Danh mục bao quát nhiều khâu nghiệp vụ từ xuất nhập khẩu, gia công, quá cảnh hàng hóa đến các thủ tục về thuế và giám sát hải quan.
Công bố 51 thủ tục hành chính thuế không phụ thuộc địa giới hành chính

Công bố 51 thủ tục hành chính thuế không phụ thuộc địa giới hành chính

Bộ Tài chính vừa ban hành Quyết định số 3318/QĐ-BTC ngày 12/11/2026 công bố Danh mục thủ tục hành chính thuộc phạm vi quản lý của Bộ Tài chính được thực hiện không phụ thuộc vào địa giới hành chính trong phạm vi toàn quốc. Trong đó, lĩnh vực thuế có 51 thủ tục hành chính.
Làm rõ nghĩa vụ thuế GTGT đối với hoạt động xây dựng, lắp đặt ngoại tỉnh

Làm rõ nghĩa vụ thuế GTGT đối với hoạt động xây dựng, lắp đặt ngoại tỉnh

Thuế TP. Đồng Nai vừa có văn bản số 21511/DON-QLDN1 hướng dẫn Công ty TNHH Thương mại Dịch vụ Kỹ thuật Công nghiệp Hoàng Dũng về chính sách thuế GTGT đối với hợp đồng cung cấp vật tư, thiết bị và thi công lắp đặt ngoại tỉnh.
Từ 16/11: Thay đổi quy định làm thủ tục hải quan đối với hàng hóa Nhóm 1

Từ 16/11: Thay đổi quy định làm thủ tục hải quan đối với hàng hóa Nhóm 1

Người khai hải quan phải thực hiện định danh, xác thực điện tử khi làm thủ tục đối với hàng hóa Nhóm 1 gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định, theo Thông tư số 142/2026/TT-BTC kể từ ngày 16/11/2026.
Cục Thuế làm rõ căn cứ xác định bệnh hiểm nghèo khi giải quyết thuế thu nhập cá nhân

Cục Thuế làm rõ căn cứ xác định bệnh hiểm nghèo khi giải quyết thuế thu nhập cá nhân

Cục Thuế khẳng định, danh mục bệnh hiểm nghèo tại Công văn số 6383/BTC-TCT ngày 18/5/2015 của Bộ Tài chính không còn hiệu lực áp dụng để xác định nghĩa vụ thuế thu nhập cá nhân (TNDN). Việc xác định bệnh hiểm nghèo cần căn cứ các quy định hiện hành và tình hình thực tế của người nộp thuế.
Chính sách giảm 30% thuế: Đơn giản thủ tục để sớm đi vào cuộc sống

Chính sách giảm 30% thuế: Đơn giản thủ tục để sớm đi vào cuộc sống

Trong bối cảnh nền kinh tế đang nỗ lực duy trì đà tăng trưởng, việc tiếp tục triển khai các chính sách tài khóa hỗ trợ người dân và doanh nghiệp có ý nghĩa quan trọng nhằm kích thích tiêu dùng, khơi thông nguồn lực và thúc đẩy hoạt động sản xuất, kinh doanh. Với việc ban hành Nghị quyết số 43/2026/QH16 ngày 24/8/2026 và Nghị định số 398/2026/NĐ-CP ngày 29/10/2026, Quốc hội và Chính phủ đã cụ thể hóa thêm các giải pháp giảm thuế thu nhập cá nhân (TNCN), thuế thu nhập doanh nghiệp (TNDN), góp phần giảm nghĩa vụ tài chính, tạo thêm dư địa cho phục hồi và phát triển kinh tế.
Sữa rửa mặt, mặt nạ dưỡng da: Yêu cầu phân loại theo đúng bản chất hàng hóa

Sữa rửa mặt, mặt nạ dưỡng da: Yêu cầu phân loại theo đúng bản chất hàng hóa

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát việc khai báo mã số đối với sữa rửa mặt, mặt nạ dưỡng da, bảo đảm phân loại đúng bản chất hàng hóa, xác định chính xác mã số và áp dụng mức thuế theo quy định.
Quy định mới liên quan đến tờ khai loại hình bưu chính, chuyển phát nhanh

Quy định mới liên quan đến tờ khai loại hình bưu chính, chuyển phát nhanh

Phó Cục trưởng Cục Hải quan Lưu Mạnh Tưởng ký Quyết định số 1813/QĐ-CHQ ngày 12/11/2026, ban hành quy định về định dạng thông điệp dữ liệu tờ khai hàng hóa xuất khẩu, nhập khẩu gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định, dịch vụ chuyển phát nhanh quốc tế.
Chính phủ thông qua hồ sơ trình Quốc hội cơ chế đặc thù xử lý nợ thuế

Chính phủ thông qua hồ sơ trình Quốc hội cơ chế đặc thù xử lý nợ thuế

Chính phủ vừa ban hành Nghị quyết thông qua hồ sơ dự án Nghị quyết của Quốc hội về chính sách đặc thù xử lý xóa tiền thuế nợ, tháo gỡ khó khăn cho người nộp thuế. Chính sách được đề xuất trong bối cảnh ngành Thuế đang tập trung xử lý khoảng 2,5 triệu mã số thuế tồn đọng, đáp ứng yêu cầu cấp bách về quản lý thuế và thực hiện các cam kết quốc tế.
Áp thuế với đất bỏ hoang cần đi đôi với tăng cường quản lý đất đai

Áp thuế với đất bỏ hoang cần đi đôi với tăng cường quản lý đất đai

Theo Luật sư Hoàng Hà, Đoàn Luật sư TP. Hồ Chí Minh, cần thiết phải tính thuế đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Song để phát huy hiệu quả, cần xác định đúng đối tượng chịu thuế, đồng thời tăng cường kiểm tra, giám sát và xử lý nghiêm các trường hợp vi phạm pháp luật đất đai.
Hướng dẫn thời điểm xuất hóa đơn lãi cho vay

Hướng dẫn thời điểm xuất hóa đơn lãi cho vay

Thuế TP. Hà Nội vừa có hướng dẫn về thời điểm lập hóa đơn đối với khoản lãi cho vay theo đề nghị của Công ty Cổ phần Viễn thông Đông Dương Telecom tại Văn bản số 709/2026/CV-I-Telecom ngày 4/9/2026.
Miễn phí tham quan 13 bảo tàng, di tích và vườn quốc gia vào Ngày Văn hóa Việt Nam

Miễn phí tham quan 13 bảo tàng, di tích và vườn quốc gia vào Ngày Văn hóa Việt Nam

Nhân Ngày Văn hóa Việt Nam (24/11), các tổ chức, cá nhân được miễn phí tham quan tại 13 bảo tàng, di tích và vườn quốc gia.
Đơn giản hóa hồ sơ hoàn thuế giá trị gia tăng, giảm thủ tục cho doanh nghiệp

Đơn giản hóa hồ sơ hoàn thuế giá trị gia tăng, giảm thủ tục cho doanh nghiệp

Giảm giấy tờ, hạn chế yêu cầu cung cấp lại tài liệu đã nộp và tạo thuận lợi hơn trong quá trình giải quyết hồ sơ là những thay đổi đáng chú ý trong thủ tục hoàn thuế giá trị gia tăng (GTGT). Các quy định mới hướng tới giảm chi phí tuân thủ, đồng thời bảo đảm việc hoàn thuế được thực hiện đúng quy định.