Chính sách thuế đang chuyển trọng tâm từ ưu đãi sang củng cố tính minh bạch, ổn định và khả năng dự đoán, qua đó định hình môi trường đầu tư chất lượng cao. Ông Trần Ca, Tổng giám đốc Công ty TNHH Đại lý thuế ACC Thái Bình Dương, chia sẻ về tác động của chính sách thuế Thu nhập doanh nghiệp (TNDN) đối với cộng đồng doanh nghiệp và dòng vốn FDI.
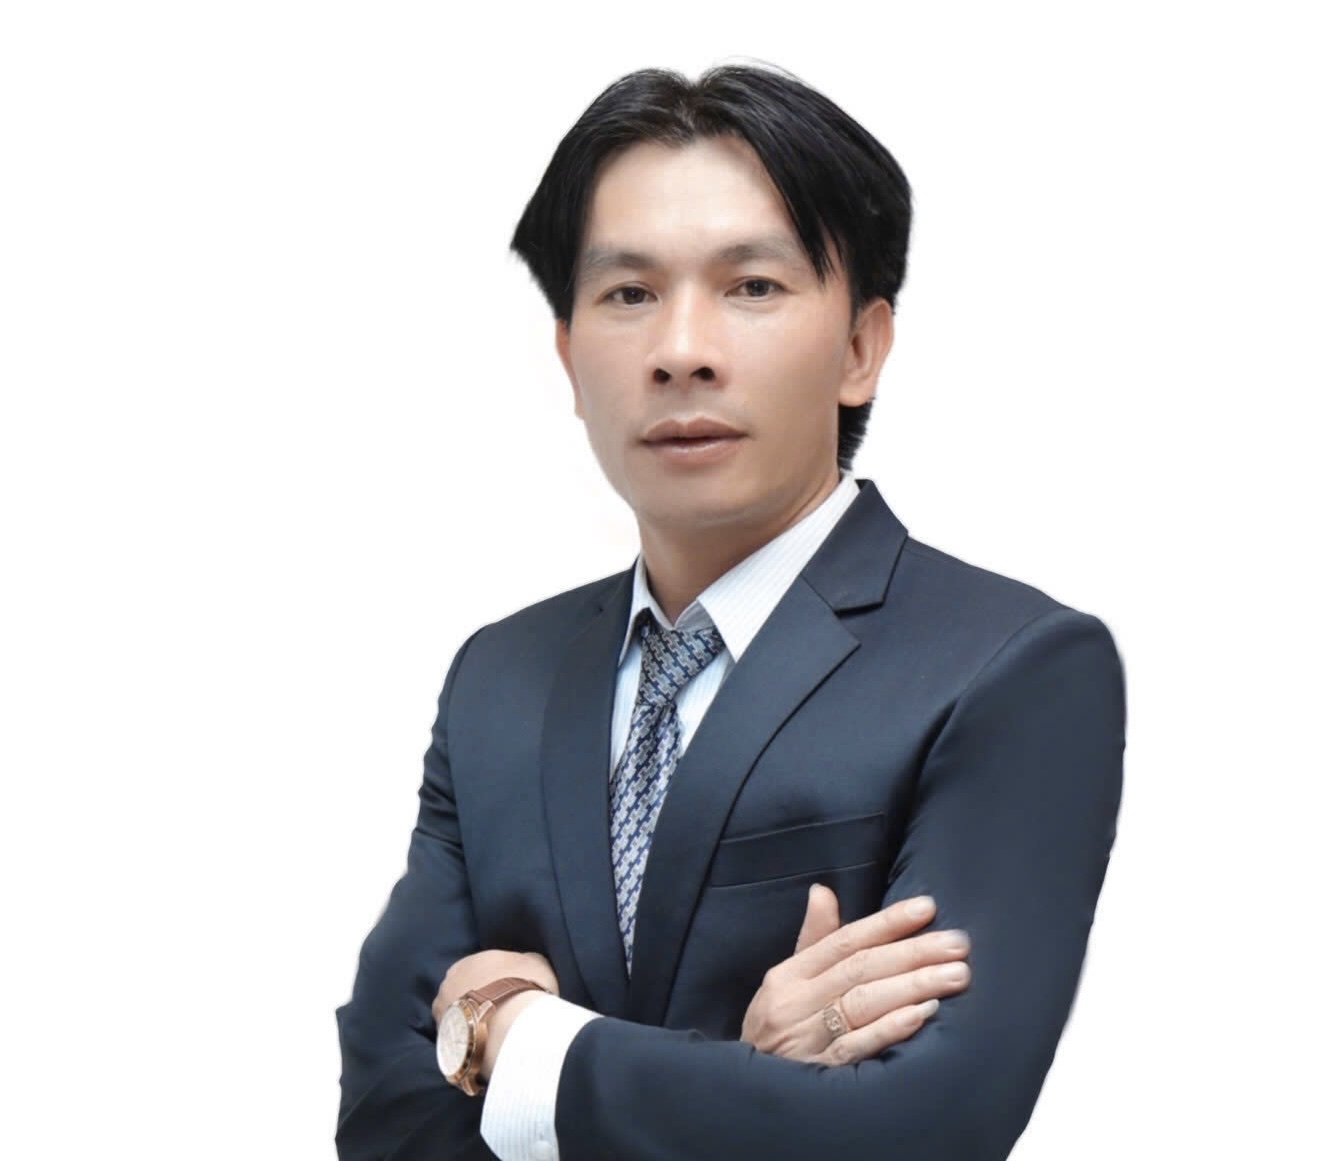 |
| "Việc mở rộng đối tượng chịu thuế góp phần bảo đảm công bằng giữa doanh nghiệp trong nước và doanh nghiệp nước ngoài, tránh tình trạng cùng khai thác thị trường Việt Nam nhưng nghĩa vụ thuế không tương xứng", ông Trần Ca. |
Mở rộng đối tượng chịu thuế: Bước đi tất yếu trong nền kinh tế số
Các quy định mới về thuế TNDN đã mở rộng đối tượng chịu thuế, bao gồm cả doanh nghiệp nước ngoài kinh doanh thương mại điện tử và dựa trên nền tảng số. Ông nhìn nhận như thế nào về quy định này trong bối cảnh hội nhập và cạnh tranh quốc tế?
Tôi cho rằng đây là bước đi cần thiết, phù hợp với xu thế quản lý thuế hiện đại. Sự phát triển mạnh của thương mại điện tử và kinh doanh trên nền tảng số đã làm thay đổi cách thức tạo ra giá trị và lợi nhuận. Doanh nghiệp nước ngoài có thể khai thác thị trường Việt Nam mà không cần hiện diện vật lý truyền thống; nếu pháp luật không điều chỉnh kịp thời sẽ phát sinh khoảng trống trong quản lý thuế.
Việc mở rộng đối tượng chịu thuế góp phần bảo đảm công bằng giữa doanh nghiệp trong nước và doanh nghiệp nước ngoài, tránh tình trạng cùng khai thác thị trường Việt Nam nhưng nghĩa vụ thuế không tương xứng. Đồng thời, đây cũng là giải pháp quan trọng nhằm duy trì môi trường cạnh tranh bình đẳng.
Quy định này còn giúp chống thất thu ngân sách, mở rộng cơ sở thuế và nâng cao hiệu quả quản lý đối với kinh tế số – lĩnh vực đang tăng trưởng nhanh và chiếm tỷ trọng ngày càng lớn trong nền kinh tế.
Về dài hạn, chính sách không làm giảm sức hấp dẫn của Việt Nam mà còn củng cố tính minh bạch và độ tin cậy của môi trường kinh doanh. Qua đó, Nhà nước có điều kiện quản lý nguồn thu hiệu quả hơn và tạo lập môi trường cạnh tranh lành mạnh trong bối cảnh hội nhập quốc tế.
Hoàn thiện pháp lý nhưng vẫn hỗ trợ sản xuất – kinh doanh
Một trong những nội dung đáng chú ý của Luật thuế TNDN số 67/2025/QH15 là bổ sung nhiều khoản thu nhập chịu thuế, đồng thời cho phép khấu trừ thêm các khoản chi phí hợp lý. Theo ông, những thay đổi này có ý nghĩa như thế nào trong việc hỗ trợ doanh nghiệp?
Tôi nhìn nhận đây là sự điều chỉnh hợp lý, thể hiện định hướng quản lý thuế toàn diện nhưng vẫn hỗ trợ, tạo điều kiện cho hoạt động sản xuất, kinh doanh.
Một mặt, việc mở rộng các khoản thu nhập chịu thuế giúp bịt các khoảng trống pháp lý, hạn chế thất thu và phản ánh đầy đủ hơn bản chất hoạt động kinh tế; mặt khác, việc cho phép khấu trừ thêm nhiều khoản chi phí hợp lý, hợp lệ giúp doanh nghiệp giảm áp lực thuế, ghi nhận đúng chi phí thực tế, cải thiện dòng tiền và khuyến khích đầu tư, mở rộng sản xuất.
Quan trọng hơn, những thay đổi này góp phần nâng cao tính minh bạch, chuẩn hóa hạch toán kế toán – thuế, giảm các tranh cãi trong quá trình quyết toán và tạo môi trường kinh doanh công bằng, lành mạnh hơn cho doanh nghiệp. Khi quy định rõ ràng và nhất quán, cả cơ quan thuế và doanh nghiệp đều có cơ sở pháp lý vững chắc để thực hiện nghĩa vụ của mình.
Thuế suất phân nhóm: Tăng sức bật cho doanh nghiệp nhỏ và vừa
Luật điều chỉnh mức thuế suất theo từng nhóm doanh nghiệp, trong đó có ưu đãi dành cho doanh nghiệp nhỏ và vừa. Ông đánh giá như thế nào về tác động của chính sách này đối với năng lực cạnh tranh và động lực phát triển của doanh nghiệp?
Đây là chính sách có ý nghĩa thiết thực. Doanh nghiệp nhỏ và vừa chiếm tỷ trọng lớn nhưng thường gặp khó khăn về vốn, quản trị và khả năng tiếp cận thị trường. Mức thuế suất ưu đãi giúp giảm gánh nặng chi phí, tăng khả năng tích lũy và tạo thêm dư địa tái đầu tư.
 |
| Khi quy định rõ ràng và nhất quán, cả cơ quan thuế và doanh nghiệp đều có cơ sở pháp lý vững chắc để thực hiện nghĩa vụ của mình. |
Trong bối cảnh kinh tế nhiều biến động, chính sách này còn góp phần nâng cao sức chống chịu của khu vực doanh nghiệp nhỏ và vừa. Khi dòng tiền được cải thiện, doanh nghiệp có điều kiện đổi mới công nghệ, nâng cao năng suất và tham gia sâu hơn vào chuỗi giá trị.
Về dài hạn, ưu đãi thuế không chỉ nâng cao sức chống chịu và năng lực cạnh tranh của khu vực doanh nghiệp nhỏ và vừa, mà còn tạo động lực thúc đẩy tinh thần khởi nghiệp, phát triển khu vực kinh tế tư nhân, góp phần hình thành một cộng đồng doanh nghiệp năng động, bền vững và có khả năng tham gia sâu hơn vào chuỗi giá trị trong nước và quốc tế.
Thuế tối thiểu toàn cầu: Tái định hình chiến lược thu hút FDI
Trong bối cảnh Việt Nam triển khai các cam kết về thuế tối thiểu toàn cầu, theo ông, chính sách thuế TNDN mới sẽ đóng vai trò như thế nào trong thu hút đầu tư thời gian tới?
Trong bối cảnh đó, vai trò của chính sách thuế sẽ chuyển từ cạnh tranh bằng ưu đãi sang cạnh tranh bằng chất lượng môi trường đầu tư, tính ổn định và minh bạch của hệ thống pháp luật.
Khi dư địa ưu đãi bị thu hẹp, Luật thuế TNDN số 67/2025/QH15 sẽ là công cụ định hướng dòng vốn FDI theo hướng chọn lọc, ưu tiên các dự án công nghệ cao, giá trị gia tăng lớn, thân thiện môi trường và có tính lan tỏa. Đồng thời, một khung pháp lý thuế rõ ràng, ổn định và tiệm cận thông lệ quốc tế sẽ góp phần nâng cao niềm tin của nhà đầu tư, giữ vững sức hấp dẫn của Việt Nam trên nền tảng thể chế và năng lực cạnh tranh dài hạn.
Đây là bước chuyển từ “thu hút bằng mọi giá” sang “thu hút có chọn lọc”, phù hợp với định hướng phát triển bền vững.
Nền tảng cho môi trường kinh doanh minh bạch, ổn định
Ông đánh giá như thế nào về tác động tổng thể của những thay đổi lần này?
Các điều chỉnh tại Luật thuế TNDN số 67/2025/QH15 cho thấy tư duy cải cách theo hướng hiện đại, minh bạch và hội nhập. Việc mở rộng cơ sở thuế, chuẩn hóa quy định về thu nhập và chi phí, điều chỉnh thuế suất theo nhóm doanh nghiệp và thích ứng với thuế tối thiểu toàn cầu cho thấy hệ thống thuế đang được thiết kế phù hợp với yêu cầu phát triển mới.
Trong ngắn hạn, doanh nghiệp có thể cần thời gian để thích nghi. Tuy nhiên, về dài hạn, một khung pháp lý rõ ràng, công bằng và ổn định sẽ giúp giảm rủi ro chính sách, củng cố niềm tin của nhà đầu tư và nâng cao năng lực cạnh tranh của nền kinh tế.
Nếu được triển khai đồng bộ và nhất quán, Luật không chỉ là công cụ thu ngân sách mà còn là trụ cột quan trọng trong chiến lược phát triển doanh nghiệp và tái cấu trúc mô hình tăng trưởng.
Xin trân trọng cảm ơn ông!