Đề xuất mới về thỏa thuận trước đối với phương pháp xác định giá tính thuế trong quản lý thuế với doanh nghiệp có giao dịch liên kết được giá cao nhờ định hướng cải cách thủ tục, tăng cường số hóa và phân cấp xử lý hồ sơ. Tuy nhiên, để cơ chế này phát huy hiệu quả hơn và tiệm cận thông lệ quốc tế, chuyên gia cho rằng, nên tiếp tục nghiên cứu, hoàn thiện một số nội dung liên quan đến thời hạn áp dụng, cơ chế chuyển tiếp và thời gian xử lý hồ sơ.
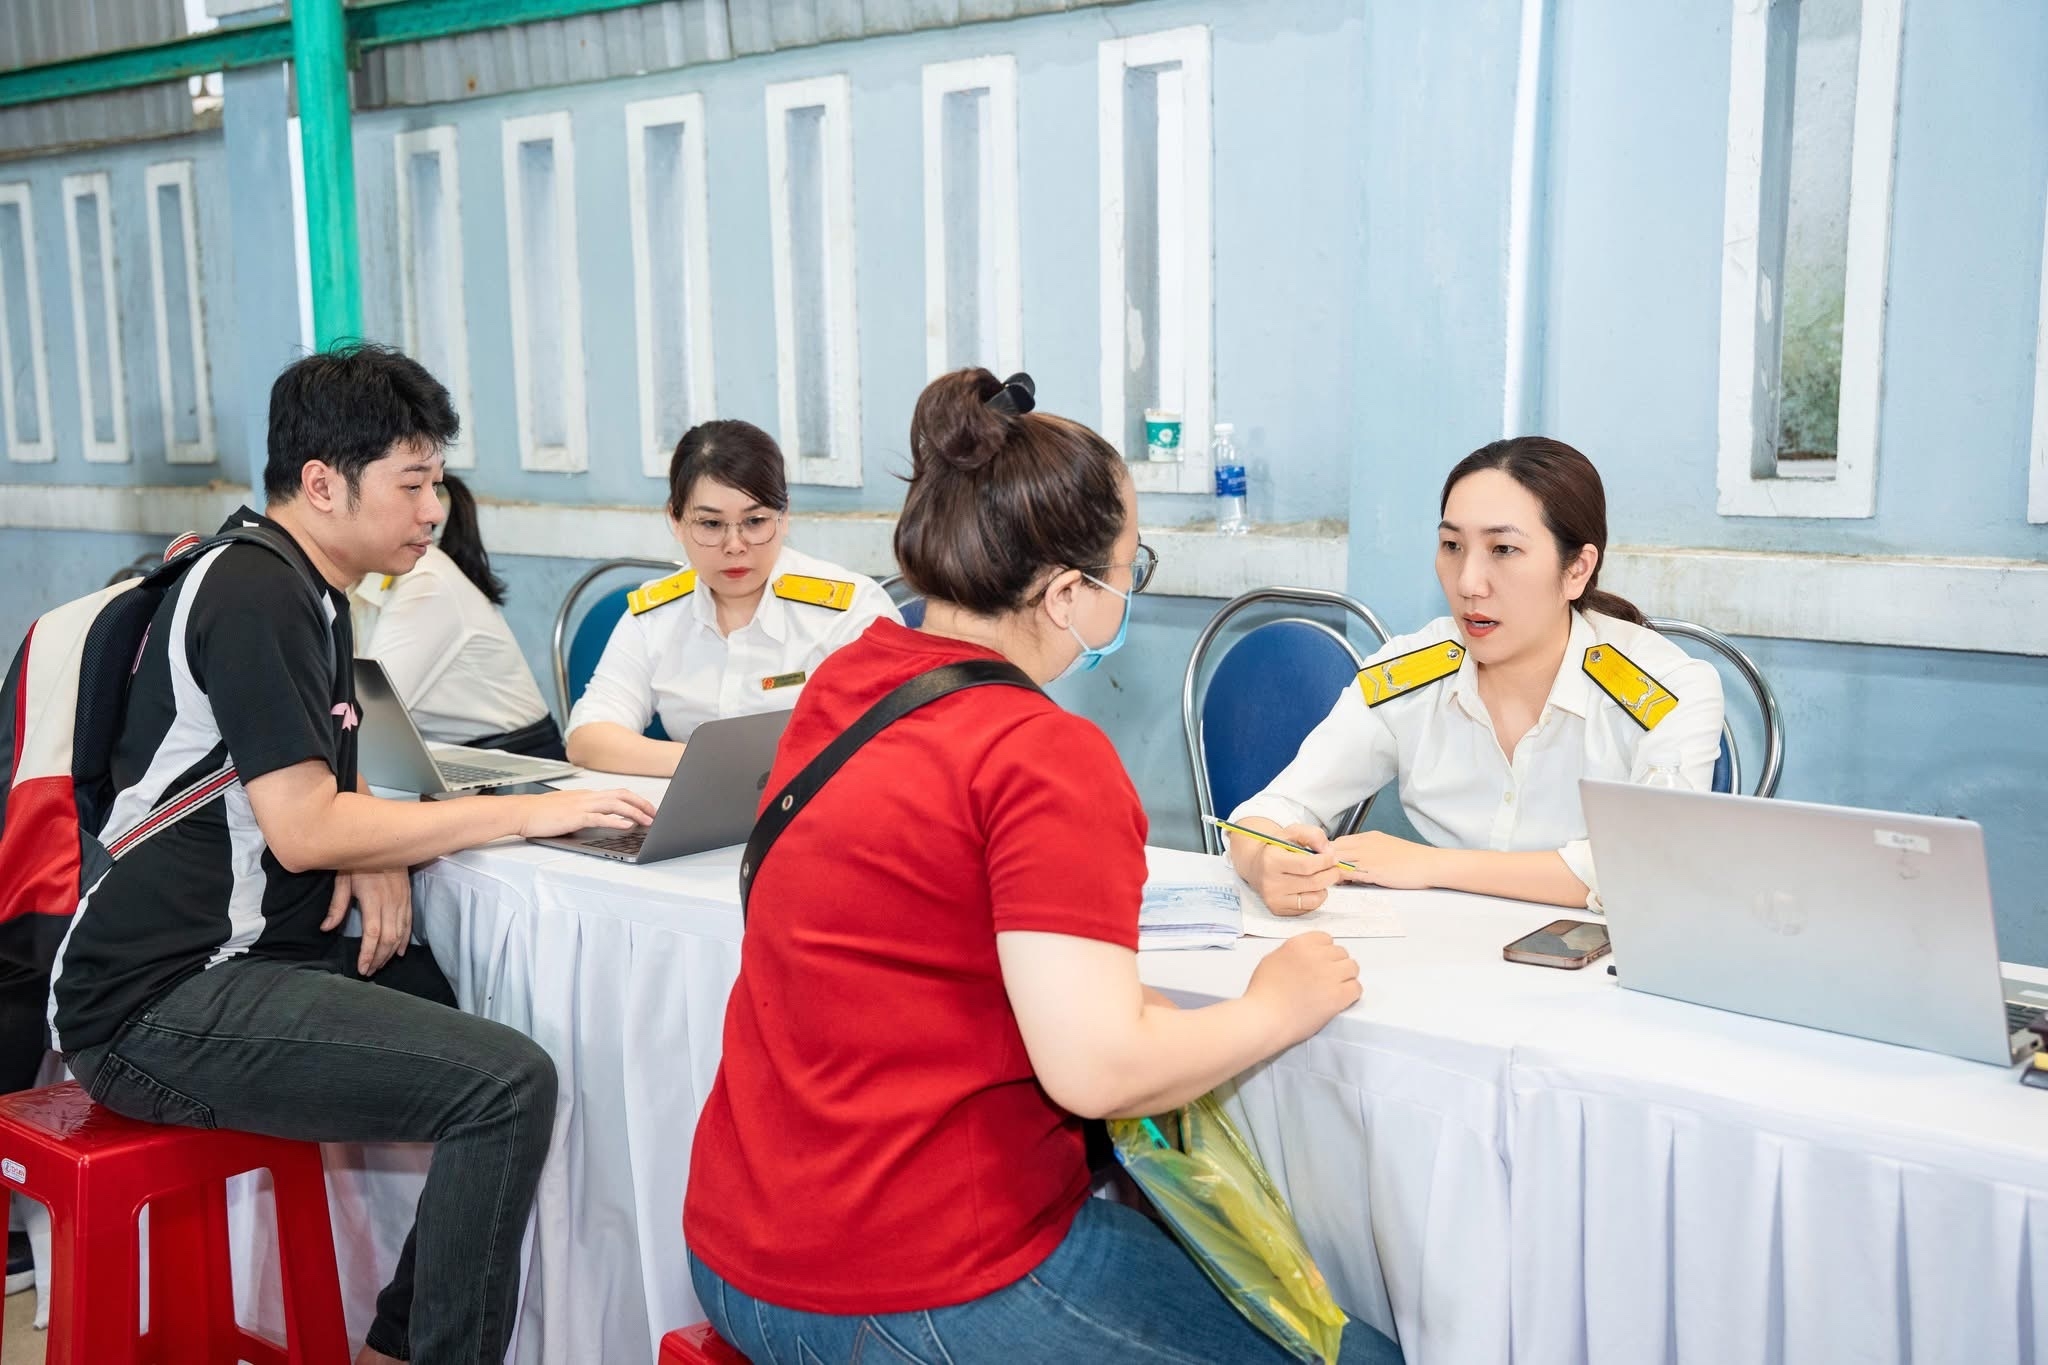 |
| Đề xuất mới phân công rõ vai trò, trách nhiệm của cơ quan Thuế các cấp trong xử lý hồ sơ APA. Ảnh: TCS4ĐN. |
Doanh nghiệp kỳ vọng quy trình APA minh bạch và ổn định hơn
Bộ Tài chính đang lấy ý kiến dự thảo Thông tư hướng dẫn thực hiện các hiệp định tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với các loại thuế đánh vào thu nhập và tài sản giữa Việt Nam với các nước và vùng lãnh thổ có hiệu lực thi hành tại Việt Nam (DAT); hướng dẫn thực hiện thủ tục thỏa thuận song phương (MAP); hướng dẫn áp dụng cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế trong quản lý thuế đối với doanh nghiệp có giao dịch liên kết (APA).
Tham gia góp ý vào dự thảo, bà Judith Henry, Phó Tổng giám đốc - Dịch vụ Tư vấn giá giao dịch liên kết, PwC Thuế và Tư vấn Việt Nam cho biết, điểm tích cực nổi bật là định hướng tinh gọn quy trình xử lý APA, giảm gánh nặng thủ tục hành chính và tăng khả năng phối hợp giữa các cơ quan Thuế.
Trong bối cảnh giao dịch liên kết xuyên biên giới ngày càng gia tăng, APA được xem là công cụ quan trọng giúp doanh nghiệp chủ động xác định trước phương pháp tính giá giao dịch liên kết, hạn chế rủi ro tranh chấp thuế và tăng khả năng dự báo đối với nghĩa vụ tài chính.
Một trong những nội dung được PwC đánh giá cao là việc phân công rõ vai trò, trách nhiệm giữa các cấp cơ quan Thuế trong quá trình xử lý hồ sơ APA. Theo dự thảo, Cục Thuế là đơn vị chịu trách nhiệm chính đối với các hồ sơ APA song phương và đa phương, trong khi cơ quan Thuế địa phương, Chi cục Thuế Doanh nghiệp lớn và Chi cục Thuế Thương mại điện tử thực hiện chức năng giám sát việc tuân thủ và triển khai APA sau khi được ký kết. Đối với các trường hợp phức tạp, cơ quan Thuế sẽ báo cáo Bộ Tài chính để xem xét và cho ý kiến. Riêng hồ sơ APA đơn phương, Cục Thuế có thể phân công cho các đơn vị trực thuộc thực hiện việc tiếp nhận và xử lý.
Theo PwC, cách tiếp cận này cho thấy xu hướng phân cấp mạnh hơn trong xử lý hồ sơ APA, giúp giảm mức độ phức tạp của thủ tục hành chính và rút ngắn thời gian xử lý.
“Việc chuyển thẩm quyền phê duyệt từ Bộ Tài chính sang Cục Thuế sẽ giúp nâng cao tính linh hoạt, hiệu quả và chủ động hơn trong quá trình xem xét hồ sơ”, bà Judith Henry nhận định.
Bên cạnh cơ chế phân cấp, cộng đồng doanh nghiệp cũng đặc biệt quan tâm đến việc cho phép nộp hồ sơ APA bằng phương thức điện tử. Theo dự thảo, toàn bộ hồ sơ đề nghị APA, tài liệu giải trình, bổ sung và thông tin liên quan trong quá trình xử lý MAP và APA sẽ được thực hiện thông qua cổng thông tin điện tử của cơ quan Thuế hoặc hệ thống quản lý thuế.
 |
| Bà Judith Henry, Phó Tổng giám đốc - Dịch vụ Tư vấn giá giao dịch liên kết, PwC Thuế và Tư vấn Việt Nam. |
PwC đánh giá quy định này phù hợp với chủ trương chuyển đổi số của Bộ Tài chính và ngành Thuế, đồng thời giúp doanh nghiệp giảm đáng kể thời gian, chi phí chuẩn bị và lưu trữ hồ sơ APA vốn có khối lượng tài liệu lớn.
Ngoài ra, dự thảo cũng được đánh giá có cách tiếp cận thực tiễn hơn trong vấn đề dịch thuật hồ sơ APA.
Theo đó, trong trường hợp tài liệu đính kèm quá nhiều hoặc không hợp lý khi dịch toàn bộ, doanh nghiệp có thể cung cấp bản tóm tắt bằng tiếng Việt và giải trình cách thức để cơ quan thuế tiếp cận tài liệu gốc.
“Những đề xuất trong dự thảo cho thấy nỗ lực cải cách đáng ghi nhận của cơ quan quản lý nhằm xây dựng một khuôn khổ APA hiện đại, minh bạch và phù hợp hơn với chuẩn mực quốc tế”, đại diện PwC cho biết.
Tuy nhiên, theo PwC, để APA thực sự phát huy vai trò tạo lập tính chắc chắn về thuế cho doanh nghiệp, dự thảo cần tiếp tục hoàn thiện một số nội dung cốt lõi như kéo dài thời hạn APA và cho phép áp dụng APA cho các năm trước; làm rõ cơ chế xử lý đối với hồ sơ APA đang trong quá trình thẩm định hoặc đàm phán khi hết hiệu lực.
Đề xuất mới cũng nên nhắc xây dựng các mốc thời gian hoặc khung thời gian tham khảo cho từng giai đoạn xử lý hồ sơ APA.
Đặc biệt, PwC cũng kiến nghị nghiên cứu cơ chế APA đơn giản hóa dành cho doanh nghiệp vừa và nhỏ hoặc các giao dịch có rủi ro thấp nhằm giảm chi phí tuân thủ và tập trung nguồn lực quản lý vào các giao dịch có rủi ro cao; đồng thời làm rõ hơn các khía cạnh thủ tục và cơ chế thực hiện điều chỉnh giá giao dịch liên kết.
Hướng tới hiện đại hóa quản lý thuế quốc tế
Luật Quản lý thuế số 108/2025/QH15 giao Bộ hướng dẫn chi tiết việc thực hiện các hiệp định tránh đánh thuế hai lần, thủ tục MAP và cơ chế APA. Tuy nhiên, theo Bộ Tài chính, các nội dung này hiện được quy định phân tán tại nhiều thông tư khác nhau, do đó cần xây dựng một văn bản hợp nhất nhằm bảo đảm tính đồng bộ và thống nhất trong triển khai.
Thông tư mới khi được ban hành không chỉ hướng dẫn thực hiện các hiệp định tránh đánh thuế hai lần mà còn tạo khuôn khổ pháp lý cho cơ chế MAP và APA nhằm tăng tính minh bạch, hạn chế tranh chấp và nâng cao tính chắc chắn trong thực hiện nghĩa vụ thuế.
Dự thảo cũng hướng tới nguyên tắc không yêu cầu người nộp thuế cung cấp lại những thông tin đã có trong cơ sở dữ liệu quốc gia, trừ trường hợp hệ thống kết nối dữ liệu bị gián đoạn. Đây được xem là giải pháp hỗ trợ giảm gánh nặng thủ tục cho doanh nghiệp, đồng thời phục vụ mục tiêu hiện đại hóa quản lý thuế theo hướng quản lý rủi ro và chuyển đổi số.
Đối với cơ chế phân cấp xử lý hồ sơ APA, Bộ Tài chính cho biết, việc quy định phân quyền theo đề xuất tại dự thảo là cần thiết nhằm tăng tính chủ động cho cơ quan Thuế trong tiếp nhận, xử lý hồ sơ và giám sát việc thực hiện APA. Đối với APA đơn phương, Cục Thuế sẽ xem xét giao cho Chi cục Thuế Doanh nghiệp lớn, Chi cục Thuế Thương mại điện tử hoặc cơ quan Thuế địa phương nơi quản lý người nộp thuế thực hiện tiếp nhận và xử lý hồ sơ.
Tuy nhiên, do đến nay Việt Nam chưa có APA nào chính thức được ký kết và có hiệu lực, việc giao nhiệm vụ cho các đơn vị địa phương sẽ được thực hiện theo lộ trình phù hợp, bảo đảm điều kiện về nhân sự, chuyên môn và tổ chức thực hiện.
Đối với quyền và nghĩa vụ của người nộp thuế, dự thảo bổ sung nhiều quy định mới nhằm tăng tính minh bạch và nâng cao trách nhiệm tuân thủ. Theo đề xuất, người nộp thuế có quyền được cơ quan Thuế hỗ trợ, hướng dẫn và giải thích việc áp dụng Hiệp định thuế, qua đó hạn chế rủi ro áp dụng sai hoặc bị đánh thuế trùng trong các giao dịch xuyên biên giới.
Dự thảo cũng quy định rõ vai trò của chuyên gia độc lập hoặc tổ chức tư vấn trong quá trình đàm phán APA. Việc cho phép “thuê, sử dụng chuyên gia độc lập hoặc tổ chức tư vấn” sẽ góp phần nâng cao tính minh bạch và bảo đảm chất lượng chuyên môn trong quá trình thực hiện, dù trách nhiệm pháp lý cuối cùng vẫn thuộc về người nộp thuế.
Liên quan đến trách nhiệm của cơ quan Thuế, dự thảo làm rõ hơn vai trò của Cục Thuế trong tiếp nhận, nghiên cứu và xử lý hồ sơ MAP, APA; đồng thời bổ sung quy định về trách nhiệm trao đổi, khai thác và bảo mật thông tin với cơ quan Thuế nước ngoài theo tiêu chuẩn của Diễn đàn toàn cầu về minh bạch và trao đổi thông tin thuế.
Ngoài ra, dự thảo cũng bổ sung cơ chế cho phép cơ quan Thuế tạm dừng giải quyết hồ sơ APA trong trường hợp người nộp thuế không bổ sung hồ sơ theo yêu cầu hoặc cung cấp thông tin không chính xác nhằm bảo đảm chất lượng thông tin phục vụ quá trình phân tích hồ sơ.