
Từ ngày 1/11/2026: Giảm 50% phí khai thác dữ liệu tổng hợp quốc gia cho 6 nhóm đối tượng
Theo quy định mới, sẽ có 6 nhóm đối tượng được giảm 50% phí khi khai thác, sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia.


 |
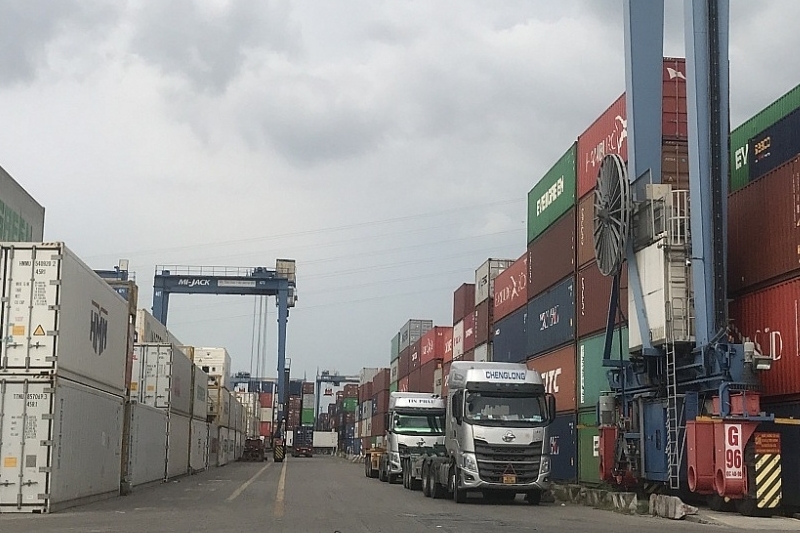
| Thông tư số 78/2026/TT-BTC ra đời là bước đi quan trọng nhằm hoàn thiện cơ sở pháp lý phù hợp với các luật sửa đổi bổ sung năm 2025, giúp giải phóng nhanh không gian kho bãi và quy định rõ ràng trách nhiệm tài chính của từng bên liên quan. |
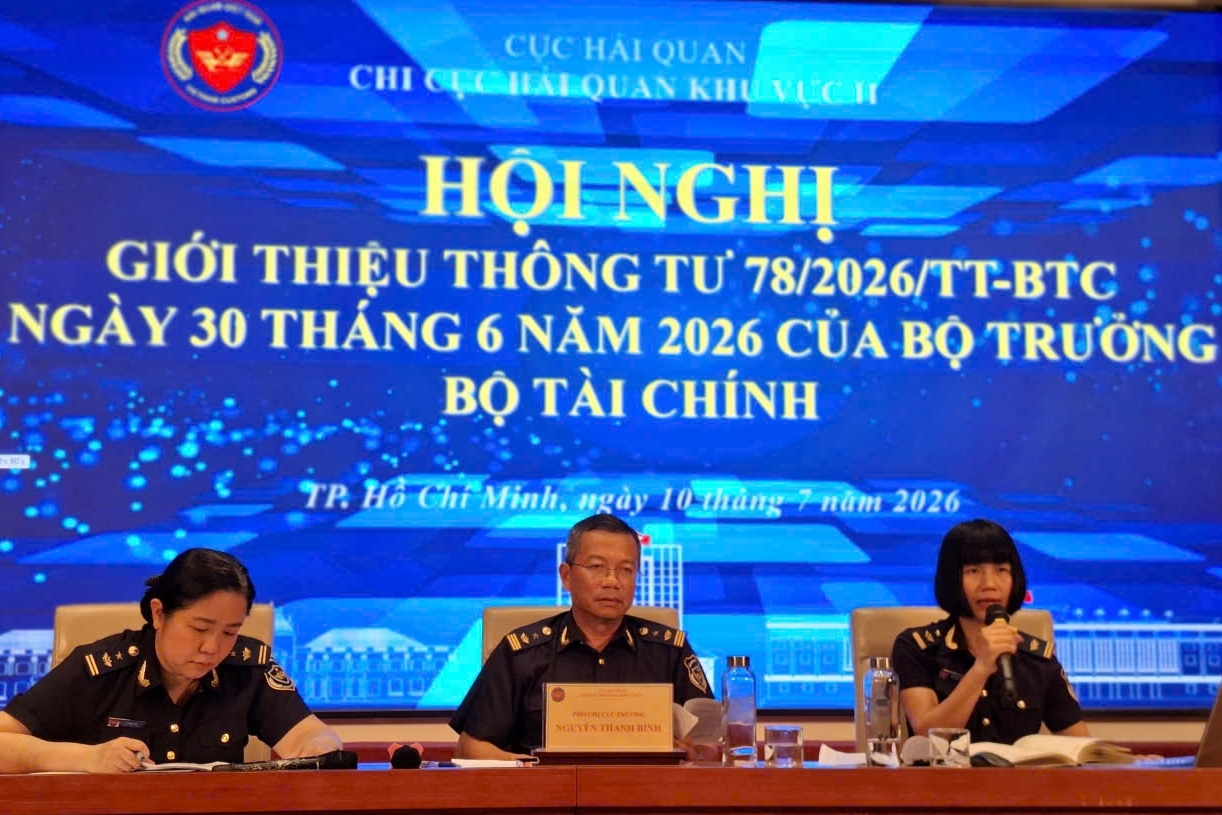
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính đã ban hành Thông tư số 78/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 203/2014/TT-BTC hướng dẫn xử lý hàng hóa tồn đọng thuộc địa bàn hoạt động hải quan.
Đây là bước đi quan trọng nhằm hoàn thiện cơ sở pháp lý phù hợp với các luật sửa đổi bổ sung năm 2025, giúp giải phóng nhanh không gian kho bãi và quy định rõ ràng trách nhiệm tài chính của từng bên liên quan.
Ấn định rõ thời hạn xác định hành vi từ bỏ tại các địa bàn đặc thù
Tại Điều 2 Thông tư số 78/2026/TT-BTC sửa đổi, bổ sung Điều 5 Thông tư số 203/2014/TT-BTC đã cụ thể hóa tiêu chí diện hàng hóa thuộc đối tượng giám sát hải quan mà chủ hàng thực hiện hành vi chứng tỏ việc từ bỏ.
Theo đó, đối với hàng hóa trong kho ngoại quan, chậm nhất 15 ngày trước khi hợp đồng thuê hoặc hợp đồng gia hạn thuê kho hết hạn, chủ kho phải thông báo bằng văn bản cho chủ hàng để làm thủ tục đưa hàng ra khỏi kho. Quá thời hạn 90 ngày kể từ ngày hết hạn hợp đồng mà chủ hàng không di dời hàng hóa thì hàng hóa đó được xác định là bị từ bỏ.
Đối với hàng hóa tại doanh nghiệp bưu chính, trong vòng 5 ngày làm việc kể từ ngày phát hiện hàng nhập khẩu chưa hoàn thành thủ tục hải quan hoặc hàng xuất khẩu không phát được cho người nhận, doanh nghiệp bưu chính phải thông báo cho chủ hàng.
Nếu quá 15 ngày kể từ lần thông báo đầu tiên mà chưa có người đến nhận, doanh nghiệp tiến hành thông báo lần 2. Thời hạn tối đa để chủ hàng đến nhận là 90 ngày kể từ ngày thông báo lần đầu.
Đối với hàng hóa, hành lý tại cảng hàng không, trong vòng 5 ngày làm việc kể từ khi người nhận từ chối nhận hàng hoặc không có người nhận (hoặc kể từ ngày hành lý được vận chuyển đến địa điểm đến), người vận chuyển phải thông báo bằng văn bản cho người gửi hoặc niêm yết tại sân bay.
Thời hạn để xác định hành vi từ bỏ là 60 ngày đối với hàng hóa và 30 ngày đối với hành lý kể từ ngày bắt đầu thông báo, niêm yết.
Rút ngắn thời gian thông báo tìm chủ hàng đối với nhóm hàng đặc thù
Theo Điều 3 Thông tư số 78/2026/TT-BTC sửa đổi, bổ sung Điều 8 Thông tư số 203/2014/TT-BTC, thời hạn thông báo tìm chủ hàng tồn đọng thông thường là 60 ngày.
Việc thông báo bắt buộc phải thực hiện song song: đăng tải trên Cổng thông tin điện tử hải quan và niêm yết công khai tại trụ sở chi cục hải quan khu vực cũng như cơ quan Hải quan nơi lưu giữ hàng hóa ít nhất 60 ngày.
Tuy nhiên, nhằm hạn chế rủi ro ô nhiễm và giảm thiểu thiệt hại kinh tế, Thông tư số 78/2026/TT-BTC quy định thời hạn thông báo tìm chủ hàng rút ngắn xuống chỉ còn 15 ngày (kể từ ngày thông báo lần đầu) đối với các nhóm hàng: Hàng hóa dễ bị hư hỏng; hàng đông lạnh; hóa chất nguy hiểm, độc hại; hàng hóa có hạn sử dụng còn dưới 60 ngày.
Thông tư số 78/2026/TT-BTC cũng làm rõ các trường hợp không phải thực hiện thông báo gồm: Hàng hóa đã có văn bản tuyên bố từ bỏ/hành vi chứng tỏ từ bỏ theo Điều 5 và hàng hóa được cơ quan Hải quan xác định thuộc danh mục cấm xuất nhập khẩu, tạm ngừng xuất nhập khẩu.
Biện pháp tiêu hủy bắt buộc và cơ chế phân định chi phí
Điều 1 và Điều 6 Thông tư số 78/2026/TT-BTC sửa đổi, bổ sung Điều 3 và Điều 11 Thông tư số 203/2014/TT-BTC quy định chặt chẽ về quy trình xử lý đối với hàng hóa không còn giá trị thương mại.
 |
| Doanh nghiệp quản lý hàng hóa tồn đọng và người vận chuyển chịu trách nhiệm thực hiện. |
Theo đó, đối với việc xử lý tiêu hủy, trừ các trường hợp xác lập quyền sở hữu toàn dân, đối với hàng hóa tồn đọng được xác định là hết thời hạn sử dụng, gây ô nhiễm môi trường, không còn giá trị hoặc khả năng sử dụng (theo kết luận của cơ quan thẩm quyền hoặc tổ chức giám định) thì bắt buộc phải tiêu hủy. Doanh nghiệp quản lý hàng hóa tồn đọng và người vận chuyển chịu trách nhiệm thực hiện.
Nguyên tắc phân chia chi phí xử lý, doanh nghiệp quản lý hàng hóa tồn đọng và chịu trách nhiệm thanh toán các khoản chi phí phát sinh liên quan đến các dịch vụ kinh doanh, khai thác tại cảng, kho, bãi. Người vận chuyển chịu trách nhiệm thanh toán các chi phí còn lại liên quan đến việc xử lý hàng hóa tồn đọng.
Trường hợp đặc biệt, nếu không xác định được người vận chuyển, doanh nghiệp quản lý hàng hóa tồn đọng phải gánh chịu toàn bộ chi phí xử lý liên quan. Thời hạn để hai đối tượng này thực hiện các nội dung do Hội đồng xử lý giao là 30 ngày kể từ ngày được giao việc.
Hội đồng thường trực xử lý hàng hóa tồn đọng do chi cục trưởng chi cục hải quan khu vực quyết định thành lập và được phép sử dụng con dấu của chi cục.
Điều 5 Thông tư số 78/2026/TT-BTC bổ sung nguyên tắc hoạt động nghiêm ngặt của Hội đồng. Theo đó, phiên họp điều hành bởi Chủ tịch (hoặc Phó Chủ tịch được ủy quyền) phải có ít nhất 2/3 tổng số thành viên tham dự.
Các quyết định liên quan đến giá và phương án xử lý hàng tồn đọng phải được quá nửa số thành viên Hội đồng tán thành. Trường hợp tỷ lệ biểu quyết ngang nhau, quyết định cuối cùng sẽ tuân theo bên có biểu quyết của người điều hành phiên họp.
Để đảm bảo tính liên tục trong thực thi pháp luật, Điều 8 Thông tư số 78/2026/TT-BTC đưa ra phương án phân loại xử lý chuyển tiếp đối với hàng hóa tồn đọng phát sinh trước ngày 1/7/2026.
Theo đó, nếu cơ quan thẩm quyền đã ban hành Quyết định xác lập quyền sở hữu toàn dân trước ngày 1/7/2026, tiếp tục xử lý theo quy định cũ. Nếu chưa ban hành Quyết định xác lập quyền sở hữu toàn dân, toàn bộ quy trình sẽ áp dụng theo quy định mới của Thông tư này. Đối với các vụ việc đang thực hiện dở dang và phát sinh vướng mắc, cơ quan chức năng được phép chuyển sang thực hiện các bước tiếp theo theo quy định mới.