Mặc dù được sàn thương mại điện tử (TMĐT) thực hiện khấu trừ, khai và nộp thuế thay, song nghĩa vụ lập hóa đơn vẫn đặt lên vai người bán, hàng trăm nghìn hộ kinh doanh đang loay hoay tìm lời giải cho bài toán tuân thủ pháp luật. Phóng viên Tạp chí Kinh tế - Tài chính đã có cuộc trao đổi với TS, Luật sư Lê Bá Thường (Đoàn Luật sư TP. Hồ Chí Minh), Viện trưởng Viện Nghiên cứu Pháp luật và Văn hóa doanh nghiệp xoay quanh chủ đề này.
 |
| Nếu chủ quan, người bán hàng online có thể đối mặt với rủi ro, dù bản thân không có hành vi trốn thuế. |
Về nguyên tắc pháp lý, khi giao dịch bán hàng diễn ra hoàn toàn trên sàn TMĐT và tiền được thanh toán, khấu trừ thuế qua sàn, theo ông, ai là chủ thể có trách nhiệm lập hóa đơn: người bán hay sàn?
Về nguyên tắc chung của pháp luật thuế và hóa đơn, trách nhiệm lập hóa đơn vẫn thuộc về người bán hàng hóa, cung cấp dịch vụ. Nguyên tắc này được quy định xuyên suốt trong Luật Quản lý thuế và các văn bản hướng dẫn về hóa đơn điện tử và không thay đổi chỉ vì giao dịch được thực hiện trên môi trường số hay thông qua sàn TMĐT.
 | | Nghị định số 117/2025/NĐ-CP chỉ điều chỉnh nghĩa vụ về thuế, chưa đặt ra quy định chuyển giao hay thay thế trách nhiệm lập hóa đơn từ người bán sang sàn. Do đó, trong trường hợp không có thỏa thuận ủy nhiệm hợp pháp, thì dù tiền bán hàng được thanh toán qua sàn và thuế đã bị khấu trừ, người bán vẫn là chủ thể có nghĩa vụ lập hóa đơn điện tử cho giao dịch phát sinh. Ông Lê Bá Thường | |
Nghị định số 117/2025/NĐ-CP đã thiết lập cơ chế mới, theo đó sàn TMĐT có chức năng thanh toán có trách nhiệm khấu trừ, khai và nộp thuế thay cho hộ, cá nhân kinh doanh. Tuy nhiên, Nghị định này chỉ điều chỉnh nghĩa vụ về thuế, chưa đặt ra quy định chuyển giao hay thay thế trách nhiệm lập hóa đơn từ người bán sang sàn.
Do đó, trong trường hợp không có thỏa thuận ủy nhiệm hợp pháp, thì dù tiền bán hàng được thanh toán qua sàn và thuế đã bị khấu trừ, người bán vẫn là chủ thể có nghĩa vụ lập hóa đơn điện tử cho giao dịch phát sinh.
Nghị định số 117/2025/NĐ-CP quy định, sàn có chức năng thanh toán phải khấu trừ, khai và nộp thuế thay nhưng chưa đề cập cụ thể vấn đề hóa đơn. Nhiều hộ kinh doanh cho rằng, thuế đã bị sàn khấu trừ rồi thì không cần xuất hóa đơn, theo ông cách hiểu này đúng hay sai và rủi ro pháp lý lớn nhất mà người bán có thể gặp phải là gì?
Cách hiểu cho rằng thuế đã bị khấu trừ thì không cần lập hóa đơn là chưa đúng với quy định pháp luật hiện hành. Thuế và hóa đơn là hai chế định pháp lý có mối liên hệ chặt chẽ nhưng không đồng nhất.
Việc sàn TMĐT khấu trừ và nộp thuế thay cho người bán theo Nghị định số 117/2025/NĐ-CP là nhằm đơn giản hóa nghĩa vụ kê khai, nộp thuế, chứ không đồng nghĩa với việc miễn nghĩa vụ lập hóa đơn. Các quy định về hóa đơn điện tử tại Nghị định số 70/2025/NĐ-CP và Thông tư số 32/2025/TT-BTC vẫn giữ nguyên nguyên tắc: khi phát sinh hoạt động bán hàng hóa, cung cấp dịch vụ, phải lập hóa đơn.
Rủi ro pháp lý lớn nhất đối với hộ, cá nhân kinh doanh là bị xử phạt vi phạm hành chính về hóa đơn. Từ ngày 16/1, theo Nghị định số 310/2025/NĐ-CP sửa đổi quy định xử phạt trong lĩnh vực thuế và hóa đơn, hành vi không lập hóa đơn có thể bị phạt lên tới 80 triệu đồng, tùy theo số lượng hóa đơn vi phạm. Ngoài ra, việc lập hóa đơn không đúng thời điểm cũng bị xử phạt với mức khá cao.
Vì vậy, nếu người bán chủ quan cho rằng đã bị khấu trừ thuế thì không cần xuất hóa đơn, họ có thể đối mặt với rủi ro xử phạt, dù bản thân không có hành vi trốn thuế.
Việc sàn vừa nắm dữ liệu giao dịch, vừa thu tiền, vừa khấu trừ và nộp thuế thay, nhưng lại không bắt buộc xuất hóa đơn, theo ông có tạo ra sự “lệch vai” về trách nhiệm trong chuỗi giao dịch số hay không? Cơ chế ủy nhiệm cho sàn TMĐT xuất hóa đơn thay theo Nghị định số 70/2025/NĐ-CP và Thông tư số 32/2025/TT-BTC có được xem là giải pháp tháo gỡ khó khăn trước mắt cho người bán?
Thực tế cho thấy, trong chuỗi giao dịch trên sàn TMĐT, vai trò của sàn ngày càng lớn. Sàn là bên nắm giữ dữ liệu giao dịch, kiểm soát dòng tiền, thực hiện khấu trừ và nộp thuế thay cho người bán. Trong khi đó, nghĩa vụ lập hóa đơn vẫn chủ yếu đặt lên vai hộ, cá nhân kinh doanh, dù điều kiện thực hiện trên thực tế còn nhiều hạn chế.
Điều này có thể tạo ra một sự chưa cân xứng về trách nhiệm, nhất là trong bối cảnh người bán không trực tiếp kiểm soát đầy đủ thông tin người mua, thời điểm giao hàng hay hoàn tất giao dịch. Tuy nhiên, xét ở góc độ pháp lý, đây không phải là “khoảng trống” mà là giai đoạn chuyển tiếp của chính sách, khi Nhà nước từng bước hoàn thiện khung pháp lý cho kinh tế số.
Cơ chế ủy nhiệm cho sàn TMĐT lập hóa đơn thay theo Nghị định số 70/2025/NĐ-CP và Thông tư số 32/2025/TT-BTC có thể xem là giải pháp tháo gỡ khó khăn trước mắt, mang tính linh hoạt và phù hợp với thực tiễn. Tuy nhiên, đây là cơ chế tự nguyện, dựa trên thỏa thuận, chứ chưa phải nghĩa vụ bắt buộc của sàn. Do đó, hiệu quả triển khai còn phụ thuộc rất lớn vào sự sẵn sàng của từng nền tảng.
Về dài hạn, khung pháp lý về hóa đơn và thuế đối với TMĐT cần được điều chỉnh ra sao để vừa bảo đảm quản lý chặt chẽ, vừa giảm thiểu áp lực cho hộ kinh doanh và cá nhân bán hàng online?
Về dài hạn, khung pháp lý cần được thiết kế theo hướng tiếp cận hệ sinh thái, nhìn nhận giao dịch TMĐT như một chuỗi thống nhất, trong đó, vai trò và trách nhiệm của sàn TMĐT cần được xác định rõ nét hơn, tương xứng với mức độ kiểm soát dữ liệu và dòng tiền.
Khi sàn đã thực hiện khấu trừ, khai và nộp thuế thay theo Nghị định số 117/2025/NĐ-CP, thì việc nghiên cứu gắn trách nhiệm xuất hóa đơn điện tử với chức năng thanh toán của sàn là hướng đi hợp lý, như nhiều ý kiến chuyên môn đã đề xuất. Điều này không chỉ giúp giảm gánh nặng tuân thủ cho hộ, cá nhân kinh doanh, mà còn nâng cao tính minh bạch, đồng bộ dữ liệu cho cơ quan quản lý thuế.
Tuy nhiên, việc hoàn thiện chính sách cần được thực hiện theo lộ trình, có đánh giá tác động đầy đủ, bảo đảm phù hợp với năng lực kỹ thuật của các sàn và không tạo nhiều áp lực đối với cá nhân, hộ kinh doanh nhỏ lẻ. Cách tiếp cận mà Bộ Tài chính đang theo đuổi, vừa siết chặt quản lý, vừa từng bước tháo gỡ vướng mắc phát sinh từ thực tiễn là hướng đi thận trọng và phù hợp trong bối cảnh TMĐT tiếp tục phát triển nhanh như hiện nay.
Trân trọng cảm ơn ông.
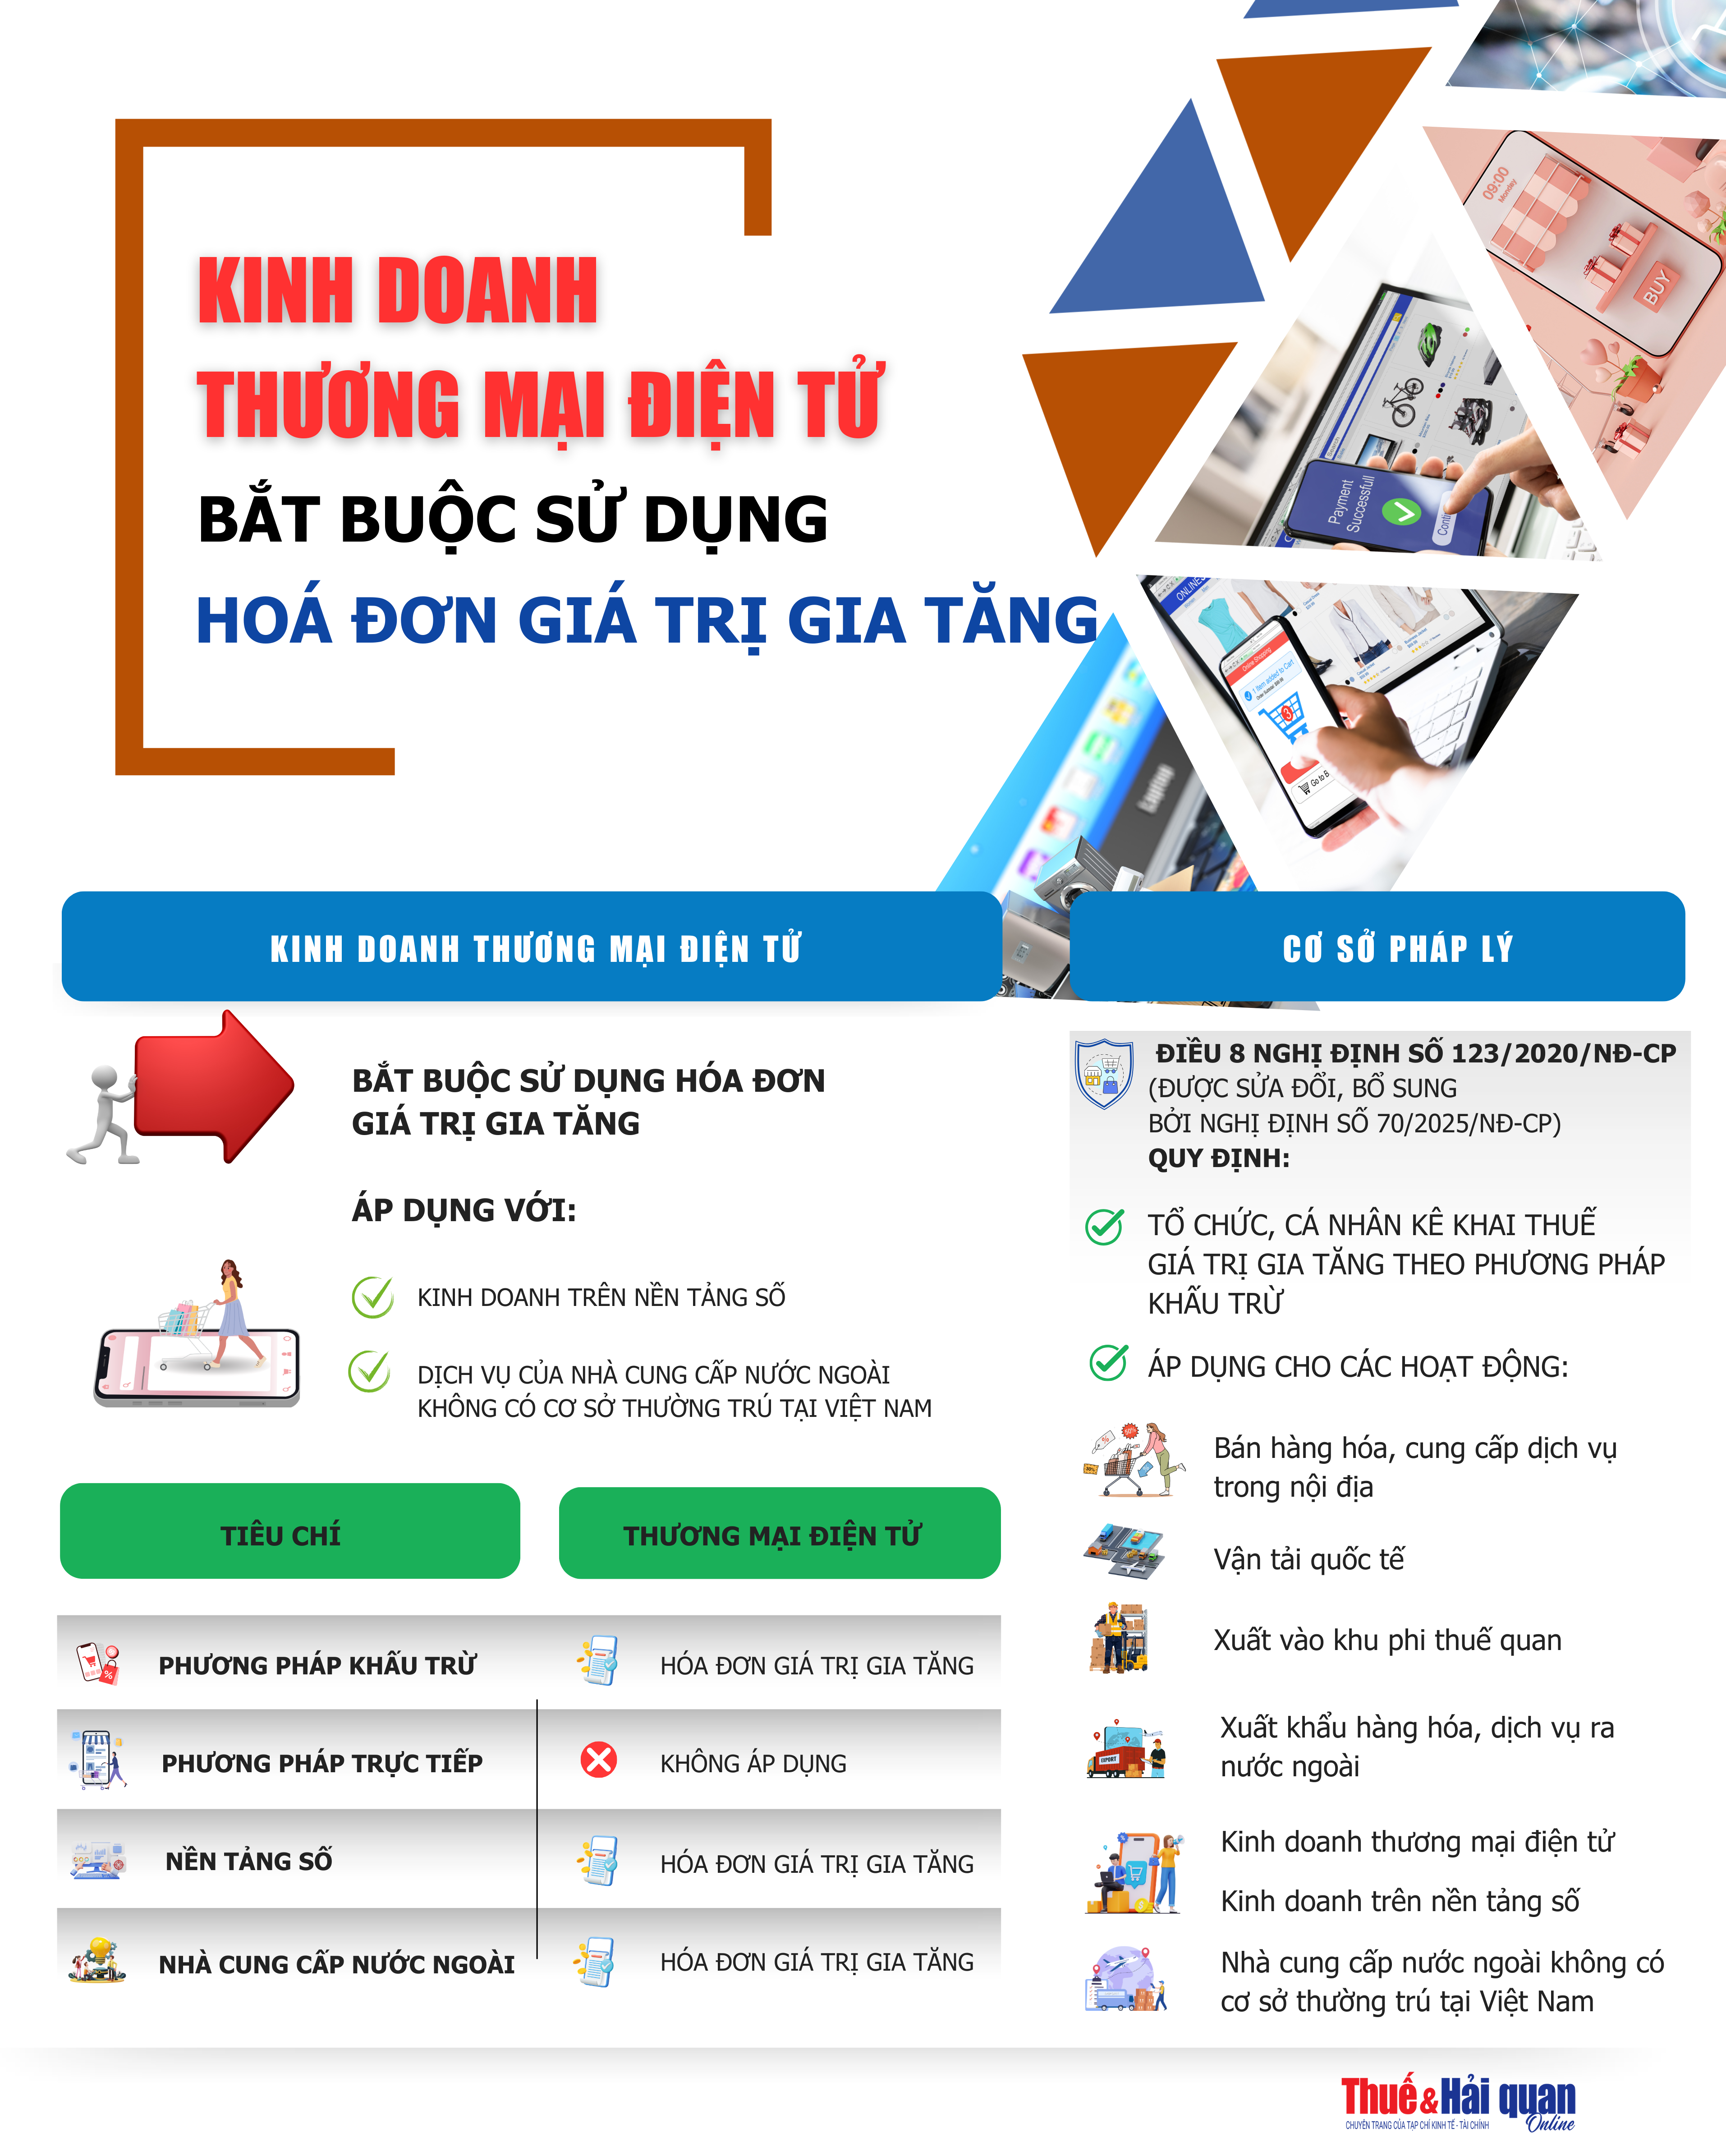 |
| Nguồn: Điều 8 Nghị định số 123/2020/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định số 70/2025/NĐ-CP). Đồ họa: Trần Ánh |