Ngành sản xuất Việt Nam trong tháng 4/2026 tiếp tục duy trì đà cải thiện, song bức tranh tăng trưởng đã kém tích cực hơn khi số lượng đơn đặt hàng mới giảm, chi phí đầu vào tăng mạnh nhất trong 15 năm và tâm lý kinh doanh suy yếu. Những yếu tố này cho thấy áp lực lạm phát và bất ổn thị trường toàn cầu đang tác động rõ nét đến hoạt động sản xuất trong nước.
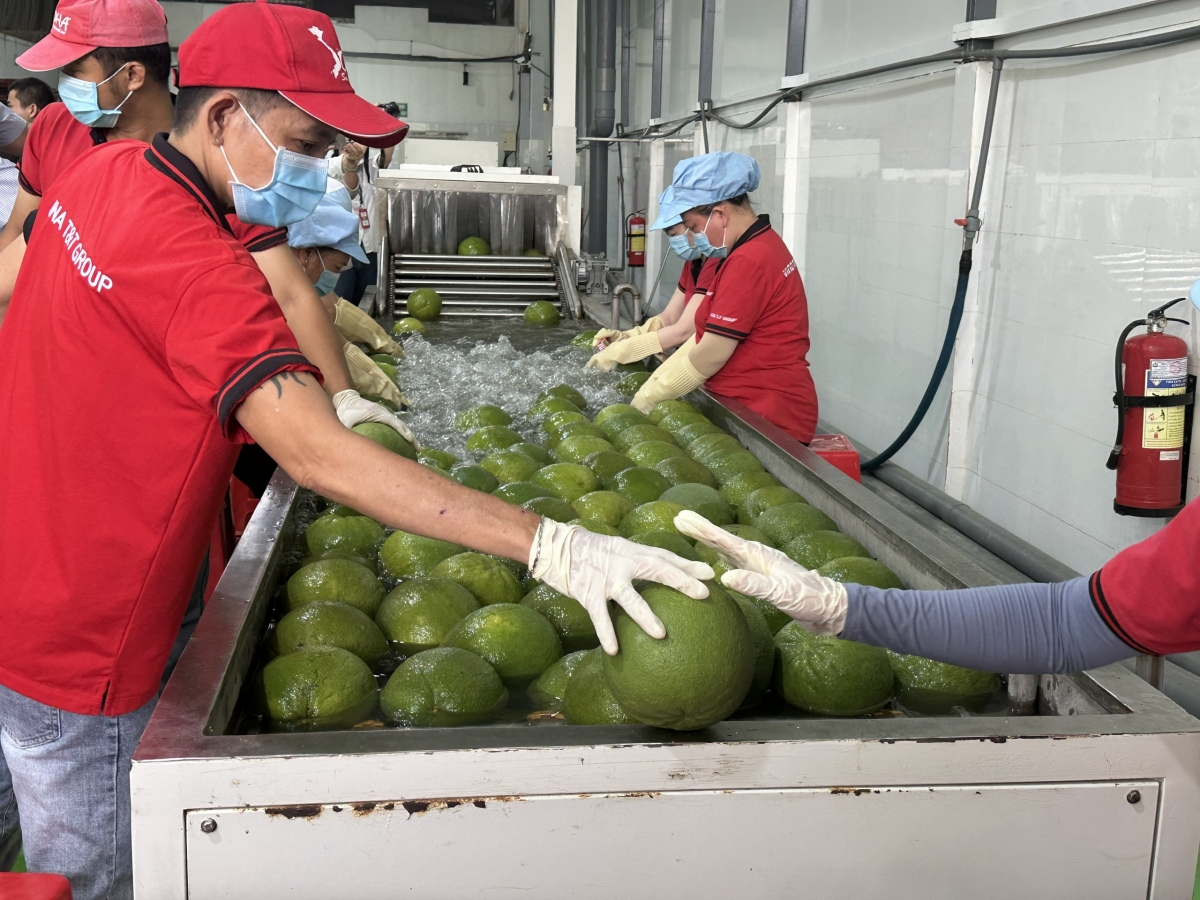 |
| Đơn hàng xuất khẩu của các doanh nghiệp bị ảnh hưởng do tác động từ xung đột Trung Đông. Ảnh: T.H |
Đơn hàng suy giảm, PMI xuống mức thấp 7 tháng
Theo báo cáo ngày 4/5 của S&P Global, Chỉ số Nhà quản trị mua hàng (PMI) ngành sản xuất Việt Nam trong tháng 4/2026 đạt 50,5 điểm, giảm so với mức 51,2 điểm của tháng 3 và là mức thấp nhất trong 7 tháng. Dù vẫn nằm trên ngưỡng 50 điểm – cho thấy các điều kiện kinh doanh tiếp tục cải thiện, nhưng mức cải thiện này là khá khiêm tốn.
Điểm đáng chú ý là số lượng đơn đặt hàng mới đã giảm lần đầu tiên sau 8 tháng tăng liên tiếp. Nguyên nhân chủ yếu đến từ việc giá cả tăng cao làm suy giảm nhu cầu của khách hàng. Đặc biệt, đơn hàng xuất khẩu mới tiếp tục giảm tháng thứ 2 liên tiếp do ảnh hưởng của chi phí vận tải tăng và nhu cầu quốc tế suy yếu.
Trong bối cảnh đó, sản lượng của ngành sản xuất vẫn duy trì tăng trưởng tháng thứ 12 liên tiếp. Tuy nhiên, tốc độ tăng đã chậm lại đáng kể, xuống mức thấp nhất kể từ tháng 6/2025. Điều này phản ánh việc các doanh nghiệp chủ yếu duy trì sản xuất để hoàn thành các đơn hàng và dự án đã ký trước đó, trong khi nhu cầu mới đang có dấu hiệu suy yếu.
Một trong những điểm đáng chú ý trong tháng 4 là áp lực chi phí gia tăng mạnh mẽ. Chi phí đầu vào đã tăng với tốc độ nhanh nhất kể từ tháng 4/2011, chủ yếu do giá nhiên liệu, dầu và cước vận tải leo thang. Hơn một nửa số doanh nghiệp tham gia khảo sát cho biết chi phí đầu vào tăng trong kỳ.
Để bù đắp, các nhà sản xuất đã buộc phải tăng giá bán đầu ra, với tốc độ tăng cũng mạnh nhất trong vòng 15 năm. Tuy nhiên, việc tăng giá này lại tiếp tục gây sức ép lên nhu cầu, tạo thành vòng xoáy bất lợi cho hoạt động sản xuất.
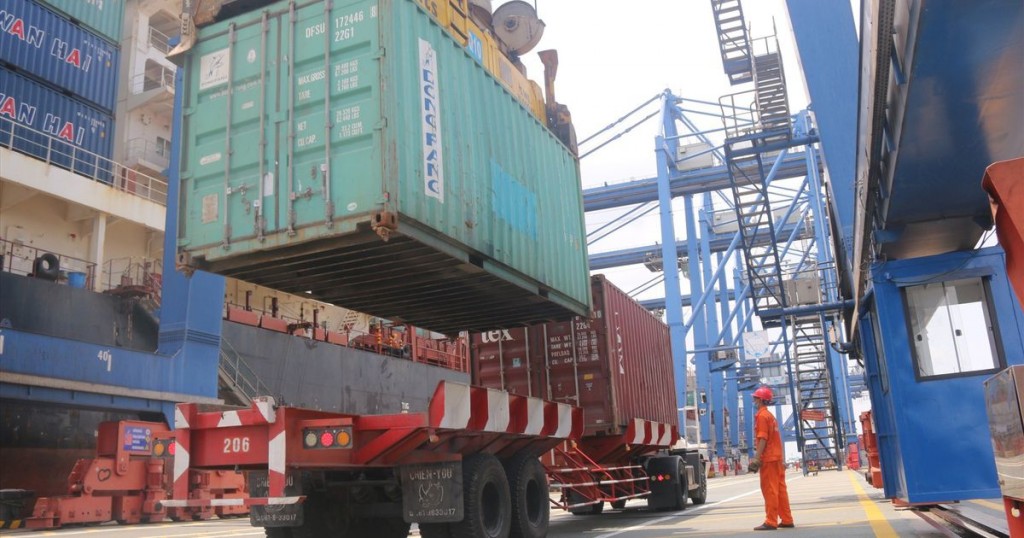 |
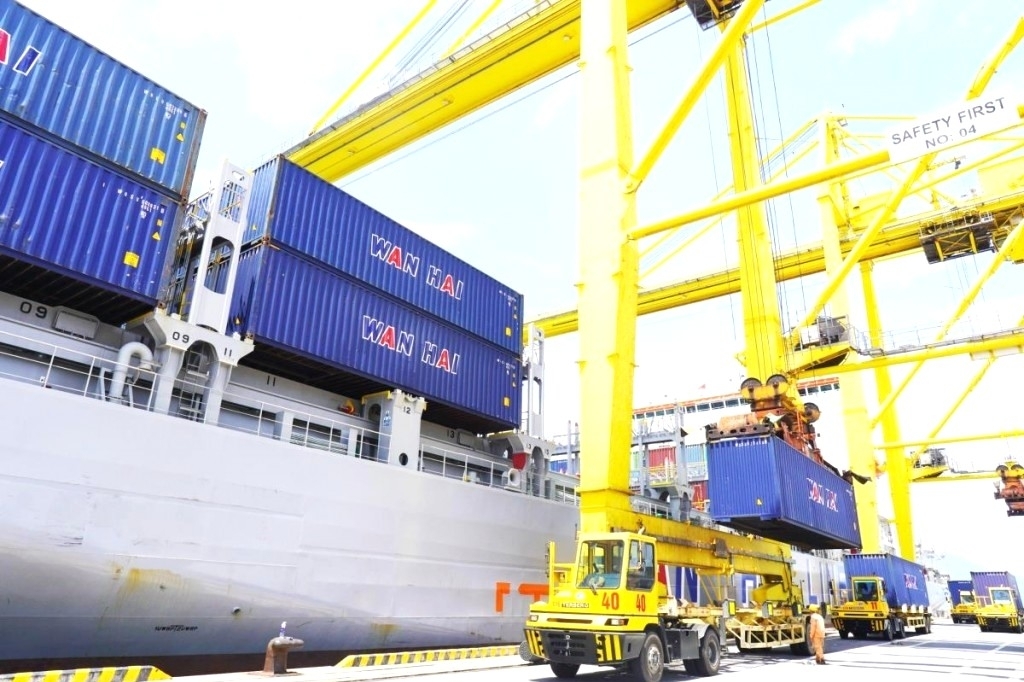
| Hoạt động XNK hàng hóa tại cảng Cát Lái. Ảnh: T.H |
Trước sự sụt giảm của đơn hàng mới, nhiều doanh nghiệp đã điều chỉnh quy mô hoạt động. Số lượng lao động giảm tháng thứ hai liên tiếp, thông qua cả việc cắt giảm nhân sự và giảm giờ làm. Đồng thời, hoạt động mua hàng và tích trữ hàng tồn kho cũng được thu hẹp.
Lượng công việc tồn đọng giảm nhanh, cho thấy áp lực xử lý đơn hàng không còn cao. Trong khi đó, tồn kho cả nguyên vật liệu và thành phẩm đều giảm với tốc độ nhanh hơn, phản ánh chiến lược thận trọng của doanh nghiệp trong bối cảnh nhu cầu không chắc chắn.
Triển vọng thận trọng trong ngắn hạn
Các vấn đề về nguồn cung tiếp tục gây khó khăn cho ngành sản xuất. Tình trạng khan hiếm nguyên vật liệu, chi phí vận chuyển tăng và những gián đoạn liên quan đã khiến thời gian giao hàng của nhà cung cấp kéo dài. Hiệu suất hoạt động của nhà cung cấp suy giảm với mức độ lớn nhất trong khoảng bốn năm rưỡi.
Bên cạnh đó, những bất ổn từ tình hình địa chính trị, đặc biệt là xung đột tại Trung Đông, đã làm gia tăng lo ngại trong cộng đồng doanh nghiệp. Tâm lý kinh doanh vì vậy giảm xuống mức thấp nhất trong 7 tháng và thấp hơn mức trung bình lịch sử của chỉ số.
Ông Andrew Harker, Giám đốc Kinh tế tại S&P Global Market Intelligence nhận định, áp lực giá cả và gián đoạn nguồn cung tiếp tục ảnh hưởng tiêu cực đến tăng trưởng của ngành sản xuất Việt Nam. Việc chi phí nhiên liệu, dầu và vận tải tăng cao đang tạo áp lực kép lên cả phía cung và cầu.
Dù vậy, các doanh nghiệp vẫn duy trì kỳ vọng tích cực trong dài hạn. Phần lớn dự báo sản lượng sẽ tăng trong 12 tháng tới, nhờ kỳ vọng đơn hàng phục hồi và môi trường kinh doanh ổn định hơn.
Nhìn chung, bức tranh ngành sản xuất Việt Nam trong tháng 4/2026 cho thấy sự phân hóa rõ nét: sản lượng vẫn tăng nhưng động lực tăng trưởng đang suy yếu khi nhu cầu giảm và chi phí leo thang.
Theo chuyên gia của S&P Global, nếu áp lực lạm phát và gián đoạn chuỗi cung ứng không sớm được cải thiện, khả năng sản lượng sẽ chịu tác động tiêu cực trong những tháng tới là khá rõ ràng. Do đó, triển vọng ngắn hạn của ngành sản xuất vẫn mang tính thận trọng, đòi hỏi doanh nghiệp phải linh hoạt thích ứng với biến động của thị trường toàn cầu.