Cục Thuế vừa hướng dẫn Thuế tỉnh Bắc Ninh việc xác định khoản tiền phải nộp bổ sung đối với thời gian chưa tính tiền thuê đất.
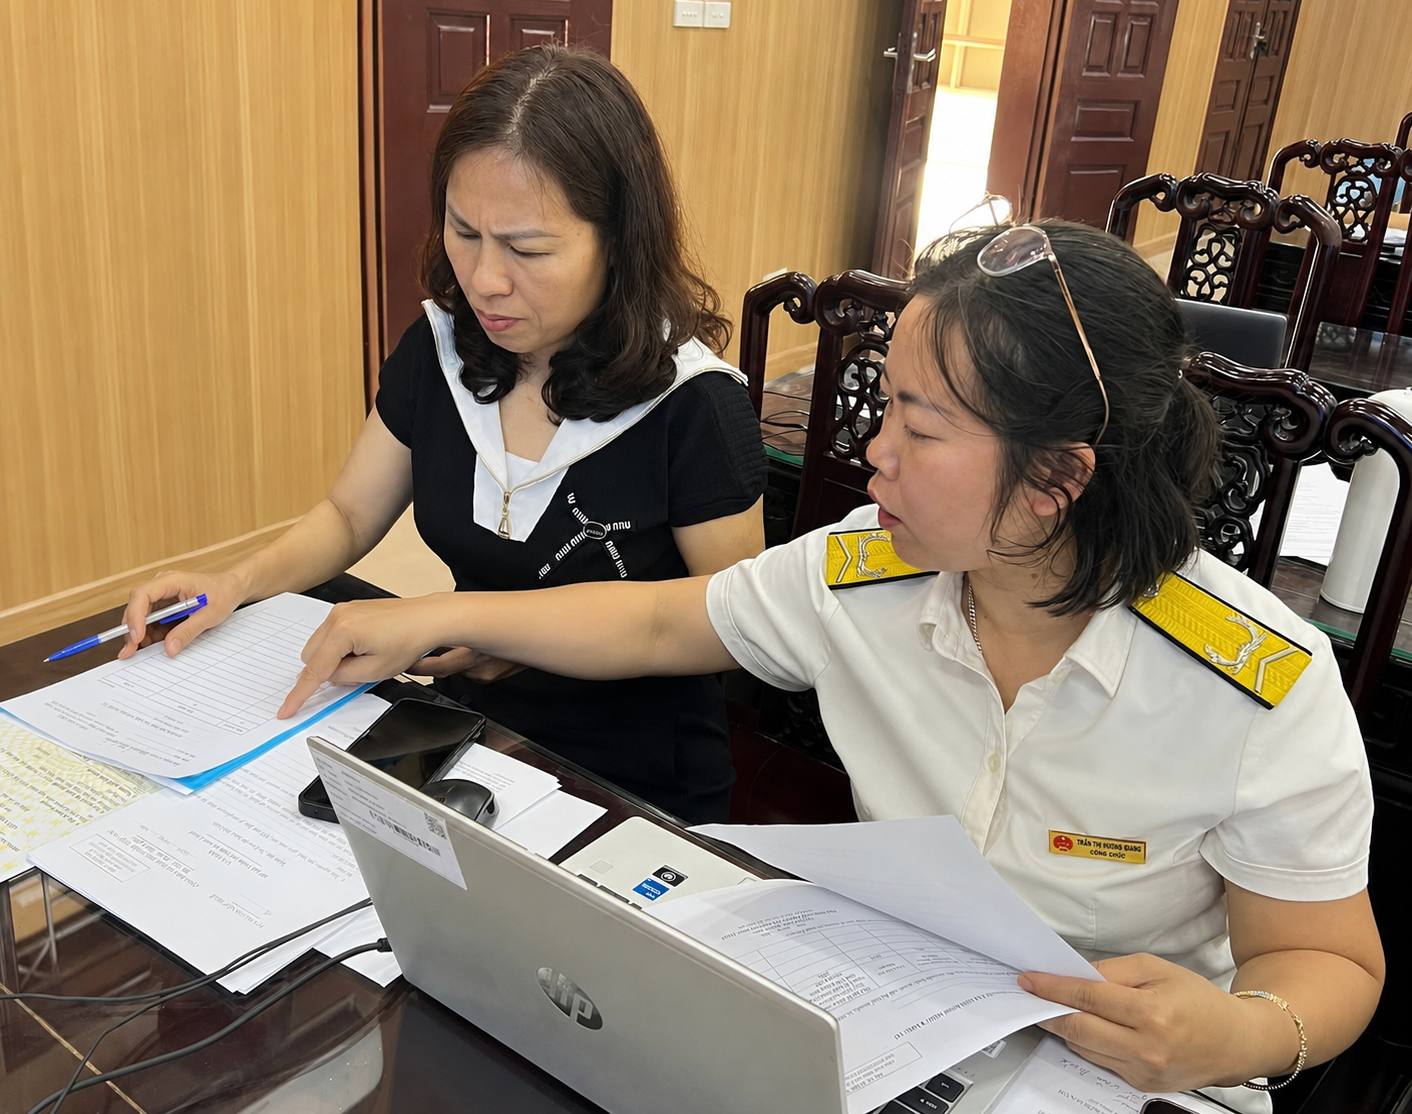 |
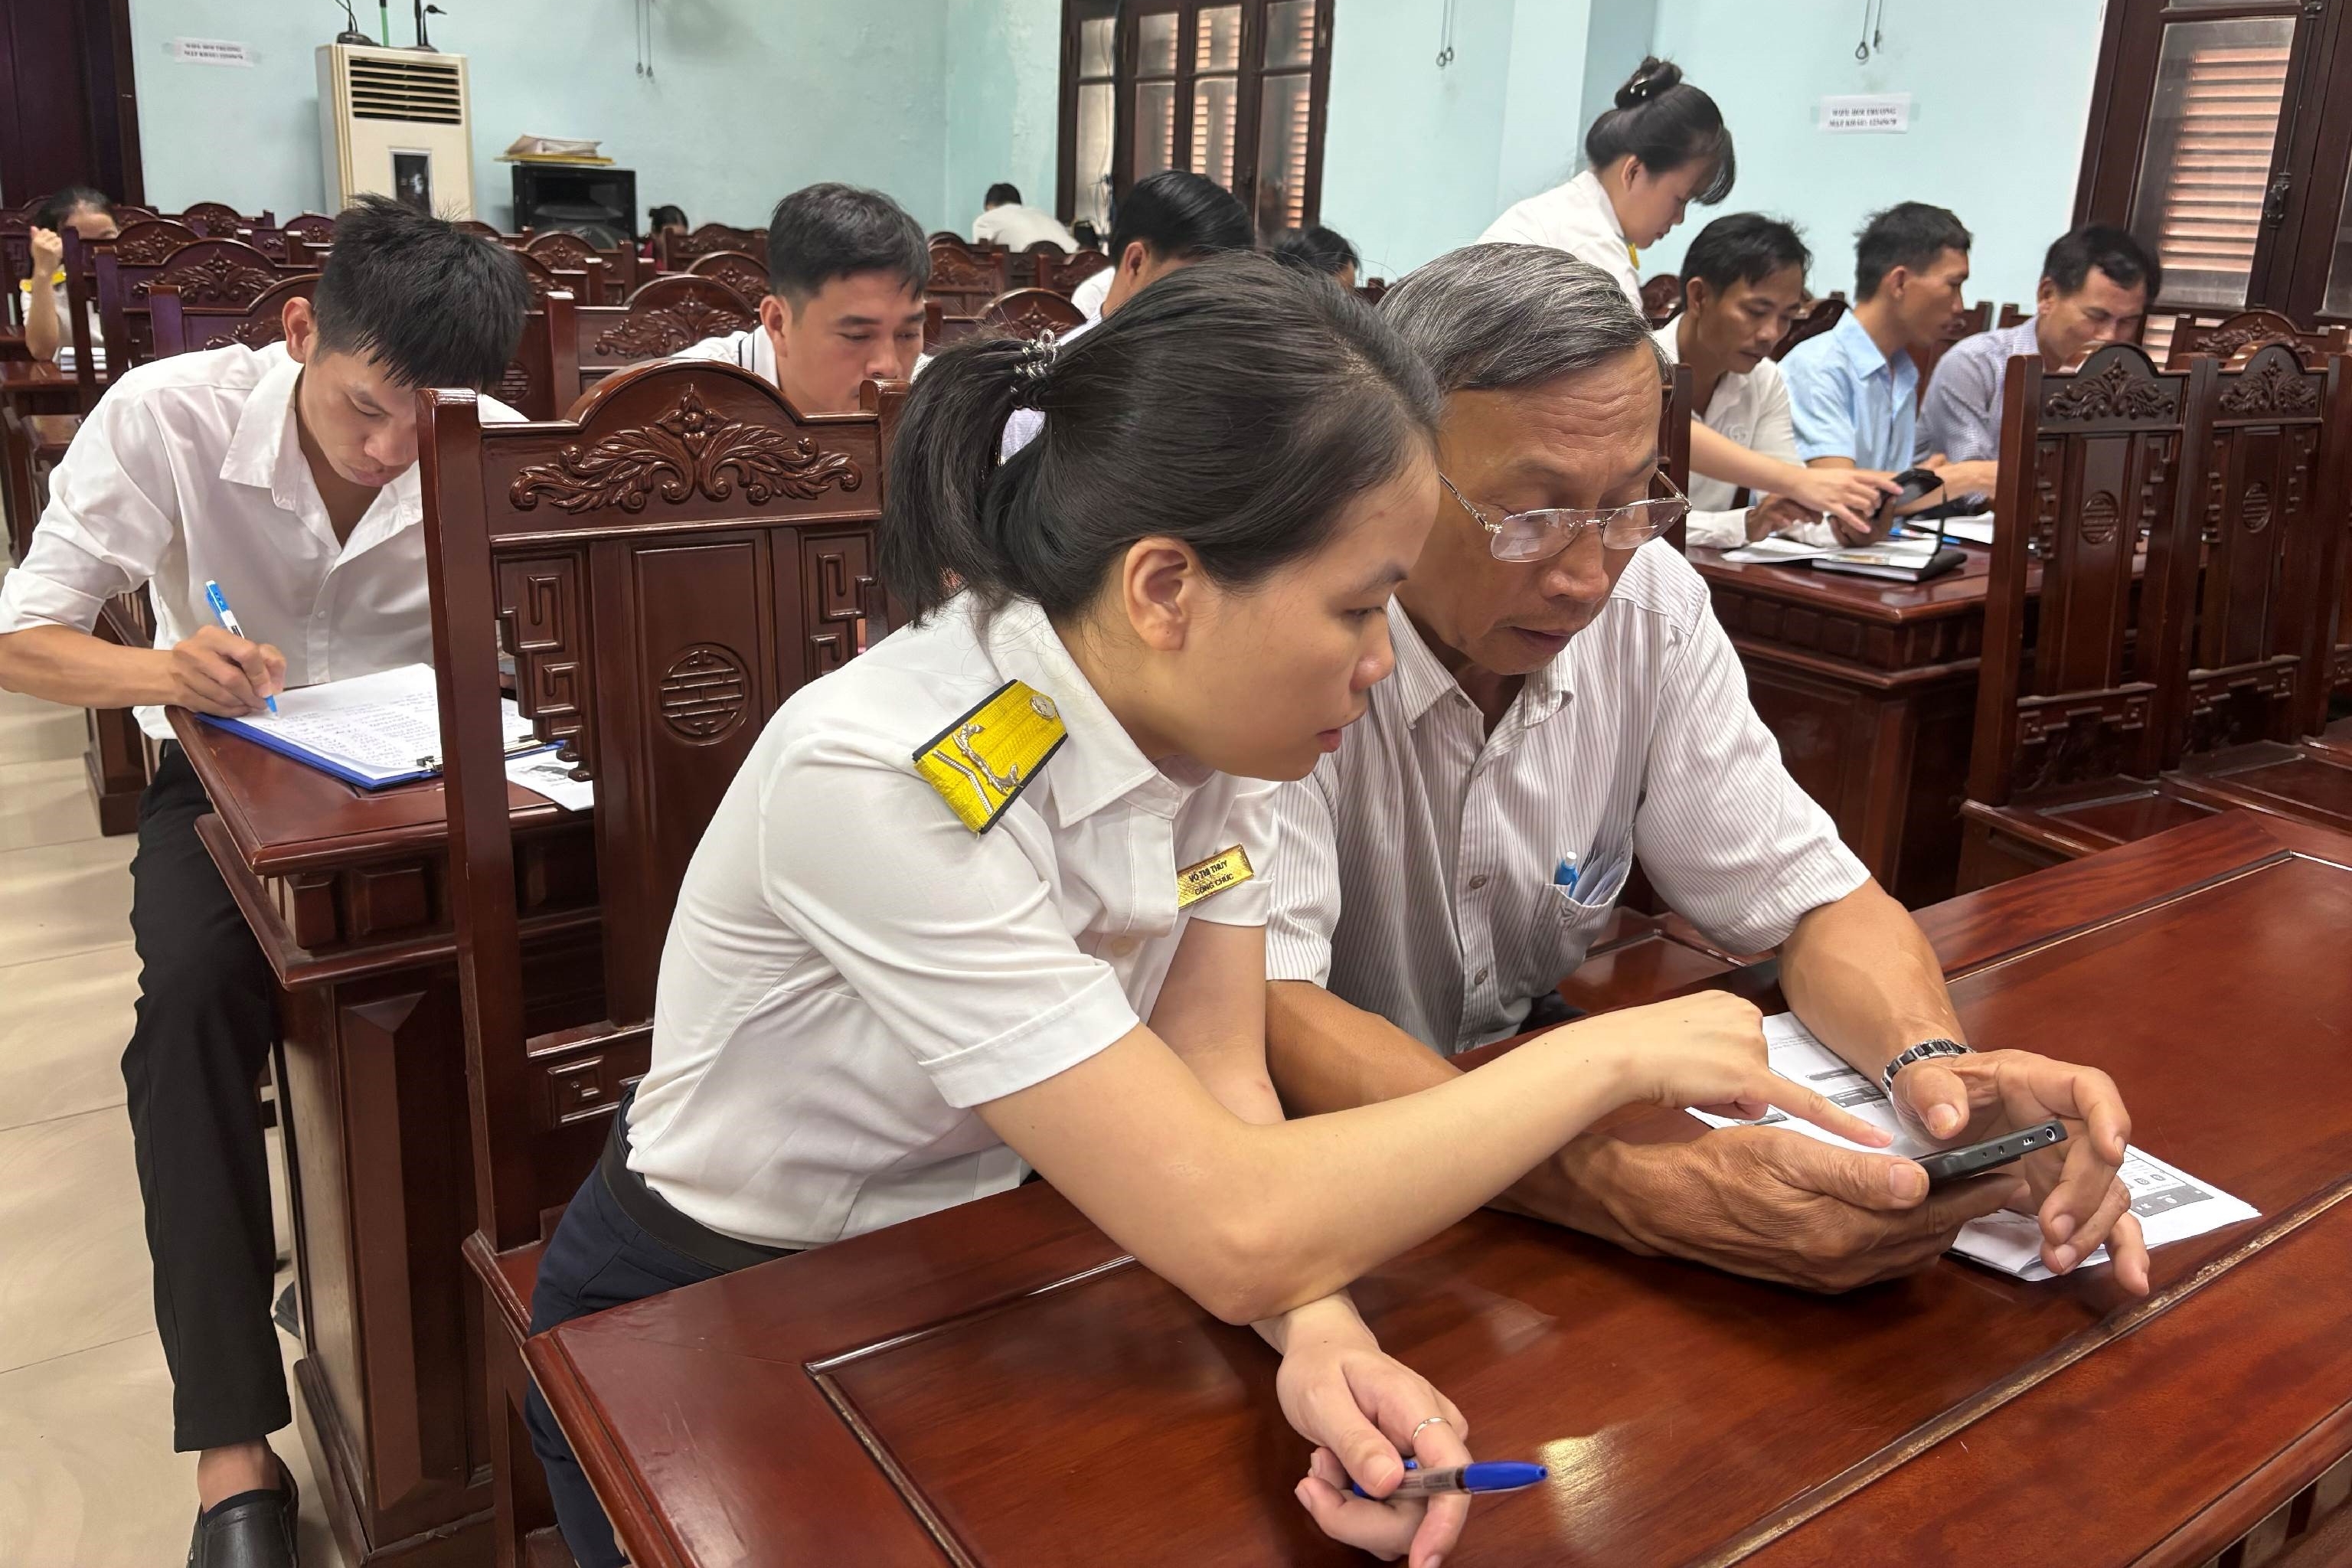
| Công chức thuế cơ sở 9 tỉnh Bắc Ninh hướng dẫn người nộp thuế thực hiện kê khai theo quy định. Ảnh: TCS9. |
Tại Công văn số 5250/CT-CS ngày 27/7/2026 gửi Thuế tỉnh Bắc Ninh, Cục Thuế cho biết khoản 2 Điều 257 Luật Đất đai năm 2024 quy định việc xác định khoản tiền người sử dụng đất phải nộp bổ sung đối với thời gian chưa tính tiền thuê đất trong trường hợp đã có quyết định cho thuê đất theo quy định của pháp luật về đất đai, nhưng việc xác định giá đất được thực hiện sau thời điểm Luật Đất đai năm 2024 có hiệu lực thi hành.
Để làm rõ căn cứ thực hiện, Cục Thuế dẫn chiếu điểm a khoản 2 và điểm a khoản 3 Điều 44 Nghị định số 103/2024/NĐ-CP ngày 30/7/2024 của Chính phủ (được sửa đổi, bổ sung tại Nghị định số 50/2026/NĐ-CP ngày 31/1/2026) quy định trách nhiệm của cơ quan quản lý đất đai, văn phòng đăng ký đất đai và cơ quan thuế trong việc xác định, thu nộp tiền thuê đất. Đồng thời, khoản 9 Điều 51 Nghị định số 103/2024/NĐ-CP (được sửa đổi, bổ sung tại khoản 19 Điều 1 Nghị định số 291/2025/NĐ-CP ngày 6/11/2025) quy định việc xác định khoản tiền người sử dụng đất phải nộp bổ sung đối với thời gian chưa tính tiền thuê đất.
Bên cạnh đó, văn bản viện dẫn Điều 63 Nghị định số 102/2024/NĐ-CP ngày 30/7/2024 quy định chi tiết thi hành một số điều của Luật Đất đai về áp dụng phương pháp định giá đất đối với trường hợp quy định tại điểm b khoản 2 Điều 257 Luật Đất đai; đồng thời dẫn Điều 9 Nghị định số 71/2024/NĐ-CP ngày 27/6/2024 quy định về giá đất đối với các trường hợp quy định tại điểm c khoản 2 Điều 257 Luật Đất đai.
Trên cơ sở các quy định nêu trên, Cục Thuế đề nghị Thuế tỉnh Bắc Ninh phối hợp với các cơ quan chức năng của địa phương rà soát hồ sơ từng dự án để xác định thời điểm tính tiền thuê đất.
Đồng thời xác định tiền thuê đất theo hình thức thu tiền thuê đất hằng năm, áp dụng chính sách thu tiền thuê đất (trước đây là chính sách thu tiền sử dụng đất) tương ứng với từng thời kỳ; đồng thời xác định khoản tiền phải nộp bổ sung đối với thời gian chưa tính tiền thuê đất theo đúng quy định của pháp luật.
Trường hợp phát sinh vướng mắc trong quá trình thực hiện, Thuế tỉnh Bắc Ninh báo cáo UBND tỉnh để có văn bản gửi Bộ Tài chính xem xét, hướng dẫn theo thẩm quyền, bảo đảm việc xác định nghĩa vụ tài chính về đất đai được thực hiện thống nhất, đúng quy định.