Thứ hai 28/09/2026 03:16
Thời tiết: Hà Nội 27°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 28°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Vấn đề - Sự kiện / Thuế
aa

Trốn thuế có thể bị phạt đến 7 năm tù giam

Hải Nam
Trong bối cảnh nền kinh tế Việt Nam đang nỗ lực minh bạch hóa các hoạt động tài chính, việc tuân thủ quy định về thuế và hóa đơn không chỉ là trách nhiệm đạo đức mà còn là yêu cầu pháp lý bắt buộc đối với mọi cá nhân và tổ chức. Các hành vi vi phạm như trốn thuế, mua bán trái phép hóa đơn đã và đang bị các cơ quan chức năng giám sát chặt chẽ với những chế tài xử phạt ngày càng nghiêm khắc, bao gồm cả xử phạt hành chính mức cao và truy cứu trách nhiệm hình sự với khung hình phạt tù nghiêm khắc.
Trốn thuế có thể bị phạt đến 7 năm tù giam
Pháp nhân trốn thuế có thể bị xử phạt đến 10 tỷ đồng

Xử phạt hành chính: Công cụ răn đe tức thời

Theo quy định tại Nghị định 125/2020/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định số 310/2025/NĐ-CP), các hành vi vi phạm về hóa đơn và thuế sẽ bị xử phạt nặng về kinh tế.

Cụ thể, đối với hành vi cho hoặc bán hóa đơn, cá nhân và tổ chức vi phạm có thể bị phạt tiền từ 20 triệu đồng đến 50 triệu đồng. Đi kèm với đó là biện pháp khắc phục hậu quả bắt buộc người vi phạm phải nộp lại toàn bộ số lợi bất hợp pháp có được từ hành vi này.

Đối với việc sử dụng hóa đơn không hợp pháp hoặc sử dụng không hợp pháp hóa đơn, mức phạt tiền cũng dao động từ 20 triệu đồng đến 50 triệu đồng. Ngoài việc nộp phạt, người nộp thuế còn buộc phải thực hiện biện pháp khắc phục hậu quả là hủy hóa đơn đã sử dụng.

Đặc biệt, hành vi trốn thuế được quy định với các mức phạt lũy tiến dựa trên tính chất và mức độ vi phạm. Theo đó, phạt tiền 1 lần số thuế trốn đối với người nộp thuế có từ một tình tiết giảm nhẹ trở lên khi thực hiện các hành vi như: không nộp hồ sơ đăng ký thuế, không ghi chép sổ kế toán các khoản thu tiên quan đến số thuế phải nộp, không lập hóa đơn khi bán hàng, hóa dịch vụ, trừ trường hợp người nộp thuế đã khai thuế đối với giá trị hàng hóa, dịch vụ đã bán, đã cung ứng vào kỳ tính thuế tương ứng.

Sử dụng hóa đơn không hợp pháp; sử dụng không hợp pháp hóa đơn để khai thuế làm giảm số thuế phải nộp hoặc tăng số tiền thuế được hoàn, số tiền thuế được miễn, giảm. Sử dụng hàng hóa thuộc đối tượng không chịu thuế, miễn thuế, xét miễn thuế không đúng mục đích quy định mà không khai báo việc chuyển đổi mục đích sử dụng, khai thuế với cơ quan thuế

Phạt 1,5 lần số thuế trốn áp dụng đối với người nộp thuế khi không có tình tiết tăng nặng hoặc giảm nhẹ.

Phạt từ 2 đến 3 lần số thuế trốn: Áp dụng đối với các trường hợp có từ một đến ba tình tiết tăng nặng trở lên.

Bên cạnh việc nộp phạt, người nộp thuế vi phạm còn buộc phải nộp đủ số tiền thuế trốn vào ngân sách nhà nước. Trong trường hợp hành vi trốn thuế đã quá thời hiệu xử phạt hành chính, người nộp thuế vẫn không được miễn trừ trách nhiệm tài chính mà vẫn phải nộp đủ số tiền thuế trốn cùng tiền chậm nộp tính trên số thuế trốn.

Chế tài hình sự đối với tội trốn thuế

Khi các hành vi vi phạm vượt ngưỡng xử phạt hành chính hoặc mang tính chất nguy hiểm cho xã hội, Bộ luật Hình sự 2015 (sửa đổi, bổ sung 2017) sẽ được áp dụng để truy cứu trách nhiệm.

Đối với cá nhân phạm tội trốn thuế, ngưỡng khởi điểm để truy cứu trách nhiệm hình sự là số tiền trốn thuế từ 100 triệu đồng đến dưới 300 triệu đồng (hoặc dưới 100 triệu đồng nhưng đã bị xử phạt hành chính hoặc có tiền án về tội này).

Các hành vi cụ thể bao gồm: không nộp hồ sơ khai thuế sau 90 ngày kể từ ngày hết hạn phải nộp, không ghi sổ kế toán các khoản thu liên quan đến số tiền thuế phải nộp, sử dụng hóa đơn bất hợp pháp để hạch toán hàng hóa đầu vào, hoặc khai sai thực tế hàng hóa xuất nhập khẩu.

Mức phạt tiền từ 100 triệu đến 500 triệu đồng hoặc phạt tù từ 3 tháng đến 1 năm.

Người phạm tội thuộc các trường hợp có tổ chức, số tiền trốn thuế từ 300 triệu đến dưới 1 tỷ đồng; lợi dụng chức vụ quyền hạn; phạm tội từ 2 lần trở lên, tái phạm nguy hiểm thì bị phạt tiền từ 500 triệu đồng đến 1,5 tỷ đồng hoặc phạt tù từ 1 năm đến 3 năm.

Phạm tội trốn thuế với số tiền 1 tỷ đồng trở lên, thì bị phạt tiền từ 1,5 tỷ đồng đồng đến 4,5 tỷ đồng hoặc phạt tù từ 2 năm đến 7 năm.

Nếu trốn thuế từ 300 triệu đến dưới 1 tỷ đồng, hoặc phạm tội có tổ chức, lợi dụng chức vụ, quyền hạn, phạm tội từ 2 lần trở lên hoặc tội phạm nguy hiểm mức phạt có thể lên tới 3 năm tù.

Người phạm tội trốn thuế với số tiền từ 1 tỷ đồng trở lên sẽ đối mặt với mức phạt tiền từ 1,5 tỷ đến 4,5 tỷ đồng hoặc phạt tù từ 2 năm đến 7 năm.

Người phạm tội còn có thể chịu hình phạt bổ sung như cấm đảm nhiệm chức vụ, cấm hành nghề từ 1 đến 5 năm hoặc tịch thu một phần/toàn bộ tài sản.

Đối với pháp nhân thương mại, hình phạt tiền được quy định rất nặng, dao động từ 300 triệu đồng đến 10 tỷ đồng tùy vào số tiền trốn thuế. Pháp nhân còn có thể bị đình chỉ hoạt động có thời hạn (từ 6 tháng đến 3 năm) hoặc bị đình chỉ hoạt động vĩnh viễn nếu vi phạm đặc biệt nghiêm trọng, cùng với việc bị cấm kinh doanh hoặc huy động vốn.

Đối với tội in, phát hành, mua bán trái phép hóa đơn hành vi can thiệp bất hợp pháp vào hệ thống hóa đơn, chứng từ thu nộp ngân sách cũng bị xử lý nghiêm khắc. Theo Điều 203 Bộ luật Hình sự, việc mua bán trái phép hóa đơn ở dạng phôi từ 50 số trở lên hoặc hóa đơn đã ghi nội dung từ 10 số trở lên, hoặc thu lợi bất chính từ 30 triệu đồng trở lên đã đủ yếu tố cấu thành tội phạm. Mức phạt tiền từ 20 triệu đồng đến 500 triệu đồng; cải tạo không giam giữ đến 3 năm. Pháp nhân thương mại có thể bị phạt tiền từ 100 triệu đến 1 tỷ đồng, đình chỉ hoạt động từ 6 tháng đến 2 năm, hoặc đình chỉ hoạt động vĩnh viễn nếu lập ra chỉ để mua bán hoá đơn.

Trốn thuế có thể bị phạt đến 7 năm tù giam
Định hướng sửa Bộ luật Hình sự liên quan đến tội mua bán hóa đơn

Hiện Bộ Công an đang được Chính phủ giao chủ trì dự án Bộ luật Hình sự sửa đổi, dự kiến sẽ trình Quốc hội vào năm 2027. Về cơ bản, Điều luật này sẽ sửa lại theo hướng: Đối tượng điều chỉnh chủ yếu là hoá đơn điện tử. Tuy nhiên vẫn phải giữ hoá đơn giấy vì có thể vẫn liên quan đến những hành vi trong quá khứ chưa hết thời hiệu truy cứu.

Thay căn cứ định tội, định khung hình phạt theo số lượng hoá đơn bằng tổng giá trị tiền ghi khống trên hoá đơn; bổ sung tình tiết tăng nặng đối với trường hợp lợi dụng mạng máy tính, mạng viễn thông; quy định hình phạt chủ yếu là phạt tiền gấp 3 - 5 lần số lợi bất chính; xem xét nâng mức phạt tù tối đa lên 7 năm, đồng thời quy định cấm đảm nhiệm chức vụ quản lý doanh nghiệp hoặc cấm thành lập doanh nghiệp mới trong thời gian dài đối với cá nhân phạm tội.

Đối với pháp nhân thương mại sẽ sửa lại quy định theo hướng quy định rõ trách nhiệm của pháp nhân khi để người đại diện hoặc nhân viên sử dụng pháp nhân làm công cụ mua bán hóa đơn, đồng thời bổ sung hình phạt để buộc pháp nhân phải khắc phục hạn chế trong quy chế nội bộ nhằm ngăn ngừa tội phạm tiếp tục xảy ra.

Hệ thống pháp luật Việt Nam đang tạo dựng một “hàng rào” pháp lý vững chắc để bảo vệ nguồn thu ngân sách và sự công bằng trong kinh doanh. Việc nắm vững các quy định từ xử phạt hành chính đến các khung hình phạt hình sự là vô cùng cần thiết để các doanh nghiệp và cá nhân tránh được những rủi ro pháp lý đáng tiếc. Với xu hướng sửa đổi luật trong tương lai, sự minh bạch và tính tuân thủ sẽ là chìa khóa duy nhất để phát triển bền vững trong môi trường kinh doanh hiện đại.


Tin bài có thể bạn quan tâm

Hoàn thuế GTGT hướng tới tự động phân tích, phân loại rủi ro

Hoàn thuế GTGT hướng tới tự động phân tích, phân loại rủi ro

Quy trình hoàn thuế giá trị gia tăng (GTGT) đang được ngành Thuế định hướng tăng cường ứng dụng dữ liệu, tự động kết nối, phân tích, đối chiếu và phân loại rủi ro. Cách làm này nhằm giảm sự can thiệp chủ quan của con người, đồng thời tập trung nguồn lực vào những hồ sơ cần kiểm tra, xác minh.
Lắng nghe và tháo gỡ khó khăn, vướng mắc trong công tác hoàn thuế GTGT

Lắng nghe và tháo gỡ khó khăn, vướng mắc trong công tác hoàn thuế GTGT

Đến ngày 21/9/2026, ngành Thuế đã ban hành 14.058 quyết định hoàn thuế GTGT, với tổng số tiền 142.599 tỷ đồng. Cùng với xử lý nhanh hồ sơ hoàn thuế, ngành Thuế đang đẩy nhanh số hóa, hướng tới hoàn thuế tự động nhằm rút ngắn thời gian và khơi thông dòng vốn cho doanh nghiệp.
Mạng lưới dữ liệu liên ngành: Nền tảng cho quản trị thuế thông minh

Mạng lưới dữ liệu liên ngành: Nền tảng cho quản trị thuế thông minh

Không thiếu dữ liệu, nhưng dữ liệu phân mảnh đang trở thành điểm nghẽn đối với quản trị hiện đại. Việc xây dựng mạng lưới dữ liệu liên ngành, kết hợp trí tuệ nhân tạo (AI), được xem là bước chuyển quan trọng để ngành Thuế nâng cao năng lực quản lý rủi ro, giảm chi phí tuân thủ và hướng tới nền tài chính công minh bạch, thông minh.

Bổ nhiệm Phó trưởng Thuế tỉnh Đắk Lắk

Bổ nhiệm Phó trưởng Thuế tỉnh Đắk Lắk

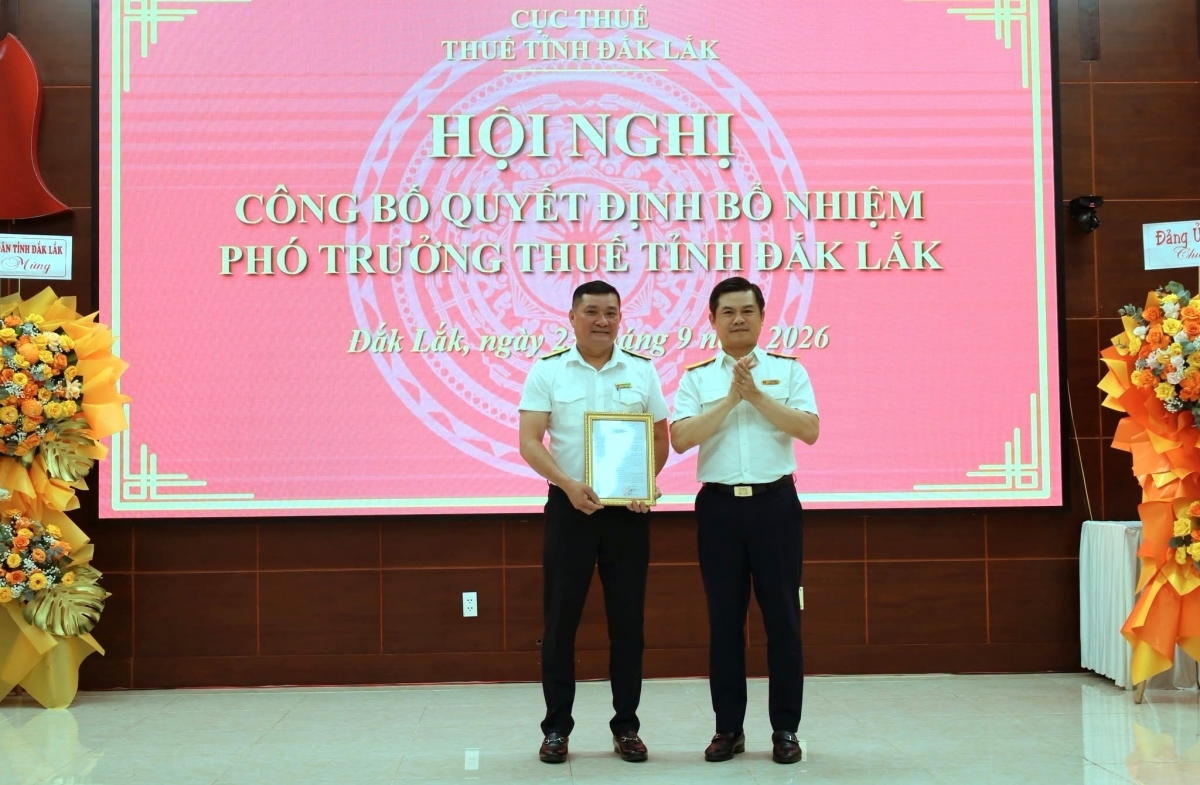
Ngày 23/9, tại trụ sở Thuế tỉnh Đắk Lắk, Cục Thuế tổ chức Hội nghị công bố Quyết định số 1318/QĐ-CT bổ nhiệm có thời hạn ông Huỳnh Phú Đạt, Trưởng phòng Kiểm tra số 1 thuộc Thuế tỉnh Đắk Lắk giữ chức Phó trưởng Thuế tỉnh Đắk Lắk từ ngày 22/9/2026.
ADB: Chính sách tài khóa tiếp tục hỗ trợ mạnh mẽ cho tăng trưởng kinh tế

ADB: Chính sách tài khóa tiếp tục hỗ trợ mạnh mẽ cho tăng trưởng kinh tế

Theo đánh giá của Ngân hàng Phát triển châu Á (ADB), đà tăng trưởng kinh tế mạnh trong nửa đầu năm 2026 cùng nguồn thu ngân sách tăng đã tạo thêm dư địa tài khóa để Việt Nam hỗ trợ đầu tư và nhu cầu trong nước.
Kết nối dữ liệu thuế - tín dụng: Kênh thông tin đa chiều phục vụ quản lý thuế theo hướng hiện đại

Kết nối dữ liệu thuế - tín dụng: Kênh thông tin đa chiều phục vụ quản lý thuế theo hướng hiện đại

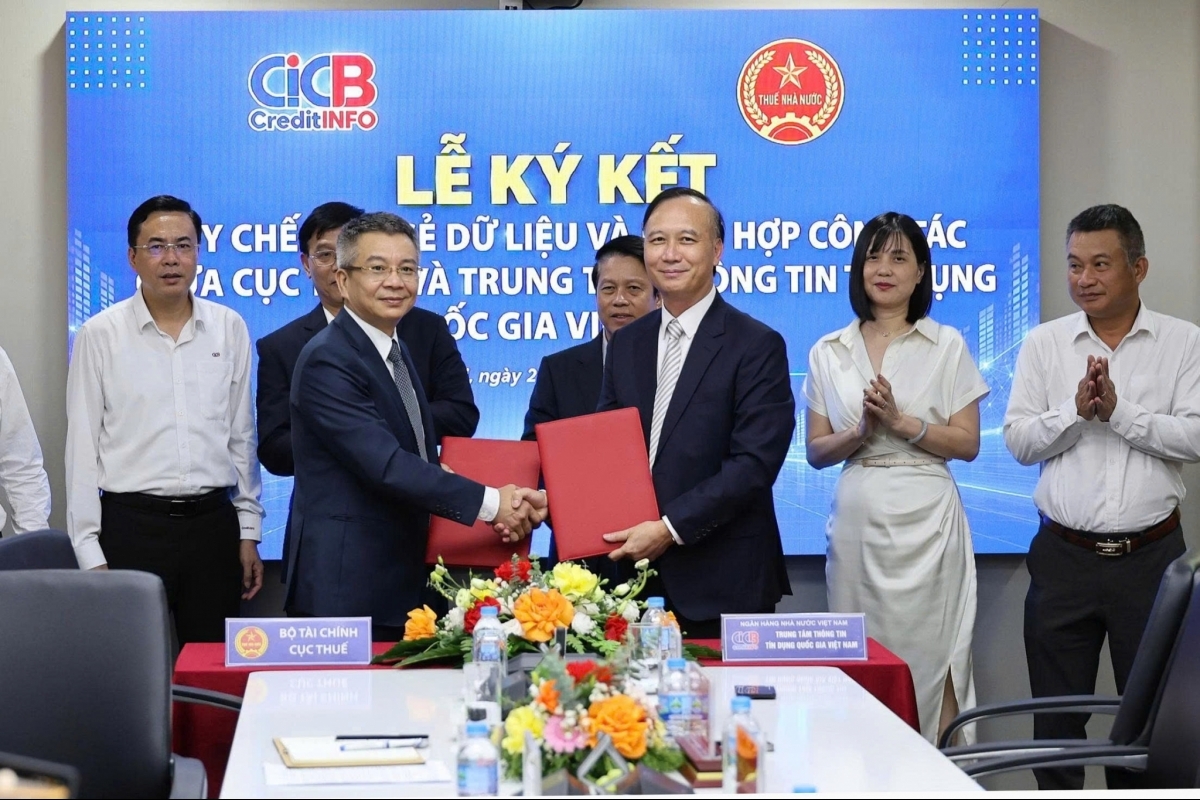
Cục Thuế vừa ký Quy chế trao đổi thông tin và phối hợp công tác với Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC). Việc kết nối, chia sẻ dữ liệu được kỳ vọng nâng cao hiệu quả quản lý thuế, đánh giá tín dụng và thúc đẩy người nộp thuế chủ động thực hiện đầy đủ nghĩa vụ với Nhà nước.
Đề xuất miễn thuế thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, khám chữa bệnh

Đề xuất miễn thuế thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, khám chữa bệnh

Chính phủ đề xuất miễn thuế đối với cơ sở giáo dục; đồng thời miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh. Chính phủ cũng đề xuất miễn thuế sử dụng đất phi nông nghiệp đối với đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc và miền núi.

Thống nhất trong việc quản lý rủi ro và phân loại hồ sơ hoàn thuế

Thống nhất trong việc quản lý rủi ro và phân loại hồ sơ hoàn thuế

Cục Thuế yêu cầu cơ quan thuế địa phương không để cảnh báo rủi ro tại một phần hồ sơ hoặc trong các “mắt xích” của chuỗi cung ứng làm đình trệ toàn bộ việc giải quyết hoàn thuế GTGT. Phần tiền đủ điều kiện phải được xử lý ngay; phần có rủi ro được tách riêng để kiểm tra, xác minh theo quy định.

Rời thị trường, doanh nghiệp cần hoàn tất những nghĩa vụ thuế nào?

Rời thị trường, doanh nghiệp cần hoàn tất những nghĩa vụ thuế nào?

Doanh nghiệp không hoạt động tại địa chỉ đã đăng ký với cơ quan Thuế không đồng nghĩa với việc các nghĩa vụ thuế được chấm dứt. Theo quy định hiện hành, người nộp thuế ở trạng thái này vẫn phải chịu trách nhiệm đối với nghĩa vụ thuế phát sinh.
Triển khai APA: Ngành Thuế Việt Nam chủ động tiếp nhận kinh nghiệm từ Deloitte

Triển khai APA: Ngành Thuế Việt Nam chủ động tiếp nhận kinh nghiệm từ Deloitte

Cục Thuế vừa phối hợp cùng Deloitte Nhật Bản và Deloitte Việt Nam tổ chức buổi chia sẻ chuyên sâu về quy trình xử lý áp dụng Thỏa thuận trước về phương pháp xác định giá tính thuế (APA).
Phát triển eTax Mobile thành “Trợ lý thuế cá nhân”

Phát triển eTax Mobile thành “Trợ lý thuế cá nhân”

Không chỉ dừng lại ở một ứng dụng giao dịch điện tử đơn thuần, eTax Mobile đang trải qua cuộc nâng cấp toàn diện nhằm giải quyết triệt để các “điểm nghẽn” hạ tầng và tối ưu hóa trải nghiệm cho người nộp thuế (NNT). Với lộ trình chuyển đổi căn bản từ mô hình “Người dân tự khai” sang “Cơ quan Thuế chủ động phục vụ”, eTax Mobile hướng tới trở thành một “Trợ lý thuế cá nhân” thông minh, hiện đại trong hệ sinh thái số “Thuế trong tầm tay”.
Thuế TP. Đà Nẵng: Đề xuất cơ quan Thuế chủ động xác định nghĩa vụ tài chính đất đai

Thuế TP. Đà Nẵng: Đề xuất cơ quan Thuế chủ động xác định nghĩa vụ tài chính đất đai

Thay vì để người nộp thuế tự kê khai, tổng hợp nhiều thửa đất, Thuế TP. Đà Nẵng đề xuất từng bước chuyển sang cơ chế cơ quan Thuế chủ động tổng hợp, xác định nghĩa vụ tài chính trên cơ sở dữ liệu đất đai, dữ liệu dân cư và dữ liệu người nộp thuế.
Hộ kinh doanh có thể kê khai, nộp thuế qua trợ lý ảo trên eTax Mobile

Hộ kinh doanh có thể kê khai, nộp thuế qua trợ lý ảo trên eTax Mobile

Cục Thuế vừa cập nhật và nâng cấp tính năng Trợ lý ảo (Chatbot) trên ứng dụng eTax Mobile, mang đến giải pháp kê khai thuế trực tuyến thông minh cho các hộ kinh doanh. Với quy trình tương tác tự động, chi tiết hệ thống chatbot mới không chỉ giúp giảm thiểu sai sót thủ tục mà còn tối ưu hóa thời gian và chi phí cho người nộp thuế trong năm 2026.
Mở rộng cơ sở thuế từ những doanh nghiệp khỏe mạnh

Mở rộng cơ sở thuế từ những doanh nghiệp khỏe mạnh

Tại tọa đàm “Kiến tạo nguồn lực tăng trưởng quốc gia: Vai trò của doanh nghiệp dẫn đầu trong kỷ nguyên mới” trong khuôn khổ Lễ vinh danh các doanh nghiệp nộp ngân sách lớn nhất Việt Nam năm 2026 (VNTAX 2026) diễn ra chiều 15/9, các chuyên gia cho rằng, bên cạnh việc phát huy vai trò của những doanh nghiệp dẫn đầu, cần tạo điều kiện để ngày càng có thêm nhiều doanh nghiệp phát triển, qua đó, mở rộng cơ sở thuế và củng cố nền tảng nguồn thu.
Bị sử dụng trái phép thông tin cá nhân để thành lập doanh nghiệp, hộ kinh doanh: Người dân cần làm gì?

Bị sử dụng trái phép thông tin cá nhân để thành lập doanh nghiệp, hộ kinh doanh: Người dân cần làm gì?

Theo Cục Thuế, từ ngày 23/8/2026, ứng dụng thuế điện tử (eTax Mobile) được nâng cấp để cá nhân có thể tra cứu thông tin doanh nghiệp, hộ kinh doanh mà mình đang được ghi nhận là người đại diện theo pháp luật. Khi phát hiện dấu hiệu hồ sơ đăng ký bị giả mạo, hoặc thông tin cá nhân bị sử dụng trái phép để thành lập doanh nghiệp, hộ kinh doanh, cá nhân có thể gửi phản ánh..
quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-8-24-10
phan-mem-ecus5
agribank
giai-phap-logistic
thong-bao
dung-song-phu-2-tuan
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
dien-dan-thue-hai-quan-2
qc-250-x-250-2
qc-demo-3
qc-demo-4