Cục Thuế vừa phối hợp cùng Deloitte Nhật Bản và Deloitte Việt Nam tổ chức buổi chia sẻ chuyên sâu về quy trình xử lý áp dụng Thỏa thuận trước về phương pháp xác định giá tính thuế (APA).
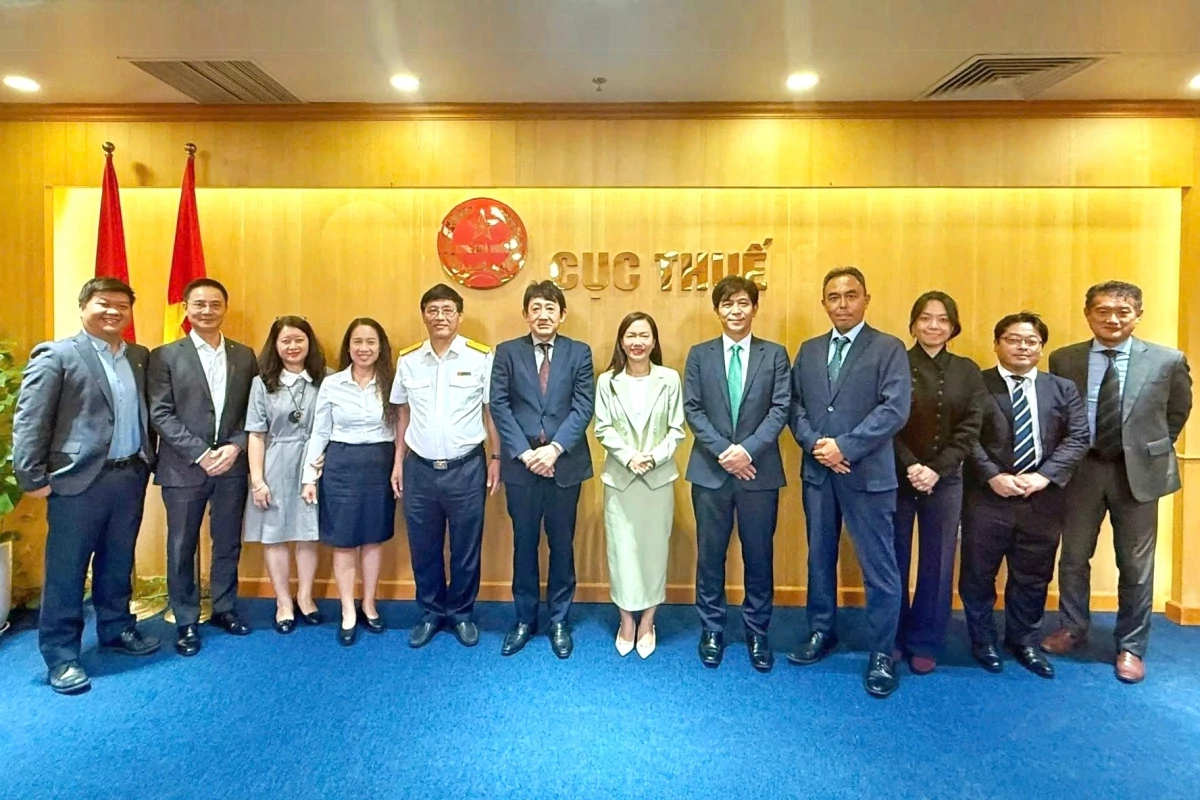 |
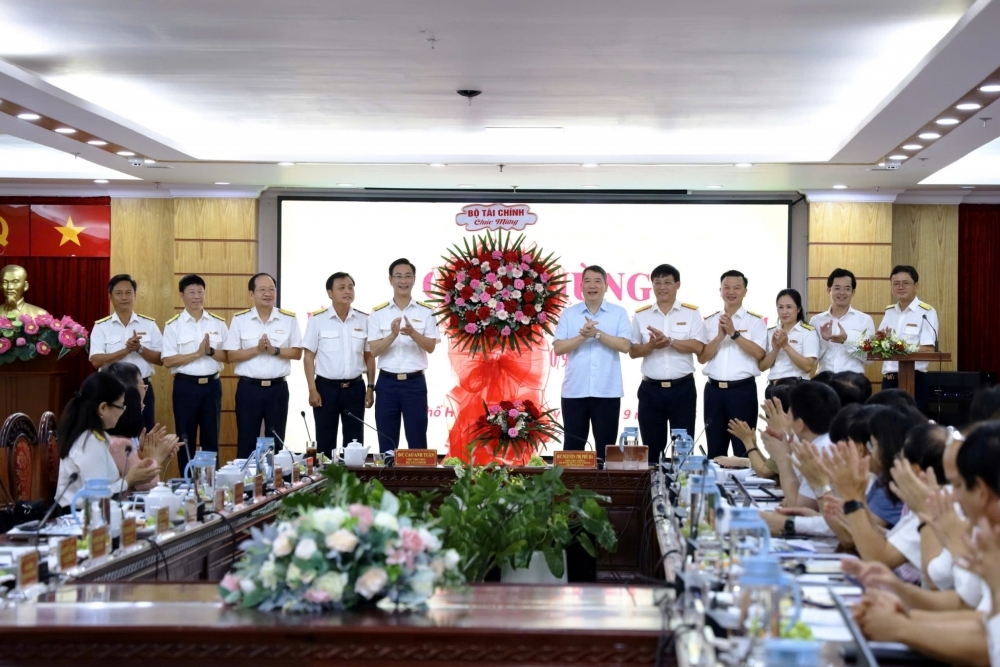
| Các đại biểu tham dự buổi làm việc. Ảnh: Cục Thuế |
Phát biểu tại buổi làm việc, Phó Cục trưởng Cục Thuế Đặng Ngọc Minh nhấn mạnh, trong bối cảnh thương mại xuyên biên giới phát triển mạnh và Chính phủ đang đẩy mạnh thu hút đầu tư nước ngoài vào Việt Nam thì việc triển khai các quy định quản lý thuế và áp dụng các cơ chế quản lý thuế phù hợp với các chuẩn mực và thông lệ quốc tế ngày càng có ý nghĩa quan trọng.
| Theo Luật Quản lý thuế số 108/2025/QH15 và Thông tư số 95/2026/TT-BTC, các quy định về Thỏa thuận trước về phương pháp xác định giá tính thuế (APA) chính thức có hiệu lực thi hành từ ngày 1/7/2026. |
Hiện nay, khi khung pháp lý APA tại Việt Nam đã chính thức có hiệu lực, ngành thuế Việt Nam tiếp tục chủ động tiếp nhận kinh nghiệm xử lý và triển khai thực tế từ các quốc gia.
Đồng thời tăng cường hợp tác với đối tác như Deloitte để tiếp tục hoàn thiện quy trình triển khai thực tế, nâng cao năng lực xử lý và triển khai thực tế.
Tại buổi làm việc, ông Hiroki Yamakawa Cố vấn cấp cao Deloitte Nhật Bản đã đánh giá cao những bước phát triển trong khung pháp lý về APA của Việt Nam. Việc tiếp tục trao đổi kinh nghiệm thực tiễn giữa cơ quan thuế Việt Nam và các cơ quan thuế, chuyên gia quốc tế có thể đóng góp tích cực vào quá trình tổ chức triển khai APA trong thời gian tới.
Bên cạnh việc chia sẻ quy định, các chuyên gia tập trung vào những vấn đề phát sinh trong thực tiễn triển khai, qua đó cung cấp thêm góc nhìn tham khảo về cách thức xử lý hồ sơ và tổ chức đàm phán APA tại một số quốc gia có chương trình APA phát triển.
Sau khi lắng nghe ý kiến của các chuyên gia, Phó Cục trưởng Đặng Ngọc Minh khẳng định Cục Thuế Việt Nam sẽ tiếp tục nghiên cứu, tiếp thu chọn lọc các kinh nghiệm quốc tế sao cho phù hợp nhất với điều kiện thực tiễn của Việt Nam.
Ngành Thuế thống nhất thực hiện quản lý hồ sơ APA đảm bảo tuân thủ chặt chẽ các quy định của pháp luật về quản lý thuế. Đẩy mạnh quản lý tuân thủ kết hợp đánh giá rủi ro dựa trên khai thác dữ liệu, thông tin thống kê và dữ liệu so sánh.
Đồng thời, bảo đảm tính minh bạch, khách quan và nhất quán trong toàn bộ quá trình thẩm định. Sử dụng các phương pháp tính toán phù hợp để nâng cao cơ sở thực tiễn và định lượng cho quá trình xử lý, đàm phán APA.