Quá trình hội nhập sâu rộng và sự phát triển nhanh của kinh tế số đang đặt ra yêu cầu hoàn thiện khuôn khổ quản lý thuế đối với các giao dịch xuyên biên giới. Trong bối cảnh đó, việc sửa đổi các quy định về Hiệp định tránh đánh thuế hai lần và cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế (APA) được kỳ vọng sẽ tháo gỡ vướng mắc thực tiễn, đồng thời nâng cao tính minh bạch và hiệu quả quản lý thuế quốc tế.
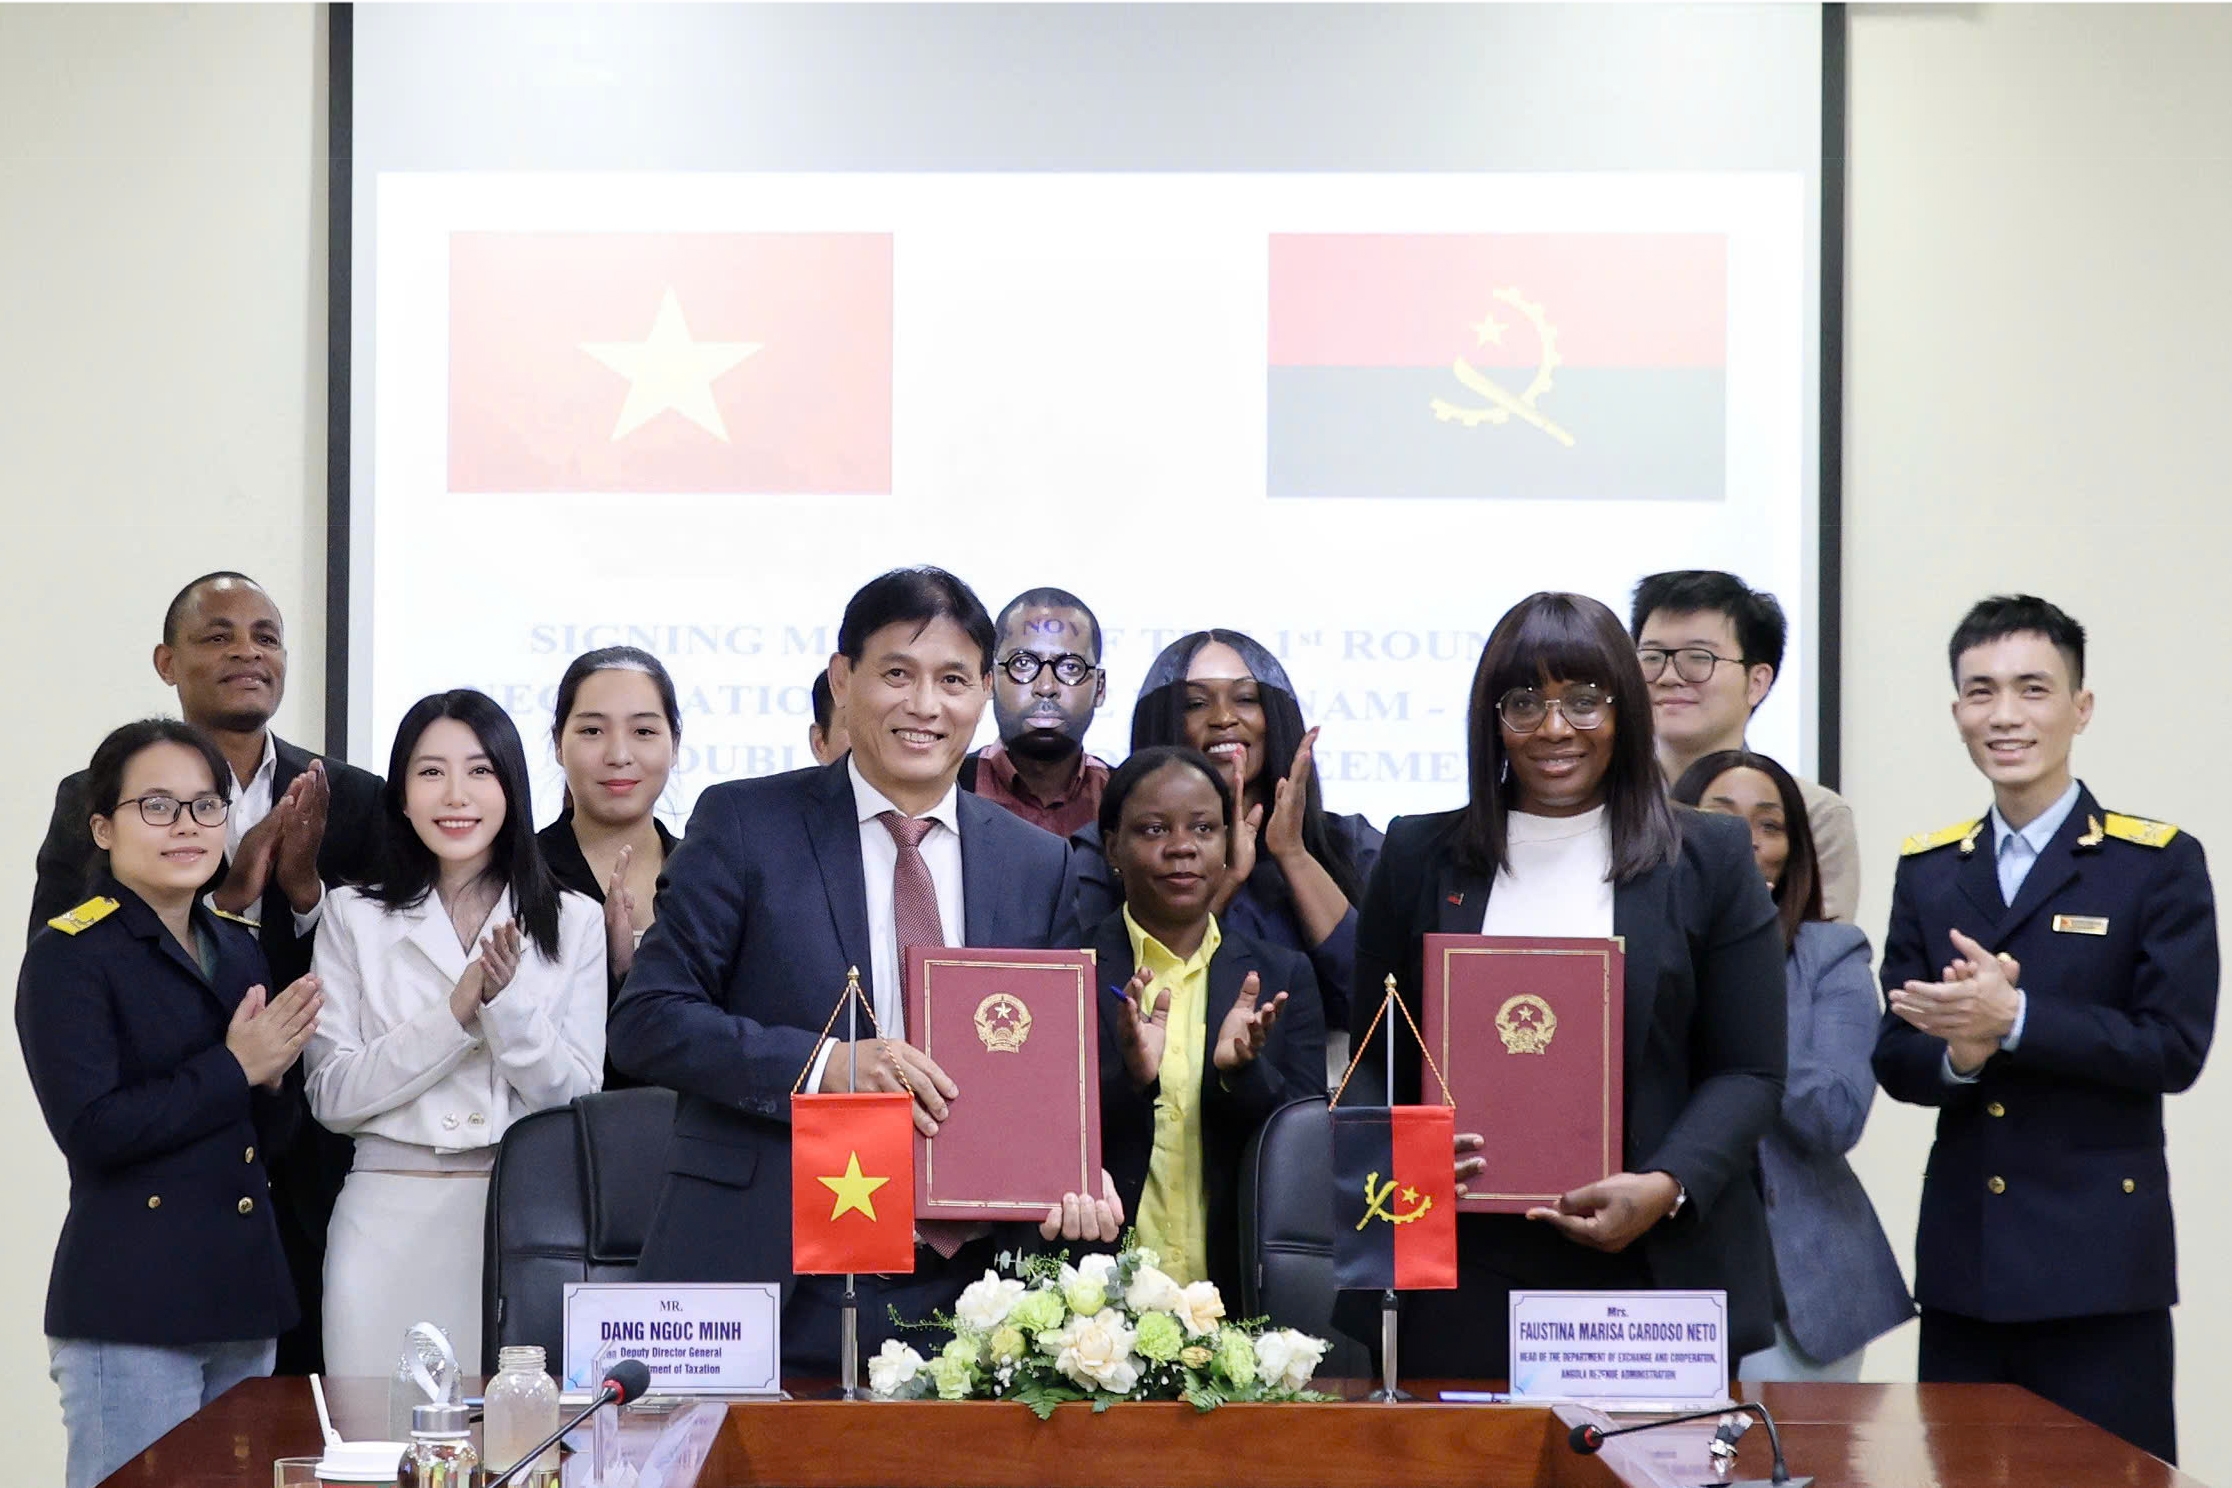 |
| Ông Đặng Ngọc Minh, Phó Cục trưởng Cục Thuế và bà Faustina Marisa Cardoso Neto, Trưởng đoàn đàm phán Angola ký Biên bản đàm phán vòng 1 Hiệp định tránh đánh thuế hai lần vào ngày 28/11/2025. Ảnh: gdt. |
Kinh tế số đặt ra thách thức mới trong quản lý thuế quốc tế
Việt Nam đã từng bước hoàn thiện hệ thống quản lý thuế quốc tế trong bối cảnh hội nhập ngày càng sâu rộng. Thống kê của Bộ Tài chính cho thấy, đến nay, Việt Nam đã ký kết 81 Hiệp định tránh đánh thuế hai lần với các quốc gia và vùng lãnh thổ, qua đó góp phần tạo môi trường đầu tư minh bạch, ổn định và thúc đẩy hoạt động thương mại, đầu tư xuyên biên giới.
Cùng với việc mở rộng mạng lưới hiệp định thuế, Việt Nam cũng tham gia ngày càng sâu vào các cơ chế hợp tác thuế quốc tế như Diễn đàn toàn cầu về minh bạch và trao đổi thông tin thuế, Hiệp định đa phương chống xói mòn cơ sở thuế và chuyển lợi nhuận (MLI), Hiệp định đa phương hỗ trợ hành chính thuế (MAAC) và cơ chế trao đổi báo cáo lợi nhuận liên quốc gia (CbC MCAA).
Trong bối cảnh đó, Thông tư số 205/2013/TT-BTC ban hành ngày 24/12/2013 của Bộ Tài chính hướng dẫn thực hiện Hiệp định tránh đánh thuế hai lần được đánh giá đã góp phần quan trọng trong việc tạo cơ sở pháp lý cho áp dụng các hiệp định thuế tại Việt Nam. Các quy định hướng dẫn về đối tượng cư trú thuế, chủ sở hữu thực hưởng, quyền đánh thuế và thủ tục miễn, giảm thuế theo Hiệp định đã hỗ trợ cơ quan thuế và người nộp thuế xử lý các giao dịch xuyên biên giới ngày càng hiệu quả hơn.
Đối với doanh nghiệp và nhà đầu tư nước ngoài, việc áp dụng tương đối thống nhất các hiệp định thuế đã góp phần hạn chế nguy cơ đánh thuế trùng, bảo đảm sự minh bạch và ổn định trong việc xác định nghĩa vụ thuế đối với các nhà đầu tư nước ngoài hoạt động tại Việt Nam.
Trong khi đó, cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế (APA) theo Thông tư số 45/2021/TT-BTC ngày 18/6/2021 được xem là bước tiếp tục hoàn thiện khuôn khổ quản lý thuế đối với giao dịch liên kết. APA giúp cơ quan Thuế và doanh nghiệp xác định trước phương pháp tính thuế phù hợp, qua đó giảm rủi ro điều chỉnh thuế và tăng tính dự báo đối với nghĩa vụ thuế.
Việc triển khai APA cũng phù hợp với xu hướng quốc tế về tăng cường tính chắc chắn trong thuế và phòng ngừa tranh chấp thuế đối với hoạt động xuyên biên giới.
Tuy nhiên, thực tiễn triển khai các quy định hiện hành đã phát sinh nhiều khó khăn, vướng mắc mới trong bối cảnh kinh tế số và các mô hình kinh doanh xuyên biên giới phát triển nhanh.
Theo Cục Thuế, việc xác định cơ sở thường trú, quyền đánh thuế đối với dịch vụ xuyên biên giới và xác định “chủ sở hữu thực hưởng” trong các cấu trúc đầu tư nhiều tầng đang đặt ra nhiều thách thức trong quản lý thuế quốc tế.
Ngoài ra, một số quy định tại Thông tư số 205/2013/TT-BTC cũng cần tiếp tục rà soát, cập nhật để phù hợp với các chuẩn mực quốc tế mới về chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS).
Đối với cơ chế APA, quy định về cơ sở dữ liệu thương mại “được kiểm chứng bảo đảm tính pháp lý” chưa có hướng dẫn cụ thể, dẫn đến cách hiểu và áp dụng còn khác nhau trong thực tế.
Mặt khác, việc xử lý APA song phương, đa phương còn phức tạp do liên quan đến đàm phán với cơ quan Thuế nước ngoài và cơ chế phối hợp liên cơ quan. Mặc dù cơ chế APA đã được triển khai từ năm 2013, đến nay Việt Nam vẫn chưa có APA nào được ký kết và có hiệu lực thực hiện.
Tháo gỡ vướng mắc để nâng hiệu quả thực thi APA
Cơ quan Thuế cho rằng, cần tiếp tục rà soát, hoàn thiện hệ thống văn bản hướng dẫn về thuế quốc tế theo hướng đồng bộ, thống nhất và phù hợp hơn với yêu cầu quản lý trong bối cảnh mới.
Tại dự thảo thông tư hướng dẫn thực hiện các hiệp định tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với các loại thuế đánh vào thu nhập và tài sản giữa Việt Nam với các nước và vùng lãnh thổ có hiệu lực thi hành tại Việt Nam; hướng dẫn thực hiện thủ tục thỏa thuận song phương; hướng dẫn áp dụng cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế trong quản lý thuế đối với doanh nghiệp có giao dịch liên kết, thì một trong những định hướng lớn được đề xuất là nghiên cứu xây dựng khuôn khổ hướng dẫn thống nhất về Hiệp định thuế, thủ tục thỏa thuận song phương (MAP) và cơ chế APA thay cho việc quy định phân tán ở nhiều văn bản như hiện nay.
Theo Cục Thuế, việc tích hợp các nội dung này trong một văn bản sẽ giúp bảo đảm tính hệ thống, đồng bộ của khuôn khổ pháp lý trong lĩnh vực thuế quốc tế, đồng thời phản ánh rõ hơn mối liên hệ giữa các cơ chế hợp tác thuế quốc tế.
Đối với Thông tư số 205/2013/TT-BTC, định hướng sửa đổi được xác định theo hướng cập nhật các chuẩn mực và thông lệ quốc tế mới, đặc biệt là các nội dung liên quan đến chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS), chống lạm dụng Hiệp định và tăng cường cơ chế trao đổi thông tin quốc tế.
Bộ Tài chính cũng đề xuất rà soát, làm rõ hơn một số nguyên tắc áp dụng Hiệp định thuế, cơ chế xử lý tranh chấp thuế quốc tế và các nội dung liên quan đến xác định bản chất thu nhập, cơ sở thường trú hay chủ sở hữu thực hưởng nhằm phù hợp hơn với thực tiễn quản lý hiện nay.
Đối với cơ chế APA, cơ quan quản lý định hướng tiếp tục hoàn thiện cơ chế phân quyền, phân cấp trong xử lý hồ sơ theo hướng tăng tính chủ động cho ngành Thuế. Theo đó, Cục Thuế sẽ trực tiếp tổ chức xử lý APA song phương và đa phương, đồng thời xem xét phân cấp cho cơ quan thuế cấp tỉnh xử lý APA đơn phương đối với các trường hợp đáp ứng điều kiện.
Song song với đó, cơ quan quản lý đề xuất tiếp tục cải cách thủ tục hành chính theo hướng đơn giản hóa quy trình và giảm chi phí tuân thủ cho doanh nghiệp. Một số thủ tục được kiến nghị rà soát, bãi bỏ hoặc hợp nhất như báo cáo APA thường niên, báo cáo đột xuất hay thủ tục tham vấn trước khi nộp hồ sơ chính thức.
Bà Đinh Mai Hạnh, Phó Tổng giám đốc Dịch vụ tư vấn thuế và pháp lý, Phụ trách toàn quốc về tư vấn giá giao dịch liên kết, Deloitte Việt Nam nhận định, một số thay đổi gần đây về cơ chế phân cấp xử lý APA được cộng đồng tư vấn và doanh nghiệp đánh giá là bước tiến quan trọng trong cải cách thủ tục hành chính thuế. Việc trao thẩm quyền cho Bộ Tài chính trong phê duyệt nội dung APA song phương và đa phương không chỉ giúp rút ngắn thời gian xử lý hồ sơ mà còn tăng tính chủ động trong đàm phán với cơ quan thuế nước ngoài.
Cơ chế phân quyền mới cũng đưa Việt Nam tiến gần hơn với thông lệ xử lý APA tại nhiều quốc gia như Nhật Bản, Hàn Quốc, Singapore hay Indonesia, nơi cơ quan Thuế được trao quyền trực tiếp trong đàm phán và ký kết APA. Điều này được kỳ vọng sẽ góp phần nâng cao tính minh bạch của chính sách thuế và củng cố niềm tin của các tập đoàn đa quốc gia đối với môi trường đầu tư tại Việt Nam.
Việc tiếp tục hoàn thiện khuôn khổ pháp lý về Hiệp định thuế, MAP và APA được kỳ vọng sẽ nâng cao hiệu quả quản lý thuế xuyên biên giới, đồng thời tăng tính minh bạch và khả năng dự báo của chính sách thuế trong giai đoạn mới.