Theo Nghị định số 254/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử, cá nhân có thu nhập từ hoạt động cho thuê bất động sản thuộc trường hợp không phải sử dụng hóa đơn điện tử. Do đó, ngay cả khi doanh thu cho thuê vượt 1 tỷ đồng/năm, cá nhân cho thuê nhà cũng không thuộc diện bắt buộc phải lập hóa đơn điện tử theo quy định này.
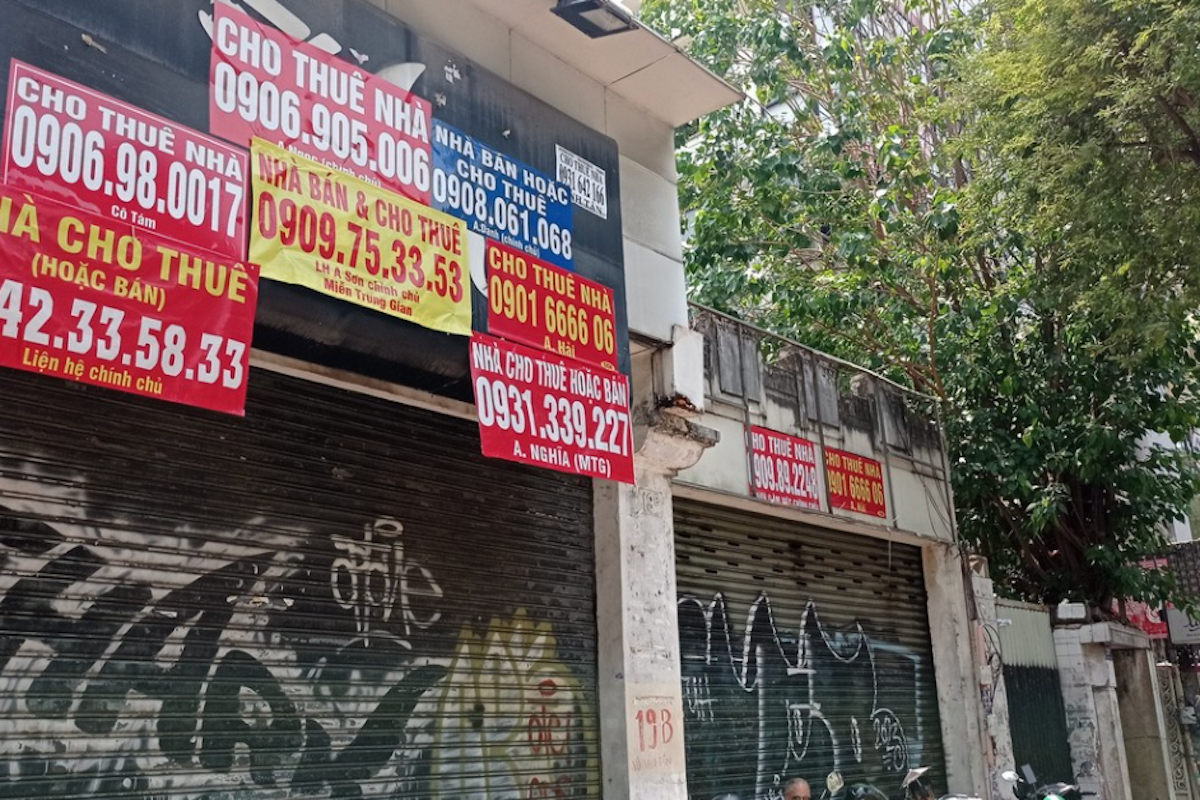 |
| Với quy định mới, cá nhân cho thuê nhà không phải lập hóa đơn điện tử. Ảnh: TL. |
Cá nhân cho thuê nhà không thuộc diện bắt buộc sử dụng hóa đơn điện tử
Nghị định số 254/2026/NĐ-CP được ban hành trên cơ sở tổng kết quá trình triển khai các quy định về hóa đơn điện tử thời gian qua.
Cục Thuế cho biết, nhiều vướng mắc phát sinh từ thực tiễn đã được các địa phương, doanh nghiệp và hộ kinh doanh phản ánh, qua đó trở thành cơ sở để Chính phủ sửa đổi, bổ sung các quy định theo hướng phù hợp hơn với hoạt động sản xuất, kinh doanh nhưng vẫn bảo đảm hiệu quả quản lý thuế.
Một trong những nội dung thu hút sự quan tâm là quy định liên quan đến hoạt động cho thuê nhà trọ, nhà ở và bất động sản. Theo quy định chung, hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên thuộc diện phải sử dụng hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ.
Tuy nhiên, Nghị định số 254/2026/NĐ-CP quy định riêng đối với hoạt động cho thuê tài sản. Cá nhân kinh doanh cho thuê nhà trọ, nhà ở hoặc bất động sản không phải lập hóa đơn điện tử, kể cả trong trường hợp doanh thu từ hoạt động cho thuê vượt 1 tỷ đồng/năm.
Giải thích về quy định này, bà Nguyễn Thị Minh Hiền, Phó Trưởng ban Chính sách, Thuế quốc tế (Cục Thuế) cho biết, việc bổ sung quy định xuất phát từ đặc thù của hoạt động cho thuê tài sản.
Đối với hoạt động thuê nhà, thuê bất động sản, hợp đồng thuê và chứng từ thanh toán đã là căn cứ để xác định khoản chi được trừ theo quy định của pháp luật.
Vì vậy, việc tiếp tục yêu cầu lập hóa đơn điện tử đối với hoạt động này không còn thực sự cần thiết. Nghị định số 254/2026/NĐ-CP đã làm rõ đây là một trong những trường hợp không phải sử dụng hóa đơn điện tử, góp phần giảm thủ tục hành chính và chi phí tuân thủ cho người nộp thuế.
Tuy nhiên, không phải lập hóa đơn điện tử không đồng nghĩa với việc được miễn thực hiện nghĩa vụ thuế. Cá nhân, hộ kinh doanh cho thuê nhà vẫn phải đăng ký, kê khai và nộp các khoản thuế theo đúng quy định của pháp luật. Quy định mới chỉ điều chỉnh nghĩa vụ về hóa đơn điện tử, không làm thay đổi nghĩa vụ tài chính đối với ngân sách nhà nước.
Việc quy định cụ thể các trường hợp không phải sử dụng hóa đơn điện tử xuất phát từ nguyên tắc những giao dịch đã có cơ chế quản lý bằng chứng từ khác hoặc không phát sinh doanh thu bán hàng hóa, cung cấp dịch vụ thì không cần thiết phải lập hóa đơn điện tử.
Cách tiếp cận này vừa giúp giảm chi phí tuân thủ cho người nộp thuế, vừa bảo đảm cơ quan thuế có đầy đủ căn cứ để quản lý, kiểm tra và đối chiếu khi cần thiết.
Ngoài hoạt động cho thuê bất động sản, Nghị định số 254/2026/NĐ-CP cũng bổ sung và làm rõ nhiều trường hợp khác không phải sử dụng hóa đơn điện tử.
Theo đó, hộ kinh doanh, cá nhân kinh doanh bán hàng hóa thuộc trường hợp được lập bảng kê theo quy định của pháp luật; hộ, cá nhân kinh doanh cung cấp sản phẩm, dịch vụ, nội dung số cho tổ chức, cá nhân ở nước ngoài; đại lý bảo hiểm, đại lý bán hàng đa cấp, đại lý xổ số đã được doanh nghiệp khấu trừ thuế theo quy định; cùng một số khoản thu từ hoạt động tài chính, tái bảo hiểm, nhận tiền gửi, giao dịch ngoại tệ và sản phẩm phái sinh... cũng thuộc diện không phải sử dụng hóa đơn điện tử.
Việc bổ sung cụ thể từng trường hợp không phải sử dụng hóa đơn điện tử không chỉ giúp người nộp thuế dễ xác định nghĩa vụ của mình mà còn góp phần thống nhất cách hiểu, cách áp dụng giữa các địa phương.
Theo Cục Thuế, những quy định này được xây dựng trên cơ sở tổng hợp các vướng mắc phát sinh trong quá trình thực hiện thời gian qua, bảo đảm vừa tạo thuận lợi cho người dân, doanh nghiệp, vừa đáp ứng yêu cầu quản lý thuế trong điều kiện chuyển đổi số và sự phát triển của nhiều mô hình kinh doanh mới.
Tháo gỡ nhiều vướng mắc từ thực tiễn, tạo thuận lợi cho người nộp thuế
Bên cạnh việc làm rõ các trường hợp không phải sử dụng hóa đơn điện tử, Nghị định số 254/2026/NĐ-CP còn sửa đổi, bổ sung nhiều quy định nhằm xử lý những khó khăn phát sinh trong quá trình triển khai chính sách.
Theo bà Nguyễn Thị Minh Hiền, nhiều nội dung mới của Nghị định số 254/2026/NĐ-CP được hình thành từ chính những vướng mắc do cơ quan thuế địa phương phản ánh trong quá trình thực hiện Nghị định số 70/2025/NĐ-CP.
Trên cơ sở tổng hợp thực tiễn, cơ quan soạn thảo đã nghiên cứu, bổ sung quy định để bảo đảm việc áp dụng thống nhất trên phạm vi cả nước, đồng thời giảm bớt những thủ tục không cần thiết cho người nộp thuế.
Một trong những nội dung đáng chú ý là quy định đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu dưới 1 tỷ đồng nhưng phát sinh hoạt động bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng như ô tô, xe máy. Theo quy định mới, các trường hợp này phải đăng ký sử dụng hóa đơn điện tử khi phát sinh giao dịch.
Lý giải về nôi dung này, bà Nguyễn Thị Minh Hiền cho biết, trong quá trình triển khai Nghị định số 70/2025/NĐ-CP, nhiều địa phương phản ánh tình trạng hộ kinh doanh có doanh thu dưới ngưỡng 1 tỷ đồng nhưng phát sinh hoạt động bán ô tô, xe máy hoặc các tài sản phải đăng ký quyền sở hữu.
Trong khi đó, cơ quan Thuế không còn cấp hóa đơn lẻ như trước nên nảy sinh khoảng trống trong quá trình thực hiện. Từ thực tiễn này, Nghị định số 254/2026/NĐ-CP đã bổ sung quy định để tạo cơ sở pháp lý giải quyết thống nhất các trường hợp phát sinh.
 |
| Ông Nguyễn Minh Trung, Giám đốc kinh doanh Công ty cổ phần Mắt Bão. |
Dưới góc độ triển khai thực tế, ông Nguyễn Minh Trung, Giám đốc kinh doanh Công ty cổ phần Mắt Bão, điểm thay đổi lớn nhất của Nghị định số 254/2026/NĐ-CP không nằm ở việc doanh nghiệp tiếp tục sử dụng hóa đơn điện tử, mà ở sự chuyển dịch phương thức quản lý từ kiểm tra hồ sơ sang quản trị dữ liệu.
“Khi dữ liệu hóa đơn được kết nối với dữ liệu đăng ký doanh nghiệp, thông tin người đại diện theo pháp luật và các cơ sở dữ liệu quản lý khác, khả năng phát hiện giao dịch bất thường, cảnh báo rủi ro và hỗ trợ thanh tra, kiểm tra sẽ được nâng cao. Điều này cũng đặt ra yêu cầu doanh nghiệp phải chuẩn hóa dữ liệu ngay từ khi phát sinh giao dịch, thay vì chỉ chú trọng phát hành hóa đơn đúng quy định”, ông Nguyễn Minh Trung chia sẻ.
Nghị định số 254/2026/NĐ-CP cũng làm rõ nguyên tắc đối với các tổ chức, hộ kinh doanh và cá nhân kinh doanh đã đăng ký sử dụng hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế.
Theo đó, các đối tượng này không bắt buộc phải chuyển sang sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Quy định mới giúp hạn chế việc thay đổi hình thức hóa đơn không cần thiết, tránh phát sinh thêm chi phí đầu tư và thời gian chuyển đổi đối với người nộp thuế.


















