Doanh nghiệp có giao dịch liên kết sẽ có thêm dư địa trong quá trình đàm phán thỏa thuận trước về phương pháp xác định giá tính thuế (APA) khi được đề nghị áp dụng cơ chế này cho giai đoạn tối đa 5 năm tính thuế. Theo PwC Việt Nam, đây là một trong những điểm mới đáng chú ý của Thông tư số 95/2026/TT-BTC, góp phần tăng tính linh hoạt của cơ chế APA, giảm chi phí tuân thủ và tạo thuận lợi hơn cho người nộp thuế.
 |
| Người nộp thuế được đề nghị áp dụng APA cho giai đoạn liên tục tối đa 5 năm tính thuế, tính từ năm nộp hồ sơ đề nghị hoặc năm tính thuế liền kề sau đó. |
Được đề nghị áp dụng APA tối đa 5 năm
Bộ Tài chính đã ban hành Thông tư số 95/2026/TT-BTC hướng dẫn thực hiện các Hiệp định tránh đánh thuế hai lần và ngăn ngừa việc trốn lậu thuế đối với các loại thuế đánh vào thu nhập và tài sản giữa Việt Nam với các nước và vùng lãnh thổ có hiệu lực thi hành tại Việt Nam; hướng dẫn thực hiện thủ tục thỏa thuận song phương; hướng dẫn áp dụng thỏa thuận trước về phương pháp xác định giá tính thuế (APA) trong quản lý thuế đối với doanh nghiệp có giao dịch liên kết. Thông tư số 95/2026/TT-BTC có hiệu lực từ ngày 1/7/2026.
Trong nhiều nội dung sửa đổi, quy định về thời gian đề nghị áp dụng APA được đánh giá là một trong những điểm mới đáng chú ý nhất.
Theo Ban Chính sách, Thuế quốc tế (Cục Thuế), nhằm tạo thuận lợi hơn cho doanh nghiệp trong quá trình đàm phán thỏa thuận trước về phương pháp xác định giá tính thuế, Thông tư số 95/2026/TT-BTC đã bổ sung quy định về thời gian đề nghị áp dụng cơ chế này.
| APA là gì? Thỏa thuận trước về phương pháp xác định giá tính thuế (Advance Pricing Agreement - APA) là thỏa thuận trước giữa người nộp thuế và cơ quan thuế về phương pháp xác định giá giao dịch liên kết trong một thời gian nhất định. Cơ chế này giúp hạn chế tranh chấp về giá giao dịch liên kết, tạo sự chắc chắn trong việc thực hiện nghĩa vụ thuế, hạn chế nguy cơ bị truy thu, xử phạt sau thanh tra, tiết kiệm thời gian và chi phí tuân thủ cho doanh nghiệp. |
Cụ thể, tại khoản 2 Điều 83, người nộp thuế được đề nghị áp dụng APA cho giai đoạn liên tục tối đa 5 năm tính thuế, tính từ năm nộp hồ sơ đề nghị hoặc năm tính thuế liền kề sau đó.
Với quy định mới này, doanh nghiệp có thể chủ động đề xuất giai đoạn áp dụng APA dài hơn so với trước đây.
Điều này đặc biệt có ý nghĩa trong trường hợp quá trình đàm phán kéo dài, giúp sau khi được ký kết, APA vẫn có thể được áp dụng đủ thời gian theo quy định, hạn chế việc doanh nghiệp phải sớm thực hiện thủ tục gia hạn hoặc đề nghị ký kết thỏa thuận mới.
Đánh giá về thay đổi này, đại diện PwC Việt Nam cho rằng, thời hạn hiệu lực của APA không thay đổi, vẫn tối đa 3 năm theo quy định hiện hành.
Tuy nhiên, việc cho phép doanh nghiệp đề xuất giai đoạn áp dụng lên đến 5 năm sẽ tạo ra “khoảng đệm” cho quá trình đàm phán. Trong điều kiện thuận lợi, nếu việc đàm phán được hoàn tất trong khoảng hai năm, doanh nghiệp vẫn có thể được hưởng trọn vẹn ba năm áp dụng APA sau khi được ký kết.
PwC Việt Nam cũng lưu ý quy định này không đồng nghĩa với việc mọi hồ sơ đề nghị áp dụng APA sẽ được xử lý trong vòng hai năm.
Do đó, doanh nghiệp vẫn cần chủ động chuẩn bị hồ sơ đầy đủ, theo dõi tiến độ xử lý và phối hợp chặt chẽ với cơ quan Thuế trong suốt quá trình đàm phán.
Bên cạnh quy định về thời gian đề nghị áp dụng, Thông tư số 95/2026/TT-BTC cũng bổ sung quy định thời hạn gia hạn APA không quá 3 năm; sửa đổi, bổ sung các quy định về sửa đổi, hủy bỏ, thu hồi APA theo hướng làm rõ căn cứ pháp lý, tăng trách nhiệm của người nộp thuế trong việc cung cấp thông tin và báo cáo.
Đồng thời, Thông tư số 95/2026/TT-BTC hoàn thiện quy định về báo cáo tuân thủ APA hằng năm và cập nhật nguyên tắc bảo mật thông tin phù hợp với Luật Quản lý thuế số 108/2025/QH15.
Đơn giản hóa thủ tục, tăng cường số hóa và minh bạch trong thực hiện
Bên cạnh quy định về thời gian đề nghị áp dụng APA, Thông tư số 95/2026/TT-BTC còn sửa đổi nhiều quy định theo hướng đơn giản hóa thủ tục, đẩy mạnh ứng dụng công nghệ thông tin và tăng tính minh bạch trong quá trình thực hiện.
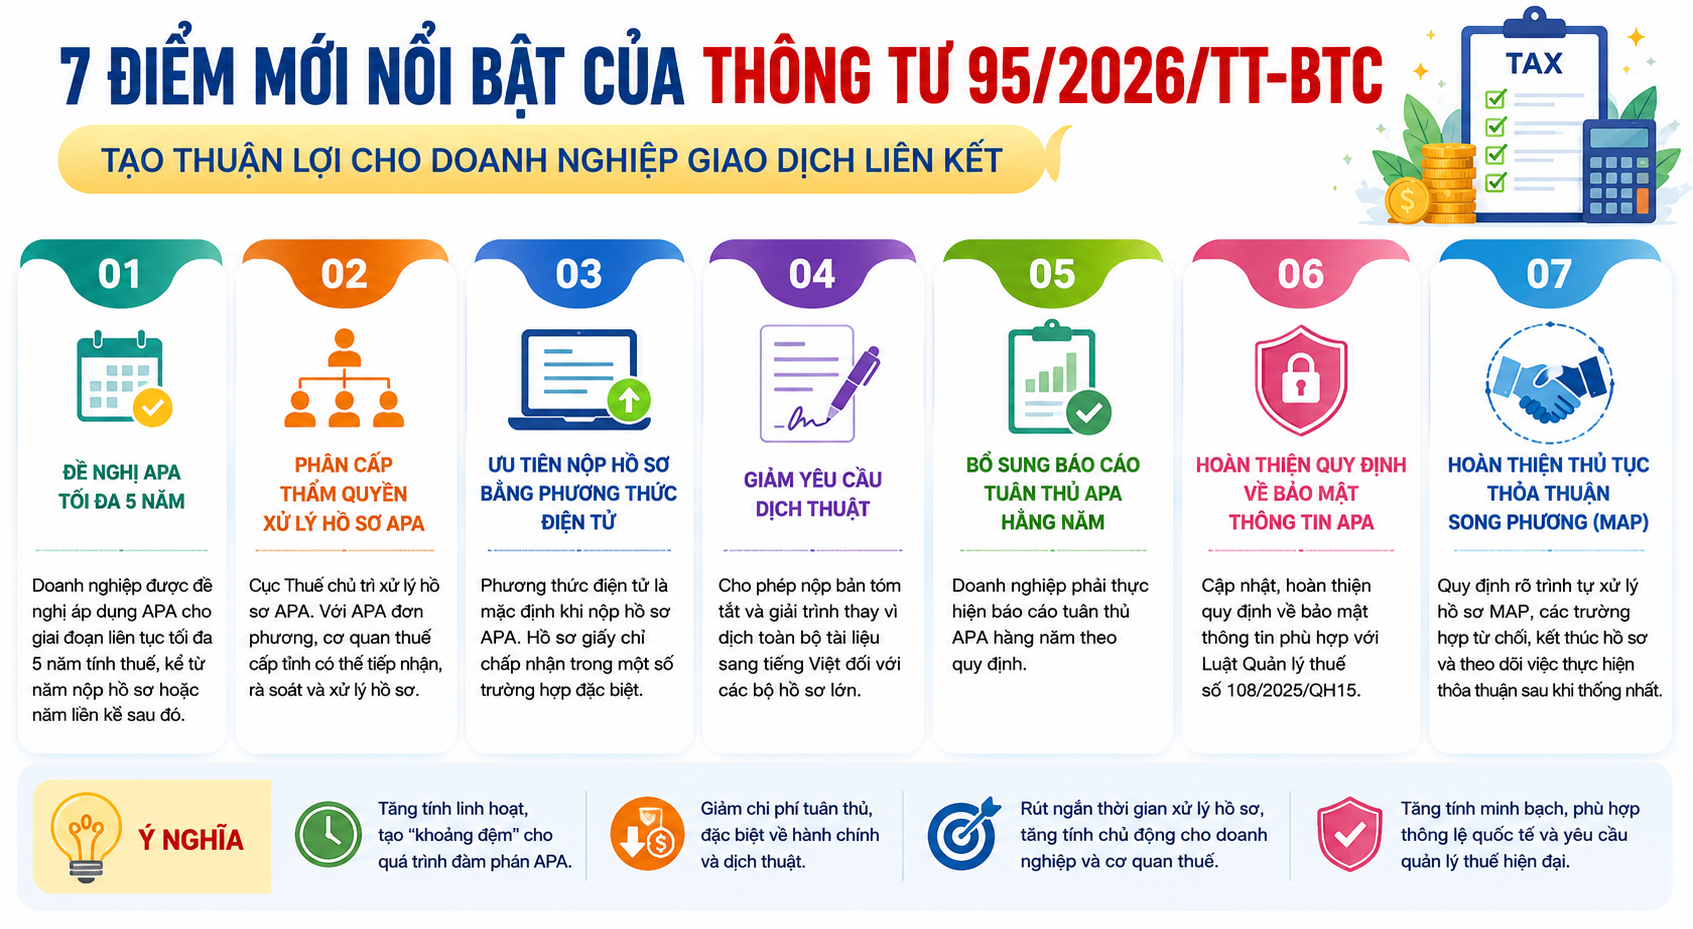 |
| Với các hướng dẫn mới, doanh nghiệp có giao dịch liên kết được tạo thuận lợi trong thực hiện. Thiết kế: HQ (hỗ trợ bởi AI). |
Theo Ban Chính sách, Thuế quốc tế (Cục Thuế), đối với cơ chế APA, Thông tư số 95/2026/TT-BTC quy định rõ việc người nộp thuế và cơ quan thuế có thể trao đổi, tham vấn trước khi nộp hồ sơ chính thức; hồ sơ được nộp bằng phương thức điện tử; phân cấp rõ thẩm quyền tiếp nhận, rà soát, đàm phán và ký kết APA. Đồng thời, bổ sung cơ chế tham khảo dữ liệu từ các hồ sơ APA đã xử lý trước đó để nâng cao chất lượng giải quyết hồ sơ mới.
Đánh giá về những thay đổi này, từ góc độ tư vấn PwC Việt Nam cho rằng, một trong những điểm đáng chú ý là việc phân cấp thẩm quyền xử lý hồ sơ APA từ mô hình phê duyệt tập trung tại Bộ Tài chính sang cơ chế do Cục Thuế chủ trì. Đối với APA đơn phương, Cục Thuế có thể phân công cơ quan Thuế cấp tỉnh tiếp nhận, rà soát và xử lý hồ sơ.
Việc phân cấp này sẽ giúp lược bỏ nhiều tầng phê duyệt hành chính, kỳ vọng rút ngắn thời gian giải quyết hồ sơ và tăng tính chủ động trong xử lý các đề nghị áp dụng APA.
PwC Việt Nam cũng đánh giá cao việc lấy phương thức điện tử làm hình thức mặc định khi nộp hồ sơ đề nghị áp dụng APA. Theo đó, hồ sơ giấy chỉ được chấp nhận trong một số trường hợp đặc biệt như tài liệu có dung lượng lớn hoặc không đáp ứng yêu cầu kỹ thuật của hệ thống.
Bên cạnh đó, việc cho phép doanh nghiệp nộp bản tóm tắt và giải trình thay vì phải dịch toàn bộ tài liệu sang tiếng Việt đối với các bộ hồ sơ lớn sẽ góp phần giảm đáng kể chi phí dịch thuật và chi phí tuân thủ, nhất là đối với các doanh nghiệp có nhiều giao dịch liên kết xuyên biên giới.
Đối với thủ tục thỏa thuận song phương, Thông tư số 95/2026/TT-BTC hoàn thiện trình tự xử lý hồ sơ từ tiếp nhận, rà soát, phân tích, đàm phán đến kết thúc hồ sơ; quy định cụ thể các trường hợp từ chối đề nghị áp dụng thủ tục thỏa thuận song phương, các trường hợp kết thúc hồ sơ và trách nhiệm theo dõi việc thực hiện thỏa thuận sau khi đạt được thống nhất giữa các cơ quan có thẩm quyền.
| 4 lưu ý doanh nghiệp cần biết 1. APA sau khi được ký kết vẫn chỉ có hiệu lực tối đa 3 năm. Quy định mới chỉ mở rộng giai đoạn doanh nghiệp được đề nghị áp dụng lên tối đa 5 năm tính thuế, tạo dư địa cho quá trình đàm phán. 2. Chủ động chuẩn bị hồ sơ vì quá trình đàm phán có thể kéo dài. 3. Thực hiện đầy đủ báo cáo tuân thủ thỏa thuận trước về phương pháp xác định giá tính thuế hằng năm. 4. Rà soát các hồ sơ đã nộp nhưng chưa được ký kết trước ngày 1/7/2026 để bảo đảm phù hợp với quy định mới. |
Ngoài ra, Thông tư số 95/2026/TT-BTC còn bổ sung quy định về trao đổi thông tin giữa cơ quan thuế Việt Nam và cơ quan thuế các nước.
Đồng thời, hướng dẫn hỗ trợ thu thuế theo Hiệp định thuế; làm rõ việc xác định nghĩa vụ thuế đối với hoạt động kinh doanh trên nền tảng số, thu nhập từ chuyển nhượng vốn trực tiếp, gián tiếp, thu nhập từ thừa kế, quà tặng và nhiều nội dung khác nhằm bảo đảm thống nhất với Luật Quản lý thuế số 108/2025/QH15 và các luật chuyên ngành mới ban hành.
Trước những điểm mới về APA, nhiều ý kiến cho rằng, doanh nghiệp cần thực hiện đầy đủ nghĩa vụ báo cáo tuân thủ APA hằng năm, bao gồm kết quả thực hiện các giao dịch thuộc phạm vi APA, thông tin tài chính liên quan và việc tuân thủ các giả định trọng yếu.
Đối với các doanh nghiệp đang trong quá trình đàm phán APA, cần chủ động rà soát hồ sơ, bởi những hồ sơ đã nộp trước ngày 1/7/2026 nhưng chưa được ký kết sẽ tiếp tục được xử lý theo Luật Quản lý thuế số 108/2025/QH15 và Thông tư số 95/2026/TT-BTC.
Việc chuẩn bị đầy đủ hồ sơ, dữ liệu và theo dõi sát quá trình đàm phán sẽ giúp doanh nghiệp tận dụng hiệu quả hơn cơ chế APA, đồng thời giảm thiểu rủi ro phát sinh tranh chấp về giá giao dịch liên kết trong quá trình thực hiện nghĩa vụ thuế.