Thứ hai 28/09/2026 04:23
Thời tiết: Hà Nội 27°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 29°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Thuế tỉnh, thành phố
aa

Không cung cấp thông tin cho cơ quan Thuế có thể bị phạt đến 100 triệu đồng

Trung Kiên
Thuế TP. Hà Nội vừa phát đi thông báo lưu ý người nộp thuế về nghĩa vụ cung cấp thông tin và xử phạt vi phạm hành chính. Đáng chú ý, các hành vi chậm trễ, cung cấp không chính xác hoặc thông đồng che giấu thông tin sẽ đối mặt với mức phạt hành chính nghiêm khắc lên tới 100 triệu đồng cùng nhiều biện pháp cưỡng chế nghiêm ngặt.
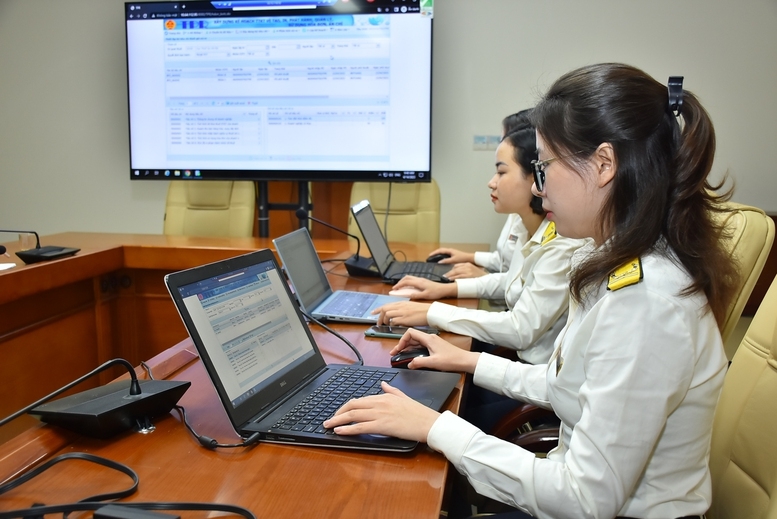
Vi phạm nghĩa vụ cung cấp thông tin có thể bị phạt đến 100 triệu đồng
Không cung cấp thông tin về thuế và xử phạt vi phạm hành chính Ảnh: Trung Kiên

Thuế TP. Hà Nội cho biết, trong xu thế hội nhập kinh tế, việc kiểm soát dòng vốn, chống xói mòn cơ sở thuế và ngăn chặn trốn thuế xuyên biên giới đã trở thành nhiệm vụ trọng tâm của các cơ quan quản lý thuế. Để hỗ trợ người nộp thuế nắm bắt kịp thời và thực hiện đúng các quy định mới về nghĩa vụ của cơ quan, tổ chức, cá nhân liên quan trong việc cung cấp, thu thập, xác minh thông tin theo điều ước, thỏa thuận quốc tế và tiêu chuẩn của Diễn đàn toàn cầu về minh bạch và trao đổi thông tin cho mục đích thuế.

Theo đó, quy định mới phân định rõ trách nhiệm của từng nhóm đối tượng cụ thể trong việc thu thập, xác minh, sử dụng và trao đổi thông tin thuế theo Điều 63 Nghị định số 252/2026/NĐ-CP.

Toàn bộ người nộp thuế cùng cơ quan, tổ chức, cá nhân liên quan thực hiện thu thập, xác minh, sử dụng, trao đổi thông tin phải tuân thủ nghiêm túc pháp luật Việt Nam, điều ước quốc tế về thuế mà Việt Nam đã ký kết và tiêu chuẩn của Diễn đàn toàn cầu về minh bạch và trao đổi thông tin cho mục đích thuế.

Hai nhóm chủ thể chịu tác động trực tiếp và có nghĩa vụ báo cáo sâu sắc bao gồm:

Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ thanh toán và trung gian thanh toán: có trách nhiệm cung cấp thông tin tài khoản tài chính của đối tượng không cư trú tại Việt Nam và các báo cáo khác phù hợp với tiêu chuẩn của Diễn đàn toàn cầu về minh bạch trao đổi thông tin cho mục đích thuế

Đối với chi nhánh và văn phòng đại diện của công ty nước ngoài hoạt động tại Việt Nam: có nghĩa vụ kê khai, cập nhật cho cơ quan thuế thông tin về chủ sở hữu pháp lý và chủ sở hữu hưởng lợi của công ty mẹ ở nước ngoài mà mình trực thuộc hoặc đại diện khi đăng ký thuế lần đầu và khi có bất kỳ thay đổi nào về thông tin đăng ký thuế, tuân thủ điểm a khoản 4 Điều 63 Nghị định số 252/2026/NĐ-CP.

Về phương thức trao đổi thông tin phục vụ mục đích thuế giữa Việt Nam và các cơ quan thuế đối tác nước ngoài gồm:

Thứ nhất: Trao đổi thông tin theo yêu cầu của cơ quan thuế nước ngoài đối với thông tin dữ liệu về chủ sở hữu pháp lý, chủ sở hữu hưởng lợi, thông tin tài khoản ngân hàng, thông tin kế toán và các thông tin liên quan khác của người nộp thuế hoặc các tổ chức, cá nhân liên quan.

Thứ hai: Trao đổi thông tin tự động đối với báo cáo lợi nhuận liên quốc gia, tiêu chuẩn báo cáo thông tin tài khoản tài chính của đối tượng không cư trú thuế tại Việt Nam, báo cáo tài sản mã hóa và các báo cáo khác theo điều ước quốc tế hoặc thỏa thuận quốc tế về thuế mà Việt Nam đã ký kết hoặc là thành viên hoặc thỏa thuận quốc tế về thuế mà Việt Nam đã ký kết.

Thứ ba: Trao đổi thông tin tự nguyện, các bên chủ động trao đổi các thông tin phục vụ mục đích thuế theo quy định tại các điều ước quốc tế mà Việt Nam là thành viên hoặc thỏa thuận quốc tế đã ký kết.

Điểm mấu chốt được nhấn mạnh đặc biệt trong thông báo là tính bắt buộc của nghĩa vụ cung cấp thông tin. Người nộp thuế, tổ chức, cá nhân liên quan không được từ chối cung cấp thông tin theo yêu cầu hợp pháp của cơ quan Thuế với lý do thông tin thuộc phạm vi bí mật ngân hàng hoặc nghĩa vụ bảo mật khác (trừ trường hợp có quy định khác tại điều ước quốc tế mà Việt Nam là thành viên).

Đồng thời, lý do thông tin đang do ngân hàng, tổ chức tài chính, tổ chức trung gian hoặc bên thứ ba nắm giữ cũng hoàn toàn không được chấp nhận để trì hoãn hoặc né tránh nghĩa vụ này. Điều này thể hiện quyết tâm rất lớn của Nhà nước trong việc loại bỏ các rào cản về cung cấp thông tin, đảm bảo tính công khai và minh bạch tối đa trong công tác quản lý thuế quốc tế.

Trường hợp người nộp thuế và tổ chức, cá nhân có liên quan vi phạm nghĩa vụ cung cấp thông tin sẽ bị xử phạt vi phạm hành chính Căn cứ Điều 2 Nghị định số 291/2026/NĐ-CP. Các mức phạt cụ thể được áp dụng đối với vi phạm nghĩa vụ cung cấp thông tin. Cụ thể:

Phạt tiền từ 10.000.000 đến 30.000.000 đồng: Áp dụng đối với hành vi cung cấp thông tin theo yêu cầu của cơ quan thuế quá thời hạn từ 05 ngày trở lên.

Phạt tiền từ 30.000.000 đến 50.000.000 đồng: Áp dụng đối với hành vi cung cấp không chính xác, không đầy đủ thông tin theo yêu cầu của cơ quan thuế.

Phạt tiền từ 50.000.000 đến 100.000.000 đồng: Áp dụng đối với một trong các hành vi không cung cấp thông tin sau 15 ngày kể từ ngày hết thời hạn cung cấp hoặc kể từ ngày hết thời hạn gia hạn cung cấp theo yêu cầu của cơ quan thuế. Thông đồng, bao che người nộp thuế nhằm ngăn cản cơ quan thuế thu thập, xác minh thông tin phục vụ mục đích trao đổi thông tin.

Thuế TP. Hà Nội lưu ý, trường hợp tổ chức, cá nhân không thực hiện quyết định xử phạt vi phạm hành chính (bao gồm cả nghĩa vụ nộp tiền phạt và các biện pháp khắc phục hậu quả) sẽ bị áp dụng các biện pháp cưỡng chế theo quy định của pháp luật để bảo đảm thực hiện nghĩa vụ cung cấp thông tin. Đáng chú ý, sau khi chấp hành nộp phạt bằng tiền, bên vi phạm vẫn bắt buộc phải cung cấp đầy đủ, chính xác thông tin theo yêu cầu của cơ quan Thuế.

Ở chiều ngược lại, để bảo đảm quyền lợi chính đáng cho người nộp thuế, pháp luật quy định bất kỳ hành vi làm lộ, lọt, mất hoặc sử dụng trái phép thông tin trao đổi, thông tin bảo mật của người nộp thuế sẽ bị xử lý kỷ luật, xử phạt hành chính hoặc truy cứu trách nhiệm hình sự tùy theo quy định của pháp luật.


Tin bài có thể bạn quan tâm

Thuế TP. Hồ Chí Minh công khai hơn 19.000 người nộp thuế trạng thái 03, 06 vi phạm quy định

Thuế TP. Hồ Chí Minh công khai hơn 19.000 người nộp thuế trạng thái 03, 06 vi phạm quy định

Thuế TP. Hồ Chí Minh vừa công khai thông tin 19.198 người nộp thuế ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế (trạng thái 03), không còn hoạt động tại địa chỉ đăng ký (trạng thái 06). Thời gian tới, đơn vị tiếp tục tăng cường các giải pháp nhằm làm sạch mã số thuế, chuẩn hóa dữ liệu và tạo môi trường kinh doanh minh bạch, lành mạnh.
Bổ nhiệm Phó trưởng Thuế tỉnh Đắk Lắk

Bổ nhiệm Phó trưởng Thuế tỉnh Đắk Lắk

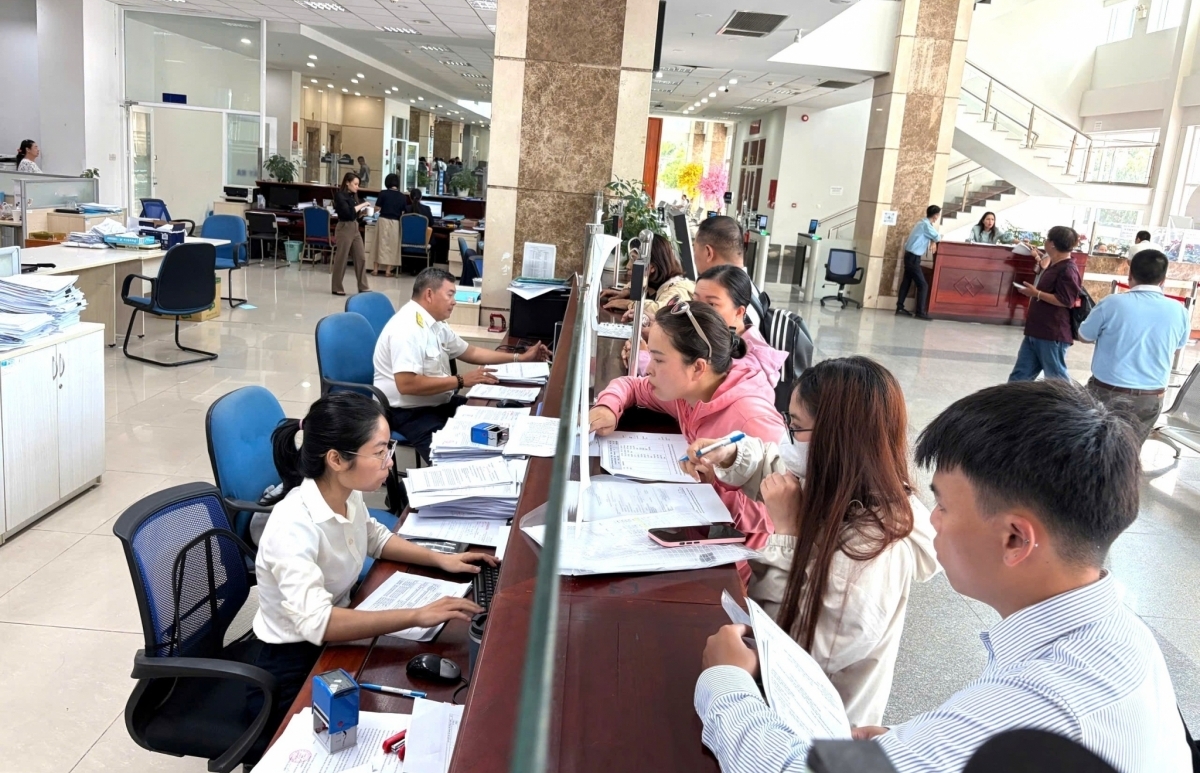
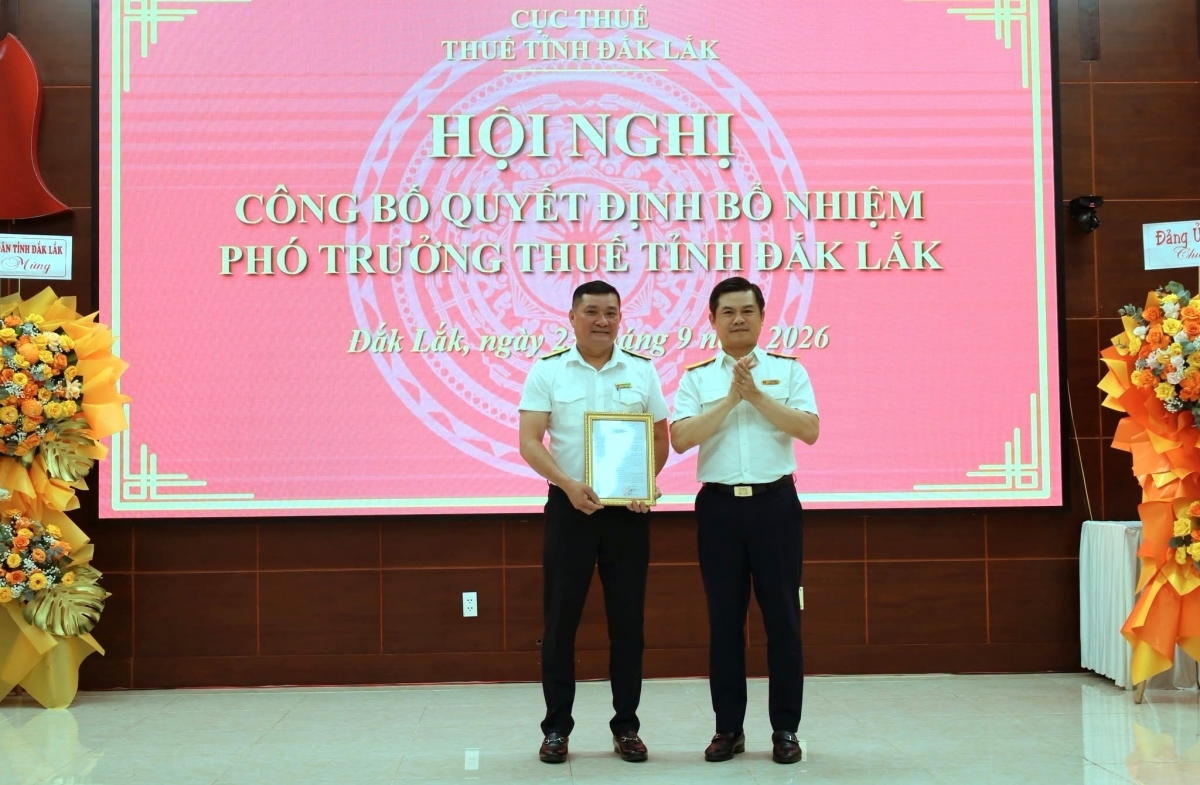
Ngày 23/9, tại trụ sở Thuế tỉnh Đắk Lắk, Cục Thuế tổ chức Hội nghị công bố Quyết định số 1318/QĐ-CT bổ nhiệm có thời hạn ông Huỳnh Phú Đạt, Trưởng phòng Kiểm tra số 1 thuộc Thuế tỉnh Đắk Lắk giữ chức Phó trưởng Thuế tỉnh Đắk Lắk từ ngày 22/9/2026.
Thuế tỉnh Tuyên Quang: Đa dạng kênh hỗ trợ và tăng cường giám sát rủi ro

Thuế tỉnh Tuyên Quang: Đa dạng kênh hỗ trợ và tăng cường giám sát rủi ro

Việc mở rộng các kênh hỗ trợ, đẩy mạnh giải quyết thủ tục trên môi trường điện tử và chủ động tháo gỡ vướng mắc đang giúp doanh nghiệp tại Tuyên Quang thực hiện nghĩa vụ thuế thuận lợi hơn. Song song với hỗ trợ, cơ quan Thuế tăng cường giám sát hồ sơ, hóa đơn theo mức độ rủi ro nhằm nâng cao tuân thủ và bảo đảm môi trường kinh doanh minh bạch.
Thuế tỉnh Phú Thọ tăng cường quản lý lĩnh vực có rủi ro cao, còn dư địa tăng thu

Thuế tỉnh Phú Thọ tăng cường quản lý lĩnh vực có rủi ro cao, còn dư địa tăng thu

Thuế tỉnh Phú Thọ đang triển khai đồng bộ các giải pháp quản lý nguồn thu, chống thất thu ngân sách nhà nước, tập trung vào các lĩnh vực có rủi ro cao như thương mại điện tử, bất động sản, kinh doanh vàng, chuyển nhượng vốn và giao dịch liên kết.
Thuế tỉnh Lai Châu: Đã làm sạch 2.400 mã số thuế

Thuế tỉnh Lai Châu: Đã làm sạch 2.400 mã số thuế

Đến hết tháng 8/2026, Thuế tỉnh Lai Châu đã xử lý 2.382/4.866 tổng số người nộp thuế thuộc diện cần rà soát, đạt 49%. Kết quả bước đầu không chỉ góp phần chuẩn hóa dữ liệu quản lý mà còn đưa hơn 5,3 tỷ đồng tiền thuế, phí, nợ thuế và tiền phạt vào ngân sách nhà nước.
Thuế TP. Hà Nội: Lưu ý về giảm trừ chịu thuế thu nhập cá nhân cho chi phí y tế, giáo dục

Thuế TP. Hà Nội: Lưu ý về giảm trừ chịu thuế thu nhập cá nhân cho chi phí y tế, giáo dục

Thuế TP. Hà Nội vừa có văn bản lưu ý một số nội dung liên quan đến chính sách giảm trừ thu nhập chịu thuế thu nhập cá nhân (TNCN) đối với chi phí y tế, giáo dục - đào tạo.
Thuế TP. Đà Nẵng xử lý hàng nghìn mã số thuế tồn đọng

Thuế TP. Đà Nẵng xử lý hàng nghìn mã số thuế tồn đọng

Thuế TP. Đà Nẵng đang tập trung rà soát, xử lý các mã số thuế của người nộp thuế ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực hoặc không hoạt động tại địa chỉ đã đăng ký.
Thuế tỉnh Tuyên Quang: Đặt mục tiêu tháng 9 thu ngân sách 445 tỷ đồng

Thuế tỉnh Tuyên Quang: Đặt mục tiêu tháng 9 thu ngân sách 445 tỷ đồng

Lũy kế 8 tháng năm 2026, thu nội địa trên địa bàn tỉnh Tuyên Quang đạt gần 4.986 tỷ đồng, tăng 28,9% so với cùng kỳ. Trong tháng 9, cơ quan Thuế đặt mục tiêu thu 445 tỷ đồng, đồng thời tập trung rà soát các khoản còn dư địa và xử lý những nguồn thu có nguy cơ không đạt dự toán.
Thuế tỉnh Phú Thọ tăng tốc xử lý hồ sơ mã số thuế còn tồn đọng

Thuế tỉnh Phú Thọ tăng tốc xử lý hồ sơ mã số thuế còn tồn đọng

Thuế tỉnh Phú Thọ đang tập trung nhân lực xử lý các hồ sơ liên quan đến chấm dứt hiệu lực mã số thuế, giải thể, khôi phục hoạt động và thay đổi tình trạng pháp lý của người nộp thuế, đồng thời phối hợp với cơ quan đăng ký kinh doanh để rút ngắn thời gian xử lý.
Thuế tỉnh Đắk Lắk: Tăng tốc làm sạch mã số thuế

Thuế tỉnh Đắk Lắk: Tăng tốc làm sạch mã số thuế

Tại Công văn số 6736/CT-NVT của Cục Thuế đánh giá kết quả xử lý doanh nghiệp/tổ chức trạng thái 03 của Thuế tỉnh Đắk Lắk thuộc nhóm cao (đạt 49,3%) so với mức bình quân chung toàn ngành (36%). Ông Nguyễn Bá Vụ, Phó trưởng Thuế tỉnh Đắk Lắk chia sẻ cùng phóng viên Tạp chí Kinh tế - Tài chính một số thông tin về kết quả này.
Lào Cai: Cơ quan Thuế chủ động nâng các chỉ tiêu thành phần PCI

Lào Cai: Cơ quan Thuế chủ động nâng các chỉ tiêu thành phần PCI

Thuế tỉnh Lào Cai vừa ban hành Kế hoạch cải thiện môi trường đầu tư, kinh doanh, nâng cao chỉ số năng lực cạnh tranh cấp tỉnh (PCI) năm 2026. Trọng tâm là đơn giản hóa thủ tục thuế, tăng công khai, minh bạch chính sách và nâng chất lượng phục vụ doanh nghiệp. Kết quả thực hiện được gắn với trách nhiệm của đơn vị và người đứng đầu.
Thuế TP. Quảng Ninh: Ứng dụng Big Data để ngăn ngừa gian lận

Thuế TP. Quảng Ninh: Ứng dụng Big Data để ngăn ngừa gian lận

Trong kỷ nguyên số hóa, công tác quản lý thuế đang đối mặt với nhiều thủ đoạn gian lận tinh vi. Thực tiễn từ Quảng Ninh cho thấy, để nhận diện và xử lý rủi ro, bên cạnh việc khai thác hiệu quả dữ liệu lớn (Big Data) rất cần những giải pháp pháp lý đột phá nhằm tháo gỡ điểm nghẽn và bảo vệ nguồn thu ngân sách.
Thuế tỉnh Tây Ninh: Đẩy mạnh ứng dụng công nghệ và chuẩn hóa dữ liệu trong công tác quản lý

Thuế tỉnh Tây Ninh: Đẩy mạnh ứng dụng công nghệ và chuẩn hóa dữ liệu trong công tác quản lý

Xác định việc ứng dụng công nghệ thông tin là một trong những nhiệm vụ trọng tâm, thời gian qua, Thuế tỉnh Tây Ninh đã tăng cường chuyển đổi số, chuẩn hóa dữ liệu nhằm tạo thuận lợi cho người nộp thuế và mang lại hiệu quả trong công tác quản lý thuế trên địa bàn.
Thuế TP. Đà Nẵng: Đề xuất cơ quan Thuế chủ động xác định nghĩa vụ tài chính đất đai

Thuế TP. Đà Nẵng: Đề xuất cơ quan Thuế chủ động xác định nghĩa vụ tài chính đất đai

Thay vì để người nộp thuế tự kê khai, tổng hợp nhiều thửa đất, Thuế TP. Đà Nẵng đề xuất từng bước chuyển sang cơ chế cơ quan Thuế chủ động tổng hợp, xác định nghĩa vụ tài chính trên cơ sở dữ liệu đất đai, dữ liệu dân cư và dữ liệu người nộp thuế.
Thuế tỉnh Lạng Sơn truy thu 11,3 tỷ đồng từ cá nhân kinh doanh thương mại điện tử

Thuế tỉnh Lạng Sơn truy thu 11,3 tỷ đồng từ cá nhân kinh doanh thương mại điện tử

Qua quản lý thuế hoạt động thương mại điện tử, Thuế tỉnh Lạng Sơn đã truy thu, thu tiền chậm nộp và xử phạt đối với 34 cá nhân với tổng số tiền đã thu 11,3 tỷ đồng.
quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-8-24-10
phan-mem-ecus5
agribank
giai-phap-logistic
thong-bao
dung-song-phu-2-tuan
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
dien-dan-thue-hai-quan-2
qc-250-x-250-2
qc-demo-3
qc-demo-4