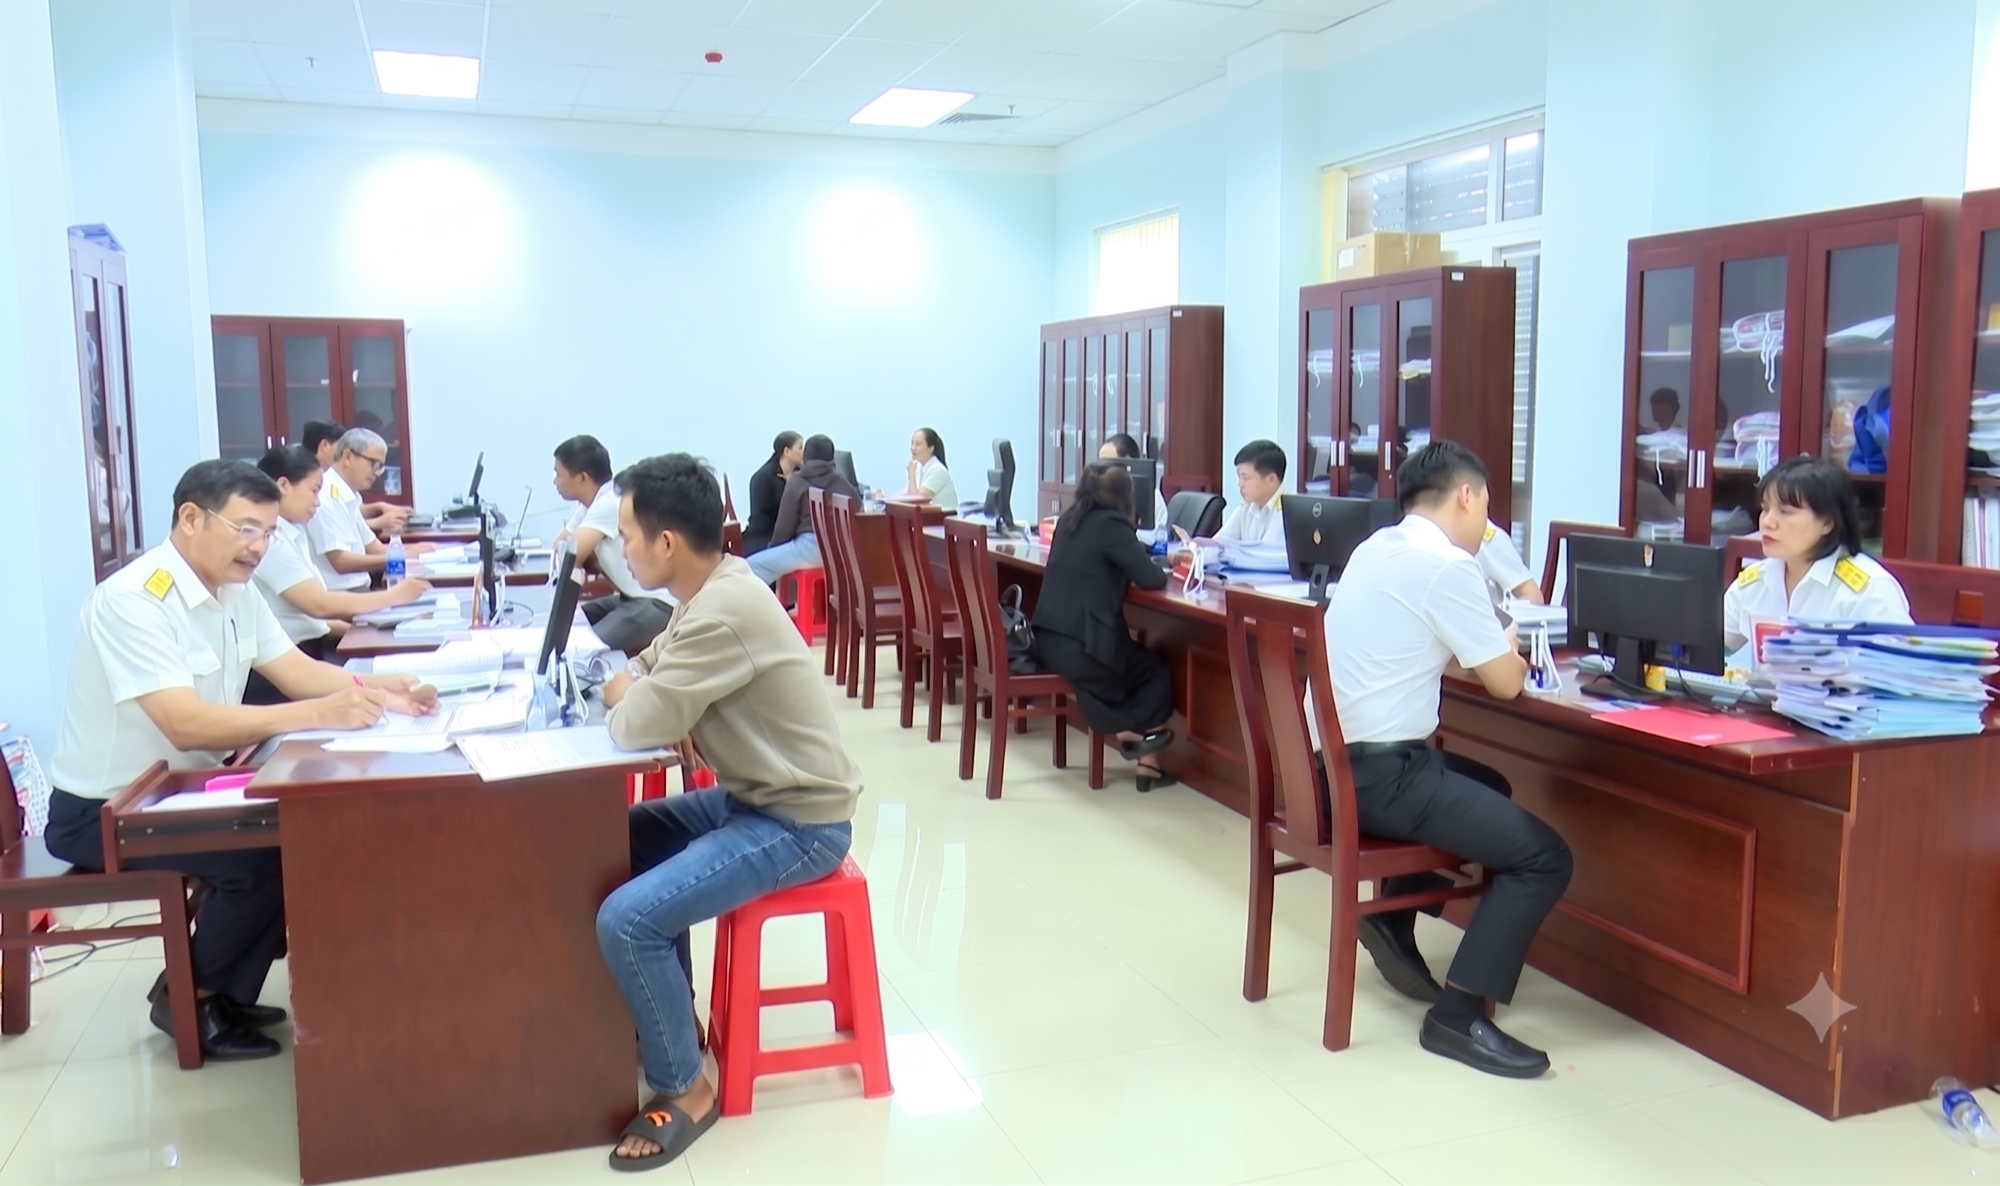
Thuế TP. Đà Nẵng đang tập trung rà soát, xử lý các mã số thuế của người nộp thuế ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực hoặc không hoạt động tại địa chỉ đã đăng ký.
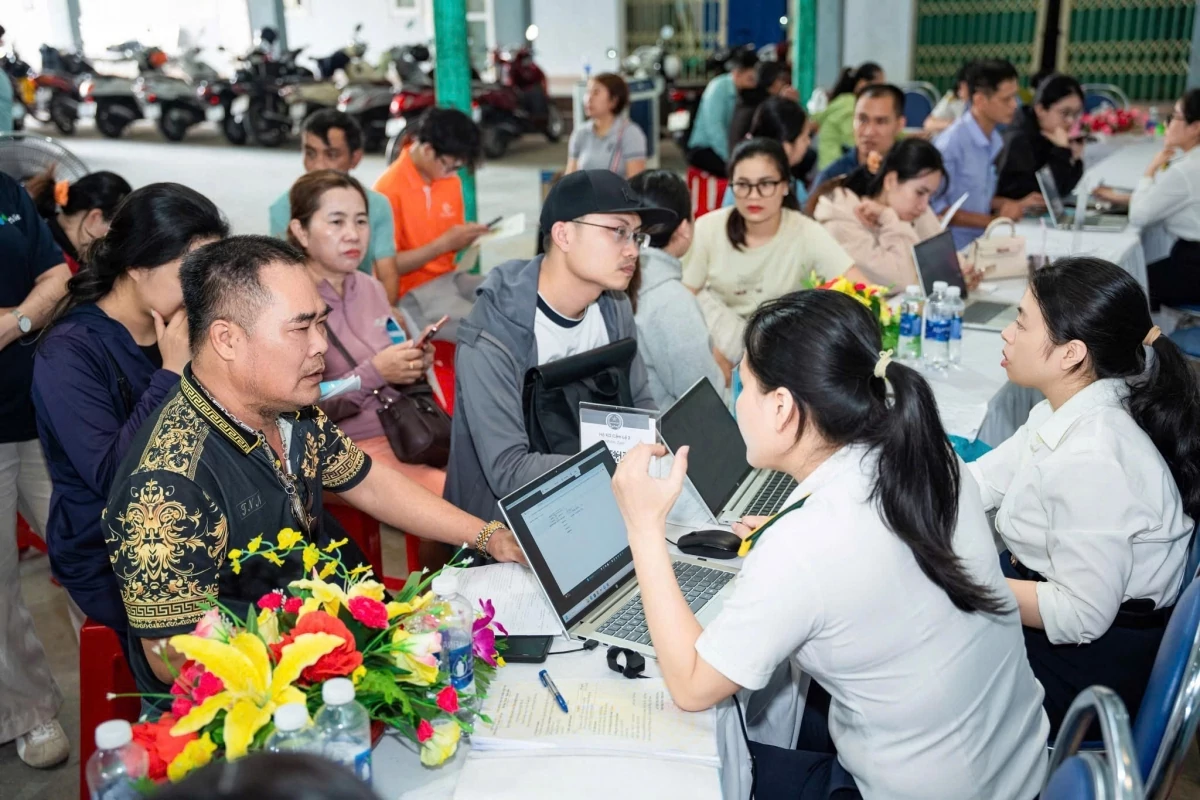 |
| Nếu tiếp tục hoạt động, người nộp thuế phải thực hiện thủ tục khôi phục hiệu lực mã số thuế và xử lý tình trạng không hoạt động tại địa chỉ đăng ký. Ảnh: Thuế cơ sở 4. |
Hơn 86.000 người nộp thuế được rà soát
Theo Thuế TP. Đà Nẵng, trong quá trình triển khai Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”, cơ quan Thuế đã công khai thông tin của 86.370 người nộp thuế, gồm 35.031 doanh nghiệp và 51.339 hộ, cá nhân kinh doanh.
Cùng với đó, 39.097 người nộp thuế đã được ban hành thông báo, trong đó có 11.783 doanh nghiệp ở trạng thái mã số thuế 03 (người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế) và 27.314 trường hợp ở trạng thái 06 (người nộp thuế không hoạt động tại địa chỉ đã đăng ký).
Cơ quan Thuế cũng phối hợp với Sở Tài chính đề nghị thu hồi Giấy chứng nhận đăng ký doanh nghiệp đối với 22.285 doanh nghiệp thuộc các nhóm đủ điều kiện.
Trên địa bàn Thành phố có 2.050 doanh nghiệp đã hoàn thành nghĩa vụ thuế và đang chờ xác nhận giải thể được chuyển danh sách sang Sở Tài chính; trong đó, 605 doanh nghiệp đã được chuyển sang trạng thái giải thể, phá sản, chấm dứt tồn tại.
Theo thống kê đến ngày 27/8/2026, Thuế TP. Đà Nẵng đã xử lý 6.426/12.040 hồ sơ trạng thái 03 đối với doanh nghiệp, tổ chức, đạt tỷ lệ 53,4%. Với các đơn vị nhà nước, số hồ sơ được xử lý là 451/652, đạt 69,2%; nhóm văn phòng đại diện, chi nhánh xử lý 1.327/1.895 trường hợp, đạt 70%.
Kết quả trên cho thấy đã có một lượng đáng kể hồ sơ được rà soát, xử lý. Tuy nhiên, theo đánh giá tiến độ giữa các nhóm người nộp thuế vẫn có sự khác biệt, trong đó số hồ sơ liên quan đến hộ kinh doanh, cá nhân kinh doanh và các trường hợp không hoạt động tại địa chỉ đăng ký vẫn còn lớn.
Cơ quan Thuế trên địa bàn cũng đã xử lý 11.282/52.271 trường hợp trạng thái 03 đối với hộ, cá nhân kinh doanh, đạt 21,6%. Đối với trạng thái 06, số hồ sơ được xử lý là 9.641/52.327 trường hợp, đạt 18,4%.
Tuy nhiên, tại một số phòng và thuế cơ sở, tiến độ xử lý vẫn còn chậm, tập trung ở hồ sơ trạng thái 03, hộ kinh doanh, cá nhân kinh doanh và việc rà soát, phân loại trạng thái 06.
Tập trung doanh nghiệp có hóa đơn nhưng không kê khai
Đối với các trường hợp ở trạng thái 06, việc xử lý không chỉ dừng ở thống kê số lượng mà cần rà soát, phân loại để xác định hướng xử lý phù hợp. Do đó, Thuế TP. Đà Nẵng yêu cầu tập trung vào các doanh nghiệp có hóa đơn điện tử nhưng không kê khai, kê khai thiếu, có chênh lệch lớn giữa dữ liệu hóa đơn và tờ khai hoặc có dấu hiệu mua bán hóa đơn.
Trường hợp rủi ro cao được chuyển kiểm tra; trường hợp có dấu hiệu hình sự được củng cố hồ sơ để chuyển cơ quan Công an.
Cùng với rà soát hồ sơ, việc đối chiếu dữ liệu giữa cơ quan Thuế và Sở Tài chính cũng được đặt ra.
Theo báo cáo, trên TP. Đà Nẵng có 427 mã số thuế trạng thái 03 trên hệ thống quản lý thuế nhưng theo dữ liệu của Sở Tài chính đã thuộc trường hợp giải thể, phá sản hoặc chấm dứt tồn tại. Việc thống nhất dữ liệu giữa các cơ quan có ý nghĩa đối với việc xác định chính xác số lượng hồ sơ cần xử lý trong Chiến dịch.
Với 22.285 doanh nghiệp thuộc diện đề nghị thu hồi giấy chứng nhận đăng ký doanh nghiệp, kết quả xử lý của Sở Tài chính sẽ tiếp tục được cập nhật để điều chỉnh dữ liệu quản lý thuế.
Ở phía người nộp thuế, Thuế TP. Đà Nẵng lưu ý, việc kéo dài tình trạng mã số thuế ngừng hoạt động nhưng chưa hoàn tất thủ tục hoặc không hoạt động tại địa chỉ đăng ký có thể phát sinh nghĩa vụ thuế, tiền chậm nộp, tiền phạt và các rủi ro pháp lý liên quan.
Đối với mã số thuế trạng thái 03, người nộp thuế cần hoàn thiện hồ sơ khai thuế, xử lý hóa đơn, hoàn thành nghĩa vụ thuế và các thủ tục liên quan để cơ quan Thuế xác nhận chấm dứt hiệu lực mã số thuế.
Với trạng thái 06, nếu không tiếp tục kinh doanh, người nộp thuế phải thực hiện thủ tục giải thể, chấm dứt hoạt động. Nếu tiếp tục hoạt động, người nộp thuế phải thực hiện thủ tục khôi phục hiệu lực mã số thuế và xử lý tình trạng không hoạt động tại địa chỉ đăng ký.
Người nộp thuế có thể chủ động tra cứu tình trạng mã số thuế trên Cổng thông tin của Cục Thuế, qua đó kiểm tra thông tin về tình trạng hoạt động, địa chỉ và cơ quan Thuế quản lý.
Việc thường xuyên rà soát thông tin, nhất là trước khi kê khai, nộp thuế, xuất hóa đơn, ký hợp đồng hoặc thanh toán, giúp người nộp thuế kịp thời phát hiện và xử lý những vấn đề còn tồn tại.
Đối với doanh nghiệp thực hiện giải thể, sau khi cơ quan đăng ký kinh doanh chuyển thông tin sang cơ quan Thuế, doanh nghiệp vẫn phải thực hiện hồ sơ khai quyết toán thuế đến thời điểm giải thể nếu thuộc diện, hoàn thành nghĩa vụ thuế và xử lý các khoản thuế liên quan. Sau khi hoàn tất, cơ quan Thuế thực hiện các bước cập nhật trạng thái mã số thuế theo quy định.