Doanh nghiệp không hoạt động tại địa chỉ đã đăng ký với cơ quan Thuế không đồng nghĩa với việc các nghĩa vụ thuế được chấm dứt. Theo quy định hiện hành, người nộp thuế ở trạng thái này vẫn phải chịu trách nhiệm đối với nghĩa vụ thuế phát sinh.
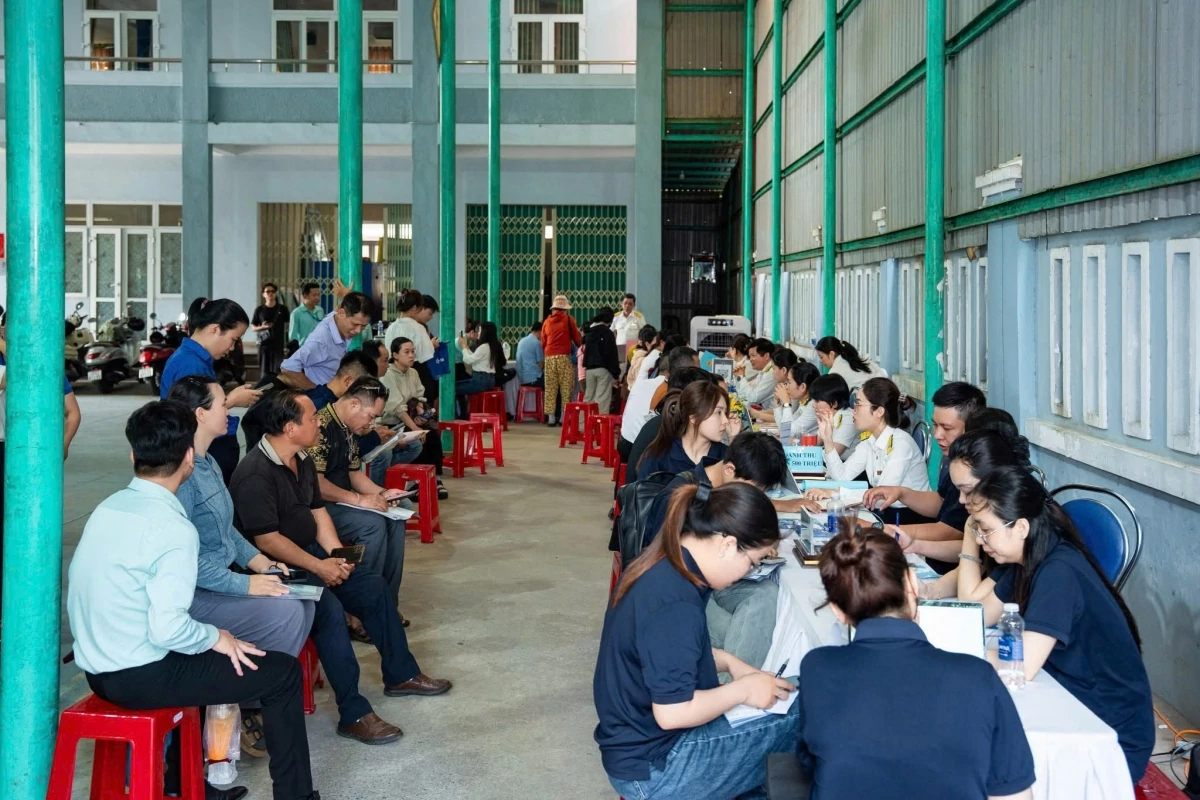 |
| Doanh nghiệp cần phân biệt không phải nộp hồ sơ khai thuế và không có nghĩa vụ thuế phải nộp. Ảnh: Thuế cơ sở 4 TP. Đà Nẵng. |
Không hoạt động vẫn phải hoàn tất nghĩa vụ thuế
Trong quá trình hoạt động, doanh nghiệp có thể ngừng kinh doanh, thay đổi địa điểm hoặc không còn hoạt động tại địa chỉ đã đăng ký nhưng chưa hoàn tất các thủ tục liên quan với cơ quan Thuế. Đây là một trong những nhóm người nộp thuế đang được rà soát trong quá trình làm sạch dữ liệu.
Pháp luật quản lý thuế hiện hành quy định nghĩa vụ của người nộp thuế khi không tiếp tục hoạt động sản xuất, kinh doanh. Việc chấm dứt hoặc khôi phục hiệu lực mã số thuế hiện được thực hiện theo Luật Quản lý thuế số 108/2025/QH15, Nghị định số 252/2026/NĐ-CP và Thông tư số 90/2026/TT-BTC.
Theo Cục Thuế, “Chiến dịch Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” không đặt ra nghĩa vụ pháp lý mới mà tập trung rà soát, hỗ trợ và xử lý các nghĩa vụ người nộp thuế đã phải thực hiện theo quy định.
Khi chấm dứt hiệu lực mã số thuế, người nộp thuế phải hoàn thành các nghĩa vụ về hóa đơn, hồ sơ khai thuế, số tiền thuế và các khoản thu khác thuộc ngân sách nhà nước phải nộp; xử lý số tiền thuế nộp thừa, số thuế giá trị gia tăng chưa được khấu trừ nếu có.
Đối với người nộp thuế không hoạt động tại địa chỉ đã đăng ký, thuộc trạng thái 06, người nộp thuế vẫn phải chịu trách nhiệm đối với các nghĩa vụ thuế phát sinh trong thời gian ở trạng thái này. Nếu đề nghị khôi phục mã số thuế, người nộp thuế phải hoàn thành hồ sơ khai thuế còn thiếu và các nghĩa vụ phải nộp theo quy định, trừ trường hợp pháp luật có quy định khác.
Trường hợp doanh nghiệp ở trạng thái 06 quay trở lại để thực hiện thủ tục giải thể, chấm dứt hoạt động, cơ quan Thuế sẽ rà soát hồ sơ khai thuế còn thiếu, tình hình sử dụng hóa đơn, số tiền thuế và các khoản thu khác thuộc ngân sách nhà nước phải nộp hoặc còn nợ, đồng thời xử lý vi phạm theo quy định đến thời điểm nộp hồ sơ. Pháp luật không bắt buộc cơ quan Thuế phải xác minh lại tình trạng hoạt động tại địa chỉ đã đăng ký trong trường hợp này.
Một vấn đề khác doanh nghiệp cần phân biệt là không phải nộp hồ sơ khai thuế và không có nghĩa vụ thuế phải nộp. Pháp luật có quy định một số trường hợp không phải nộp hồ sơ khai thuế nhằm giảm thủ tục không cần thiết, nhưng không bao gồm hồ sơ khai thuế sau khi doanh nghiệp bị cơ quan Thuế ban hành thông báo không hoạt động tại địa chỉ đã đăng ký.
Theo ông Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Việt Nam Laws, thực tế có trường hợp chủ doanh nghiệp cho rằng sau một thời gian tạm ngừng, nếu không có doanh thu, không xuất hóa đơn và không thực tế kinh doanh thì mặc nhiên không còn nghĩa vụ về lệ phí môn bài hoặc kê khai thuế. Tuy nhiên, cách hiểu này có thể dẫn đến rủi ro nếu doanh nghiệp chưa thực hiện đúng thủ tục và điều kiện theo quy định.
“Khi hết thời hạn tạm ngừng, nếu doanh nghiệp không tiếp tục đăng ký tạm ngừng hoặc không thực hiện thủ tục chấm dứt hoạt động thì việc không phát sinh doanh thu trên thực tế không đồng nghĩa các nghĩa vụ pháp lý tự động chấm dứt”, ông Quân nhấn mạnh.
Làm sạch dữ liệu, xử lý đúng tình trạng doanh nghiệp
Việc rà soát các trường hợp nêu trên nằm trong mục tiêu của “Chiến dịch Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”.
Cục Thuế tập trung rà soát, làm sạch, chuẩn hóa và giảm số người nộp thuế ở trạng thái ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) và không hoạt động tại địa chỉ đã đăng ký (trạng thái 06). Đồng thời kiểm soát phát sinh mới, không để hồ sơ giải thể, chấm dứt hoạt động bị tồn đọng.
Tại thời điểm tháng 6/2026, số doanh nghiệp ở hai trạng thái này là gần 600.000 doanh nghiệp. Theo Cục Thuế, tình trạng kéo dài làm gia tăng hồ sơ tồn đọng, kéo dài thời gian xử lý thủ tục hành chính, ảnh hưởng đến tính minh bạch của môi trường kinh doanh và tiềm ẩn rủi ro thất thu ngân sách Nhà nước.
Thực tiễn quản lý cũng cho thấy một bộ phận đối tượng lợi dụng sự thông thoáng của thủ tục thành lập doanh nghiệp, đăng ký kinh doanh để thành lập pháp nhân không phục vụ hoạt động sản xuất, kinh doanh thực chất; sử dụng hóa đơn không hợp pháp để hợp thức hóa chi phí, trốn thuế, chiếm đoạt tiền thuế.
Theo bà Nguyễn Thị Thu, Trưởng ban Nghiệp vụ thuế (Cục Thuế), trong quá trình hướng dẫn và hỗ trợ người nộp thuế làm thủ tục, cơ quan Thuế đồng thời rà soát, phát hiện các trường hợp lợi dụng pháp nhân doanh nghiệp để mua bán hóa đơn bất hợp pháp hoặc trốn thuế. Từ đó, cơ quan Thuế sẽ áp dụng các biện pháp xử lý nghiêm theo đúng quy định của pháp luật.
Vì vậy, cơ quan Thuế không chỉ xử lý hồ sơ theo hướng chấm dứt mã số thuế mà phân luồng theo mức độ rủi ro. Những hồ sơ cần hỗ trợ, tháo gỡ được tập trung giải quyết nhanh; nhóm cần kiểm tra, xác minh được xử lý theo quy định. Đối với doanh nghiệp có rủi ro về mua bán hóa đơn bất hợp pháp, dấu hiệu trốn thuế, cơ quan Thuế củng cố hồ sơ và phối hợp với cơ quan công an để xử lý các trường hợp cố tình vi phạm.
Kết quả bước đầu, trong 8 tháng đầu năm 2026, ngành Thuế đã hoàn tất chấm dứt hiệu lực mã số thuế cho 94.991 doanh nghiệp, tổ chức, bằng 209% cùng kỳ năm 2025. Đáng chú ý, số doanh nghiệp, chi nhánh được cấp mã số thuế khi thành lập trong 8 tháng đầu năm 2026 gấp 6,8 lần số đã hoàn tất thủ tục chấm dứt hiệu lực mã số thuế. Tỷ lệ này cao hơn mức 6 lần của năm 2024 và 4,5 lần của năm 2025.
Theo Cục Thuế, dù số trường hợp hoàn tất chấm dứt hiệu lực mã số thuế tăng mạnh do tập trung xử lý hồ sơ tồn đọng từ nhiều năm trước, số doanh nghiệp gia nhập thị trường vẫn duy trì ở mức cao so với số doanh nghiệp chấm dứt hoạt động.
Bộ Tài chính đã đề nghị UBND các tỉnh, thành phố chỉ đạo các sở, ngành, chính quyền địa phương và công an cơ sở phối hợp với cơ quan Thuế. Cục Thuế ban hành hướng dẫn nghiệp vụ, tài liệu hỗ trợ doanh nghiệp và chỉ tiêu triển khai trong toàn ngành.
Cục Thuế đồng thời phối hợp với Cục C06, Bộ Công an rà soát, chuẩn hóa thông tin định danh của người đại diện pháp luật đối với doanh nghiệp ở trạng thái 03, 06; phối hợp với cơ quan đăng ký kinh doanh trong xử lý doanh nghiệp không hoạt động tại địa chỉ đăng ký, thu hồi giấy chứng nhận đăng ký doanh nghiệp theo quy định và hoàn tất thủ tục giải thể đối với doanh nghiệp đã hoàn thành nghĩa vụ thuế.
Với cơ quan Hải quan, việc phối hợp xác nhận nghĩa vụ thuế nhằm rút ngắn thời gian giải quyết hồ sơ giải thể, chấm dứt hoạt động.
Song song với xử lý hồ sơ, cơ quan Thuế tăng cường thông báo đến doanh nghiệp cần rà soát qua tài khoản điện tử, email, số điện thoại liên hệ; công khai tình trạng mã số thuế trên cổng thông tin điện tử.
Các ứng dụng công nghệ thông tin cũng được nâng cấp, trong đó mở rộng chức năng trên eTax Mobile để thông báo cho người đại diện pháp luật về nghĩa vụ thuế của doanh nghiệp liên quan, các quyết định cưỡng chế nợ thuế, cưỡng chế tạm hoãn xuất nhập cảnh; đồng thời cho phép phản ánh trường hợp bị sử dụng trái phép thông tin cá nhân để thành lập doanh nghiệp giả mạo, doanh nghiệp “ma”.
Theo Cục Thuế, dữ liệu doanh nghiệp sau khi được rà soát, chuẩn hóa sẽ phản ánh sát hơn tình trạng hoạt động thực tế, phục vụ triển khai Hệ thống quản lý thuế mới và kết nối, chia sẻ với các cơ sở dữ liệu quốc gia.
Chiến dịch đồng thời hướng tới hai mục tiêu: tạo thuận lợi cho doanh nghiệp tuân thủ, có nhu cầu khôi phục hoạt động hoặc hoàn tất thủ tục chấm dứt; và tăng cường sàng lọc, kiểm soát rủi ro đối với các trường hợp lợi dụng pháp nhân để mua bán hóa đơn, trốn thuế, gian lận, trục lợi ngân sách nhà nước.



















