Công văn số 1927/CT-KTr và Phụ lục đính kèm do Cục Thuế vừa ban hành có đến 302 doanh nghiệp có tên trong kế hoạch kiểm tra chuyên đề, có dấu hiệu thua lỗ nhiều năm, lãi mỏng. Trong đó, tại TP. Hồ Chí Minh có 104 đơn vị hoạt động trong lĩnh vực sản xuất công nghiệp, dịch vụ thương mại, công nghệ và bảo hiểm thuộc diện rủi ro cao về thuế cũng nằm trong kế hoạch kiểm tra lần này.
Doanh thu trên 1.000 tỷ đồng/năm liên tục kê khai thua lỗ
Theo đánh giá của các chuyên gia thuế, kế hoạch kiểm tra chuyên đề theo Công văn số 1927/CT-KTr là chiến dịch với mục tiêu rõ ràng nhằm nhận diện và xử lý các hành vi có dấu hiệu chuyển giá, gian lận chi phí để né tránh nghĩa vụ thuế của các doanh nghiệp.
Tại phụ lục đính kèm của Công văn số 1927/CT-KTr có 302 doanh nghiệp thuộc diện kiểm tra chuyên đề năm 2026, riêng TP. Hồ Chí Minh có 104 đơn vị hoạt động trong các lĩnh vực sản xuất công nghiệp, dịch vụ thương mại, công nghệ và bảo hiểm thuộc diện rủi ro cao về thuế.
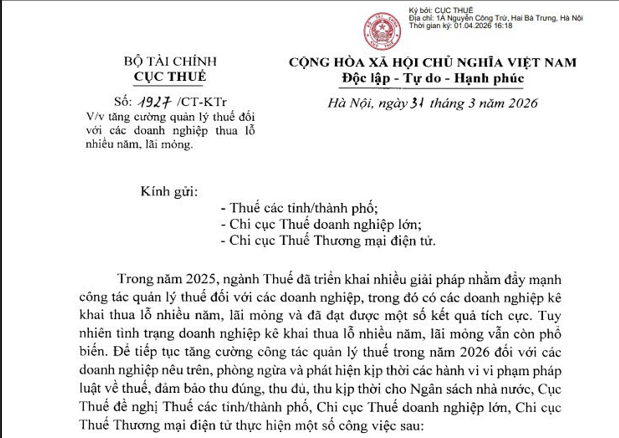 |
| Công văn số 1927/CT-KTr nhằm mục tiêu nhận diện và xử lý các hành vi có dấu hiệu chuyển giá, gian lận thuế. Ảnh: TL |
Cụ thể, đối với nhóm doanh nghiệp trọng điểm gồm các công ty: Công ty TNHH MTV Thép Đại Thiên Lộc; Công ty cổ phần Tôn Pomina; Công ty cổ phần Xuất khẩu Thủy hải sản Sạch; Công ty TNHH TM DV và Đầu tư Nhuận Tín…
Nhóm ngành F&B, bán lẻ và tiện lợi có các đơn vị: Công ty TNHH Lotteria Việt Nam; Công ty TNHH Một thành viên Thực phẩm Saigon Co.op; Công ty TNHH Một thành viên Thương mại TiKi; Công ty TNHH Ministop Việt Nam; Công ty TNHH GS 25 Vietnam; Công ty cổ phần Thương mại Nguyễn Kim; Công ty cổ phần Dược phẩm An Khang Pharma…
Nhóm ngành công nghệ, ứng dụng và Điện tử gồm: Công ty cổ phần Tập đoàn VNG; Công ty cổ phần Be Group; Công ty TNHH Công nghệ HP Việt Nam; Công ty TNHH Điện tử Sharp Việt Nam; Công ty cổ phần Thương mại - Dịch vụ Phong Vũ…
Nhóm ngành ô tô và vận tải/logistics gồm: Công ty TNHH Mercedes-Benz Việt Nam; Công ty TNHH Ô tô Ngôi Sao Việt Nam; Công ty TNHH Saic Motor Việt Nam; Công ty TNHH Thaco Auto Bình Triệu - TP.HCM; Công ty TNHH Thaco Auto Trường Chinh - TP.HCM; Công ty TNHH Thaco Auto BMW - TP.HCM; Công ty TNHH Dịch vụ Chuỗi cung ứng DHL; Công ty TNHH CJ Logistics Việt Nam…
Nhóm ngành thép, xăng dầu và công nghiệp nặng gồm: Công ty cổ phần Sản xuất và Thương mại Thép Nguyễn Minh; Công ty cổ phần Cáp điện Thịnh Phát; Công ty TNHH Thép Vina Kyoei; Công ty TNHH Thép Kim Quốc; Công ty TNHH Thép Vương; Công ty cổ phần Thép Nam Sơn; Công ty cổ phần Thép Pomina 2; Công ty cổ phần China Steel & Nippon Steel Việt Nam; Công ty TNHH Petro-SG; Công ty TNHH Hóa dầu Long Sơn…
Nhóm ngành thời trang, dược phẩm gồm: Công ty TNHH Roche Việt Nam; Công ty TNHH Tập đoàn Rita Võ; Công ty cổ phần Đại Đồng Tiến; Công ty TNHH Một thành viên Bảo Phúc Khang; Công ty TNHH Riverbank Việt Nam…
Nội dung Công văn số 1927/CT-KTr cũng nêu rõ lý do những doanh nghiệp này thuộc diện kiểm tra theo tiêu chí bất hợp lý giữa quy mô kinh doanh và kết quả thực hiện nghĩa vụ ngân sách. Theo đó, cơ quan Thuế sẽ tập trung vào những đơn vị có doanh thu lớn, thường trên 1.000 tỷ đồng, nhưng báo cáo thua lỗ liên tiếp trong hai năm tài chính 2023 và 2024.
Bên cạnh đó là nhóm rủi ro "lãi mỏng", tức là dù có lợi nhuận nhưng tỷ lệ lãi trên doanh thu thấp hơn rất nhiều so với mức trung bình của ngành nghề kinh doanh tương ứng.
 |
| TP. Hồ Chí Minh có 104 đơn vị hoạt động trong các lĩnh vực sản xuất công nghiệp, dịch vụ thương mại, công nghệ và bảo hiểm thuộc diện rủi ro cao về thuế. Ảnh: ST |
Đặc biệt, các trường hợp doanh nghiệp liên tục kê khai lỗ nhưng vẫn có dòng tiền để mở rộng quy mô, đầu tư tài sản mới hoặc tăng vốn điều lệ cũng thuộc diện giám sát nghiêm ngặt.
Cơ quan chức năng nghi ngờ các đơn vị này có thể đã tận dụng các giao dịch liên kết, chi phí lãi vay nội bộ hoặc các khoản phí bản quyền, nhượng quyền thương hiệu để đẩy chi phí lên cao, từ đó làm giảm lợi nhuận chịu thuế tại Việt Nam.
Công văn số 1927/CT-KTr nêu rõ về thời gian thực hiện cuộc kiểm tra chuyên đề này nhằm đảm bảo tính kịp thời. Theo chỉ đạo, các cơ quan Thuế trực tiếp quản lý sẽ bắt đầu triển khai các bước nghiệp vụ, từ rà soát hồ sơ tại bàn đến kiểm tra thực tế tại trụ sở doanh nghiệp ngay từ tháng 4/2026.
Toàn bộ chiến dịch kiểm tra đối với danh sách 104 doanh nghiệp tại TP. Hồ Chí Minh và các đơn vị khác trên cả nước phải hoàn tất chậm nhất vào tháng 12/2026.
Kết quả của đợt kiểm tra này sẽ là cơ sở để cơ quan Thuế thực hiện truy thu, xử phạt và thậm chí kiến nghị xử lý hình sự nếu phát hiện các sai phạm nghiêm trọng có dấu hiệu tội phạm về thuế.
Nền móng của hệ thống dữ liệu quản lý thuế thông minh
Công văn số 1927/CT-KTr ban hành ngày 31/3/2026 được xem là một văn bản chỉ đạo mang tính bước ngoặt, thể hiện quyết tâm của ngành Thuế trong việc siết chặt kỷ cương tài chính và hiện đại hóa công tác quản lý.
Nội dung cốt lõi của văn bản tập trung vào việc chuyển đổi phương thức quản lý từ thụ động sang chủ động, lấy đánh giá rủi ro làm căn cứ trọng tâm để thực hiện các nghiệp vụ thanh kiểm tra.
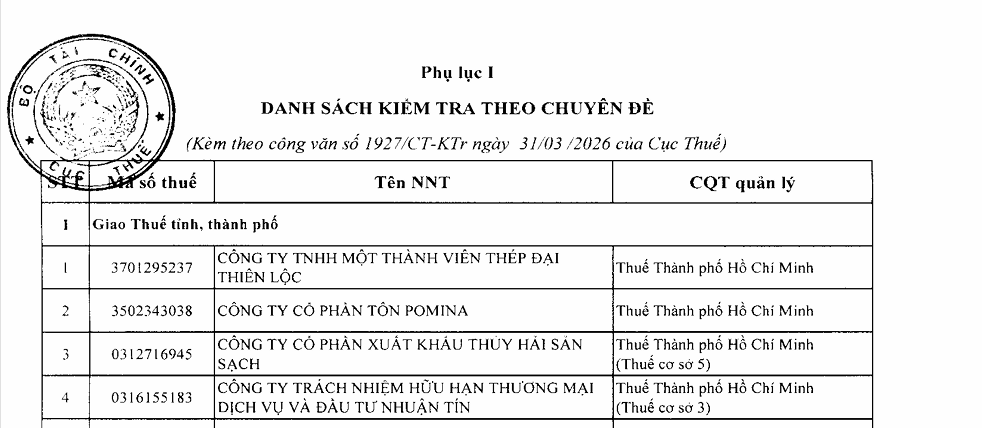 |
| TP. Hồ Chí Minh có 104 doanh nghiệp thuộc diện kiểm tra theo tiêu chí bất hợp lý giữa quy mô kinh doanh và kết quả thực hiện nghĩa vụ ngân sách. Ảnh: TL |
Trước thực trạng các hành vi chuyển giá và tình trạng "lỗ giả, lãi thật" vẫn diễn biến phức tạp trong năm 2025, Cục Thuế yêu cầu toàn bộ các đơn vị trực thuộc từ cấp tỉnh đến các Chi cục chuyên trách phải triển khai ngay các giải pháp đồng bộ nhằm ngăn chặn triệt để thất thoát ngân sách.
Một điểm quan trọng trong Công văn số 1927/CT-KTr là sự thay đổi trong cách tiếp cận đối với người nộp thuế thông qua việc đẩy mạnh công tác thông tin và cảnh báo sớm. Thay vì chỉ thực hiện kiểm tra hậu kiểm, cơ quan Thuế sẽ chủ động truyền tải thông điệp tới cộng đồng doanh nghiệp để khuyến khích tinh thần tự giác kê khai trung thực, đồng thời nêu rõ các chế tài xử lý mạnh mẽ đối với những hành vi cố tình trục lợi.
Về công tác nghiệp vụ, công chức thuế được chỉ đạo tập tring phân tích bản chất các hợp đồng kinh tế, đặc biệt là các giao dịch vay vốn và mua bán giữa các bên có quan hệ liên kết nhằm đảm bảo nguyên tắc độc lập trong xác định giá. Việc rà soát hiện nay không chỉ dừng lại ở báo cáo tài chính mà phải được đối chiếu khắt khe với thực tế vận hành và dòng tiền thực tế của doanh nghiệp.
Bên cạnh đó, văn bản còn đề nghị các đơn vị thực hiện kiểm tra chuyên đề có trách nhiệm lập kế hoạch chi tiết ngay trong tháng 4/2026 và phải báo cáo tiến độ hàng tháng về Cục Thuế. Kết quả tổng kết sẽ đánh giá toàn diện vào tháng 12/2026, trong đó tập trung vào số thuế truy thu hay tiền xử phạt và phản ánh các hành vi vi phạm phổ biến để kiến nghị sửa đổi chính sách pháp luật phù hợp.
Về lâu dài, Công văn số 1927/CT-KTr không chỉ hướng tới mục tiêu thu ngân sách trong ngắn hạn mà còn đặt nền móng cho một hệ thống dữ liệu quản lý thuế thông minh, góp phần xây dựng môi trường đầu tư minh bạch và lành mạnh trong thời gian tới.