Thứ tư 30/09/2026 02:32
Thời tiết: Hà Nội 29°C
Đà Nẵng 28°C
Cà Mau 25°C
Hải Phòng 29°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Thủ tục hải quan và chính sách thuế đối với hàng hóa nhập khẩu tại chỗ

Nụ Bùi
Trước đề nghị của Công ty CP quốc tế Phong Phú liên quan đến thủ tục hải quan và chính sách thuế đối với hàng hóa NK tại chỗ, Cục Hải quan đã có trả lời và hướng dẫn cụ thể.

Theo đó, về thủ tục hải quan đối với hàng hóa XNK tại chỗ, tại khoản 3 Điều 3 Luật số 90/2025/QH15 bổ sung Điều 47a Luật Hải quan 2014 quy định: “Hàng hoá XNK tại chỗ là hàng hoá giao, nhận tại Việt Nam theo chỉ định của thương nhân nước ngoài theo hợp đồng mua bán, gia công, thuê, mượn giữa các DN Việt Nam với thương nhân nước ngoài”.

Như vậy, trường hợp đáp ứng quy định dẫn trên thì được thực hiện thủ tục hải quan đối với hàng hóa XNK tại chỗ. Thủ tục hải quan được quy định tại Điều 35 Nghị định 08/2015/NĐ-CP được sửa đổi, bổ sung tại khoản 19 Điều 1 Nghị định 167/2025/NĐ-CP; Điều 86 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 58 Điều 1 Thông tư 39/2018/TT-BTC, Cục Hải quan cho biết thêm.
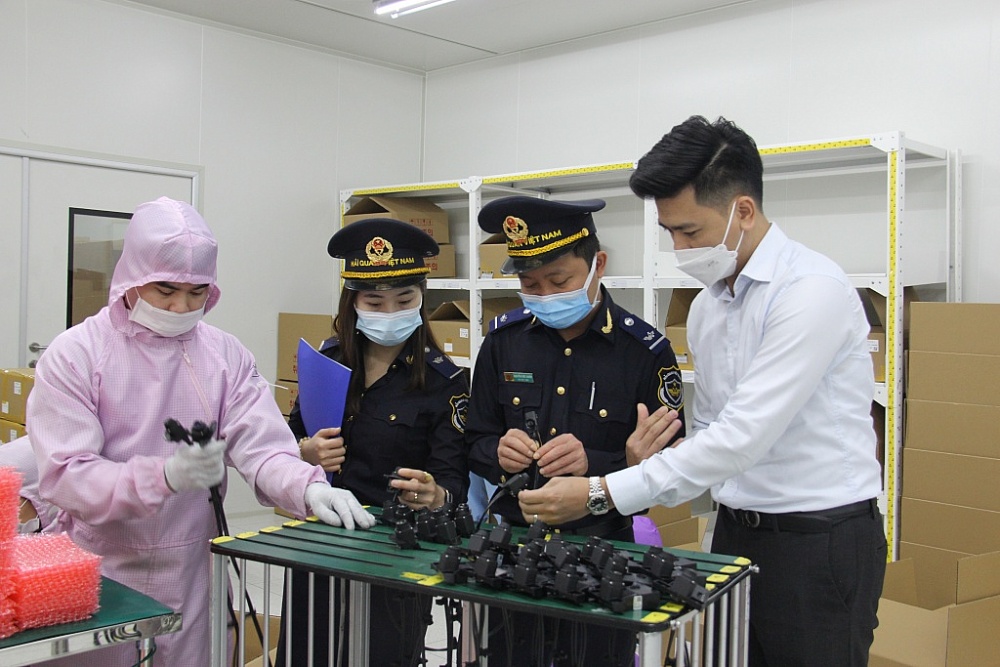
Hải quan Ninh Bình kiểm tra hoạt động sản xuất tại DN chế xuất. Ảnh: H.Nụ

Đối với chính sách thuế liên quan đến hàng hóa NK tại chỗ, điểm h khoản 2 Điều 10 và điểm h khoản 2 Điều 12 Nghị định 134/2016/NĐ-CP được sửa đổi, bổ sung tại khoản 4, khoản 6 Điều 1 Nghị định 18/2021/NĐ-CP quy định, sản phẩm NK tại chỗ đăng ký tờ khai theo loại hình khác (không phải loại hình gia công), người NK tại chỗ kê khai, nộp thuế theo mức thuế suất và trị giá tính thuế của sản phẩm NK tại thời điểm đăng ký tờ khai.

Trường hợp người NK tại chỗ đã nộp thuế NK hàng hóa để sản xuất, kinh doanh, đã đưa sản phẩm NK tại chỗ vào sản xuất hàng hóa XK và thực tế đã XK sản phẩm ra nước ngoài hoặc vào khu phi thuế quan thì được hoàn thuế NK đã nộp theo quy định tại Điều 36 Nghị định này.

Theo Cục Hải quan, tại Nghị định 100/2016/NĐ-CP và Nghị định 146/2017/NĐ-CP nêu rõ, hàng hóa XNK tại chỗ không thuộc đối tượng không chịu thuế GTGT.

Đối chiếu với các văn bản quy phạm pháp luật hiện hành, trường hợp sản phẩm NK tại chỗ đăng ký tờ khai theo loại hình khác (không phải loại hình gia công), người nộp thuế sử sụng mã loại hình nhập kinh doanh (A11); nhập kinh doanh sản xuất (A12) kê khai nộp thuế NK, thuế GTGT.


TỪ KHOÁ:

Bài liên quan

Tin bài có thể bạn quan tâm

Phương tiện không người lái được quản lý bằng dữ liệu hải quan

Phương tiện không người lái được quản lý bằng dữ liệu hải quan

Phương tiện vận tải thông minh không người lái được áp dụng cơ chế quản lý riêng khi hoạt động trong khu vực Cửa khẩu thông minh, không phải thực hiện thủ tục hải quan xuất nhập cảnh nhưng vẫn chịu kiểm tra, giám sát và kiểm soát hải quan.
Hướng dẫn xác định giá tính thuế tài nguyên đối với nước sạch

Hướng dẫn xác định giá tính thuế tài nguyên đối với nước sạch

Nước sạch cung cấp cho hoạt động sản xuất và sinh hoạt trong khu công nghiệp áp dụng giá tính thuế tài nguyên nước thiên nhiên dùng cho mục đích khác. Nội dung này được Thuế tỉnh Ninh Bình hướng dẫn khi giải đáp vướng mắc của doanh nghiệp.
Điều chỉnh hai nhóm hàng trong Danh mục cửa khẩu nhập

Điều chỉnh hai nhóm hàng trong Danh mục cửa khẩu nhập

Dự thảo Thông tư quy định Danh mục hàng hóa nhập khẩu phải làm thủ tục hải quan tại cửa khẩu nhập đề xuất điều chỉnh hai nhóm hàng là vật liệu nổ công nghiệp, tiền chất thuốc nổ và điều hòa nhiệt độ, trên cơ sở rà soát các quy định quản lý liên quan.
Bán hàng qua sàn: Hộ sản xuất hàng hóa cần khai đúng ngành nghề để tính thuế

Bán hàng qua sàn: Hộ sản xuất hàng hóa cần khai đúng ngành nghề để tính thuế

Hộ kinh doanh, cá nhân kinh doanh trực tiếp sản xuất hàng hóa khi bán qua sàn thương mại điện tử cần cung cấp đầy đủ thông tin về ngành nghề kinh doanh thực tế, làm cơ sở xác định tỷ lệ tính thuế GTGT, thuế TNCN và thực hiện khấu trừ, kê khai, nộp thuế theo quy định.
Khai báo phương tiện vận tải trên môi trường điện tử

Khai báo phương tiện vận tải trên môi trường điện tử

Thông tư số 127/2026/TT-BTC quy định các chỉ tiêu thông tin và mẫu chứng từ khai báo đối với phương tiện vận tải xuất nhập cảnh, quá cảnh, chuyển cảng qua Cổng thông tin một cửa quốc gia, đồng thời quy định phương án khai báo bằng chứng từ giấy khi hệ thống gặp sự cố.
Xác định trị giá hải quan khi chưa có cước thực tế

Xác định trị giá hải quan khi chưa có cước thực tế

Công ty TNHH Yamaha Logistics Việt Nam thuộc Hiệp hội Doanh nghiệp Nhật Bản tại Việt Nam (JCCI) nêu vướng mắc về xác định trị giá hải quan hàng xuất khẩu theo điều kiện CIF, CFR và EXW khi chưa có chi phí vận tải thực tế.
Doanh nghiệp đang hưởng ưu đãi thuế có được giảm 30% thuế?

Doanh nghiệp đang hưởng ưu đãi thuế có được giảm 30% thuế?

Chính sách giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) được áp dụng cho kỳ tính thuế năm 2026 và 2027, nhưng mức giảm được tính trên số thuế phải nộp, không phải trên doanh thu. Theo Bộ Tài chính, với doanh nghiệp đang hưởng ưu đãi thuế, số thuế làm căn cứ giảm còn được xác định sau khi đã trừ ưu đãi.
Khai mã hàng hóa an ninh mạng, mật mã dân sự

Khai mã hàng hóa an ninh mạng, mật mã dân sự

Cục Hải quan hướng dẫn 4 mã khai báo đối với hàng hóa là sản phẩm an ninh mạng, sản phẩm mật mã dân sự và sản phẩm mật mã dân sự có mức độ rủi ro cao khi xuất nhập khẩu.
Thu mua nông sản từ hộ gia đình: Đề xuất gỡ vướng quy định thanh toán không dùng tiền mặt

Thu mua nông sản từ hộ gia đình: Đề xuất gỡ vướng quy định thanh toán không dùng tiền mặt

Bộ Tài chính đề xuất bổ sung ngoại lệ về thanh toán không dùng tiền mặt đối với một số khoản chi của doanh nghiệp, trong đó có trường hợp thu mua sản phẩm, hàng hóa, dịch vụ và tài sản từ hộ gia đình, cá nhân có “Nơi ở hiện tại” thuộc địa bàn khó khăn, đặc biệt khó khăn.
Cửa khẩu thông minh tăng quản lý hải quan bằng dữ liệu

Cửa khẩu thông minh tăng quản lý hải quan bằng dữ liệu

Thông tư số 128/2026/TT-BTC quy định việc kết nối, trao đổi dữ liệu và ứng dụng các hệ thống tự động trong kiểm tra, giám sát hàng hóa, phương tiện tại Cửa khẩu thông minh, từng bước hình thành quy trình quản lý dựa trên dữ liệu điện tử và chính thức có hiệu lực từ 15/10/2026.
Liên kết dữ liệu phương tiện với hàng hóa qua cửa khẩu

Liên kết dữ liệu phương tiện với hàng hóa qua cửa khẩu

Thông tư số 127/2026/TT-BTC quy định về thủ tục hải quan đối với phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh, với hệ thống thông tin khai báo liên kết từ phương tiện đến hàng hóa.
Chưa có cơ sở hoàn thuế hàng nhập khẩu tại chỗ tái xuất

Chưa có cơ sở hoàn thuế hàng nhập khẩu tại chỗ tái xuất

Cục Hải quan cho biết quy định hiện hành đã có cơ chế hoàn thuế đối với hàng nhập khẩu đã nộp thuế phải tái xuất và một số trường hợp sản phẩm nhập khẩu tại chỗ, nhưng chưa quy định trường hợp hàng nhập khẩu tại chỗ đã nộp thuế rồi tái xuất nguyên trạng.
Thiết kế lại ngưỡng miễn thuế hàng hóa giá trị nhỏ trong xuất nhập khẩu

Thiết kế lại ngưỡng miễn thuế hàng hóa giá trị nhỏ trong xuất nhập khẩu

Việc điều chỉnh chính sách thuế đối với hàng hóa nhập khẩu giá trị nhỏ trong dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP đặt ra yêu cầu vừa bảo đảm thu đúng, thu đủ, vừa tránh phát sinh thủ tục và chi phí quản lý, tuân thủ không tương xứng với giá trị lô hàng.
Dự án đầu tư được hoàn thuế GTGT nếu đáp ứng đủ điều kiện

Dự án đầu tư được hoàn thuế GTGT nếu đáp ứng đủ điều kiện

Theo Cục Thuế, trường hợp tại thời điểm nộp hồ sơ, cơ sở kinh doanh thuộc đối tượng được hoàn thuế GTGT đối với dự án đầu tư, có số thuế GTGT đầu vào đáp ứng đầy đủ điều kiện khấu trừ, hoàn thuế và có hồ sơ đề nghị hoàn thuế theo quy định thì được xem xét giải quyết hoàn thuế.
Gỗ sơ chế thông thường không chịu thuế GTGT ở khâu sản xuất và nhập khẩu

Gỗ sơ chế thông thường không chịu thuế GTGT ở khâu sản xuất và nhập khẩu

Theo hướng dẫn của Cục Thuế, gỗ tròn, thanh gỗ đã qua các công đoạn cưa, xẻ theo quy cách nhưng chưa qua bào trơn, ngâm tẩm hóa chất bảo quản và sấy được xác định là sản phẩm chỉ qua sơ chế thông thường, thuộc đối tượng không chịu thuế giá trị gia tăng (GTGT) ở khâu sản xuất bán ra và khâu nhập khẩu.

