Cục Hải quan vừa có hướng dẫn cụ thể nhằm làm rõ địa điểm đăng ký tờ khai hải quan đối với hoạt động mua bán trực tiếp giữa doanh nghiệp nội địa và doanh nghiệp chế xuất, áp dụng theo các sửa đổi mới nhất của Thông tư số 121/2025/TT-BTC.
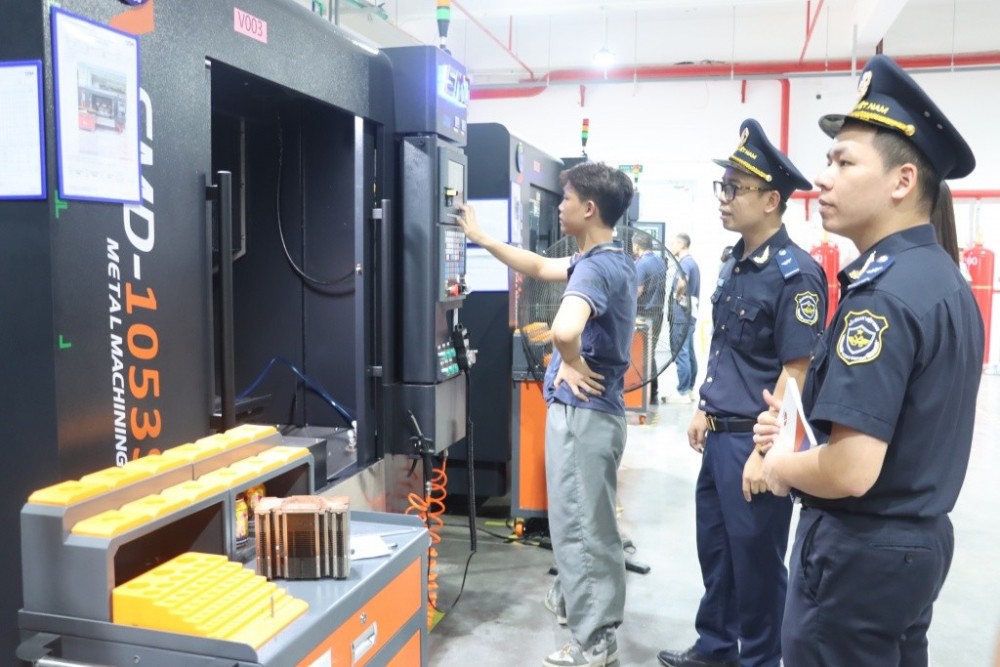 |
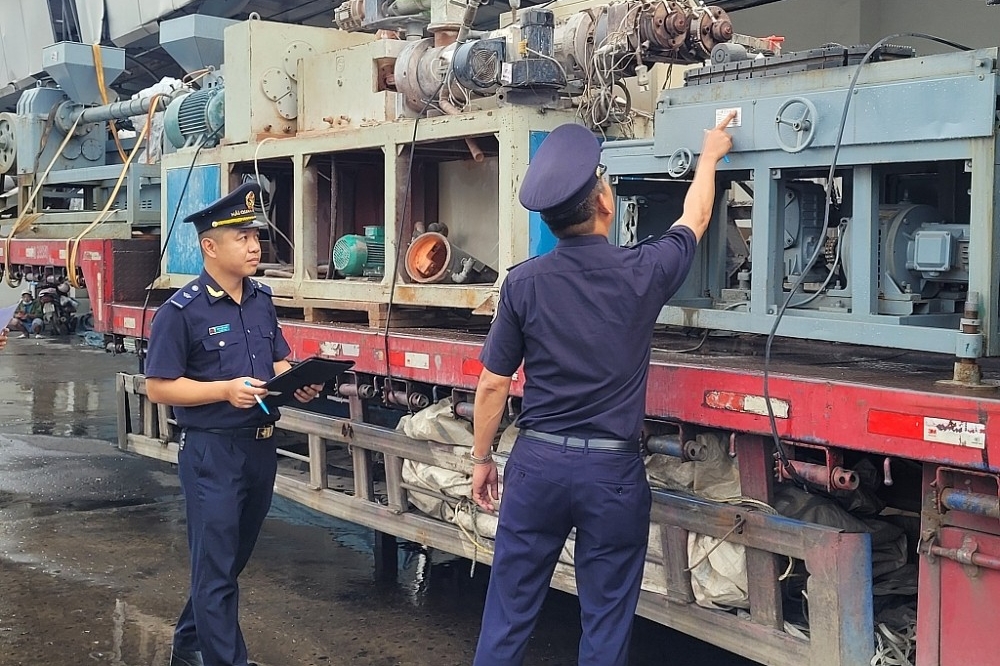
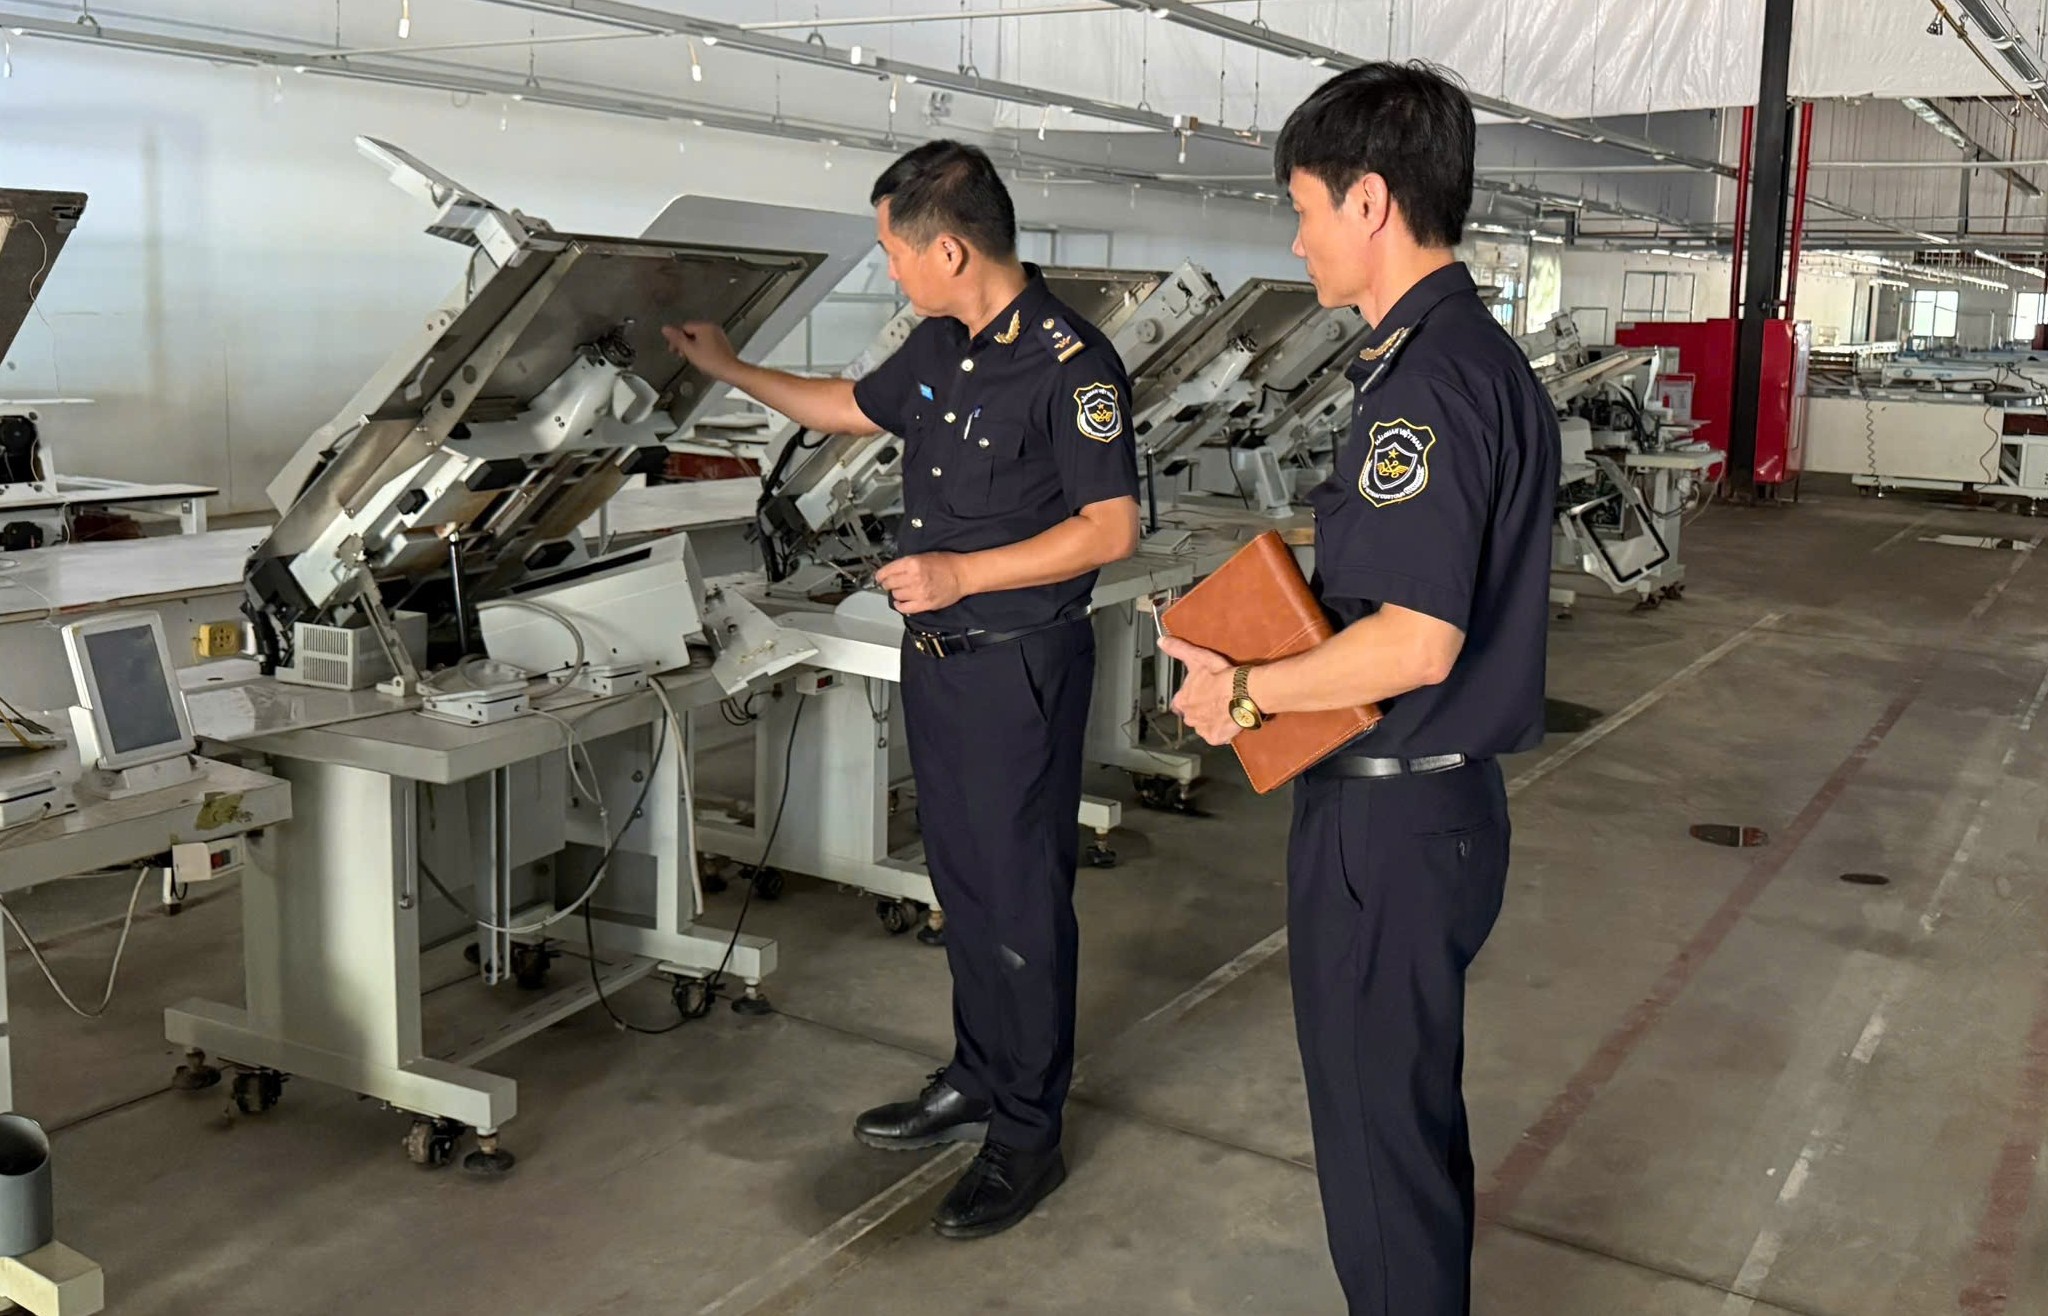
| Công chức hải quan kiểm tra hoạt động sản xuất tại doanh nghiệp chế xuất. Ảnh: H.Nụ |
Thời gian qua, Cục Hải quan nhận được phản ánh của một số chi cục hải quan khu vực và doanh nghiệp về việc xác định địa điểm đăng ký tờ khai hải quan đối với hoạt động mua bán hàng hóa giữa doanh nghiệp chế xuất và doanh nghiệp nội địa theo quy định tại Điều 19 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung bởi Thông tư số 121/2025/TT-BTC.
Để giải quyết vấn đề này, theo Cục Hải quan, tại Điều 47a Luật Hải quan năm 2014 sửa đổi, bổ sung tại Luật số 90/2025/QH15 và quy định tại Điều 35 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung tại Nghị định số 167/2025/NĐ-CP quy định hoạt động mua bán trực tiếp hàng hóa của doanh nghiệp chế xuất và doanh nghiệp nội địa không có chỉ định của thương nhân nước ngoài là hoạt động xuất nhập khẩu thông thường.
Do đó, đối với doanh nghiệp chế xuất địa điểm đăng ký tờ khai thực hiện theo quy định tại Điều 75 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung bởi Thông tư số 121/2025/TT-BTC.
Đối với doanh nghiệp nội địa, địa điểm đăng ký tờ khai thực hiện theo quy định tại khoản 1 Điều 19 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung bởi Thông tư số 121/2025/TT-BTC.
Theo quy định tại Điều 19 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 121/2025/TT-BTC thì trừ trường hợp hàng hóa xuất nhập khẩu theo một số loại hình đặc thù, hàng hóa làm thủ tục hải quan tại các địa điểm theo quyết định của Thủ tướng Chính phủ người khai hải quan được đăng ký tờ khai tại các địa điểm sau:
Đối với hàng xuất khẩu (bao gồm cả trường hợp doanh nghiệp nội địa bán hàng cho doanh nghiệp chế xuất), người khai hải quan được đăng ký tờ khai tại hải quan nơi doanh nghiệp có trụ sở chính, chi nhánh hoặc nơi có cơ sở sản xuất hoặc hải quan quản lý địa điểm tập kết hàng hóa xuất khẩu hoặc hải quan cửa khẩu xuất hàng. Đối với trường hợp doanh nghiệp nội địa bán hàng cho doanh nghiệp chế xuất, hải quan quản lý doanh nghiệp chế xuất được coi là Hải quan cửa khẩu xuất hàng.
Đối với hàng hóa nhập khẩu (bao gồm cả trường hợp doanh nghiệp nội địa mua hàng của doanh nghiệp chế xuất, người khai hải quan được đăng ký tờ khai tại hải quan quản lý địa điểm lưu giữ hàng hóa, cảng đích ghi trên vận tải đơn, hợp đồng vận chuyển hoặc hải quan nơi doanh nghiệp có trụ sở chính, chi nhánh, cơ sở sản xuất.
Trong đó, “hải quan quản lý địa điểm lưu giữ hàng hóa” được xác định là đơn vị hải quan quản lý các địa điểm lưu giữ trong khu vực giám sát hải quan (địa điểm kho, bãi tại khu vực cửa khẩu, cảng biển, cảng hàng không, ga đường sắt quốc tế; ICD; kho ngoại quan; kho CFS...) hoặc đơn vị hải quan quản lý các địa điểm lưu kho hàng hóa của doanh nghiệp chế xuất đã được cơ quan Hải quan công nhận (trong trường hợp doanh nghiệp nội địa mua hàng của doanh nghiệp chế xuất) và được khai báo thông tin tại chỉ tiêu “Địa điểm lưu kho chờ thông quan dự kiến” trên tờ khai hải quan.