Thứ bảy 24/10/2026 05:47
Thời tiết: Hà Nội 26°C
Đà Nẵng 24°C
Cà Mau 25°C
Hải Phòng 27°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Gỡ khó cho hộ kinh doanh chuyển đổi thuế khoán sang kê khai: Kiến nghị từ VTCA

Trung Kiên
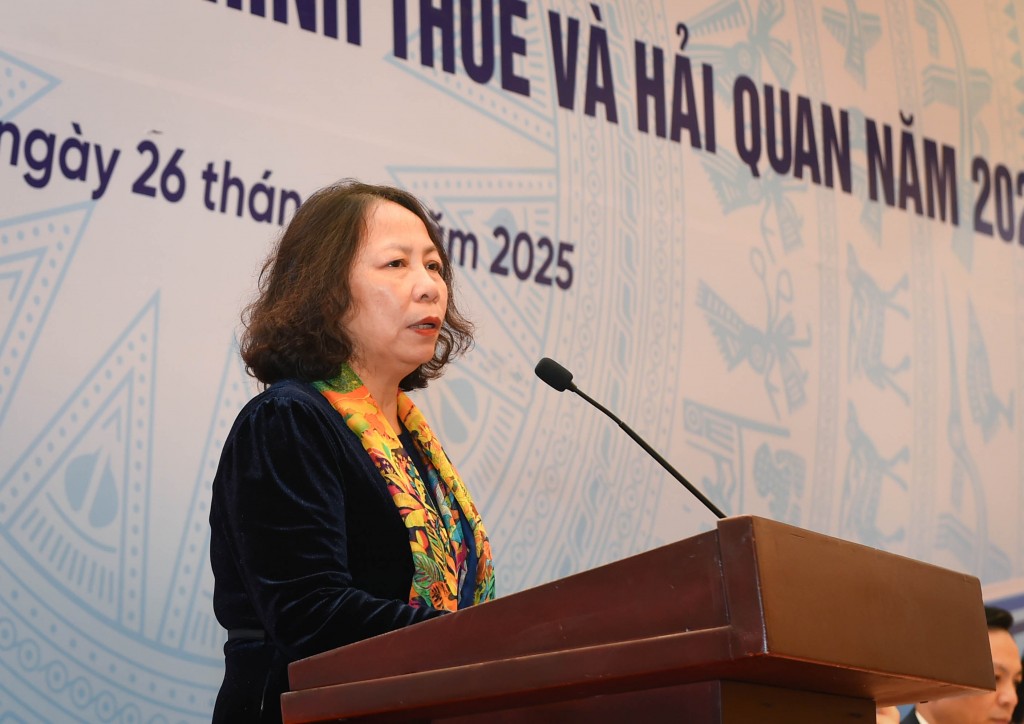
Năm 2026 đang đến gần là một thời điểm quan trọng khi chính thức bãi bỏ chế độ thuế khoán và chuyển hộ kinh doanh sang cơ chế tự khai, tự nộp. Mặc dù đã có những bước chuẩn bị, tâm lý của các hộ kinh doanh vẫn còn nhiều lo ngại nhất định khi họ phải bước ra khỏi "vùng an toàn" của cơ chế thuế khoán trước đây. Bên lề Hội nghị “Đối thoại giữa Bộ Tài chính và người nộp thuế về chính sách thuế, hải quan năm 2025”, Phó Tổng thư ký Hội Tư vấn thuế Việt Nam (VTCA) Lê Thị Duyên Hải đã có những đề xuất tháo gỡ khó khăn, đặc biệt xoay quanh các vấn đề tuân thủ thủ tục khai, tính, nộp thuế và sử dụng hóa đơn điện tử.
Chuyển sang kê khai từ 2026: Hộ kinh doanh tính thuế như thế nào? Hơn 2,5 triệu hộ kinh doanh đã được hỗ trợ trực tiếp chuyển từ thuế khoán sang kê khai
Gỡ khó cho hộ kinh doanh chuyển đổi thuế khoán sang kê khai, kiến nghị từ Hội Tư vấn thuế
Phó Tổng thư ký Hội Tư vấn thuế Việt Nam Lê Thị Duyên Hải

Tại Hội nghị đối thoại năm nay, bà đã có những đề xuất và kiến nghị tháo gỡ nào để các hộ kinh doanh chuyển đổi từ cơ chế thuế khoán sang tự kê khai để không bị bỡ ngỡ, nhất là khi họ phải hoàn toàn chịu trách nhiệm về nghĩa vụ thuế của mình?

Lo ngại lớn nhất của các hộ kinh doanh hiện nay không phải là việc họ sợ sẽ phải đóng thêm tiền thuế, mà là liệu họ có tuân thủ đầy đủ, kịp thời và chính xác những quy định về khai thuế hay không. Nếu không chính xác, họ lo lắng về việc bị xử phạt. Với những lo ngại đó, VTCA đã kiến nghị Bộ Tài chính và cơ quan thuế cần nghiên cứu để đưa ra các hướng dẫn đảm bảo cho hộ kinh doanh có lộ trình chuẩn bị nhất định tại từng thời điểm chuyển đổi. Chúng tôi tin rằng các kiến nghị sẽ được lắng nghe và có nhiều hỗ trợ được đưa ra.

Cụ thể, VTCA đã kiến nghị và có thể Bộ Tài chính sẽ đưa ra hướng dẫn về việc cần có một thời gian nhất định đ hộ kinh doanh chuẩn bị sau khi vượt ngưỡng 1 tỷ đồng mới phải thực hiện công việc lập hóa đơn điện tử. Ví dụ, nếu quý này vượt ngưỡng 1 tỷ thì phải đến quý sau mới bắt buộc dùng hóa đơn điện tử.

Về vấn đề xử phạt vi phạm hành chính, đặc biệt là liên quan đến việc lập hóa đơn sai thời điểm hoặc kê khai sai chỉ tiêu, hiện nay mức phạt có vẻ khá nặng. Quan điểm của bà về vấn đề này như thế nào?

Thứ nhất, liên quan đến hóa đơn sai thời điểm, đối với hộ kinh doanh nhỏ, tần suất xuất hóa đơn rất nhiều nhưng giá trị từng hóa đơn lại rất nhỏ. Việc xử phạt nếu không dựa trên số tiền thuế mà hành vi đó tác động đến ngân sách có thể dẫn đến mức phạt lớn và nặng đối với cá nhân là hộ kinh doanh. Chúng tôi kiến nghị cần tiếp tục nghiên cứu để mức xử phạt phải tương ứng với mức độ tác động đến tiền thuế của ngân sách nhà nước, tức là hậu quả đối với tiền thuế.

Thứ hai, về tờ khai sai, Nghị định 310/2025/NĐ-CP đã có sửa đổi, nhưng vẫn có mức xử phạt liên quan đến các chỉ tiêu trên tờ khai mà không làm thay đổi hay tăng số thuế phải nộp, không ảnh hưởng gì đến tiền nộp ngân sách nhà nước. Đối với những tình tiết như vậy, mức phạt hiện nay tương đối nặng, có thể lên đến 6 đến 8 triệu đồng, thậm chí tiền phạt hành chính còn nhiều hơn số thuế phải nộp. Chúng tôi kiến nghị xem xét mức xử phạt, ngoài hành vi, còn phải xem xét đến ảnh hưởng thực tế đến tiền thuế ngân sách nhà nước, nhất là đối với cá nhân, để hộ kinh doanh yên tâm.

Liên quan đến hoạt động kinh doanh thương mại điện tử (TMĐT), nhất là trên các sàn có chức năng thanh toán, hộ kinh doanh đang gặp khó khăn gì trong việc xuất hóa đơn?

Hiện nay, đa số hộ kinh doanh chuyển đổi sang thương mại điện tử rất lớn. Nghị định 117 đã quy định các sàn có chức năng thanh toán phải có trách nhiệm khấu trừ nộp thay. Tuy nhiên, về hóa đơn, quy định lại không bắt buộc mà là ủy nhiệm. Hầu hết các sàn có chức năng thanh toán hiện nay đều không nhận ủy nhiệm xuất hóa đơn của hộ kinh doanh. Đây là một trách nhiệm thuộc về hộ kinh doanh nhưng rất khó thực hiện vì hộ kinh doanh không thể có ngay các thông tin của người mua trên sàn để xuất hóa đơn đúng thời điểm và đầy đủ thông tin.

VTCA kiến nghị cần tiến lên một bước là trách nhiệm của các sàn bắt buộc phải xuất hóa đơn cho người mua, không còn là trách nhiệm của hộ kinh doanh nữa. Cần chuyển từ cơ chế ủy nhiệm sang cơ chế đương nhiên bắt buộc để hộ kinh doanh yên tâm kinh doanh đúng luật một cách dễ dàng và thuận lợi.

Về thời điểm xuất hóa đơn cho doanh nghiệp, có ý kiến kiến nghị cho rằng có thể rời lại một ngày, đặc biệt trong các giao dịch diễn ra vào nửa đêm hoặc ngày Tết. Bà nghĩ sao về kiến nghị này?

Nghị định 70/2025/NĐ-CP đã có nhiều điểm mới tháo gỡ để đảm bảo doanh nghiệp lập hóa đơn đầy đủ, đúng thời điểm. Tuy nhiên, trên thực tế, cộng đồng doanh nghiệp ở một số ngành nghề đặc thù có tần suất giao dịch lớn (như vận tải, du lịch, ngân hàng, bảo hiểm, chứng khoán) thường có quy định đối soát giữa bên mua và bên bán.

Với những trường hợp này, chúng tôi kiến nghị Bộ Tài chính tiếp tục nghiên cứu để mở rộng phạm vi lập hóa đơn đối soát sau đối với các ngành nghề đặc thù đó. Việc này giúp doanh nghiệp tuân thủ tốt nhất và tạo thuận lợi nhất, đồng thời vẫn đảm bảo tính tin cậy cho cơ quan quản lý nhà nước. Bên cạnh đó, trong quy trình nội bộ của doanh nghiệp, giữa bộ phận kinh doanh giao dịch và bộ phận kế toán xuất hóa đơn cần có một khoảng thời gian nhất định, không thể ngay và luôn được. Do đó, cần có sự điều chỉnh chính sách để hỗ trợ các doanh nghiệp áp dụng phần mềm quản trị nội bộ nhưng vẫn có độ giãn nhất định về thời gian lập hóa đơn để tuân thủ tự nguyện.

Có đề xuất cho rằng, mức ngưỡng phải sử dụng hóa đơn điện tử đối với hộ kinh doanh nên là trên 3 tỷ đồng thay vì 1 tỷ đồng như hiện nay. Bà có nhận định gì về đề xuất này?

Tôi cho rằng ngưỡng 1 tỷ đồng đối với hộ kinh doanh hiện nay là hợp lý. Nghị định 70/2025/NĐ-CP đã quy định hộ kinh doanh trên 1 tỷ đồng bắt buộc phải sử dụng hóa đơn hoặc hóa đơn khởi tạo từ máy tính tiền. Thực tế, rất nhiều hộ kinh doanh chưa đến ngưỡng 1 tỷ đồng đã tự nguyện áp dụng hóa đơn khởi tạo từ máy tính tiền. Lý do là loại hóa đơn này không chỉ có chức năng hóa đơn điện tử mà còn có các chức năng hỗ trợ quản lý toàn bộ hoạt động của hộ kinh doanh, từ nhập kho, xuất kho, tạo đơn, thanh toán cho đến xuất hóa đơn.

Khi đã xuất hóa đơn điện tử thì họ có thể khai điện tử. Việc áp dụng hóa đơn điện tử giúp họ quản lý hoạt động kinh doanh tốt hơn và đây cũng là hoạt động khuyến khích hộ kinh doanh chuyển đổi số. Tôi cho rằng tại thời điểm này, hộ kinh doanh đã tuân thủ tương đối tốt với mốc 1 tỷ đồng.

Xin cảm ơn bà!

Tin bài có thể bạn quan tâm

Mã HS đông trùng hạ thảo nhập khẩu phụ thuộc bản chất hàng hóa

Mã HS đông trùng hạ thảo nhập khẩu phụ thuộc bản chất hàng hóa

Hiện cơ quan Hải quan chưa có cơ sở xác định cụ thể mã số HS đối với mặt hàng đông trùng hạ thảo nhập khẩu theo đề nghị của Công ty TNHH Sinh phẩm và Dược phẩm Tasco do hồ sơ cung cấp chưa đủ căn cứ đối chiếu với Danh mục hàng hóa xuất nhập khẩu Việt Nam.
Hoàn thiện quy định thu, nộp thuế hàng hóa xuất nhập khẩu

Hoàn thiện quy định thu, nộp thuế hàng hóa xuất nhập khẩu

Bộ Tài chính đang lấy ý kiến hoàn thiện dự thảo Thông tư thay thế Thông tư số 184/2015/TT-BTC và Thông tư số 51/2025/TT-BTC tập trung vào thủ tục thu, nộp thuế, bảo lãnh thuế, giao dịch điện tử và tra soát, xử lý chứng từ nộp tiền đối với hàng hóa xuất nhập khẩu.
Đưa tiếng nói doanh nghiệp vào quá trình xây dựng chính sách hải quan

Đưa tiếng nói doanh nghiệp vào quá trình xây dựng chính sách hải quan

Tham vấn doanh nghiệp trong quá trình xây dựng chính sách, duy trì đối thoại với các hiệp hội và tăng cường phối hợp trong thực hiện thủ tục đang tạo nền tảng để phát triển quan hệ đối tác Hải quan - Doanh nghiệp thực chất hơn. Từ hoàn thiện quy định đến tổ chức thực hiện tại cửa khẩu, việc lắng nghe và xử lý kiến nghị của doanh nghiệp góp phần nâng cao hiệu quả quản lý, tạo thuận lợi cho hoạt động xuất nhập khẩu.
Hoàn thiện pháp lý, khơi thông dòng chảy thương mại biên giới

Hoàn thiện pháp lý, khơi thông dòng chảy thương mại biên giới

Dự thảo sửa đổi Nghị định số 14/2018/NĐ-CP của Chính phủ quy định chi tiết về hoạt động thương mại biên giới (gọi tắt dự thảo) tập trung tháo gỡ vướng mắc về thuế, phí, thủ tục hải quan và thẩm quyền quản lý. Việc đồng bộ các quy định pháp luật được kỳ vọng hạn chế chồng chéo, tạo thuận lợi cho hoạt động giao thương và xuất nhập khẩu qua biên giới.
Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Hàng bưu chính, chuyển phát nhanh: Thay đổi quy trình làm thủ tục hải quan

Thông tư số 142/2026/TT-BTC có hiệu lực từ ngày 16/11/2026, sửa đổi quy định về phân nhóm hàng nhập khẩu, định danh điện tử, nộp thuế và hồ sơ hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế. Những thay đổi này đòi hỏi doanh nghiệp rà soát quy trình nghiệp vụ, chuẩn bị hệ thống dữ liệu để đáp ứng yêu cầu mới.
Hoàn thuế hàng nhập khẩu phục vụ sản xuất xuất khẩu cần điều kiện gì?

Hoàn thuế hàng nhập khẩu phục vụ sản xuất xuất khẩu cần điều kiện gì?

Theo Cục Hải quan, việc hoàn thuế đối với hàng hóa nhập khẩu để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa xuất khẩu phải đáp ứng điều kiện về hoàn thuế, cơ sở xác định hàng hóa và thủ tục hải quan theo quy định.
Urê nhập khẩu của doanh nghiệp thương mại có phải quản lý như phân bón?

Urê nhập khẩu của doanh nghiệp thương mại có phải quản lý như phân bón?

Cục Hải quan đề nghị Cục Trồng trọt và Bảo vệ thực vật (Bộ Nông nghiệp và Môi trường) làm rõ chính sách quản lý đối với mặt hàng urê nhập khẩu khai báo làm nguyên liệu sản xuất công nghiệp nhưng có thể sử dụng làm phân bón, trong khi doanh nghiệp nhập khẩu không trực tiếp sử dụng hàng hóa để sản xuất.
Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Xác định mã số HS mặt hàng hamburger theo tỷ lệ thành phần

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát việc phân loại mặt hàng hamburger, căn cứ tỷ lệ các thành phần trong sản phẩm để xác định mã số HS theo quy định.
Cần thống nhất cơ chế xử lý đối với hóa đơn giá trị gia tăng đầu vào bỏ sót

Cần thống nhất cơ chế xử lý đối với hóa đơn giá trị gia tăng đầu vào bỏ sót

Hiện nay, nhiều doanh nghiệp thắc mắc khi phát hiện hóa đơn giá trị gia tăng (GTGT) đầu vào bị bỏ sót sau khi kỳ tính thuế đã được cơ quan Thuế kiểm tra, giải quyết hoàn thuế có được tiếp tục kê khai, khấu trừ và đề nghị hoàn hay không. Chuyên gia Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Vietnam Laws (VNLAWS) trao đổi cùng phóng viên Tạp chí Kinh tế - Tài chính một số nội dung liên quan vấn đề này.
Thống nhất phân loại hàng hóa, tháo gỡ vướng mắc cho doanh nghiệp gỗ

Thống nhất phân loại hàng hóa, tháo gỡ vướng mắc cho doanh nghiệp gỗ

Trước phản ánh của Hiệp hội Gỗ và Lâm sản Việt Nam về tình trạng chưa thống nhất trong phân loại một số mặt hàng giữa các đơn vị hải quan địa phương, Cục Hải quan cho biết đang triển khai các giải pháp như thí điểm thông quan tập trung, ứng dụng trí tuệ nhân tạo (AI) hỗ trợ xác định mã số hàng hóa và tăng cường đào tạo nghiệp vụ.
Hải quan lấy hiệu quả hỗ trợ doanh nghiệp làm thước đo quan hệ đối tác

Hải quan lấy hiệu quả hỗ trợ doanh nghiệp làm thước đo quan hệ đối tác

Từ hướng dẫn thủ tục, giải đáp kiến nghị đến đối thoại trực tiếp với doanh nghiệp, ngành Hải quan đang mở rộng các kênh hỗ trợ để xử lý vướng mắc phát sinh trong hoạt động xuất nhập khẩu. Cùng với đó, việc công khai đầu mối tiếp nhận phản ánh, nâng cao trách nhiệm công vụ và tăng cường tham vấn doanh nghiệp góp phần đưa quan hệ đối tác đi vào thực chất.
Hoàn thiện quy định hải quan về gia công, sản xuất xuất khẩu

Hoàn thiện quy định hải quan về gia công, sản xuất xuất khẩu

Các quy định về cơ sở sản xuất, báo cáo quyết toán, phân định trách nhiệm quản lý và trình tự thực hiện thủ tục đang được rà soát để phù hợp hơn với hoạt động gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất.
Bài 3: Khi nền tảng thương mại số trở thành mắt xích thu thuế

Bài 3: Khi nền tảng thương mại số trở thành mắt xích thu thuế

Cơ chế khấu trừ, kê khai và nộp thuế thay đang đưa các nền tảng thương mại điện tử tham gia trực tiếp hơn vào quá trình thực hiện nghĩa vụ thuế của người kinh doanh. Tuy nhiên, từ xử lý đơn hàng hoàn trả, đối chiếu số thuế đã nộp giữa nhiều nền tảng đến quản lý giao dịch xuyên biên giới, thực tiễn đặt ra yêu cầu hoàn thiện cơ chế phối hợp và chia sẻ dữ liệu. Theo đó, trách nhiệm của nền tảng cần được gắn với khả năng hỗ trợ người nộp thuế kiểm tra, giải trình và điều chỉnh sai lệch, hướng tới bảo đảm nghĩa vụ thuế công bằng giữa các chủ thể kinh doanh.
Bài 2: Doanh thu thật nằm ở đâu trong dòng tiền bán hàng online?

Bài 2: Doanh thu thật nằm ở đâu trong dòng tiền bán hàng online?

Giá trị đơn hàng, số tiền nền tảng thu hộ và khoản tiền thực chuyển cho người bán có thể chênh lệch đáng kể do phí dịch vụ, khuyến mại, hoàn trả hàng và những khoản điều chỉnh khác, trong khi hoạt động kinh doanh đồng thời trên nhiều nền tảng khiến việc xác định doanh thu tính thuế ngày càng phức tạp. Yêu cầu đặt ra không chỉ là kiểm soát đầy đủ nguồn thu, mà còn phải xác định chính xác bản chất từng khoản tiền, tránh thất thu nhưng không làm phát sinh nghĩa vụ thuế trùng lặp.
Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Theo cơ quan Hải quan, việc sản phẩm được xuất khẩu sau khi hàng hóa nhập khẩu được đưa vào sản xuất không đồng nghĩa với trường hợp hàng hóa nhập khẩu sau đó xuất khẩu để áp dụng chính sách hoàn thuế giá trị gia tăng (GTGT). Với Công ty TNHH xây dựng và dịch vụ tổng hợp Kim Ngân (Công ty Kim Ngân), việc xem xét khoản thuế đã nộp phải căn cứ vào loại hình khai báo, hồ sơ hải quan, hợp đồng và mục đích sử dụng hàng hóa.

Đọc nhiều